

8 november 2026
Neem je je eerste werknemer aan, dan verandert je verzekeringsplaatje flink. Een deel regel je verplicht via de loonheffingen, zoals de WW, WIA en Ziektewet. Een ander deel is niet verplicht, maar bepaalt of je bedrijf een langdurig zieke medewerker of een arbeidsongeval financieel overleeft. In dit artikel lees je welke verzekeringen je als werkgever nodig hebt, wat er anders is als je (nog) zonder personeel werkt, en hoe je voorkomt dat je dubbel betaalt of juist gaten in je dekking laat.
Kort samengevat
- Met personeel betaal je verplicht premies voor de werknemersverzekeringen (WW, WIA, Ziektewet en WAO) via de loonheffingen aan de Belastingdienst.
- Je grootste risico is ziekte: je betaalt tot 2 jaar loon door en kunt bij te weinig re-integratie nog een jaar extra opgelegd krijgen. Een verzuimverzekering vangt dat op.
- Niet verplicht, wel vaak verstandig: verzuimverzekering, aansprakelijkheid met werkgeversdekking, werknemersschade, ongevallen, rechtsbijstand en cyber. Soms stelt je cao een ongevallenverzekering wel verplicht.
- Zonder personeel is er geen verzekering die voor alle ondernemers verplicht is, behalve WA voor een bedrijfsauto. Je eigen inkomen en aansprakelijkheid zijn dan de hoofdzaak.
- De premie hangt af van je branche, omzet, aantal medewerkers en rechtsvorm. Vergelijken loont, juist omdat verschillen tussen verzekeraars groot zijn.
Inhoudsopgave
- Wat er verandert zodra je personeel aanneemt
- De verplichte werknemersverzekeringen
- Ziekte van een werknemer: je grootste financiële risico
- Verzekeringen die niet verplicht zijn, maar wel verstandig
- Zonder personeel: wat je als zzp’er nodig hebt
- Met en zonder personeel naast elkaar
- Wat de premie bepaalt
- Stappenplan voor je eerste werknemer
- Onze kijk op verzekeren met personeel
- Zo helpen we je verder
- Veelgestelde vragen
- Bronnen
Wat er verandert zodra je personeel aanneemt
Als zzp’er draag je vooral risico’s voor jezelf: je eigen inkomen, je eigen fouten, je eigen spullen. Met een werknemer erbij word je ook verantwoordelijk voor iemand anders. Dat raakt drie gebieden.
Wettelijke plichten. Je wordt inhoudingsplichtige. Via de loonaangifte draag je premies af voor sociale verzekeringen die je werknemer beschermen bij werkloosheid, ziekte en arbeidsongeschiktheid. Daar heb je geen keuze in.
Financiële risico’s die bij jou blijven. De wet legt een groot deel van het risico van ziekte bij de werkgever. De overheid betaalt niet meteen, jij betaalt eerst. Voor een klein bedrijf kan één langdurig zieke medewerker een zware last zijn, zeker als je ook een vervanger moet inhuren.
Aansprakelijkheid. Raakt een medewerker gewond op de werkvloer, of veroorzaakt hij schade bij een klant, dan kom jij als werkgever in beeld. Of je bestaande verzekering dat dekt, hangt af van de polisvoorwaarden.
Daarnaast kan een cao een arbeidsongevallenverzekering verplicht stellen en kan een opdrachtgever eisen dat je aansprakelijk verzekerd bent. Wat voor jou geldt, hangt dus ook af van je sector en je klanten.
De verplichte werknemersverzekeringen
Voor personeel in Nederland gelden vier verplichte werknemersverzekeringen. Je sluit ze niet af bij een verzekeraar: je betaalt de premies via de loonheffingen aan de Belastingdienst. Je mag deze premies niet inhouden op het loon van je werknemer, met één uitzondering: 50% van de Whk-premie.
| Verzekering | Waar het om gaat | Hoe je het regelt |
|---|---|---|
| WW (Werkloosheidswet) | Uitkering als je werknemer werkloos wordt | Premie via de loonheffingen |
| WIA (Wet werk en inkomen naar arbeidsvermogen) | Inkomen bij langdurige arbeidsongeschiktheid, na 2 jaar ziekte | Premie via de loonheffingen, met de Whk-premie als sectorafhankelijk deel |
| ZW (Ziektewet) | Uitkering bij ziekte als er geen werkgever is die loon doorbetaalt | Premie via de loonheffingen |
| WAO (Wet op de arbeidsongeschiktheidsverzekering) | De oudere regeling voor arbeidsongeschiktheid die vóór de WIA gold | Premie via de loonheffingen |
Naast deze werknemersverzekeringen betalen inwoners premie voor de volksverzekeringen en hebben ze een zorgverzekering. Ook die premies lopen via de loonheffingen. Voor ondernemers die hun eigen zorg en die van hun team slim willen regelen, bekijk je onze pagina over de zakelijke zorgverzekering.
Wat de Whk-premie per sector kost
De Whk-premie (Werkhervattingskas) is het deel dat per sector sterk verschilt. Voor kleine werkgevers loopt de gedifferentieerde Whk-premie in 2026 uiteen van 0,76% in het verzekeringswezen tot 6,63% bij uitzendbedrijven. Het percentage geldt over het premieloon. Voor een uitzendbureau weegt dat dus bijna negen keer zwaarder dan voor een bedrijf in de verzekeringssector. Reken dit mee als je de kosten van een nieuwe medewerker begroot.
Ziekte van een werknemer: je grootste financiële risico
De verplichte verzekeringen beschermen je werknemer, niet jou. Voor de werkgever begint het risico juist bij ziekte.
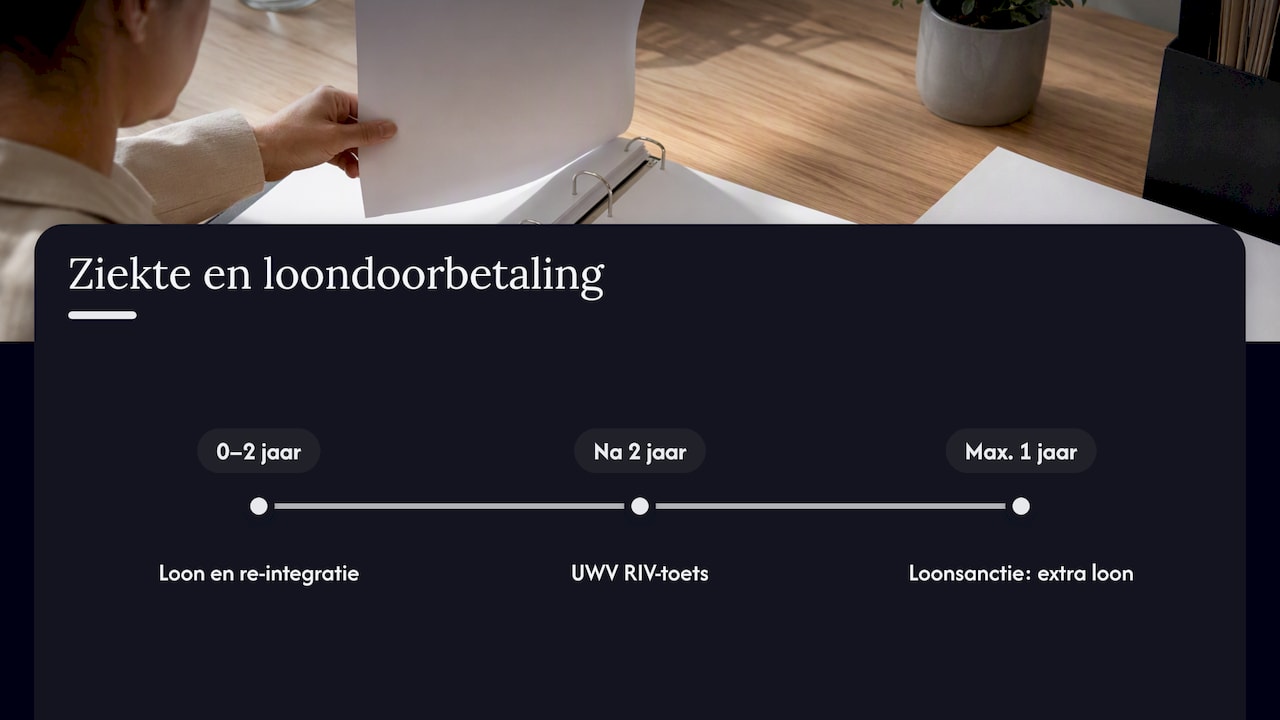
Twee jaar loondoorbetaling. Wordt een medewerker ziek, dan betaal jij het loon door, tot maximaal 2 jaar. Ondertussen moet het werk ook gedaan worden, dus vaak betaal je tegelijk een vervanger.
Samen verantwoordelijk voor re-integratie. In de eerste twee ziektejaren zijn werkgever en werknemer samen verantwoordelijk voor re-integratie. Je schakelt een bedrijfsarts of arbodienst in, maakt een plan van aanpak en legt alles vast.
De loonsanctie. Na twee jaar beoordeelt UWV met een re-integratieverslagtoets (RIV-toets) of je genoeg hebt gedaan. Vindt UWV van niet, dan kun je een loonsanctie krijgen: maximaal een jaar extra loon doorbetalen. Het kabinet werkt aan meer zekerheid voor werkgevers op dit punt, maar zolang de regels gelden, is een goed vastgelegd re-integratiedossier je beste bescherming.
Ontslag na langdurige ziekte. Neem je afscheid van een werknemer die meer dan twee jaar ziek is, dan heeft hij recht op een transitievergoeding. Je kunt bij UWV compensatie voor die transitievergoeding aanvragen.
Een rekenvoorbeeld maakt het concreet. Stel: je hebt een medewerker met een bruto jaarloon van € 40.000 die langdurig uitvalt. Twee jaar doorbetalen komt dan, afhankelijk van wat je cao en arbeidscontract afspreken over het percentage, al snel neer op tienduizenden euro’s, nog zonder werkgeverslasten, bedrijfsarts en een vervanger. Met een loonsanctie erbij loopt dat verder op. Voor een bedrijf met drie of vier mensen is dat geen kostenpost, maar een bedreiging.
Wil je weten hoe dat precies werkt, lees dan onze uitleg over wat een verzuimverzekering is en de vraag of een verzuimverzekering verplicht is. Heb je een medewerker die zwanger is, dan helpt onze gids over verzuim en zwangerschapsverlof je verder. Twijfel je over je re-integratieverplichtingen bij een concrete zieke medewerker, overleg dan met je bedrijfsarts of arbodienst voordat je stappen zet: zij bewaken ook het dossier dat UWV straks toetst.
Verzekeringen die niet verplicht zijn, maar wel verstandig
De overheid noemt zelf een aantal verzekeringen die niet verplicht zijn, maar wel relevant voor ondernemers met personeel. Welke je echt nodig hebt, hangt af van je branche, het werk dat je mensen doen en hoeveel risico je zelf kunt dragen.
| Verzekering | Wat het dekt | Vooral relevant als |
|---|---|---|
| Verzuimverzekering | Het loon dat je doorbetaalt bij ziekte, vaak met hulp bij re-integratie | Je een of meer vaste medewerkers hebt en twee jaar loon niet zelf kunt opvangen |
| Bedrijfsaansprakelijkheid (AVB) | Schade die jij of je medewerkers bij anderen veroorzaken, en vaak ook werkgeversaansprakelijkheid | Je mensen bij klanten werken, met gereedschap werken of klanten ontvangen |
| Werknemersschadeverzekering | Schade die een werknemer zelf lijdt tijdens het werk, bijvoorbeeld in het verkeer | Je personeel onderweg is of met de eigen auto rijdt |
| Collectieve ongevallenverzekering | Een uitkering bij overlijden of blijvende invaliditeit door een ongeval | Je cao het voorschrijft, of het werk fysiek risicovol is |
| Rechtsbijstand | Juridische hulp, ook bij arbeidsconflicten | Je kans loopt op discussies over ontslag, ziekte of contracten |
| Cyberverzekering | Datalekken, hacks, losgeld en herstelkosten | Je mensen met klantgegevens en e-mail werken |
Een paar punten die vaak misgaan:
- Werkgeversaansprakelijkheid zit niet automatisch in elke AVB. Controleer in de voorwaarden of letsel van je eigen medewerkers gedekt is. Lees ook het verschil tussen bedrijfs- en beroepsaansprakelijkheid, want een adviesfout van een medewerker valt meestal onder de beroepsaansprakelijkheid.
- Schade aan de werknemer zelf is iets anders dan schade aan derden. Daarvoor bestaat de werknemersschadeverzekering.
- Een arbeidsconflict kost geld, ook als je gelijk hebt. Een rechtsbijstandverzekering voor ondernemers helpt je bij een geschil over ontslag of re-integratie.
- Meer mensen betekent meer inlogaccounts. Elke medewerker met een mailbox is een ingang voor phishing. Onze uitleg over cyberverzekering voor het mkb laat zien wanneer dat zinvol is.
Voor de overige keuzes, zoals een ongevallenverzekering of pensioengerelateerde dekkingen, vind je een overzicht bij overige personeelsverzekeringen. Wat je verzekering wel en niet dekt, staat in de polisvoorwaarden. Lees die altijd, ook als de naam van de polis hetzelfde klinkt als die van een andere verzekeraar.
Zonder personeel: wat je als zzp’er nodig hebt
Werk je alleen, dan is het beeld eenvoudiger, maar niet per se goedkoper in risico. Alles komt op jouw eigen schouders neer.
Wat verplicht is
Zonder personeel is er geen verzekering die voor alle ondernemers verplicht is. Wel ben je verplicht WA-verzekerd als je een bedrijfsauto hebt, en kan een opstalverzekering nodig zijn als je een bedrijfspand bezit, bijvoorbeeld omdat de hypotheekverstrekker dat eist. Als inwoner betaal je daarnaast volksverzekeringspremie en heb je een zorgverzekering. Voor de auto bereken je je zakelijke autoverzekering binnen een minuut.
Wat verstandig is, en waar de keuze van afhangt
Een bedrijfsaansprakelijkheidsverzekering is niet wettelijk verplicht, maar opdrachtgevers of beroepsorganisaties kunnen haar wel eisen. In de praktijk bepalen vier vragen wat je nodig hebt:
- Kun je schade bij anderen veroorzaken? Werk je op locatie, met materialen of met producten, dan is een AVB de basis. Wat dat kost, lees je in onze drie casussen over de kosten van een AVB.
- Geef je advies of lever je ontwerpen, code of berekeningen? Dan is beroepsaansprakelijkheid belangrijker. Zie wat je als zzp’er betaalt voor beroepsaansprakelijkheid.
- Wat gebeurt er met je inkomen als je uitvalt? Als zelfstandige heb je geen werkgever die loon doorbetaalt. Een arbeidsongeschiktheidsverzekering voor ondernemers vangt dat op. Denk ook aan je vaste lasten: huur, lease en abonnementen lopen door. Het idee achter vaste lasten doorbetalen bij uitval laat goed zien waarom je inkomen en bedrijfskosten apart moet bekijken.
- Huur je een werkplek of heb je dure spullen? Een verhuurder kan eisen dat je verzekerd bent. Ook bij een verzekering voor flexibele kantoorruimte draait het om de vraag welke dekking contractueel van je gevraagd wordt en welke je zelf kiest. Voor je laptop, gereedschap of voorraad is een inventaris- of goederenverzekering de logische stap.
Een handig startpunt is ons overzicht van zakelijke verzekeringen voor zzp’ers.
Met en zonder personeel naast elkaar
| Onderwerp | Zonder personeel | Met personeel |
|---|---|---|
| Werknemersverzekeringen (WW, WIA, ZW, WAO) | Niet van toepassing | Verplicht, via de loonheffingen |
| Volksverzekeringen en zorgverzekering | Voor jezelf | Voor jezelf, en premies voor je werknemers via de loonaangifte |
| Inkomen bij ziekte | Eigen AOV of buffer | Je betaalt tot 2 jaar loon door; verzuimverzekering optioneel |
| Aansprakelijkheid | AVB en/of BAV voor je eigen werk | Ook schade door medewerkers en letsel van medewerkers |
| Ongevallen | Eigen keuze | Soms verplicht via de cao |
| Rechtsbijstand | Contracten en incasso | Daarbij arbeidsconflicten |
| Cyber | Eigen apparaten en accounts | Meer accounts, meer risico, meer data |
Wat de premie bepaalt
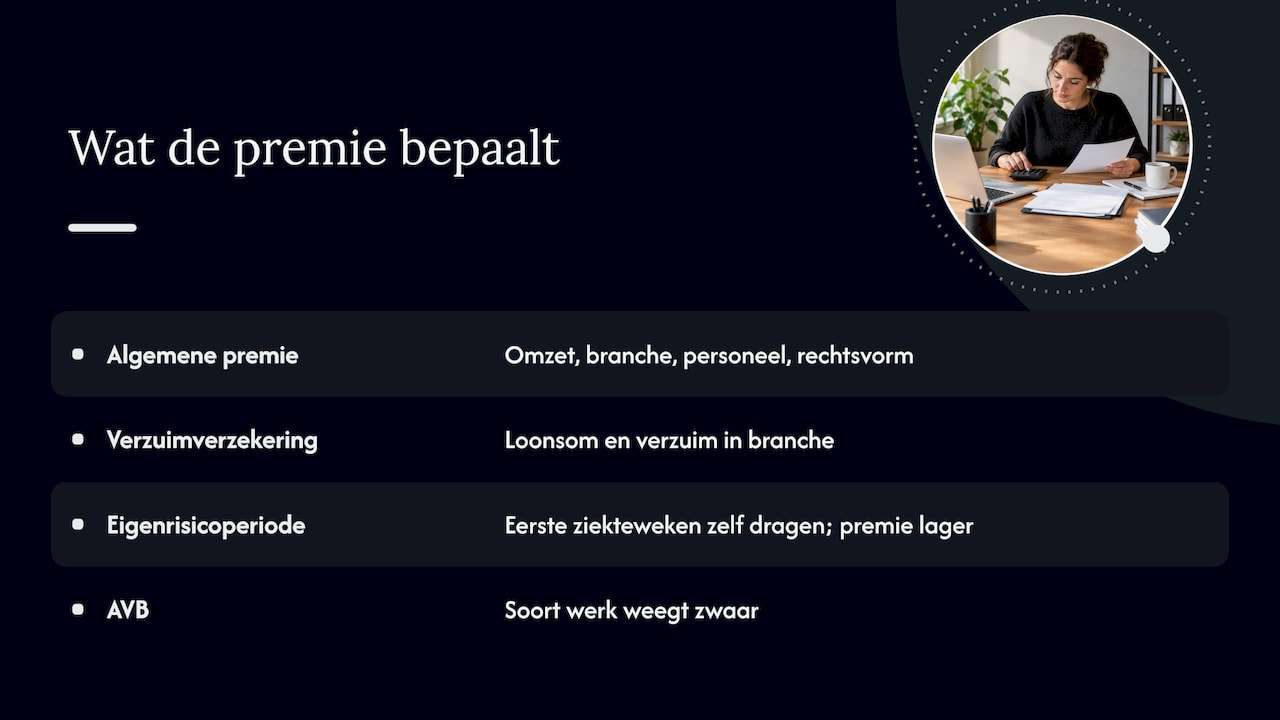
Een vaste prijs voor een zakelijke verzekering bestaat niet. De premie hangt onder meer af van omzet, branche, personeelsaantallen en rechtsvorm. Bij een verzuimverzekering telt vooral de loonsom en het verzuim in je branche. Kies je een eigenrisicoperiode, waarin je de eerste weken van ziekte zelf draagt, dan gaat de premie doorgaans omlaag. Bij een AVB weegt het soort werk zwaar: een schilder betaalt anders dan een tekstschrijver.
Goed om te weten: de kosten van bijvoorbeeld een zakelijke rechtsbijstandverzekering zijn bedrijfskosten en aftrekbaar van de winst. Je netto-uitgave is dus lager dan de premie op de polis.
Omdat premies en voorwaarden per verzekeraar flink verschillen, is vergelijken geen luxe. Een polis die € 10 per maand goedkoper is, kan een eigen risico of uitsluiting hebben die je bij de eerste schade veel meer kost.
Stappenplan voor je eerste werknemer
- Registreer je als werkgever bij de Belastingdienst, zodat je loonaangifte kunt doen en de premies werknemersverzekeringen afdraagt.
- Check je cao. Staat er een verplichte ongevallenverzekering of een pensioenregeling in? Dan is dat geen keuze meer.
- Bepaal hoeveel verzuim je zelf kunt dragen. Kun je twee jaar loon van één medewerker niet missen, dan hoort een verzuimverzekering erbij.
- Regel arbodienstverlening. Je hebt een bedrijfsarts nodig voor de begeleiding bij ziekte; veel verzuimverzekeringen bieden dat als pakket.
- Laat je AVB aanpassen. Geef het aantal medewerkers door en controleer of werkgeversaansprakelijkheid gedekt is.
- Kijk naar werknemersschade en rechtsbijstand. Zeker als je mensen onderweg zijn of als je contracten en ontslag nog nooit hebt geregeld.
- Plan een jaarlijkse check. Elke nieuwe medewerker, nieuwe activiteit of hogere omzet kan je premie en je dekking veranderen.
Onze kijk op verzekeren met personeel
Wij zien het elke week: ondernemers die netjes hun loonaangifte doen en denken dat hun personeel daarmee verzekerd is. Dat klopt voor je werknemer, maar niet voor jou. Het risico dat het hardst aankomt, twee jaar loon doorbetalen, staat in geen enkele verplichte regeling voor je klaar.
Wat we ook vaak tegenkomen is het omgekeerde: een bedrijf met twee medewerkers dat een pakket heeft gekocht waarin dekkingen dubbel zitten. De AVB dekt iets wat de werknemersschadeverzekering ook dekt, of een rechtsbijstandsmodule overlapt met een andere polis. Je betaalt dan twee keer voor hetzelfde risico.
Daarom beginnen we altijd bij je bedrijf, niet bij een product. Welke activiteiten doe je, in welke branche, met hoeveel mensen, en wat kun je zelf dragen? Pas daarna vergelijken we. Omdat we onafhankelijk zijn en meer dan 66 verzekeraars in Nederland vergelijken, kunnen we per risico de polis kiezen die past, in plaats van alles bij één partij onder te brengen omdat dat makkelijk is.
— Willem
Zo helpen we je verder
Wil je weten welke verzekeringen jouw bedrijf nodig heeft met of zonder personeel? Onze AI-adviseur maakt op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan. Liever direct iemand spreken? Dan krijg je één vast aanspreekpunt dat je bedrijf kent, en ben je 24/7 welkom voor advies, wijzigingen of hulp bij schade. Bekijk ons aanbod van personeels- en pakketverzekeringen of vraag advies over een verzuimverzekering.
Veelgestelde vragen
Welke verzekeringen zijn verplicht als je personeel hebt?
Je betaalt verplicht premies voor de werknemersverzekeringen WW, WIA, Ziektewet en WAO, en voor de volksverzekeringen. Dat regel je via de loonheffingen bij de Belastingdienst, niet bij een verzekeraar. Daarnaast kan je cao een arbeidsongevallenverzekering verplicht stellen.
Is een verzuimverzekering verplicht?
Nee, een verzuimverzekering is niet wettelijk verplicht. Je bent wel verplicht om bij ziekte tot 2 jaar loon door te betalen, en daar dekt een verzuimverzekering je voor. Voor kleine werkgevers is het vaak de belangrijkste vrijwillige verzekering.
Welke verzekering heb je nodig zonder personeel?
Zonder personeel is alleen WA verplicht als je een bedrijfsauto hebt. Verstandig zijn vaak een bedrijfs- of beroepsaansprakelijkheidsverzekering, een arbeidsongeschiktheidsverzekering voor je eigen inkomen en een inventarisverzekering. Wat je kiest, hangt af van je werk, je klanten en hoeveel risico je zelf kunt dragen.
Hoeveel kost een zakelijke verzekering?
Dat verschilt sterk per bedrijf. De premie hangt af van je branche, omzet, aantal medewerkers en rechtsvorm, en bij een verzuimverzekering ook van je loonsom en eigen risico. Een vergelijking op basis van jouw situatie geeft het snelst een eerlijk beeld.
Mag ik premies voor werknemersverzekeringen op het loon inhouden?
Nee, de premies werknemersverzekeringen zijn voor rekening van de werkgever. De enige uitzondering is de Whk-premie: daarvan mag je maximaal 50% inhouden op het loon van je werknemer.
Bronnen
- Werknemers- en volksverzekeringen, Ondernemersplein
- Bedrijfsverzekeringen regelen, Ondernemersplein
- Verzuimverzekering, Ondernemersplein
- Zakelijke rechtsbijstandverzekering, Ondernemersplein
- Regels bij ziekte voor werkgevers en werknemers, Rijksoverheid
- Kabinet wil meer zekerheid voor werkgevers bij re-integratie, Rijksoverheid
- Compensatie transitievergoeding, Rijksoverheid
- Tarieven en percentages loonheffingen 2026, Belastingdienst