

8 november 2026
Het eigen risico op je wagenparkverzekering is het deel van een schade dat je bedrijf zelf betaalt voordat de verzekeraar de rest vergoedt. Bij een wagenpark geldt het meestal per schadegeval en per voertuig, soms met afwijkende bedragen voor ruitschade, diefstal of jonge bestuurders. Botst iemand anders op een van je auto’s en is die partij aansprakelijk en verzekerd? Dan betaal je in de regel geen eigen risico. Hieronder lees je hoe de verschillende vormen werken, wanneer je wel en niet betaalt, hoe het eigen risico je premie en no-claim raakt en hoe je de hoogte kiest die bij jouw bedrijf past.
Kort samengevat
- Het eigen risico is het bedrag dat je per geclaimde schade zelf draagt. Bij een wagenpark staat in de polis of dat per voertuig, per gebeurtenis of per jaar geldt.
- Is de schade te verhalen op een verzekerde tegenpartij, dan betaal je meestal geen eigen risico. Soms schiet je het wel voor.
- Een hoger vrijwillig eigen risico verlaagt doorgaans je premie. Het loont alleen als je bedrijf de kleine schades zelf kan opvangen.
- Let op afwijkende bedragen voor ruitschade, diefstal, jonge of nieuwe bestuurders en total loss. Die staan vaak apart in de voorwaarden.
- Kies de hoogte op basis van je schadehistorie, het aantal auto’s en je buffer, niet op basis van de laagste maandpremie.
Inhoudsopgave
- Wat het eigen risico op je wagenpark precies is
- Per voertuig, per schadegeval of per jaar
- Afwijkende bedragen in je polis
- Wie betaalt het eigen risico bij schade
- Eigen risico, premie en schadevrije jaren
- Rekenvoorbeeld: welk eigen risico kan je bedrijf dragen
- Eigen risico doorbelasten aan medewerkers
- Checklist: zo kies en controleer je het eigen risico
- Onze kijk op het eigen risico
- Eigen risico laten afstemmen op je wagenpark
- Veelgestelde vragen
- Bronnen
Wat het eigen risico op je wagenpark precies is
Bij een wagenparkverzekering verzeker je al je bedrijfsvoertuigen op één polis: personenauto’s, bestelauto’s en soms ook vrachtwagens. Het eigen risico is het bedrag dat je bij een geclaimde schade zelf betaalt. De verzekeraar vergoedt wat daarboven komt, binnen de dekking die je hebt gekozen.
In de praktijk kom je twee soorten tegen:
- Verplicht eigen risico. Dit bedrag legt de verzekeraar vast in de polisvoorwaarden. Je kunt er niet onderuit, maar het verschilt per verzekeraar en per dekking.
- Vrijwillig eigen risico. Dit bedrag kies je zelf bovenop het verplichte deel. In ruil daarvoor krijg je meestal korting op de premie.
Of er een eigen risico geldt, hangt ook af van de dekking. Met alleen WA (de wettelijk verplichte aansprakelijkheidsdekking) vergoedt de verzekeraar de schade die jouw bestuurder bij anderen veroorzaakt. Schade aan je eigen voertuig valt daar niet onder, dus er valt ook geen eigen risico op je eigen auto te betalen. Bij beperkt casco (WA+) en allrisk is je eigen voertuig wel gedekt, en daar speelt het eigen risico de grootste rol. Twijfel je welke dekking bij welk voertuig hoort? In ons artikel over beperkt casco zakelijk leggen we uit wanneer die tussenvorm de verstandige keuze is.
Per voertuig, per schadegeval of per jaar
Dit is het punt waarop een wagenparkpolis echt verschilt van een losse autoverzekering. Waar een particulier gewoon “eigen risico per schade” leest, heeft een ondernemer met meerdere voertuigen te maken met verschillende manieren waarop het eigen risico kan worden toegepast. Welke vorm in jouw polis staat, lees je in de bijzondere voorwaarden of op het polisblad.
| Vorm | Hoe het werkt | Past bij |
|---|---|---|
| Per voertuig, per schadegeval | Elke schade aan elk voertuig kent een eigen risico. Twee beschadigde auto’s betekent twee keer eigen risico. | Kleine en middelgrote wagenparken, de meest voorkomende vorm |
| Per gebeurtenis | Raken meerdere eigen voertuigen beschadigd door één gebeurtenis (bijvoorbeeld hagel of brand op het terrein), dan kan één eigen risico gelden. Dit staat niet in elke polis. | Bedrijven die voertuigen samen stallen |
| Gedifferentieerd per categorie | Een ander bedrag voor personenauto’s, bestelauto’s of vrachtwagens, of voor specifieke bestuurders. | Gemengde wagenparken |
| Jaar-eigen risico | Je draagt schades tot een afgesproken totaalbedrag per jaar zelf, de verzekeraar betaalt daarboven. | Grotere wagenparken met een stabiele schadelast |
Voor de meeste zzp’ers en mkb-bedrijven geldt de eerste vorm. Dat betekent: hoe meer voertuigen en hoe meer kilometers, hoe vaker je het eigen risico tegenkomt. Reken dus niet met één schade per jaar als je tien bestelauto’s dagelijks door de stad laat rijden.
Heb je vrachtwagens in je wagenpark, dan liggen de bedragen vaak anders dan bij personenauto’s. We schreven er een apart stuk over: eigen risico bij een vrachtwagenverzekering.
Afwijkende bedragen in je polis
Naast het standaard eigen risico staan in veel wagenparkpolissen afwijkende bedragen voor specifieke schades. Dit zijn de posten die ondernemers het vaakst over het hoofd zien.
Ruitschade
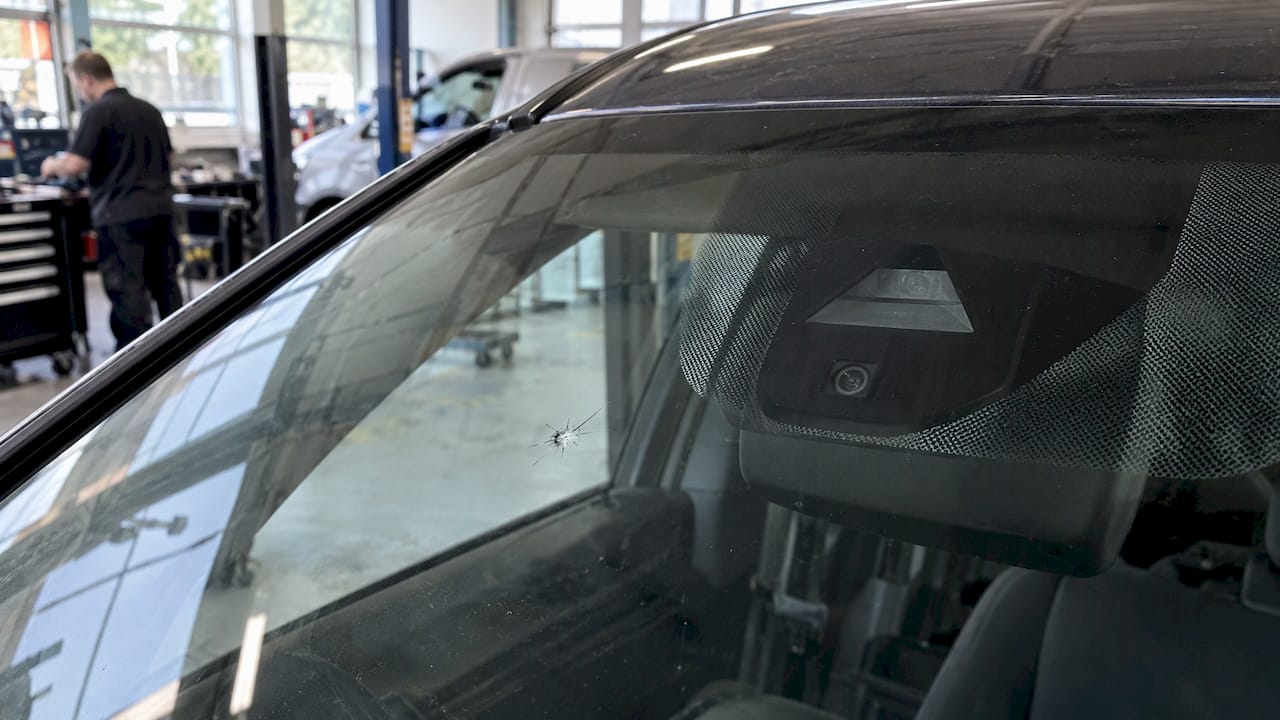
Voor ruitschade geldt vaak een eigen regeling. Een sterretje laten repareren bij een schadebedrijf dat de verzekeraar aanwijst is bij veel polissen gratis of goedkoop. Voor het vervangen van een hele ruit geldt meestal wel een eigen risico, ook als je verder een laag of geen eigen risico hebt gekozen. Bij moderne bedrijfsauto’s met camera’s achter de voorruit komt daar nog het kalibreren van rijhulpsystemen bij. Meer hierover lees je in onze artikelen over ruitschade aan een bedrijfsauto en over ruitschade aan een bestelauto.
Diefstal en inbraak
Voor diefstal van het voertuig, of van de inhoud van een bestelauto, kan een hoger eigen risico gelden. Soms hangt dat af van beveiligingseisen: een goedgekeurd alarmsysteem of volgsysteem kan het verschil maken tussen het standaardbedrag en een verhoogd eigen risico. Controleer of je bestelauto’s aan die eisen voldoen. Gereedschap en goederen in de auto vallen bovendien niet altijd onder de autoverzekering zelf.
Jonge of onervaren bestuurders
Veel verzekeraars rekenen een verhoogd eigen risico als de bestuurder jong is of nog maar kort een rijbewijs heeft. Voor een bedrijf met een wisselend team, uitzendkrachten of stagiairs achter het stuur is dit een post om goed te bekijken. Het verhoogde bedrag geldt meestal bovenop het gewone eigen risico.
Total loss
Is een voertuig total loss, dan keert de verzekeraar de waarde uit volgens de voorwaarden, en wordt het eigen risico daar meestal op in mindering gebracht. Hoe de waarde van een auto vóór en na de schade wordt bepaald, verschilt per land en per polis. Wie wil zien hoe zo’n berekening bij totaalschade in de praktijk is opgebouwd, met restwaarde en vervangingswaarde, ziet direct waarom een taxatie of dagwaarderegeling in je polis zoveel uitmaakt.
Wie betaalt het eigen risico bij schade
De hoofdregel is eenvoudig: het eigen risico geldt als de schade via jouw eigen dekking loopt. Dat is het geval bij schade die je bestuurder zelf veroorzaakt, en bij schade waarvan de veroorzaker onbekend blijft.
Schade door een ander
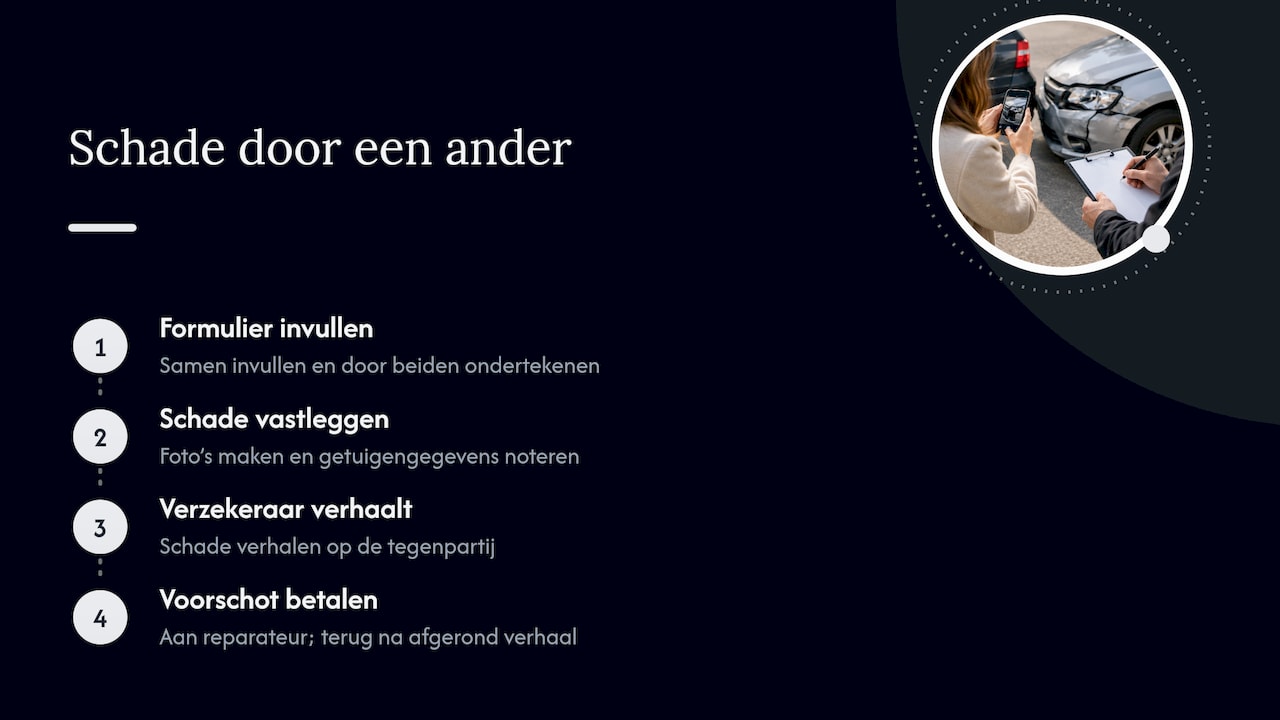
Is een andere partij aansprakelijk en verzekerd, dan verhaalt je verzekeraar de schade op de tegenpartij. Je betaalt dan in de regel geen eigen risico. Wel kan het gebeuren dat je het bedrag eerst voorschiet aan de reparateur en het later terugkrijgt zodra het verhaal rond is. Dat kan even duren, dus houd daar rekening mee in je liquiditeit.
De snelheid van dat verhaal hangt sterk af van hoe goed de schade is vastgelegd. Een volledig ingevuld en door beide partijen getekend Europees schadeaangifteformulier, foto’s van de situatie en gegevens van getuigen maken het verschil. Leg je medewerkers uit dat ze dat formulier altijd in de auto hebben en het ter plekke invullen.
Vandalisme of een onbekende dader
Is de dader onbekend, bijvoorbeeld bij een kras op de parkeerplaats of een aanrijding waarbij de ander doorrijdt, dan valt er niets te verhalen en betaal je meestal het eigen risico. Leasemaatschappij DirectLease beschrijft voor dit soort gevallen dat je aangifte doet en binnen 10 dagen meldt, met twee getuigenverklaringen, zodat een claim bij het Waarborgfonds kan worden ingediend. Ook als je zelf verzekerd bent, is snel melden en aangifte doen de basis.
Leaseauto’s in je wagenpark
Rijd je een deel van je wagenpark operational lease, dan regelt de leasemaatschappij vaak de verzekering en staat het eigen risico in je leasecontract. Leasemaatschappij LIZY geeft bijvoorbeeld aan dat bij iedere niet-verhaalbare schade direct het eigen risico wordt doorberekend, met het bedrag uit het contract. Heb je eigen auto’s en leaseauto’s door elkaar, zet dan beide eigen risico’s naast elkaar in je autoregeling, zodat je medewerkers weten wat geldt.
Eigen risico, premie en schadevrije jaren
Eigen risico en premie hangen direct samen. Kies je een hoger vrijwillig eigen risico, dan neem je een deel van het risico zelf en daalt de premie. Hoeveel korting dat oplevert, verschilt per verzekeraar en per wagenpark. Welke factoren verder meetellen, zoals het type voertuig, het gebruik en de regio, lees je in ons artikel over de premie van je wagenparkverzekering berekenen.
Minstens zo belangrijk is het effect op je schadevrije jaren. Een schade waarvoor je bestuurder schuld heeft, kost bij veel verzekeraars meerdere schadevrije jaren, ongeacht hoe klein het bedrag is. Een kleine schade claimen kan je daardoor jaren later nog geld kosten via een hogere premie. Er zijn ook regelingen die je beschermen: bij de wagenparkverzekering van a.s.r. geldt een no-blame, no-claim regeling, waarbij je je korting behoudt als de schade niet de (mede)schuld is van je bestuurder. Daar staat ook dat het eigen risico per wagenpark kan worden aangepast via een onafhankelijk adviseur.
Hoe die bonus-malus bij een wagenpark en bij losse bestelauto’s werkt, leggen we uitgebreid uit in schadevrije jaren en no-claim bij een wagenpark en schadevrije jaren bij een bestelauto.
Rekenvoorbeeld: welk eigen risico kan je bedrijf dragen
Een voorbeeld met ronde, verzonnen bedragen maakt de afweging concreet. Stel: een installatiebedrijf heeft acht bestelauto’s en had de afgelopen drie jaar gemiddeld vier kleine schuldschades per jaar, van parkeerdeuken tot een kapotte spiegel.
| Optie A: laag eigen risico | Optie B: hoger eigen risico | |
|---|---|---|
| Eigen risico per schade | € 250 | € 750 |
| Premiekorting per jaar (voorbeeld) | geen | € 1.200 |
| Zelf betaald bij 4 schades | € 1.000 | € 3.000 |
| Netto verschil | € 800 duurder |
In dit voorbeeld kost het hogere eigen risico per saldo geld, omdat de schadefrequentie hoog is. Bij een wagenpark met gemiddeld één schade per jaar draait de som om: dan bespaar je met optie B. Twee lessen:
- Reken met je eigen schadehistorie, niet met een gemiddelde. Haal de schadelijst van de afgelopen drie tot vijf jaar op.
- Tel de schadevrije jaren mee. Met een hoog eigen risico ben je eerder geneigd kleine schades zelf te betalen. Dat beschermt je no-claim, wat de rekensom weer anders maakt.
Vraag bij twijfel altijd een berekening van meerdere varianten op. Het verschil tussen twee niveaus eigen risico is per verzekeraar anders, en precies daar zit de winst.
Eigen risico doorbelasten aan medewerkers
Veel ondernemers vragen zich af of ze het eigen risico kunnen verhalen op de medewerker die de schade reed. Het arbeidsrecht beperkt hoe ver je schade op een werknemer kunt afwentelen, ook als dat in een autoregeling staat. Wil je een bijdrage vragen, leg dat dan vooraf schriftelijk vast en laat de regeling toetsen door een arbeidsjurist of je branchevereniging voordat je hem invoert.
Vaak werkt een positieve prikkel beter dan een boete: een schadevrij-bonus per kwartaal, een rijvaardigheidstraining voor nieuwe medewerkers of een vast aanspreekpunt dat schades met de bestuurder doorneemt. Minder schades betekent minder eigen risico en betere voorwaarden bij de volgende verlenging. Heb je personeel, kijk dan ook naar wat je verder moet regelen in ons stuk over een zakelijke verzekering met personeel.
Checklist: zo kies en controleer je het eigen risico
Gebruik deze punten bij een nieuwe polis, bij de jaarlijkse verlenging of wanneer je wagenpark groeit.
- Lees hoe het eigen risico wordt toegepast. Per voertuig, per gebeurtenis of per jaar? Staat dat niet duidelijk op het polisblad, vraag het na.
- Zoek de afwijkende bedragen op. Ruitschade, diefstal, jonge bestuurders, buitenland en total loss staan vaak in aparte artikelen van de voorwaarden.
- Vergelijk dekking per voertuig. Een nieuwe bestelauto met allrisk en een oudere auto met alleen WA vragen een andere afweging.
- Bepaal je buffer. Hoeveel kan je bedrijf in een slecht jaar zelf betalen zonder dat de liquiditeit in gevaar komt? Vermenigvuldig het eigen risico met je verwachte aantal schades.
- Kijk naar je schadehistorie. Veel kleine schades pleiten voor een lager eigen risico, weinig schades voor een hoger.
- Check de no-claimregeling. Geldt er een no-blame-regeling? Hoeveel schadevrije jaren kost een schuldschade?
- Controleer de leasecontracten. Daar staat een eigen risico dat los van je wagenparkpolis geldt.
- Leg de afspraken vast in een autoregeling, zodat iedere bestuurder weet wat te doen bij schade.
- Herzie het jaarlijks. Groeit je wagenpark of verandert het gebruik, dan verandert ook het optimale eigen risico.
Onze kijk op het eigen risico
Bij wagenparken zien we steeds hetzelfde patroon: ondernemers kiezen het eigen risico bij het afsluiten en kijken er daarna nooit meer naar. Terwijl het wagenpark groeit, er bestelauto’s bijkomen en er nieuwe medewerkers achter het stuur zitten.
Het eigen risico is geen vinkje, het is een keuze over hoeveel risico je bedrijf zelf draagt. Daarom bekijken we het altijd in samenhang met de dekking per voertuig, de no-claimregeling en je schadehistorie. Omdat we meer dan 66 verzekeraars vergelijken, kunnen we laten zien hoe verschillend verzekeraars daarmee omgaan, en welke combinatie van premie en eigen risico voor jouw wagenpark het gunstigst uitvalt.
Ons doel is simpel: je betaalt niet te veel premie en je staat bij een schade niet voor verrassingen. En als het misgaat, heb je één vast aanspreekpunt dat je bedrijf kent en dat 24/7 bereikbaar is.
Willem
Eigen risico laten afstemmen op je wagenpark
Wil je weten welk eigen risico bij jouw wagenpark past? Wij vergelijken voor je meer dan 66 verzekeraars en laten zien wat elk niveau eigen risico doet met je premie. Je kiest zelf: direct contact met een adviseur, of eerst een bedrijfsscan met onze AI-adviseur op basis van je activiteiten, branche en risico’s.

Bekijk onze zakelijke autoverzekeringen en bereken direct je premie, of laat je wagenpark meenemen in een pakketverzekering voor het mkb, zodat je al je bedrijfsverzekeringen op één plek hebt.
Veelgestelde vragen
Geldt het eigen risico per auto of voor het hele wagenpark?
Bij de meeste wagenparkpolissen geldt het eigen risico per voertuig en per schadegeval. Sommige polissen kennen een eigen risico per gebeurtenis of een jaar-eigen risico voor het hele wagenpark. Welke vorm voor jou geldt, staat in je polisblad of bijzondere voorwaarden.
Betaal ik eigen risico als iemand anders de schade veroorzaakt?
Meestal niet, als de tegenpartij aansprakelijk en verzekerd is. Je verzekeraar verhaalt de schade dan op die partij. Soms schiet je het eigen risico voor en krijg je het terug zodra het verhaal is afgerond.
Is een hoger eigen risico altijd voordeliger?
Nee, dat hangt af van hoe vaak je schade hebt. Een hoger eigen risico verlaagt de premie, maar bij veel kleine schades betaal je per saldo meer. Reken het door met je eigen schadehistorie.
Kan ik het eigen risico tussentijds aanpassen?
Bij veel verzekeraars kan dat, vaak per de volgende premievervaldatum. Een wijziging bij groei van je wagenpark of een veranderd gebruik is een goed moment om het eigen risico opnieuw te bekijken. Je adviseur kan dit voor je regelen.
Geldt er bij ruitschade een apart eigen risico?
Vaak wel. Reparatie via een door de verzekeraar aangewezen schadebedrijf is meestal voordelig of zonder eigen risico, terwijl voor vervanging van een ruit een apart bedrag geldt. Kijk in je voorwaarden welke regeling bij jouw polis hoort.
Bronnen
- a.s.r. Wagenparkverzekering: no-blame, no-claim en eigen risico
- DirectLease: eigen risico bij schade door een ander
- LIZY: schade melden en eigen risico