
3 oktober 2026
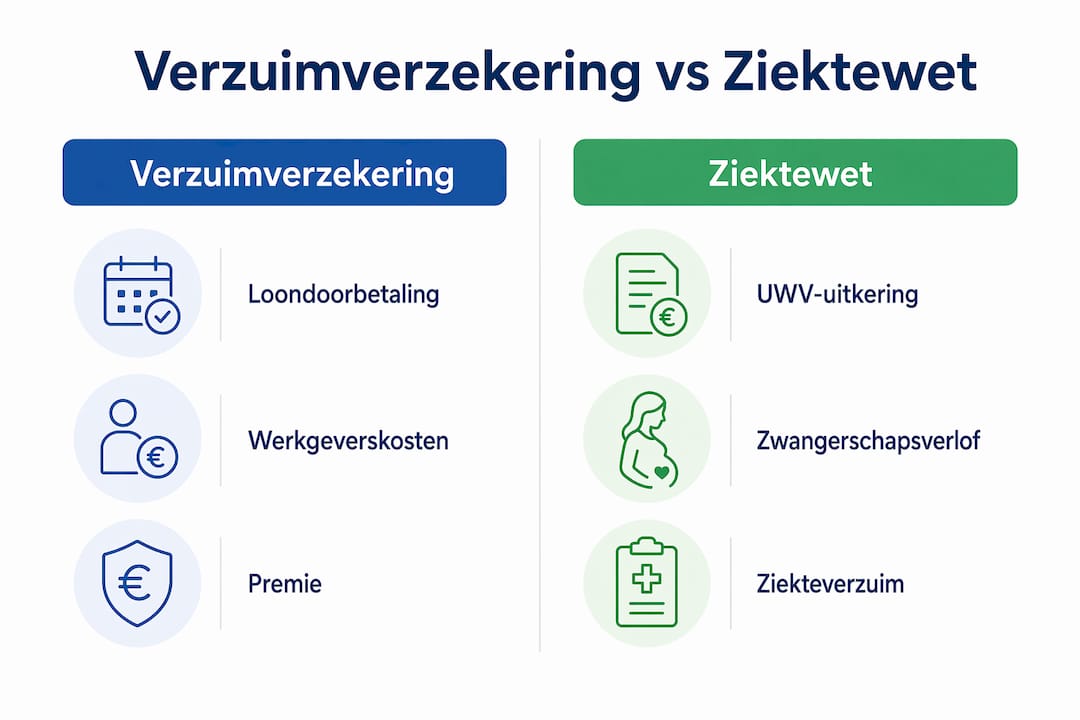
Een verzuimverzekering beschermt werkgevers tegen de kosten van loondoorbetaling bij ziekte, terwijl zwangerschapsverlof een wettelijk recht is waarbij werknemers verlof en uitkering ontvangen via het UWV. Voor Nederlandse ondernemers en zelfstandigen is de samenhang tussen verzuimverzekering en zwangerschapsverlof een onderschat risico. Fouten in registratie of administratie leiden direct tot onnodige loonkosten of sancties van het UWV. Deze gids legt uit hoe beide regelingen werken, waar de valkuilen zitten en hoe je als werkgever je bedrijf financieel beschermt.
Hoe dekt een verzuimverzekering kosten bij zwangerschapsverlof?
Een verzuimverzekering vergoedt de loonkosten die een werkgever maakt bij ziekte van een werknemer. De verzekering keert een percentage van het loon uit bij ziekte, doorgaans tussen 70% en 100%, afhankelijk van de polisvoorwaarden en de gekozen eigenrisicoperiode. Dat percentage bepaalt direct hoeveel financieel risico je als werkgever zelf draagt.
Bij zwangerschapsgerelateerd verzuim werkt de dekking anders dan bij reguliere ziekte. Bij zwangerschapsgerelateerde ziekte heeft de werkgever geen loondoorbetalingsplicht. Het UWV neemt die kosten over via een Ziektewetuitkering van 100% van het dagloon. De verzuimverzekering springt in voor het deel dat het UWV niet dekt, of voor de eigenrisicoperiode die aan het begin van het verzuim valt.
Wat dekt een verzuimverzekering bij zwangerschapsverzuim concreet?
- Loondoorbetaling tijdens de eigenrisicoperiode: de eerste 10 of meer werkdagen betaalt de werkgever zelf, afhankelijk van de gekozen wachttijd in de polis.
- Aanvulling boven de Ziektewetuitkering: als de cao of arbeidsovereenkomst een hogere loondoorbetaling verplicht dan 100% dagloon, dekt de verzekering het verschil.
- Reguliere ziekte naast zwangerschap: ziekte die geen verband houdt met de zwangerschap valt gewoon onder de standaarddekking van de verzuimverzekering.
- Administratieve begeleiding: veel verzekeraars bieden re-integratiediensten en arbobegeleiding als onderdeel van de polis.
Wat de verzuimverzekering niet dekt, is het zwangerschaps- en bevallingsverlof zelf. Werknemers hebben recht op minimaal 16 weken verlof met een uitkering van het UWV op 100% dagloon tot maximaal €256,54 per dag. Die uitkering loopt volledig via het UWV en staat los van de verzuimverzekering.
Pro-tip: Controleer bij het afsluiten van een verzuimverzekering altijd of de polis zwangerschapsgerelateerd verzuim expliciet uitsluit of juist meeneemt. Sommige polissen tellen dit verzuim mee in de schadelast, wat invloed heeft op je premie bij de volgende verlenging.
De premie voor verzuimverzekeringen ligt gemiddeld tussen 1,5% en 5% van de totale loonsom. Een hogere eigenrisicoperiode verlaagt de premie, maar vergroot het financiële risico bij langdurig verzuim. Voor kleine bedrijven met weinig personeel is een korte eigenrisicoperiode vaak verstandiger, juist omdat één zieke werknemer al een grote impact heeft.
Welke regels gelden bij ziekte tijdens zwangerschapsverlof?
Ziekte rondom zwangerschap kent specifieke wettelijke regels die werkgevers verrassen. De flexibiliseringsperiode is de periode van 6 tot 4 weken voor de uitgerekende datum. Wordt een werknemer ziek in deze periode, dan gaat het zwangerschapsverlof direct in en worden de ziektedagen afgetrokken van het bevallingsverlof. Dit is een administratieve valkuil die werkgevers regelmatig missen.
Hoe registreer je verzuim tijdens zwangerschap correct? Volg deze stappen:
- Stel vast of de ziekte verband houdt met de zwangerschap. De bedrijfsarts of arbodienst beoordeelt dit. Zwangerschapsgerelateerde ziekte valt onder de Ziektewet, reguliere ziekte niet.
- Meld zwangerschapsgerelateerde ziekte direct bij het UWV. De Ziektewetuitkering wordt aangevraagd via het werkgeversportaal van het UWV, binnen 6 weken na de ziekmelding.
- Registreer het verzuim apart in je personeelsadministratie. Werkgevers doen er goed aan zwangerschapsgerelateerd verzuim apart te registreren om verzuimcijfers en premies correct te beheren.
- Controleer of de flexibiliseringsperiode van toepassing is. Is de werknemer ziek tussen 6 en 4 weken voor de uitgerekende datum? Dan start het verlof automatisch en pas je de verlofregistratie aan.
- Bewaar alle documentatie. Noteer data, correspondentie met de bedrijfsarts en UWV-meldingen in het personeelsdossier. Dit beschermt je bij een eventuele controle of geschil.
Ziekte rondom zwangerschap kan leiden tot een Ziektewetuitkering zolang de ziekte verband houdt met de zwangerschap. Administratie en timing bepalen of je als werkgever recht hebt op die uitkering. Een fout in de timing van de melding kost je direct geld.
Pro-tip: Gebruik in je HR-systeem een aparte verzuimcode voor zwangerschapsgerelateerd verzuim. Zo houd je je algemene verzuimpercentage zuiver en voorkom je dat je verzekeraar dit verzuim meerekent bij de premiebepaling.
Zwangerschapsverzuim wordt vaak onterecht als regulier verzuim geregistreerd. Werkgevers dragen dan onnodig loonkosten, terwijl het UWV die kosten had moeten vergoeden. Correcte registratie is dus niet alleen een administratieve kwestie, maar een directe besparing.
Loondoorbetalingsplicht versus Ziektewetuitkering: wat is het verschil?
De keuze tussen loondoorbetaling door de werkgever en een Ziektewetuitkering via het UWV hangt af van de aard van het verzuim. De onderstaande tabel maakt het onderscheid concreet.
| Situatie | Wie betaalt? | Hoogte uitkering | Rol verzuimverzekering |
|---|---|---|---|
| Reguliere ziekte (geen zwangerschapsverband) | Werkgever, gedekt door verzuimverzekering | 70%–100% loon via polis | Dekt loonkosten na eigenrisicoperiode |
| Zwangerschapsgerelateerde ziekte | UWV via Ziektewet | 100% dagloon | Dekt eigenrisicoperiode en eventuele aanvulling |
| Zwangerschaps- en bevallingsverlof (16+ weken) | UWV via WAZO | 100% dagloon, max. €256,54 | Niet van toepassing |
| Ziekte tijdens flexibiliseringsperiode | UWV, verlof start direct | 100% dagloon | Niet van toepassing |
Het verschil heeft directe gevolgen voor je bedrijfskosten. Bij reguliere ziekte draait de werkgever op voor de loonkosten, met de verzuimverzekering als vangnet. Bij zwangerschapsgerelateerde ziekte neemt het UWV de kosten over, mits de werkgever tijdig en correct meldt.
Loondoorbetaling tijdens zwangerschap is vaak een valkuil voor werkgevers. Fouten leiden tot zware loonsancties van het UWV, naast de financiële risico’s die al bestaan. Een veelgemaakte fout is het niet aanvragen van de Ziektewetuitkering, waardoor de werkgever het loon volledig zelf betaalt terwijl het UWV dit had vergoed.
De invloed op je verzuimverzekeringspremie is ook reëel. Verzuim dat je als regulier verzuim registreert, telt mee in je schadelast. Een hoge schadelast leidt bij verlenging tot premie-opslag na verzuimmelding. Correct registreren van zwangerschapsverzuim houdt je schadelast zuiver en beschermt je premie.
Praktische adviezen voor werkgevers bij zwangerschapsverlof
Een goede aanpak van zwangerschapsverlof begint vóór de verlofperiode. Werkgevers die zich voorbereiden, voorkomen de meeste fouten en kosten. Hieronder staan de belangrijkste aandachtspunten.
- Kies een verzuimverzekering die past bij je personeelsomvang. Een passende verzuimverzekering voor het mkb heeft een eigenrisicoperiode die aansluit op je financiële buffer. Kleine bedrijven kiezen vaak voor een kortere wachttijd om grote uitschieters te vermijden.
- Schakel een arbodienst in. De arbodienst beoordeelt of ziekte verband houdt met de zwangerschap en begeleidt re-integratie. Zonder arbodienst loop je het risico dat je de Ziektewetuitkering misloopt. Lees meer over de beste verzuimverzekering en arbodienst kiezen.
- Respecteer de ontslagbescherming. Ontslagbescherming geldt vanaf de bekendwording van de zwangerschap en loopt door tot zes weken na terugkeer na het bevallingsverlof. Ontslag in deze periode is nietig, tenzij er een dringende reden is die niets met de zwangerschap te maken heeft.
- Bouw een goed personeelsdossier op. Documenteer alle afspraken, ziekmeldingen, UWV-correspondentie en re-integratiegesprekken. Ontslagbescherming vereist proactieve dossieropbouw en arbo-begeleiding om sancties te voorkomen.
- Controleer je cao-verplichtingen. Sommige cao’s verplichten een hogere loondoorbetaling dan de wettelijke minimums. Weet wat je polis dekt en wat je zelf moet aanvullen.
- Meld tijdig bij het UWV. De termijn van 6 weken voor de Ziektewetuitkering is hard. Te laat melden betekent dat je de uitkering misloopt en de loonkosten zelf draagt.
Een verzuimverzekering is niet verplicht, maar voor kleine en kwetsbare bedrijven is ze essentieel om financiële risico’s bij ziekte en zwangerschapsverlof te beperken. Eén langdurig zieke werknemer kan bij een bedrijf met vijf medewerkers al een ernstige financiële klap betekenen. De verzuimverzekering is dan het verschil tussen een beheersbaar probleem en een bedrijfscrisis.
Bekijk ook de wet- en regelgeving rondom verzuim voor een volledig overzicht van je verplichtingen als werkgever in Nederland.
Belangrijkste inzichten
Een verzuimverzekering dekt de loonkosten bij reguliere ziekte, terwijl zwangerschapsgerelateerd verzuim via het UWV loopt en correcte registratie het verschil maakt tussen onnodige kosten en volledige vergoeding.
| Punt | Details |
|---|---|
| Zwangerschapsverzuim loopt via UWV | Bij zwangerschapsgerelateerde ziekte betaalt het UWV 100% dagloon, niet de werkgever. |
| Meld binnen 6 weken bij UWV | Te late melding van zwangerschapsgerelateerde ziekte kost de werkgever de volledige Ziektewetuitkering. |
| Registreer verzuim apart | Gebruik een aparte code voor zwangerschapsverzuim om je premie en verzuimcijfers zuiver te houden. |
| Ontslagbescherming loopt door | Bescherming geldt vanaf bekendwording zwangerschap tot zes weken na terugkeer na bevallingsverlof. |
| Verzuimverzekering is niet verplicht, maar verstandig | Voor kleine bedrijven is de verzekering essentieel om financiële risico’s bij langdurig verzuim op te vangen. |
Wat ik werkgevers altijd vertel over zwangerschapsverzuim
Werkgevers onderschatten structureel hoe duur een fout in de registratie van zwangerschapsverzuim kan zijn. Ik zie het keer op keer: een medewerker meldt zich ziek, de werkgever registreert het als gewone ziekte, betaalt het loon door en vraagt nooit een Ziektewetuitkering aan. Het UWV had dat loon volledig vergoed. Die fout kost een mkb-ondernemer soms duizenden euro’s per geval.
Het tweede probleem is de flexibiliseringsperiode. Veel werkgevers weten niet dat ziekte tussen 6 en 4 weken voor de uitgerekende datum het verlof automatisch laat ingaan. Ze registreren het als ziekteverzuim, de verzuimverzekering telt het mee als schade, en bij de volgende verlenging stijgt de premie. Terwijl het verlof gewoon had moeten starten.
Mijn advies is concreet: investeer in een goede arbodienst die zwangerschapsgerelateerde ziekte correct beoordeelt, en zorg dat je HR-systeem een aparte code heeft voor dit type verzuim. Dat kost je misschien een dag werk om in te richten, maar het bespaart je jarenlang onnodige kosten en premieverhogingen.
Tot slot: een verzuimverzekering is geen luxe voor kleine bedrijven. Het is een financieel vangnet dat je beschermt op het moment dat je het minst kunt gebruiken dat een werknemer langdurig uitvalt. Kies een polis met een eigenrisicoperiode die past bij je cashflow, en laat je adviseren door iemand die meer dan 66 verzekeraars vergelijkt in plaats van je aan één aanbieder te binden.
— Willem
Verzuimverzekering vergelijken voor jouw bedrijf
Als ondernemer wil je weten dat je goed verzekerd bent voordat een medewerker uitvalt, niet erna. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en helpt je een verzuimverzekering kiezen die past bij je personeelsomvang, branche en financiële risico.

Of je nu een zzp’er bent met personeel of een mkb-bedrijf met tien medewerkers, de juiste dekking maakt het verschil bij zwangerschapsverlof, langdurige ziekte of re-integratieverplichtingen. Bekijk het volledige aanbod van zakelijke verzekeringen of vraag direct advies aan via het platform. Je krijgt één vast aanspreekpunt dat jouw situatie kent en je niet laat betalen voor dekking die je niet nodig hebt.
Veelgestelde vragen
Dekt een verzuimverzekering zwangerschapsverlof?
Een verzuimverzekering dekt het zwangerschapsverlof zelf niet, omdat het UWV die kosten vergoedt via de WAZO-uitkering. De verzekering dekt wel de eigenrisicoperiode bij zwangerschapsgerelateerde ziekte en eventuele aanvullingen boven de Ziektewetuitkering.
Wanneer vraag ik een Ziektewetuitkering aan bij zwangerschapsgerelateerde ziekte?
De Ziektewetuitkering vraag je aan via het werkgeversportaal van het UWV, binnen 6 weken na de ziekmelding. Te late aanvraag betekent dat je de uitkering misloopt en het loon zelf moet betalen.
Wat is de flexibiliseringsperiode bij zwangerschapsverlof?
De flexibiliseringsperiode loopt van 6 tot 4 weken voor de uitgerekende datum. Wordt een werknemer in deze periode ziek, dan gaat het zwangerschapsverlof direct in en worden de ziektedagen afgetrokken van het bevallingsverlof.
Hoeveel kost een verzuimverzekering gemiddeld?
De premie voor een verzuimverzekering ligt gemiddeld tussen 1,5% en 5% van de totale loonsom. De hoogte hangt af van de eigenrisicoperiode, de branche en de schadehistorie van het bedrijf.
Mag ik een zwangere medewerker ontslaan?
Ontslag is niet toegestaan vanaf het moment dat de werkgever op de hoogte is van de zwangerschap tot zes weken na terugkeer na het bevallingsverlof. Ontslag in deze periode is nietig, tenzij er een dringende reden bestaat die geen verband houdt met de zwangerschap.