

8 november 2026
Een bedrijfsaansprakelijkheidsverzekering kost voor de meeste zzp’ers en kleine mkb-bedrijven meestal een relatief lage maandelijkse premie, afhankelijk van omzet, branche en de gekozen verzekerde limiet. Grotere bedrijven met personeel of een hoger risicoprofiel betalen doorgaans hogere premies. De grootste prijsverschillen ontstaan door drie factoren: jaaromzet, sector en de hoogte van de dekking die je kiest. Wil je precies weten wat jouw situatie kost, dan is een premieberekening bij Zakelijkeverzekering de snelste manier om dat helder te krijgen.
Kort samengevat:
- De premie voor een bedrijfsaansprakelijkheidsverzekering hangt sterk af van omzet, branche en de gekozen verzekerde limiet; hogere risico’s leiden tot hogere premies.
- Sector en omzet bepalen het snelst de premie, waarbij fysiek werk en risico op schade de kosten aanzienlijk kunnen verhogen, vooral bij hogere limieten en meer personeel.
- Kleine ondernemers betalen meestal tussen enkele tientallen en enkele honderden euro’s per jaar, afhankelijk van risico’s en verzekeringsvoorwaarden, inclusief belasting.
- Een hogere eigen risico en het bundelen van polissen kunnen de premie verlagen zonder dat de dekking vermindert, mits goed afgestemd op het risicoprofiel.
- Het is niet wettelijk verplicht, maar voor veel opdrachtgevers en verhuurders wel verplicht gesteld, en het vermijden ervan kan leiden tot het missen van opdrachten.
Inhoudsopgave
- Wat bepaalt de premie van een bedrijfsaansprakelijkheidsverzekering?
- Drie praktijkvoorbeelden: dit betalen ondernemers echt
- Wat kost een AVB gemiddeld, inclusief assurantiebelasting?
- Zo verlaag je de premie zonder risico’s te lopen
- Is een bedrijfsaansprakelijkheidsverzekering verplicht in Nederland?
- Zo helpt Zakelijkeverzekering.nl bij het bepalen van je premie
- De valkuil die ik ondernemers steeds weer zie maken
- Bereken je premie direct bij Zakelijkeverzekering
- Bronnen
Wat bepaalt de premie van een bedrijfsaansprakelijkheidsverzekering?
Verzekeraars rekenen niet met een vast tarief. Ze bouwen de premie op uit een aantal knoppen die ze afzonderlijk bijstellen, en de optelsom daarvan bepaalt wat er op je factuur staat.
Omzet is de eerste schijf waarop verzekeraars kijken. Hoe hoger je jaaromzet, hoe groter het risico dat een schadeclaim ook groter uitpakt, en dus hoe hoger de premie. Een zzp’er met € 40.000 omzet betaalt aanmerkelijk minder dan een bedrijf met € 500.000 omzet, ook bij een vergelijkbare dekking.
Branche weegt minstens zo zwaar. Fysiek werk met machines, klanten op locatie of gevaarlijke stoffen levert een hogere risicoklasse op dan kantoorwerk. AVBgids laat zien dat sector en omzet de twee variabelen zijn waarmee verzekeraars het snelst schuiven, wat verklaart waarom een aannemer en een tekstschrijver met dezelfde omzet toch heel andere premies krijgen.
Andere factoren die meespelen:
- Verzekerde limiet: een dekking van € 1.250.000 kost minder dan € 2.500.000 per gebeurtenis.
- Eigen risico: een hoger eigen risico verlaagt de premie, omdat je zelf een deel van kleinere schades draagt.
- Personeel en onderaannemers: elke extra medewerker of ingehuurde kracht verhoogt het aantal momenten waarop iets fout kan gaan.
- Materiële risico’s: werk je met kostbare apparatuur of bij klanten thuis, dan stijgt de premie mee.
- Schadehistorie: eerdere claims duwen de premie omhoog, een schoon verleden werkt juist in je voordeel.
Pro-tip: Vraag bij de aanvraag altijd naar de invloed van certificeringen zoals VCA. Sommige verzekeraars geven korting als je preventiemaatregelen kunt aantonen, ook als zzp’er.
Drie praktijkvoorbeelden: dit betalen ondernemers echt
Cijfers worden concreter met een casus. Hieronder drie herkenbare profielen, gebaseerd op de premievariabelen die verzekeraars daadwerkelijk hanteren.
- Zzp’er in de bouw. Bij een gemiddelde omzet en een gangbare verzekerde limiet ligt de indicatieve premie meestal in een gematigd maandelijks bereik. De hogere prijs komt door het fysieke werk op locatie, waarbij schade aan eigendommen van derden reëel is.
- Nagelstudio. Een klein bedrijf met één of twee medewerkers en klantcontact in de zaak zelf betaalt doorgaans een relatief lage maandpremie. Het risico zit hier minder in fysieke schade en meer in letsel of allergische reacties tijdens behandelingen, wat vaak een aanvullende dekking vraagt.
- Freelance marketeer. Puur digitaal werk zonder klantbezoek of fysiek risico zorgt meestal voor een lage maandelijkse premie. Het grootste risico bij dit profiel ligt overigens niet bij de AVB, maar bij fouten in advies of content, waarvoor beroepsaansprakelijkheid relevanter is.
Het verschil tussen deze drie casussen zit precies in de factoren uit de vorige sectie: fysiek risico, klantcontact en omzet duwen de premie in verschillende richtingen. Wie zich herkent in casus één of twee, doet er goed aan de verzekerde limiet bewust te kiezen in plaats van standaard de laagste optie aan te vinken.
Wat kost een AVB gemiddeld, inclusief assurantiebelasting?
Op jaarbasis liggen de premies voor kleine ondernemingen meestal binnen een bepaalde bandbreedte, met hogere bedragen voor bedrijven met personeel of een verhoogd risicoprofiel. Deze ranges sluiten aan bij de indicaties die AVBgids publiceert voor de Nederlandse markt.
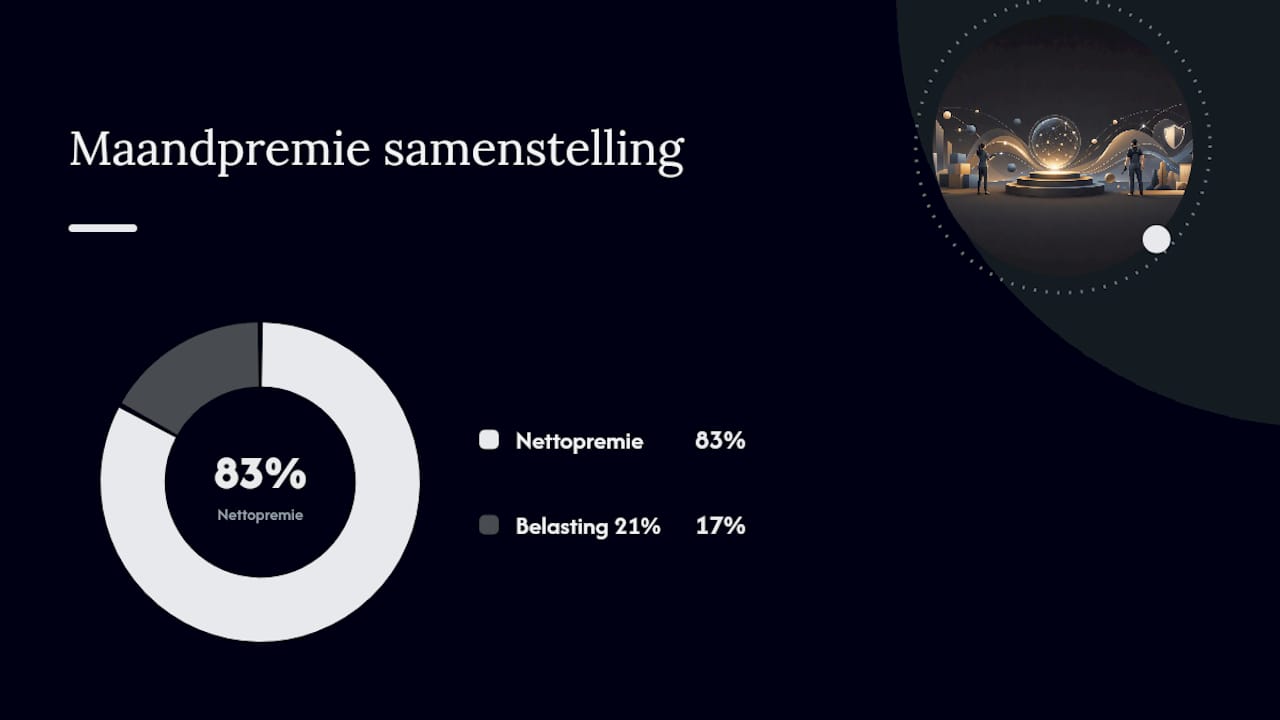
Op de factuur zie je een nettopremie en daarboven de wettelijke assurantiebelasting van 21%, die verzekeraars verplicht doorberekenen aan de klant. Dat betekent dat een nettopremie van € 20 per maand in werkelijkheid uitkomt op ongeveer € 24,20. Deze belasting geldt voor vrijwel alle schadeverzekeringen in Nederland en staat los van de risicobeoordeling van je bedrijf; het is puur een fiscale toeslag boven op de premie die de verzekeraar zelf berekent, zoals ook Ondernemersplein bevestigt.
Kies je voor maandbetaling in plaats van jaarbetaling, dan rekenen sommige verzekeraars een kleine termijntoeslag. Betaal je liever in één keer per jaar, dan bespaar je meestal een paar procent op de totale premie.
Zo verlaag je de premie zonder risico’s te lopen
Lagere kosten hoeven niet te betekenen dat je slechter verzekerd bent. De meeste besparingen zitten in slimmere keuzes, niet in minder dekking.
- Kies een passende limiet. De goedkoopste dekking is niet automatisch de beste keuze. Een te lage limiet betekent dat je bij een grote schadeclaim zelf het verschil moet bijleggen.
- Bundel je polissen. Combineer je AVB met bijvoorbeeld een rechtsbijstandverzekering of inventarisverzekering in één pakket. Verzekeraars geven regelmatig pakketkorting op gebundelde zakelijke verzekeringen.
- Documenteer preventie. Werkinstructies, certificeringen en veiligheidsprotocollen kunnen bij sommige verzekeraars leiden tot een lagere premie.
- Verhoog het eigen risico. Wie financiële ruimte heeft om kleinere schades zelf op te vangen, kan met een hoger eigen risico structureel minder premie betalen.
Pro-tip: Vraag niet alleen naar de premie, maar ook naar de polisvoorwaarden rond uitsluitingen. Een goedkope polis met veel uitsluitingen kan op de lange termijn duurder uitpakken dan een net iets duurdere polis met bredere dekking.
Een aparte overweging is bundeling met andere zakelijke verzekeringen, zeker als je toch al rechtsbijstand of een arbeidsongeschiktheidsverzekering overweegt.
Is een bedrijfsaansprakelijkheidsverzekering verplicht in Nederland?
Wettelijk verplicht is een AVB niet. In de praktijk is dat een ander verhaal: veel opdrachtgevers, verhuurders en aanbestedende partijen eisen contractueel dat je een AVB hebt afgesloten voordat je aan de slag mag, zoals Ondernemersplein bevestigt. Zonder polis loop je dan simpelweg opdrachten mis.
Verwar een AVB niet met beroepsaansprakelijkheid, die financiële schade dekt door fouten in advies of dienstverlening, of met werkgeversaansprakelijkheid, die specifiek geldt bij letsel van je eigen personeel. KVK wijst er terecht op dat deze eisen soms plotseling opduiken zodra je met een grotere klant werkt.
Aanvullende dekkingen die relevant kunnen zijn:
- Productaansprakelijkheid, als je fysieke producten verkoopt of levert.
- Bestuurdersaansprakelijkheid, bij bestuursfuncties in een BV of stichting.
- Milieuaansprakelijkheid, bij werk met stoffen die schade aan de omgeving kunnen veroorzaken.
Zo helpt Zakelijkeverzekering.nl bij het bepalen van je premie
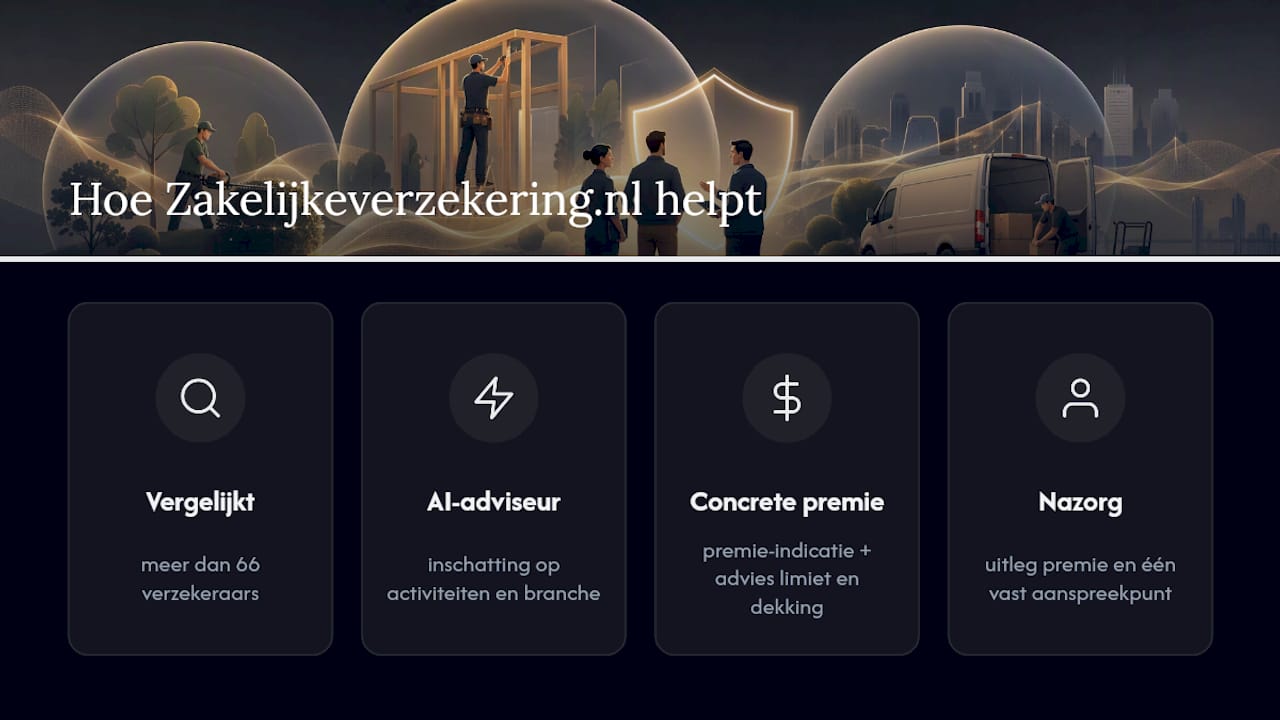
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en combineert dat met een AI-adviseur die op basis van je bedrijfsactiviteiten en branche een eerste inschatting maakt. Je krijgt geen kale premielijst, maar een concrete premie-indicatie plus advies over welke limiet en dekking bij jouw situatie past.
Wat dat in de praktijk oplevert: een duidelijke premieberekening, uitleg waarom die premie zo uitpakt, en één vast aanspreekpunt dat je bedrijf kent als er later iets verandert of als er schade ontstaat. Dat scheelt zoeken en vergelijken op je eigen houtje, en voorkomt dat je onbewust te weinig of te veel dekking afsluit.
De valkuil die ik ondernemers steeds weer zie maken
De grootste fout is niet te weinig premie betalen, maar kiezen voor de goedkoopste polis zonder de uitsluitingen te lezen. Ik zie ondernemers regelmatig achteraf ontdekken dat een specifiek risico in hun branche gewoon niet gedekt was. Doe eerst een korte risico-inventarisatie van je eigen werkzaamheden, vraag daarna een premieberekening aan, en vergelijk op dekking voordat je op prijs beslist.
— Willem
Bereken je premie direct bij Zakelijkeverzekering
Zakelijkeverzekering is het alternatief voor uren zelf offertes vergelijken: één premieberekening, gebaseerd op je eigen branche en omzet, met direct zicht op wat je écht gaat betalen inclusief assurantiebelasting. Je krijgt de keuze tussen een snelle AI-adviseur voor een eerste indicatie of een persoonlijk adviesgesprek als je vragen hebt over limieten, uitsluitingen of bundeling met andere polissen.

Het proces is simpel: je berekent eerst je premie op basis van je bedrijfsgegevens, bespreekt daarna eventuele twijfels in een adviesgesprek, en sluit de polis af zodra de dekking klopt met jouw risico’s. Wil je meteen zien wat een bedrijfsaansprakelijkheidsverzekering voor jouw bedrijf kost? Start de premieberekening voor je bedrijfsaansprakelijkheidsverzekering en weet binnen een paar minuten waar je aan toe bent.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.