

22 oktober 2026
Veel werkgevers denken dat hun standaard verzuimverzekering ook de financiële gevolgen van een arbeidsongeval opvangt. Dat is een kostbare misvatting. Een collectieve ongevallenverzekering dekt iets heel anders: het verzekert werknemers tegen de financiële gevolgen van blijvend letsel of overlijden door een ongeluk. In 2024 kregen 2,4% van de werknemers in Nederland te maken met een arbeidsongeval, en ruim 85.000 keer leidde dat tot meer dan vier dagen verzuim. Dit artikel legt uit wat u als werkgever precies moet weten, welke dekkingen echt belangrijk zijn, en hoe u dubbele kosten of gevaarlijke hiaten voorkomt.
Inhoudsopgave
- Wat is een collectieve ongevallenverzekering voor personeel?
- Welke risico’s dekt de collectieve ongevallenverzekering?
- Verschil tussen collectieve ongevallenverzekering en verzuimverzekering
- Praktische tips bij het afsluiten van een collectieve ongevallenverzekering
- Onze visie: wat werkgevers echt moeten weten over collectieve ongevallenverzekeringen
- Advies op maat en snel geregeld voor uw bedrijf
- Veelgestelde vragen over collectieve ongevallenverzekering personeel
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Dekking bij ongevallen | Een collectieve ongevallenverzekering biedt eenmalige uitkering bij overlijden of blijvend letsel van personeel. |
| Niet bedoeld voor regulier verzuim | Deze verzekering is er niet voor normale ziekte of langdurig verzuim, maar uitsluitend arbeidsgerelateerde ongevallen. |
| Verplicht of vrijwillig | In sommige branches is de dekking verplicht via de cao, in andere gevallen vrijwillig als extra arbeidsvoorwaarde. |
| Belang van bijpassende dekking | Een goede aansluiting op uw personeelsbestand en sectorale risico’s voorkomt over- of onderverzekering. |
| Let op psychisch letsel | Psychisch letsel speelt bij bijna een derde van alle ongevallen; controleer de polisvoorwaarden hierop. |
Wat is een collectieve ongevallenverzekering voor personeel?
Een collectieve ongevallenverzekering is een verzekering die een werkgever afsluit voor zijn gehele personeelsbestand. Alle medewerkers zijn dan automatisch meeverzekerd, zonder individuele medische acceptatie. Dat maakt het een laagdrempelige en efficiënte manier om personeel te beschermen.
De verzekering keert een bedrag uit als een werknemer door een ongeluk overlijdt of blijvend invalide raakt. Het gaat hier uitdrukkelijk om een plotseling, onverwacht en van buiten komend letsel. Denk aan een val van een steiger, een auto-ongeluk tijdens werktijd, of een ongeluk met een machine.
Wat dekt een collectieve ongevallenverzekering concreet?
- Overlijden door een ongeval
- Blijvende volledige of gedeeltelijke invaliditeit
- Tijdelijke arbeidsongeschiktheid (optioneel, afhankelijk van de polis)
- Medische kosten als gevolg van een ongeval (optioneel)
- In sommige polissen ook privéongevallen buiten werktijd
De collectieve ongevallenverzekering is nadrukkelijk geen vervanging voor een ziekteverzuimverzekering. Reguliere ziektes, burn-out of chronische aandoeningen vallen er niet onder. Dat onderscheid is cruciaal en wordt in de praktijk nog te vaak over het hoofd gezien.
“Een collectieve ongevallenverzekering is een secundaire arbeidsvoorwaarde die in sommige sectoren verplicht is via de cao. In de bouw, de daken- en gevelbranche, en delen van de agrarische sector geldt dit als standaardverplichting.”
Het controleren van uw cao is dan ook de eerste stap. Bekijk welke verzekeringen verplicht zijn in uw branche voordat u kiest.
Pro-tip: Heeft u zowel vaste medewerkers als uitzendkrachten in dienst? Controleer dan of de polis ook tijdelijke krachten en stagiairs meeverzekert. Veel standaardpolissen dekken alleen werknemers met een arbeidscontract bij u direct.
Naast de wettelijke verplichtingen is deze verzekering ook een krachtig instrument als werkgever in de arbeidsmarkt. Werknemers waarderen het als hun werkgever verder kijkt dan het wettelijk minimum. In combinatie met andere personeelsverzekeringen bouwt u aan een aantrekkelijk pakket secundaire arbeidsvoorwaarden.
Welke risico’s dekt de collectieve ongevallenverzekering?
Nu de basis helder is, kijken we naar de concrete dekkingen en bedragen. Want “een uitkering bij een ongeluk” klinkt vaag. In de praktijk zijn er vaste bedragen en berekeningssystematieken die werkgevers goed moeten begrijpen.
Standaarduitkeringen bij arbeidsongevallen
Veelgebruikte bedragen in collectieve polissen zijn:
- Overlijden: een eenmalige uitkering van €35.000 bij overlijden door een arbeidsongeval
- Blijvende volledige invaliditeit: een eenmalige uitkering tot €70.000
- Gedeeltelijke invaliditeit: een uitkering pro rata naar de mate van arbeidsongeschiktheid. Bij 50% invaliditeit ontvangt de werknemer dus €35.000
- Tijdelijke arbeidsongeschiktheid: sommige polissen keren een dagvergoeding uit per dag dat iemand niet kan werken
- Medische kosten: dekking voor behandelingskosten die niet door de zorgverzekering worden vergoed
| Type uitkering | Standaardbedrag | Bijzonderheden |
|---|---|---|
| Overlijden | €35.000 | Aan nabestaanden |
| Volledige invaliditeit | €70.000 | Bij 100% blijvende invaliditeit |
| Gedeeltelijke invaliditeit | Pro rata | Percentage van €70.000 |
| Tijdelijke invaliditeit | Dagvergoeding | Optioneel, niet standaard |
| Medische kosten | Variabel | Aanvullend te verzekeren |
Sommige werkgevers kiezen voor hogere verzekerde bedragen, gekoppeld aan het jaarsalaris van de werknemer. Dat is zinvol als uw medewerkers hogere inkomens hebben en de standaarduitkering niet genoeg is om hun financiële situatie te stabiliseren.
Beperkingen en uitzonderingen
Niet alles is gedekt. De meeste polissen sluiten de volgende situaties uit:
- Letsel door opzet of roekeloosheid van de werknemer zelf
- Ziektes en aandoeningen die geen directe externe oorzaak hebben
- Letsel als gevolg van alcohol of drugsgebruik
- Oorlogssituaties of terrorisme (soms apart te verzekeren)
- Psychisch letsel zonder aantoonbare fysieke oorzaak
Dat laatste punt vraagt om extra aandacht. Psychisch letsel komt voor bij zo’n 30% van de werknemers die een arbeidsongeval meemaken. Denk aan posttraumatische stressstoornis na een ernstig incident op de werkvloer. De dekking voor psychisch letsel verschilt sterk per polis. Controleer dit altijd expliciet in de polisvoorwaarden.
De dekking voor werknemersschade en uitkeringen hangt ook samen met uw aansprakelijkheid als werkgever. Als een werknemer letsel oploopt door een onveilige werksituatie waarvoor u verantwoordelijk bent, kan de werknemersschadeverzekering aanvullend een rol spelen.
De hoogste risico’s op arbeidsongevallen liggen in de landbouw en de bouw. In deze sectoren is de kans op ernstig letsel significant groter dan in kantooromgevingen. Dat heeft direct gevolgen voor de premie en de gewenste dekking.
Verschil tussen collectieve ongevallenverzekering en verzuimverzekering
Na inzicht in de dekking is het belangrijk het onderscheid te maken met een andere veelgebruikte verzekering: de verzuimverzekering. Werkgevers verwarren deze twee regelmatig, en dat kan leiden tot verkeerde keuzes of onverwachte financiële risico’s.
Wat dekt elk type verzekering?
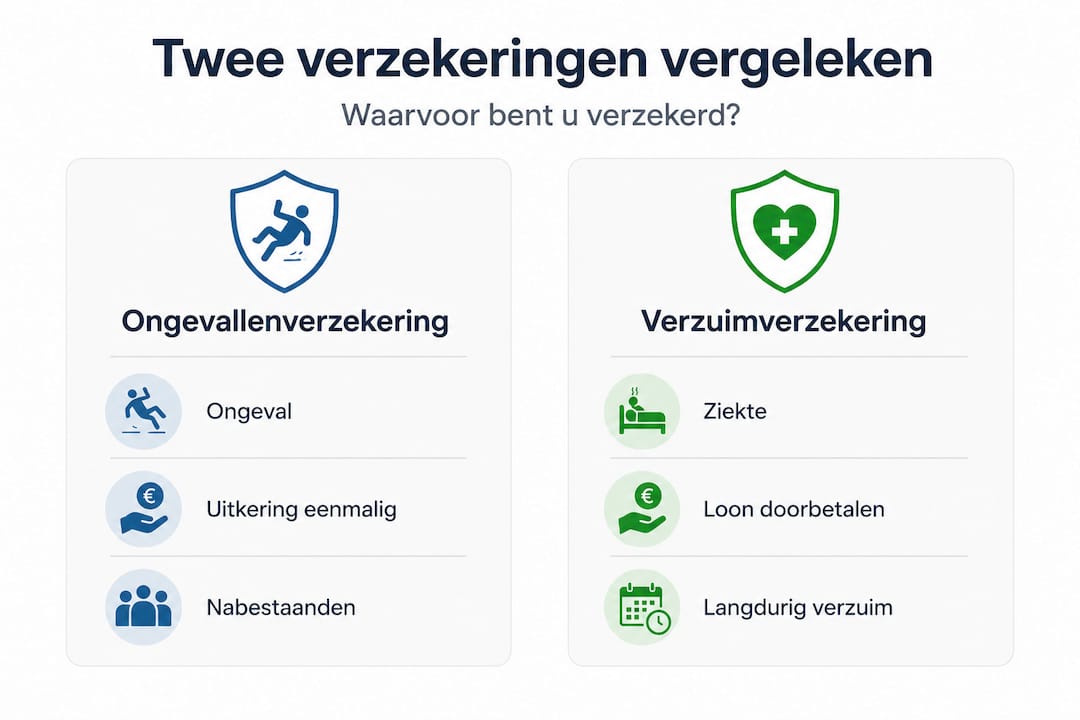
| Situatie | Collectieve ongevallenverzekering | Verzuimverzekering |
|---|---|---|
| Griep of verkoudheid | Niet gedekt | Wel gedekt |
| Burn-out | Niet gedekt | Wel gedekt |
| Gebroken been door val op werk | Wel gedekt | Wel gedekt (loondoorbetaling) |
| Overlijden door arbeidsongeval | Wel gedekt (eenmalig) | Niet gedekt |
| Blijvende invaliditeit | Wel gedekt (eenmalig) | Niet gedekt |
| Langdurige revalidatie | Niet standaard | Wel gedekt |
De verzuimverzekering is als werkgever verplicht relevant zodra u personeel in dienst heeft. U bent namelijk wettelijk verplicht tot twee jaar lang het loon door te betalen bij ziekte. Dit heet de loondoorbetalingsverplichting. Die loopt ook bij arbeidsongevallen, maar naast de uitkering van de ongevallenverzekering.
Loondoorbetaling en re-integratieplicht
Als een werknemer ziek of arbeidsongeschikt raakt door een ongeluk, moet u als werkgever:
- Het loon doorbetalen (minimaal 70% in het tweede jaar, in veel cao’s 100% in het eerste jaar)
- Actief werken aan re-integratie, ook als het een arbeidsongeval betreft
- Een re-integratiedossier bijhouden en een plan van aanpak opstellen
De eigen risicoperiode bij een zakelijke verzekering voor verzuim is doorgaans 2, 4, 8 of 13 weken. Hoe langer de eigen risicoperiode, hoe lager de premie maar hoe groter uw zelfgedragen risico bij kortdurend verzuim.
Bij de verzuimverzekering zijn er twee hoofdvarianten:
- Conventioneel: u betaalt een vaste premie en de verzekeraar vergoedt het loon van zieke werknemers boven de eigen risicoperiode
- Stop-loss: u draagt tot een bepaald percentage (vaak 10 of 15% van de loonsom) het verzuim zelf, en de verzekeraar dekt het meerdere
De verschillen tussen conventioneel en stop-loss zijn bepalend voor wat u betaalt en welk risico u zelf draagt. Een stop-loss variant is interessant voor bedrijven met een laag historisch verzuim. Maar als uw bedrijf een hoger verzuimrisico heeft, kiest u beter voor de zekerheid van een conventionele polis.
Wat dekt de verzuimverzekering dus niet?
- Eenmalige uitkeringen aan werknemers bij blijvend letsel
- Uitkeringen aan nabestaanden bij overlijden
- De financiële gevolgen van invaliditeit voor de werknemer zelf
Dit zijn precies de gaten die een collectieve ongevallenverzekering opvult. De twee verzekeringen zijn dan ook complementair. Ze overlappen elkaar slechts gedeeltelijk, namelijk bij de loondoorbetaling als gevolg van een arbeidsongeval.
Pro-tip: Controleer uw bestaande polissen op overlap en hiaten. Heeft u al een verzuimverzekering maar geen collectieve ongevallenverzekering? Dan mist u de eenmalige uitkeringscomponent voor blijvend letsel en overlijden. Heeft u het omgekeerde? Dan bent u niet gedekt voor de dagelijkse loondoorbetalingsverplichting.
Een overzicht van uw verzuimverzekering verplichtingen helpt u om te beoordelen welke combinatie van verzekeringen het beste past bij uw situatie als werkgever.
Praktische tips bij het afsluiten van een collectieve ongevallenverzekering
Nu het onderscheid helder is, zetten we praktische adviezen uiteen waar u als werkgever direct mee aan de slag kunt. Fouten bij het afsluiten kosten geld en leiden tot teleurstelling op het moment dat het er echt toe doet.
Stap-voor-stap aanpak bij het afsluiten
-
Controleer uw cao en sector. In sectoren als bouw, dakdekkers en agrarische bedrijven is een collectieve ongevallenverzekering verplicht. Dit staat beschreven in de sectorale cao. Controleer dit altijd als eerste stap.
-
Breng uw risicoprofiel in kaart. Een kantoorpersoneel heeft een totaal ander risicoprofiel dan medewerkers in de logistiek of de productie. De hoogste risico’s liggen in landbouw en bouw. Pas uw dekking hierop aan.
-
Definieer wie verzekerd zijn. Vallen uitzendkrachten, stagiairs en freelancers ook onder de polis? Zorg dat dit expliciet is vastgelegd. Onduidelijkheid hierover leidt bij schade tot conflict.
-
Vergelijk de maximumbedragen. De standaard €35.000 bij overlijden of €70.000 bij invaliditeit kan voor sommige functies te laag zijn. Overweeg een hogere verzekerde som op basis van jaarsalaris.
-
Let op het psychisch letsel beleid. Niet alle polissen dekken psychische gevolgen van een arbeidsongeval. Gezien het feit dat dit bij 30% van de gevallen speelt, is dit een relevant criterium bij het vergelijken.
-
Controleer de eigen risico bepalingen. Sommige polissen hebben een eigen risico per schade. Dat verlaagt de premie maar verhoogt uw kosten bij een claim.
-
Bereken de werkelijke kosten van verzuim. De kosten van verzuim gaan ver voorbij alleen het loon. Denk aan vervanging, productiviteitsverlies en administratieve lasten.
Aandachtspunten die werkgevers vaak vergeten:
- Meld het juiste aantal FTE’s. Te laag melden kan leiden tot onderverzekering en problemen bij een claim
- Geef de juiste functieomschrijvingen op. Zwaardere functies of functies met meer risico tellen zwaarder mee in de premiebepaling
- Controleer hoe de polis omgaat met loonsverhogingen of uitbreiding van personeel gedurende het jaar
- Lees de definitie van “arbeidsongeval” in de polisvoorwaarden. Niet elk incident kwalificeert automatisch als een ongeval in verzekeringstechnische zin
Pro-tip: Vraag altijd om een clausule die tijdelijke medewerkers en stagiairs automatisch meeverzekert vanaf de eerste werkdag. Veel werkgevers ontdekken te laat dat een stagiair die een ongeluk krijgt buiten de polis valt. Een simpele aanvulling in de polisvoorwaarden voorkomt dit probleem volledig.
Overweeg ook om de collectieve ongevallenverzekering te combineren met een werknemersschadeverzekering. Die verzekering dekt uw aansprakelijkheid als werkgever als een werknemer letsel oploopt door een situatie op het werk die u had kunnen voorkomen.
Onze visie: wat werkgevers echt moeten weten over collectieve ongevallenverzekeringen
In onze dagelijkse praktijk zien we twee typen werkgevers. De ene sluit uit angst een breed pakket af dat voor zijn branche nauwelijks relevant is. De andere doet niets en neemt onbewust een groot financieel risico. Beide situaties zijn vermijdbaar met de juiste informatie.
De meest gemaakte fout is het denken dat een verzuimverzekering alles afdekt. Een verzuimverzekering is puur bedoeld voor de loondoorbetalingsverplichting bij ziekte. Bij blijvende invaliditeit of overlijden door een arbeidsongeval keert die verzekering niets uit aan de werknemer of diens nabestaanden. Dat verschil heeft grote persoonlijke en juridische gevolgen.
Wat ons ook opvalt: psychisch letsel is een blinde vlek. Werkgevers in sectoren met hoog fysiek risico denken vaak alleen aan gebroken botten of ernstige verwondingen. Maar een werknemer die getuige is van een ernstig ongeluk op de werkvloer kan ook ernstig psychisch letsel oplopen. Dit speelt bij 30% van de gevallen en wordt structureel onderbelicht in gesprekken over verzekeringen.
Sectoroverschrijdende vergelijking is bovendien een onderschat instrument. Een bakkerij en een transportbedrijf hebben een fundamenteel ander risicoprofiel. Toch zien we regelmatig dat werkgevers een standaardpolis afsluiten die niet past bij hun specifieke situatie. Een kantooromgeving met vijftien medewerkers heeft echt andere behoeften dan een bouwbedrijf met vijftig mensen op de steiger.
Tot slot: eenvoud in het aanbod betekent niet automatisch passende dekking. Een goedkope polis met lage premies klinkt aantrekkelijk. Maar als bij een claim blijkt dat de definitie van “arbeidsongeval” heel smal is, of dat psychisch letsel expliciet is uitgesloten, heeft u geld betaald voor een product dat u niet beschermt.
Ons advies is helder: kijk kritisch naar uw eigen branche, uw personeelssamenstelling en uw bestaande verzekeringen. Vergelijk polissen niet alleen op premie, maar ook op wat er echt in de kleine lettertjes staat. Het nut van een collectieve ongevallenverzekering is groot, maar alleen als de polis aansluit bij uw werkelijke risico’s.
Advies op maat en snel geregeld voor uw bedrijf
Als werkgever wilt u niet uren zoeken naar de juiste verzekering. U wilt snel weten wat past bij uw bedrijf, uw sector en uw budget. Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars zodat u niet te veel betaalt en niet te weinig verzekerd bent.

Of u nu een collectieve ongevallenverzekering wilt berekenen voor een klein mkb-bedrijf of uw gehele pakket aan personeelsverzekeringen wilt herstructureren: onze adviseurs helpen u snel en persoonlijk verder. U krijgt één vast aanspreekpunt dat uw bedrijf kent. Vergelijk ook overige personeelsverzekeringen om uw personeel optimaal te beschermen zonder onnodige kosten.
Veelgestelde vragen over collectieve ongevallenverzekering personeel
Is een collectieve ongevallenverzekering verplicht voor mijn bedrijf?
In sommige sectoren zoals de bouw of de dakenbranche is een collectieve ongevallenverzekering verplicht via de cao. In andere branches is het optioneel maar wel sterk aanbevolen.
Welke uitkering krijgen mijn werknemers bij een ongeval?
De standaard uitkering is €35.000 bij overlijden en tot €70.000 bij blijvende volledige invaliditeit. Bij gedeeltelijke invaliditeit geldt een pro rata berekening op basis van het percentage arbeidsongeschiktheid.
Worden psychische klachten ook gedekt?
Psychisch letsel komt voor bij circa 30% van arbeidsongevallen, maar de dekking verschilt sterk per polis. Controleer altijd de polisvoorwaarden op dit punt voordat u tekent.
Wat is het verschil tussen een ongevallen- en een verzuimverzekering?
Een collectieve ongevallenverzekering keert een eenmalig bedrag uit bij blijvend letsel of overlijden door een ongeluk. Een verzuimverzekering dekt de loondoorbetaling bij reguliere ziekte en arbeidsongeschiktheid.
Hoe vaak komt een arbeidsongeval voor in Nederland?
In 2024 kregen 2,4% van de werknemers te maken met een arbeidsongeval. Circa 85.000 keer leidde dat tot vier dagen of meer verzuim, met aanzienlijke financiële gevolgen voor werkgevers.