

22 oktober 2026
Medewerkersverzekeringen zijn verzekeringen die ondernemers afsluiten om zichzelf en hun personeel te beschermen tegen financiële risico’s zoals arbeidsongeschiktheid en aansprakelijkheid. In de praktijk gaat het om twee hoofdcategorieën: de arbeidsongeschiktheidsverzekering (AOV) en de bedrijfsaansprakelijkheidsverzekering (AVB). Beide zijn geen luxe, maar een noodzaak voor elke ondernemer in Nederland die zijn bedrijf serieus neemt. KVK benadrukt dat ondernemers zelf verantwoordelijk zijn voor hun risicodekking, zeker nu wetgeving rond de AOV in 2026 verder wordt aangescherpt.
Welke soorten medewerkersverzekeringen zijn er?
Een medewerker verzekering is geen enkelvoudig product. Het is een verzamelnaam voor meerdere polissen die samen een dekkend beschermingsnet vormen voor ondernemer en personeel. De keuze hangt af van je bedrijfsvorm, het aantal medewerkers en de risico’s in jouw branche.
Arbeidsongeschiktheidsverzekering (AOV)
De AOV keert een maandelijks bedrag uit als je door ziekte of een ongeluk niet kunt werken. AOV-premie verlagen doe je door alleen het noodzakelijke inkomen te verzekeren en het eigen risico te verlengen. Dit is direct het meest effectieve middel om de kosten beheersbaar te houden. Voor zzp’ers en mkb-eigenaren is de AOV de meest persoonlijke polis in hun verzekeringsportefeuille.
Bedrijfsaansprakelijkheidsverzekering (AVB)
De AVB dekt schade die jij of je medewerkers veroorzaken tijdens werkzaamheden. Denk aan letselschade bij een klant, zaakschade aan apparatuur van een opdrachtgever of schade aan een bedrijfspand. AVB versus privéverzekering is een cruciaal onderscheid: schade tijdens zakelijke activiteiten valt nooit onder een privé-aansprakelijkheidsverzekering. Dit is een misverstand dat ondernemers jaarlijks duur komt te staan.
Aanvullende verzekeringen voor personeel
Naast de AOV en AVB zijn er aanvullende verzekeringen die werkgevers vrijwillig kunnen afsluiten voor hun medewerkers. Aanvullende personeelsverzekeringen zoals de verzuimverzekering, collectieve ongevallenverzekering en nabestaandenverzekering bieden extra zekerheid bovenop de wettelijke minimumvereisten. Ze verlagen de financiële last bij ziekte en ongevallen aanzienlijk.
De onderstaande tabel geeft een overzicht van de meest gebruikte medewerkersverzekeringen:
| Verzekering | Wat dekt het? | Verplicht? |
|---|---|---|
| AOV | Inkomensverlies bij ziekte of arbeidsongeschiktheid | Nee (wijziging in voorbereiding) |
| AVB | Schade aan derden tijdens bedrijfsactiviteiten | Nee, maar praktisch noodzakelijk |
| Verzuimverzekering | Loonkosten bij ziek personeel | Nee |
| Collectieve ongevallenverzekering | Letsel of overlijden medewerker door ongeluk | Nee |
| Nabestaandenverzekering | Uitkering aan nabestaanden bij overlijden medewerker | Nee |
Pro-tip: Sluit je een AOV af als zzp’er of mkb-eigenaar? Kies dan een langere wachttijd (eigen risicoperiode) van 30 tot 90 dagen om de maandpremie fors te verlagen. Combineer dit met een zakelijke spaarreserve voor de eerste weken zonder inkomen.
Wat zijn de wettelijke verplichtingen voor ondernemers?
De wettelijke verplichtingen rondom medewerkersverzekeringen in Nederland zijn verdeeld in twee groepen: verplichtingen voor werkgevers met personeel en de situatie voor zelfstandigen zonder personeel.
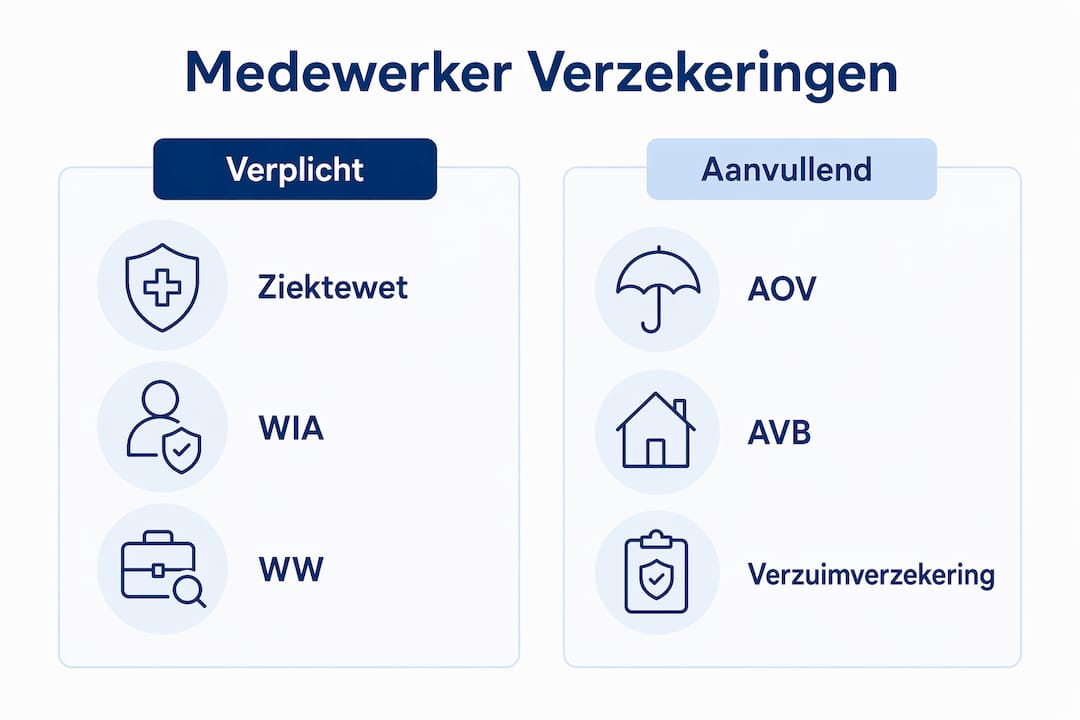
Voor werkgevers met personeel gelden de volgende verplichte werknemersverzekeringen:
- Ziektewet (ZW): Dekt loonbetaling bij ziekte van werknemers gedurende maximaal twee jaar.
- Wet werk en inkomen naar arbeidsvermogen (WIA): Beschermt werknemers die na twee jaar ziekte langdurig arbeidsongeschikt zijn.
- Werkloosheidswet (WW): Geeft werknemers recht op een uitkering bij ontslag.
Deze premies worden via de loonheffing afgedragen aan de Belastingdienst. Als werkgever betaal je hier automatisch aan mee. De Wet op de arbeidsongeschiktheidsverzekering regelt de verplichte dekking voor loontrekkenden en vormt de wettelijke basis voor deze bescherming.
Voor zelfstandigen ligt de situatie anders. Een AOV is nu niet verplicht, maar het kabinet werkt aan verplichte AOV voor ondernemers met een uitkering op maximaal minimumloonniveau. Dit betekent dat zzp’ers die nu niets regelen, straks mogelijk verplicht worden ingestroomd in een collectieve regeling met beperkte dekking. Wie nu zelf een AOV afsluit, heeft meer keuze in dekking en premie.
De AVB is wettelijk gezien niet verplicht. Toch eisen steeds meer opdrachtgevers een geldige AVB als contractvereiste voordat ze een opdracht gunnen. Zonder AVB verlies je dus niet alleen bescherming, maar ook opdrachten. Dat maakt de polis in de praktijk onmisbaar.
De risico’s van niets regelen zijn concreet: een schadeclaim van een klant kan oplopen tot tienduizenden euro’s. Zonder AOV betekent langdurige ziekte het einde van je bedrijf. Proactief handelen is de enige verstandige keuze.
Hoe kies je de juiste verzekering als ondernemer?
Het kiezen van de juiste medewerker verzekering vraagt om een systematische aanpak. Onderstaande stappen helpen je om de juiste keuzes te maken zonder te veel te betalen of onvoldoende gedekt te zijn.
-
Breng je risico’s in kaart. Stel jezelf de vraag: wat zijn de financiële gevolgen als ik morgen uitval? En wat als een medewerker schade veroorzaakt bij een klant? Deze twee vragen bepalen welke polissen prioriteit hebben.
-
Controleer je SBI-code. Verzekeraars gebruiken SBI-codes om premies en dekking te bepalen. Een mismatch tussen je werkelijke activiteiten en je geregistreerde SBI-code kan leiden tot volledige niet-dekking bij een schade. Controleer je KVK-registratie voordat je een polis aanvraagt.
-
Vraag een gezondheidsverklaring in. Bij een AOV-aanvraag is een gezondheidsverklaring verplicht. Bestaande aandoeningen kunnen leiden tot uitsluitingen of hogere premies. Hoe eerder je een AOV afsluit, hoe groter de kans op volledige dekking zonder uitsluitingen.
-
Vergelijk minimaal drie verzekeraars. Premiehoogte voor AVB hangt af van bedrijfsomvang, omzet en type beroep. Een loodgieter betaalt circa 500 euro per jaar, een coach circa 150 euro per jaar. Dit verschil laat zien hoe sterk branche en risicoprofiel de prijs bepalen.
-
Controleer contractuele eisen van opdrachtgevers. Lees je opdrachtovereenkomsten na op verzekeringsverplichtingen. Sommige opdrachtgevers eisen een AVB met een minimale dekking van één miljoen euro per gebeurtenis.
-
Pas het eigen risico aan op je financiële buffer. Een hoger eigen risico verlaagt de premie direct. Dit werkt alleen als je een zakelijke buffer hebt om de eerste periode zelf te overbruggen.
Pro-tip: Laat een onafhankelijke verzekeringsadviseur je SBI-code en polisvoorwaarden controleren voordat je tekent. Een fout in de omschrijving van je bedrijfsactiviteiten is de meest voorkomende reden voor afwijzing bij schade.
Verplichte werknemersverzekeringen versus aanvullende verzekeringen
Het onderscheid tussen verplichte en aanvullende verzekeringen voor personeel is voor veel werkgevers onduidelijk. Toch bepaalt dit onderscheid direct hoeveel financieel risico je als werkgever draagt.
De verplichte werknemersverzekeringen, de Ziektewet, WIA en WW, bieden een basisnet. Ze worden collectief gefinancierd via premies die je als werkgever afdraagt. De uitkeringen zijn echter gemaximeerd en dekken niet altijd het volledige loon van een zieke of arbeidsongeschikte medewerker. Dat betekent dat jij als werkgever het verschil moet bijpassen, tenzij je aanvullend verzekerd bent.
Aanvullende verzekeringen vullen dit gat. De verzuimverzekering vergoedt de loonkosten die je als werkgever doorbetaalt bij ziekte van een medewerker. De collectieve ongevallenverzekering keert uit bij letsel of overlijden door een bedrijfsongeval. De nabestaandenverzekering biedt financiële zekerheid aan het gezin van een medewerker die overlijdt.
| Verzekering | Type | Wie profiteert? |
|---|---|---|
| Ziektewet | Verplicht | Werknemer |
| WIA | Verplicht | Werknemer |
| WW | Verplicht | Werknemer |
| Verzuimverzekering | Aanvullend | Werkgever |
| Collectieve ongevallenverzekering | Aanvullend | Werknemer en werkgever |
| Nabestaandenverzekering | Aanvullend | Nabestaanden werknemer |
Een praktijkvoorbeeld maakt het verschil concreet. Stel: een medewerker valt twee jaar ziek uit met een salaris van 3.500 euro per maand. De Ziektewet dekt maximaal 70% van het dagloon. Jij betaalt als werkgever het eerste jaar 70% door, het tweede jaar ook. Zonder verzuimverzekering betaal je dit volledig uit eigen zak. Met een verzuimverzekering bij ziekte worden deze kosten grotendeels vergoed. De werkelijke kosten van ziekteverzuim lopen voor mkb-bedrijven snel op tot tienduizenden euro’s per jaar.
Belangrijkste inzichten
De juiste medewerker verzekering combineert verplichte werknemersdekking met aanvullende polissen die de financiële risico’s voor werkgever en personeel volledig afdekken.
| Punt | Details |
|---|---|
| AOV is nu niet verplicht | Maar toekomstige wetgeving dwingt zelfstandigen straks tot een collectieve regeling met beperkte keuze. |
| AVB is praktisch onmisbaar | Opdrachtgevers eisen steeds vaker een geldige AVB als voorwaarde voor samenwerking. |
| SBI-code bepaalt dekking | Een onjuiste SBI-code bij de KVK kan leiden tot volledige afwijzing van een schadeclaim. |
| Aanvullende verzekeringen vullen het gat | Verzuimverzekering en collectieve ongevallenverzekering beschermen de werkgever financieel bij ziekte of letsel. |
| Premie is stuurbaar | Eigen risico verhogen en alleen het noodzakelijke inkomen verzekeren verlagen de AOV-premie direct. |
Wat ik na jaren adviesgesprekken heb geleerd over medewerkersverzekeringen
Na honderden gesprekken met ondernemers valt één patroon op: de meeste problemen ontstaan niet door onwetendheid, maar door uitstelgedrag. Ondernemers weten dat ze een AOV of AVB nodig hebben. Ze regelen het alleen niet, totdat het te laat is.
Het meest hardnekkige misverstand is dat een privé-aansprakelijkheidsverzekering ook zakelijke schade dekt. Dat doet ze niet. Nooit. Een medewerker die per ongeluk een laptop van een klant beschadigt, valt volledig buiten de dekking van een privépolis. Dit kost ondernemers jaarlijks onnodig veel geld, terwijl een AVB voor de meeste branches betaalbaar is.
Wat ik ook zie: ondernemers die een AOV afsluiten op het moment dat ze al gezondheidsklachten hebben. Dan is het te laat voor volledige dekking. De gezondheidsverklaring sluit bestaande aandoeningen uit, soms voor altijd. Wie jong en gezond is, heeft de meeste onderhandelingsruimte bij een verzekeraar. Gebruik die positie.
Tot slot: wetgeving rond arbeidsongeschiktheid ontwikkelt zich snel. Goed verzekerd zijn vóór de verplichte AOV ingaat, geeft je meer keuzevrijheid en betere voorwaarden dan een collectieve regeling ooit zal bieden. Wacht niet op de overheid om dit voor je te regelen.
— Willem
Zo helpt Zakelijkeverzekering je verder
Als ondernemer wil je zeker weten dat je de juiste verzekeringen hebt, zonder te veel te betalen of iets te missen. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft persoonlijk advies dat past bij jouw bedrijf, branche en risicoprofiel.

Of je nu een AOV zoekt als zzp’er of een complete zakelijke verzekeringen portefeuille wilt opbouwen voor je mkb-bedrijf: Zakelijkeverzekering heeft een vast aanspreekpunt dat jouw situatie kent. Je kunt ook direct een AVB aanvragen of een adviesgesprek inplannen om binnen een dag duidelijkheid te krijgen over je dekking.
FAQ
Wat is een medewerker verzekering precies?
Een medewerker verzekering is een verzamelnaam voor polissen die ondernemers afsluiten om zichzelf en hun personeel te beschermen tegen risico’s zoals arbeidsongeschiktheid, aansprakelijkheid en verzuim. De bekendste voorbeelden zijn de AOV en de AVB.
Is een arbeidsongeschiktheidsverzekering verplicht voor ondernemers?
Een AOV is nu niet verplicht voor zelfstandigen in Nederland, maar het kabinet werkt aan wetgeving die zelfstandigen verplicht verzekerd maakt op minimumloonniveau. Wie nu zelf een AOV afsluit, heeft meer keuze in dekking en premie.
Wat dekt een bedrijfsaansprakelijkheidsverzekering wel en niet?
Een AVB dekt schade aan derden die ontstaat tijdens zakelijke activiteiten, zoals letselschade of zaakschade bij een klant. Schade door opzet, contractuele aansprakelijkheid of beroepsfouten valt doorgaans buiten de dekking van een standaard AVB.
Welke verzekeringen zijn verplicht voor werkgevers met personeel?
Werkgevers zijn verplicht premies af te dragen voor de Ziektewet, de WIA en de WW via de loonheffing. Aanvullende verzekeringen zoals de verzuimverzekering en collectieve ongevallenverzekering zijn niet verplicht, maar worden sterk aanbevolen.
Hoe beïnvloedt mijn SBI-code mijn verzekering?
Verzekeraars gebruiken de SBI-code uit het KVK-register om premies en dekking te bepalen. Een onjuiste of verouderde SBI-code kan ertoe leiden dat een schadeclaim volledig wordt afgewezen, omdat de werkelijke activiteiten niet overeenkomen met de verzekerde omschrijving.