

26 september 2026
Kort gezegd: een bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade aan spullen of personen die jij of je medewerkers veroorzaken. Een beroepsaansprakelijkheidsverzekering (BAV) dekt financiële schade die een opdrachtgever lijdt door een fout in je werk, advies of berekening. Dat klinkt als een subtiel onderscheid, maar het bepaalt volledig of een claim wel of niet vergoed wordt. Ondernemers met een fysieke werkplek of medewerkers beginnen doorgaans met een AVB. Zzp’ers en professionals die adviseren, ontwerpen of berekenen, hebben vrijwel altijd ook een BAV nodig. Ondernemersplein legt dit onderscheid helder vast, en Zakelijkeverzekering vergelijkt beide polissen bij meer dan 66 verzekeraars zodat je direct de juiste dekking vindt.
Inhoudsopgave
- Wat is een bedrijfsaansprakelijkheidsverzekering (AVB)?
- Wat is een beroepsaansprakelijkheidsverzekering (BAV)?
- Wat zijn de belangrijkste verschillen tussen AVB en BAV?
- Wat dekt een polis wel en niet?
- Wie heeft welke verzekering nodig?
- Is een BAV of AVB verplicht, en wanneer vragen opdrachtgevers erom?
- Welke vragen stel je aan je verzekeraar of adviseur?
- Wanneer heb je zowel AVB als BAV nodig?
- Hoe helpt Zakelijkeverzekering bij de keuze?
- Belangrijkste inzichten
- Wat ondernemers vaak over het hoofd zien
- Zakelijkeverzekering regelt het voor je
- Nuttige bronnen
Wat is een bedrijfsaansprakelijkheidsverzekering (AVB)?
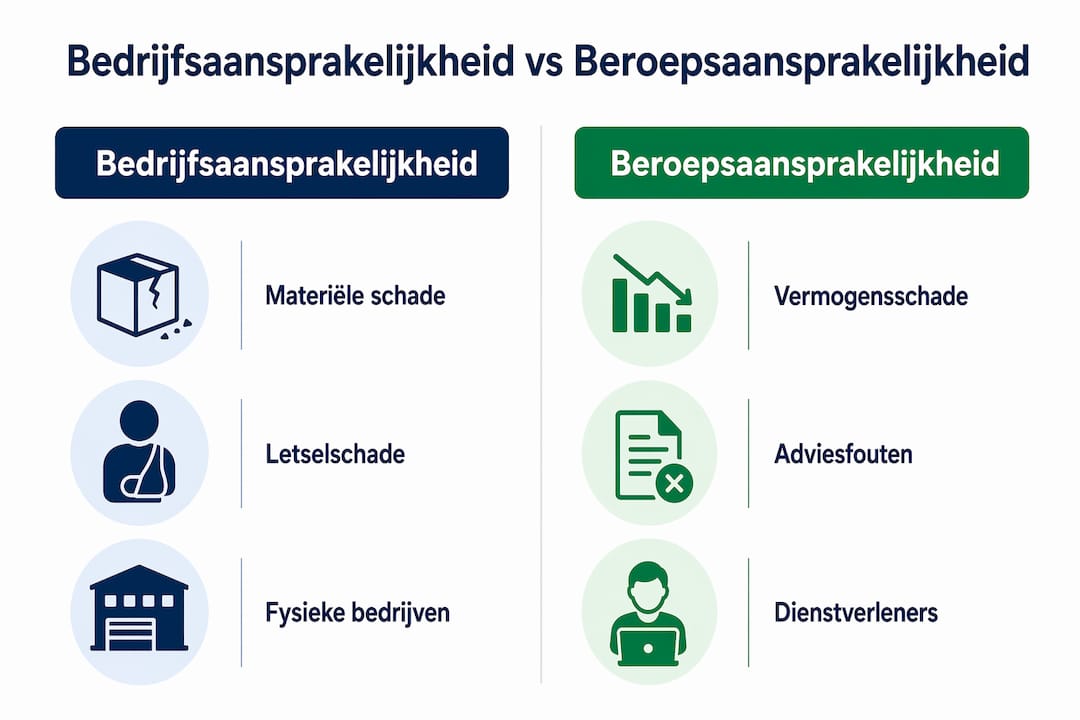
Een AVB vergoedt schade aan anderen die ontstaat door jouw bedrijfsactiviteiten. Denk aan materiële schade (kapotte of verloren eigendommen van derden) en letselschade (een bezoeker die zich bezeerd). De polis volgt de schade door bedrijfshandelingen, niet de inhoud van je werk.
Wat valt er typisch onder:
- Schade aan eigendommen van derden — je monteur stoot per ongeluk een dure monitor om bij een klant.
- Letselschade — een klant glijdt uit op een natte vloer in je winkel.
- Productaansprakelijkheid — een product dat je verkoopt of produceert veroorzaakt schade bij de eindgebruiker.
- Schade door werknemers — een medewerker beschadigt tijdens werkzaamheden de auto van een buurman.
- Rechtsbijstand bij aansprakelijkheidsclaims — juridische kosten als iemand je aanspreekt.
De AVB is breed en geldt voor vrijwel elke ondernemer met een fysieke bedrijfsvoering: winkeliers, aannemers, horecaondernemers, productiebedrijven. Wat de polis niet dekt, is de financiële schade die iemand lijdt omdat jij een fout hebt gemaakt in je vakinhoudelijke werk. Daarvoor bestaat de BAV.
Pro-tip: Controleer of je AVB ook productaansprakelijkheid meeverzekert. Dat is niet altijd standaard inbegrepen, maar voor producenten en importeurs is het een essentieel onderdeel van de bedrijfsaansprakelijkheidsverzekering.
Wat is een beroepsaansprakelijkheidsverzekering (BAV)?
Een BAV dekt vermogensschade: het financiële verlies dat een opdrachtgever lijdt doordat jij een beroepsfout hebt gemaakt. Geen gebroken laptop of gekneusd been, maar een verkeerde berekening, een fout in een adviesrapport of een programmeerfout die een systeem platlegt.
Concrete voorbeelden maken het verschil duidelijk:
- Een belastingadviseur geeft onjuist advies waardoor een klant te veel belasting betaalt en een boete krijgt.
- Een constructeur maakt een rekenfout in een bouwkundig ontwerp; de herstelkosten lopen in de tienduizenden euro’s.
- Een IT-ontwikkelaar levert software met een fout die een webshop drie dagen platlegt, met omzetverlies als gevolg.
In al deze gevallen is er geen fysieke schade. De schade is puur financieel en vloeit rechtstreeks voort uit een professionele fout. Dat is precies wat een AVB niet dekt.
Opdrachtgevers eisen een BAV steeds vaker als contractuele voorwaarde. Bemiddelingsbureaus en grotere opdrachtgevers nemen dit standaard op in hun inkoopvoorwaarden. Wie geen geldig polisblad kan tonen, loopt het risico de opdracht mis te lopen.
Beroepsorganisaties in sectoren als financiële dienstverlening, architectuur en juridische beroepen schrijven een BAV soms voor als lidmaatschapseis. Meer over wanneer dat speelt, staat verderop. Wil je direct weten wat een BAV voor jouw situatie kost? Zakelijkeverzekering helpt je bij het aanvragen van een beroepsaansprakelijkheidsverzekering.
Wat zijn de belangrijkste verschillen tussen AVB en BAV?
Het verschil zit in vier lagen. Elk punt bepaalt of een claim bij de ene of de andere polis terechtkomt.
- Soort schade — AVB vergoedt materiële schade (kapotte spullen) en letselschade (gewonde personen). BAV vergoedt vermogensschade: puur financieel verlies zonder fysieke oorzaak.
- Oorzaak van de schade — Bij AVB gaat het om een handeling of een product. Bij BAV gaat het om een fout in vakinhoudelijk werk: een advies, berekening, ontwerp of rapport.
- Typische beroepen — AVB past bij aannemers, winkeliers, horecaondernemers en producenten. BAV past bij adviseurs, architecten, IT-professionals, accountants en andere kenniswerkers.
- Polisvoorwaarden en meldplicht — AVB werkt vaak op basis van de gebeurtenis (occurrence): de schade moet zijn ontstaan tijdens de looptijd. BAV werkt vaak op claims-made-basis: de claim moet worden ingediend terwijl de polis loopt, ongeacht wanneer de fout is gemaakt. Let op retroactieve data en meldtermijnen.
| Kenmerk | AVB | BAV |
|---|---|---|
| Soort schade | Materiële schade en letselschade | Vermogensschade (financieel verlies) |
| Oorzaak | Bedrijfshandeling, product of medewerker | Beroepsfout, adviesfout, rekenfout |
| Typische gebruikers | Winkeliers, aannemers, producenten | Adviseurs, IT-professionals, architecten |
| Verplicht of geëist | Zelden wettelijk verplicht; soms contractueel | Soms wettelijk (financieel, juridisch); vaak contractueel geëist |
| Typische uitsluitingen | Opzet, contractuele boetes, beroepsfouten | Opzet, bekende fouten vóór ingangsdatum, materiële schade |
Een ondernemer met een winkel of bouwbedrijf neigt direct naar een AVB. Een zzp’er die uitsluitend advies geeft, heeft de BAV als prioriteit. Wie beide doet, heeft beide nodig.
Wat dekt een polis wel en niet?
Polissen lijken op elkaar maar zitten vol details die bij een claim het verschil maken. Typische dekkingen bij een AVB zijn schade aan eigendommen van derden, letselschade, productaansprakelijkheid en rechtsbijstandskosten bij aansprakelijkheidsclaims. Een BAV dekt doorgaans de vermogensschade van opdrachtgevers, juridische verdedigingskosten en soms ook schade door medewerkers die in jouw naam adviseren.
Veelvoorkomende uitsluitingen bij beide polissen:
- Opzet — bewust veroorzaakte schade is nooit gedekt.
- Contractuele boetes — een boeteclausule in een contract valt buiten de dekking.
- Bekende fouten — bij een BAV geldt: fouten waarvan je al wist vóór de ingangsdatum zijn uitgesloten.
- Beroepsactiviteiten bij AVB — een AVB dekt geen schade die voortkomt uit vakinhoudelijk werk; dat is het terrein van de BAV.
Drie polisbegrippen die je altijd moet begrijpen voordat je tekent:
Polislimiet — het maximumbedrag dat de verzekeraar uitkeert per claim en per jaar. Een te lage limiet kan betekenen dat je het resterende bedrag zelf betaalt.
Eigen risico — het bedrag dat je zelf draagt bij elke claim. Een hoger eigen risico verlaagt de premie, maar verhoogt je financiële blootstelling bij kleine schades.
Meldingsplicht — de termijn waarbinnen je een (mogelijke) claim moet melden. Te laat melden kan leiden tot verlies van dekking, ook als de schade zelf gedekt is.
Controleer altijd of “vermogensschade” of “beroepsfouten” expliciet in de polisomschrijving staan. Staat het er niet in, dan is de kans groot dat je BAV-risico’s draagt zonder dekking. Ondernemersplein adviseert ondernemers om polisbladen en voorwaarden kritisch te controleren en bij onduidelijkheid advies in te winnen.
Pro-tip: Vraag bij een BAV altijd naar de retroactieve datum. Die bepaalt hoe ver terug in de tijd een fout mag zijn gemaakt om nog gedekt te zijn. Bij een claims-made-polis is dit het meest kritieke getal in je contract.
Wie heeft welke verzekering nodig?
De keuze hangt af van wat je doet, niet van hoe je je bedrijf noemt. Vijf profielen die de meeste ondernemers herkennen:
Zzp’er met adviesrol (consultant, coach, financieel adviseur, tekstschrijver): vrijwel altijd een BAV. Je levert geen fysiek product; je levert kennis. Als die kennis fout is, is de schade financieel.
Bouw en ambacht (aannemer, installateur, schilder): AVB is de basis. Je werkt bij klanten thuis of op locatie, met gereedschap en materialen die schade kunnen veroorzaken. Geef je ook bouwkundig advies? Dan heb je aanvullend een BAV nodig.
Winkel en retail: AVB voor letsel- en zaakschade in de winkel en bij productaansprakelijkheid. Een BAV is zelden relevant tenzij je ook advies verkoopt.
IT-bedrijf en softwareontwikkelaar: bijna altijd beide. Je levert software (product, AVB-terrein) én je adviseert over implementatie en architectuur (BAV-terrein). De grens tussen product en dienst is hier dun.
Productleverancier of importeur: AVB met productaansprakelijkheid is verplichte kost. Als je ook specificaties of gebruiksadviezen geeft, overweeg dan een BAV.
Hybride gevallen zijn de norm, niet de uitzondering. Een architect die ook bouwdirectie voert, een accountant die ook interim-management doet: bij twijfel is het verstandig om beide polissen naast elkaar te leggen. Zakelijkeverzekering helpt bij dat vergelijk via een adviesgesprek zonder verplichtingen.
Brancheverenigingen stellen soms minimumeisen aan polislimieten. Controleer dit bij je eigen beroepsvereniging voordat je een offerte accepteert.
Is een BAV of AVB verplicht, en wanneer vragen opdrachtgevers erom?
Wettelijk verplicht zijn beide verzekeringen voor de meeste beroepen niet. Maar “niet verplicht” betekent niet “optioneel” als je wilt werken. Voor bepaalde beroepen zoals financieel adviseurs (Wft-vergunning), advocaten en architecten geldt een wettelijke of beroepsrechtelijke verplichting tot het hebben van een BAV.
Opdrachtgevers nemen een BAV-eis steeds vaker standaard op in hun inkoopvoorwaarden. Wie geen geldig polisblad met voldoende dekking kan tonen, krijgt de opdracht simpelweg niet. Verwerk verzekeringseisen daarom al in je offertes, zodat je niet voor verrassingen staat bij contractondertekening.
Wat opdrachtgevers in de praktijk vragen:
- Een polisblad met vermelding van de verzekerde som per aanspraak en per jaar.
- Soms een certificaat van verzekering (een beknopt bewijs dat de polis actief is).
- Minimumbedragen die variëren per sector: in de IT en consultancy liggen die vaak tussen € 250.000 en € 1.000.000 per aanspraak.
Onterechte of disproportionele eisen komen ook voor. Een kleine zzp’er die een minimumverzekerde som van € 2.500.000 moet aantonen voor een opdracht van € 5.000 is geen uitzondering. Beoordeel of de eis proportioneel is en bespreek dit zo nodig met je opdrachtgever.
Welke vragen stel je aan je verzekeraar of adviseur?
Een goede polis begint met de juiste vragen. Neem deze mee naar elk gesprek of offerteverzoek:
- Welke schadesoorten zijn gedekt en welke expliciet uitgesloten?
- Geldt de polis op occurrence-basis of claims-made-basis, en wat is de retroactieve datum?
- Wat is de polislimiet per aanspraak en per jaar, en is die voldoende voor mijn opdrachtgevers?
- Hoe hoog is het eigen risico en kan ik dat aanpassen?
- Binnen welke termijn moet ik een (mogelijke) claim melden?
- Zijn beroepsactiviteiten of advieswerkzaamheden expliciet uitgesloten bij de AVB?
- Dekt de BAV ook fouten van medewerkers of onderaannemers die in mijn naam werken?
- Kan ik voorbeelden krijgen van claims die zijn afgewezen en waarom?
Stappenplan voor de juiste keuze:
- Breng je risico’s in kaart: wat zijn de grootste financiële gevolgen als er iets misgaat?
- Controleer contracteisen van huidige en toekomstige opdrachtgevers.
- Vraag polisbladen op bij minimaal drie verzekeraars en vergelijk uitsluitingen, niet alleen premies.
- Laat een adviseur de kleine lettertjes doorlopen, met name de meldtermijnen en retroactieve data.
Pro-tip: Vraag de verzekeraar naar de procesgang bij een claim: wie handelt het af, hoe lang duurt het gemiddeld en wat moet je zelf aanleveren? Een polis die bij een claim traag of bureaucratisch werkt, is minder waard dan de premie suggereert. Meer praktische stappen vind je in de stap-voor-stap handleiding voor het aanvragen van een BAV.
Wanneer heb je zowel AVB als BAV nodig?
De twee polissen vullen elkaar aan. Ze overlappen niet, maar ze dekken samen het volledige aansprakelijkheidsrisico van een ondernemer die zowel fysiek als inhoudelijk werkt.
Situaties waarin beide polissen noodzakelijk zijn:
Bouwbedrijf met adviestak — je bouwt (AVB voor schade op de bouwplaats) én je geeft bouwkundig advies (BAV voor fouten in het ontwerp of de berekening). Een constructiefout die leidt tot herstelkosten is BAV-terrein; een medewerker die een raam ingooit is AVB-terrein.
IT-bedrijf met consultancywerk — je levert software en implementeert die bij klanten. Een bug in de software die data vernietigt, raakt de AVB. Een verkeerd advies over de architectuur dat leidt tot een dure migratie, raakt de BAV.
Accountant of adviseur met fysieke werkplek — je geeft advies (BAV) en ontvangt klanten op kantoor (AVB voor letsel of zaakschade bij een bezoek).
Begin altijd met de analyse van je grootste financiële risico. Voor de meeste kenniswerkers is dat een beroepsfout, niet een gebroken vaas. Voor de meeste ambachtslieden is het andersom. Wie beide risico’s draagt, heeft beide polissen nodig. Aanvullende dekkingen zoals bestuurdersaansprakelijkheid of een CAR-verzekering vallen buiten AVB en BAV; die vind je in het overzicht van overige bedrijfsverzekeringen.
Hoe helpt Zakelijkeverzekering bij de keuze?
Zakelijkeverzekering is een onafhankelijk platform dat specifiek voor Nederlandse ondernemers en zzp’ers is opgezet. Geen standaardpakket dat je zelf moet uitpluizen, maar persoonlijk advies op basis van jouw bedrijfsactiviteiten en risico’s.
Wat je er concreet aan hebt:
- Vergelijking van meer dan 66 verzekeraars — je ziet in één overzicht welke polissen passen bij jouw profiel en budget, zonder dat je zelf tien websites langs hoeft.
- Persoonlijk advies via een vaste adviseur — één aanspreekpunt dat jouw bedrijf kent en je helpt bij poliscontroles, wijzigingen en schademeldingen.
- AI-ondersteunde bedrijfsscan — op basis van je branche en activiteiten krijg je direct een eerste indicatie van welke verzekeringen relevant zijn.
- Hulp bij poliscontrole — al een polis? Zakelijkeverzekering controleert of je dekking nog klopt bij je huidige werkzaamheden en contracteisen.
Twijfel je of je AVB, BAV of beide nodig hebt? Plan een gratis adviesgesprek en krijg binnen één gesprek duidelijkheid.
Belangrijkste inzichten
Het verschil tussen AVB en BAV zit in de aard van de schade: wie materiële of letselschade veroorzaakt heeft een AVB nodig, wie financiële schade veroorzaakt door een beroepsfout heeft een BAV nodig.
| Punt | Details |
|---|---|
| AVB dekt fysieke schade | Materiële schade aan eigendommen en letselschade door bedrijfshandelingen of producten. |
| BAV dekt beroepsfouten | Financiële (vermogens)schade door onjuist advies, rekenfouten of ontwerpfouten. |
| Beide polissen bij gemengd werk | Ondernemers die zowel fysiek werken als adviseren, hebben doorgaans beide verzekeringen nodig. |
| Controleer contracteisen | Opdrachtgevers eisen steeds vaker een BAV-polisblad met minimumbedragen als contractvoorwaarde. |
| Zakelijkeverzekering vergelijkt | Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars en krijg je persoonlijk advies over AVB, BAV of beide. |
Wat ondernemers vaak over het hoofd zien
De meeste ondernemers die ik spreek, weten wel dat er zoiets bestaat als bedrijfsaansprakelijkheid en beroepsaansprakelijkheid. Waar het misgaat, is de aanname dat één polis genoeg is. Een zzp’er die zowel uitvoerend werk doet als advies geeft, denkt soms dat de AVB alles afdekt. Dat is niet zo. De AVB stopt precies waar de BAV begint.
Wat me ook opvalt: ondernemers letten bij het vergelijken van polissen te veel op de premie en te weinig op de uitsluitingen en meldtermijnen. Een goedkope polis die bij een claim een technische reden vindt om niet uit te keren, is geen besparing. Het is een risico dat je zelf draagt.
De norm voor professionele zorgvuldigheid stijgt bovendien. Maatschappelijke en juridische ontwikkelingen zorgen ervoor dat opdrachtgevers en rechters hogere eisen stellen aan wat een professional “had moeten weten”. Dat maakt een solide BAV-dekking relevanter dan vijf jaar geleden.
Mijn advies: begin met de vraag welk risico jou het meeste geld kost als het misgaat. Dat antwoord bepaalt welke polis prioriteit heeft.
Zakelijkeverzekering regelt het voor je
Wil je snel weten welke aansprakelijkheidsverzekering bij jouw bedrijf past en wat die kost? Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft je persoonlijk advies, zonder dat je zelf door stapels polisvoorwaarden hoeft te ploegen. Of je nu een AVB, een BAV of beide nodig hebt: je krijgt een helder overzicht en een eerlijke premievergelijking.
Bekijk het volledige aanbod van zakelijke verzekeringen of plan direct een gratis adviesgesprek. Binnen één gesprek weet je precies waar je staat.
Nuttige bronnen
- Ondernemersplein — Beroepsaansprakelijkheidsverzekering — officiële uitleg van de overheid over wat een BAV dekt en wanneer je die nodig hebt.
- Ondernemersplein — Bedrijfsaansprakelijkheidsverzekering — overheidstoelichting op AVB-dekking, inclusief voorbeelden van materiële en letselschade.
- Rabobank — Verschil beroeps- en bedrijfsaansprakelijkheid — praktische uitleg over wanneer welke polis van toepassing is, inclusief overzicht van aanvullende verzekeringen.
- Rabobank — Beroepsaansprakelijkheidsverzekering voor zzp’ers — informatie over opdrachtgeverseisen, polislimieten en wanneer een BAV commercieel noodzakelijk is.
- Universiteit Leiden — Duurzaamheid via aansprakelijkheid — academische achtergrond over de stijgende norm voor professionele zorgvuldigheid en de gevolgen voor aansprakelijkheid.
- Zakelijkeverzekering — AVB — productpagina met uitleg, voorbeelden en offertevergelijking voor de bedrijfsaansprakelijkheidsverzekering.
- Zakelijkeverzekering — BAV — productpagina voor de beroepsaansprakelijkheidsverzekering, inclusief hulp bij aanvragen.
- Zakelijkeverzekering — Adviesgesprek — direct een persoonlijk gesprek plannen voor polisadvies of een vergelijking op maat.