

7 november 2026
Je zakelijke verzekering wijzigen kan vrijwel altijd, en vaak moet het zelfs. Verandert er iets in je bedrijf, zoals je werkzaamheden, je omzet, je personeel, je adres of je rechtsvorm, dan geef je dat zo snel mogelijk door aan je verzekeraar of adviseur. Doe je dat niet, dan klopt je polis niet meer met je werkelijke risico en loop je kans dat een schade niet of maar deels wordt vergoed. In dit artikel lees je welke wijzigingen je doorgeeft, wanneer dat tussentijds kan, welke gegevens je nodig hebt en wat je controleert als de nieuwe polis binnen is.
Kort samengevat
- Geef elke wijziging in je bedrijf die je risico raakt direct door: nieuwe activiteiten, meer omzet of personeel, een ander adres, een nieuwe rechtsvorm of extra bedrijfsmiddelen.
- Je SBI-code bij de KVK telt mee: verzekeraars gebruiken die code voor premie en dekking, en nieuwe activiteiten meld je binnen een week bij de KVK.
- De meeste aanpassingen kunnen tussentijds. Je hoeft voor het doorgeven van een wijziging niet te wachten tot de verlengingsdatum.
- Wijzigt de verzekeraar zelf de premie of voorwaarden, dan moet hij dat tijdig en begrijpelijk melden en heb je in de regel het recht om op te zeggen.
- Controleer na elke wijziging het nieuwe polisblad: ingangsdatum, verzekerde activiteiten, verzekerde bedragen, eigen risico en premie.
Inhoudsopgave
- Wanneer pas je je zakelijke verzekering aan?
- Welke wijzigingen geef je door aan je verzekeraar?
- Tussentijds wijzigen of wachten tot de verlengingsdatum?
- Als de verzekeraar zelf iets wijzigt
- Zo geef je een wijziging door: stap voor stap
- Wat een wijziging doet met je premie, dekking en uitsluitingen
- Na de wijziging: dit controleer je
- Wijzigingen regelen met één vast aanspreekpunt
- Hoe wij naar wijzigingen kijken
- Veelgestelde vragen
- Bronnen
Wanneer pas je je zakelijke verzekering aan?
Een zakelijke verzekering is een momentopname. De verzekeraar heeft je premie en dekking berekend op basis van wat je bij het afsluiten hebt opgegeven: je branche, je activiteiten, je omzet, het aantal mensen dat voor je werkt en de waarde van je spullen. Zodra een van die dingen verandert, is het tijd om je polis te bekijken.
De situaties die we in de praktijk het vaakst zien:
- Je gaat ander of extra werk doen. Een schilder die ook gaat stuken, een webdesigner die hosting gaat aanbieden, een coach die nu ook trainingen op locatie geeft. Nieuw werk betekent vaak een nieuw risico.
- Je bedrijf groeit. Meer omzet, grotere opdrachten of opdrachtgevers die een hoger verzekerd bedrag eisen voor je aansprakelijkheid.
- Je neemt personeel aan. Van zzp’er naar werkgever is een grote stap. Je krijgt te maken met loondoorbetaling bij ziekte, werkgeversaansprakelijkheid en mogelijk een verzuimverzekering.
- Je verhuist of opent een tweede locatie. Een ander pand, een andere bouwaard of een andere buurt kan de premie voor inventaris en goederen veranderen.
- Je koopt nieuwe bedrijfsmiddelen. Een nieuwe machine, extra laptops, meer voorraad of een bedrijfsauto. Is je verzekerd bedrag niet mee gestegen, dan ben je mogelijk onderverzekerd.
- Je wijzigt je rechtsvorm. Van eenmanszaak naar bv, een vennoot erbij of juist eruit. Dan verandert ook wie de verzekeringnemer is.
- Je gaat digitaler werken. Een webshop, klantgegevens in de cloud, online betalingen: je cyberrisico neemt toe.
- Je werkt minder of stopt met een activiteit. Ook dan loont het om door te geven. Een te ruime dekking kost je onnodig premie.
Wijzigen gaat dus niet alleen over meer dekking. Soms past een lagere dekking of een ander eigen risico beter bij je bedrijf zoals het nu is.
Welke wijzigingen geef je door aan je verzekeraar?
Volgens het ondernemersplein van de overheid gebruiken verzekeraars je SBI-code om premie en dekking te bepalen. Vallen je werkzaamheden niet onder die code, dan kan het zijn dat je verzekering geen dekking biedt. Nieuwe activiteiten meld je daarom op twee plekken: via Mijn KVK en bij je verzekeraar.
De KVK is daar strikt in: wijzigingen in je bedrijfsactiviteiten geef je binnen 1 week online door. De KVK wijst er zelf op dat een verkeerde SBI-code kan leiden tot een verkeerde premie of dekking. Begin dus bij de KVK en geef daarna je verzekeraar of adviseur de nieuwe gegevens.
In dit overzicht zie je welke wijziging welke verzekering raakt:
| Wijziging in je bedrijf | Welke verzekering kijk je na | Waarom |
|---|---|---|
| Nieuwe of andere werkzaamheden | Bedrijfsaansprakelijkheid, beroepsaansprakelijkheid | Alleen verzekerde activiteiten zijn gedekt |
| Hogere omzet of grotere opdrachten | Aansprakelijkheid, rechtsbijstand | Premie en verzekerd bedrag hangen vaak af van omzet |
| Eerste of extra personeel | Verzuim, werkgeversaansprakelijkheid, ongevallen | Je draagt als werkgever nieuwe risico’s |
| Verhuizing of tweede locatie | Inventaris, goederen, pakketverzekering | Adres, pand en beveiliging bepalen het risico |
| Nieuwe machines, voorraad of apparatuur | Inventaris en goederen | Voorkomt onderverzekering |
| Nieuwe bedrijfsauto of bus | Autoverzekering, wagenpark | Elk voertuig moet verzekerd zijn voor het gebruik |
| Overstap naar bv of nieuwe vennoot | Alle polissen | De verzekeringnemer verandert |
| Webshop of meer klantdata | Cyberverzekering | Je digitale risico groeit |
| Minder werk of stoppen met een activiteit | Alle polissen | Voorkomt dat je te veel premie betaalt |
Naast deze risicowijzigingen zijn er administratieve wijzigingen: een nieuwe bedrijfsnaam, een nieuw rekeningnummer, een nieuw KVK-nummer of loonheffingennummer. In veel polisvoorwaarden staat dat je zulke wijzigingen zo snel mogelijk doorgeeft, vaak met een vaste termijn van bijvoorbeeld een maand. Welke termijn voor jou geldt, lees je in je eigen voorwaarden. Twijfel je of iets meetelt? Geef het dan gewoon door. Een wijziging die niets uitmaakt kost je niets, een wijziging die je vergeet kan je bij een schade veel kosten.
Werk je in een branche met een hoog risico, of verschuift je werk naar een andere branche, dan heeft dat vaak een duidelijk effect op je premie. Hoe dat werkt, lees je in ons stuk over de invloed van je branche op de premie.
Tussentijds wijzigen of wachten tot de verlengingsdatum?
Een wijziging in je bedrijf geef je door op het moment dat die plaatsvindt. Je wacht daarvoor niet tot de verlengingsdatum van je polis. De verzekeraar verwerkt de wijziging dan meestal per de datum waarop die ingaat en berekent de premie naar verhouding: een paar maanden de oude premie, daarna de nieuwe.
Voor andere aanpassingen hangt het af van je polis:
- Dekking uitbreiden kan bijna altijd tussentijds. Denk aan een hoger verzekerd bedrag, een extra module in je pakketverzekering of een nieuwe locatie op de polis.
- Dekking verlagen of een module schrappen kan vaak ook tussentijds, maar sommige verzekeraars doen dit alleen per de verlengingsdatum. Dat staat in je voorwaarden.
- Een verzekering helemaal beëindigen gaat volgens de opzegregels in je polis. Voor auto’s en verzuim hebben we daar aparte uitleg over: lees de opzegtermijn van een zakelijke autoverzekering en een verzuimverzekering correct opzeggen.
Wil je naar een andere verzekeraar omdat je nieuwe situatie daar beter past, dan is dat geen wijziging maar een overstap. Hoe je dat doet zonder dat er een gat in je dekking valt, lees je in zakelijke verzekering overstappen.
Als de verzekeraar zelf iets wijzigt
Wijzigen kan ook van de andere kant komen. De AFM legt uit dat een verzekeraar de voorwaarden mag wijzigen, maar dat tijdig moet doorgeven. Staat er een zogeheten en-bloc-clausule in je voorwaarden, dan kan de verzekeraar de premie of voorwaarden voor een hele groep verzekerden tussentijds en eenzijdig aanpassen. Je kunt de verzekering dan opzeggen. Biedt je voorwaarden die opzegmogelijkheid niet, dan kun je volgens de AFM een klacht indienen.
Ook bij de jaarlijkse verlenging mag een verzekeraar premie en dekking aanpassen. Het Kifid benadrukt dat de verzekeraar je daarover moet informeren en duidelijk moet uitleggen waarom de wijziging nodig is. Je hebt dan het recht om de verzekering per de verlengingsdatum op te zeggen.
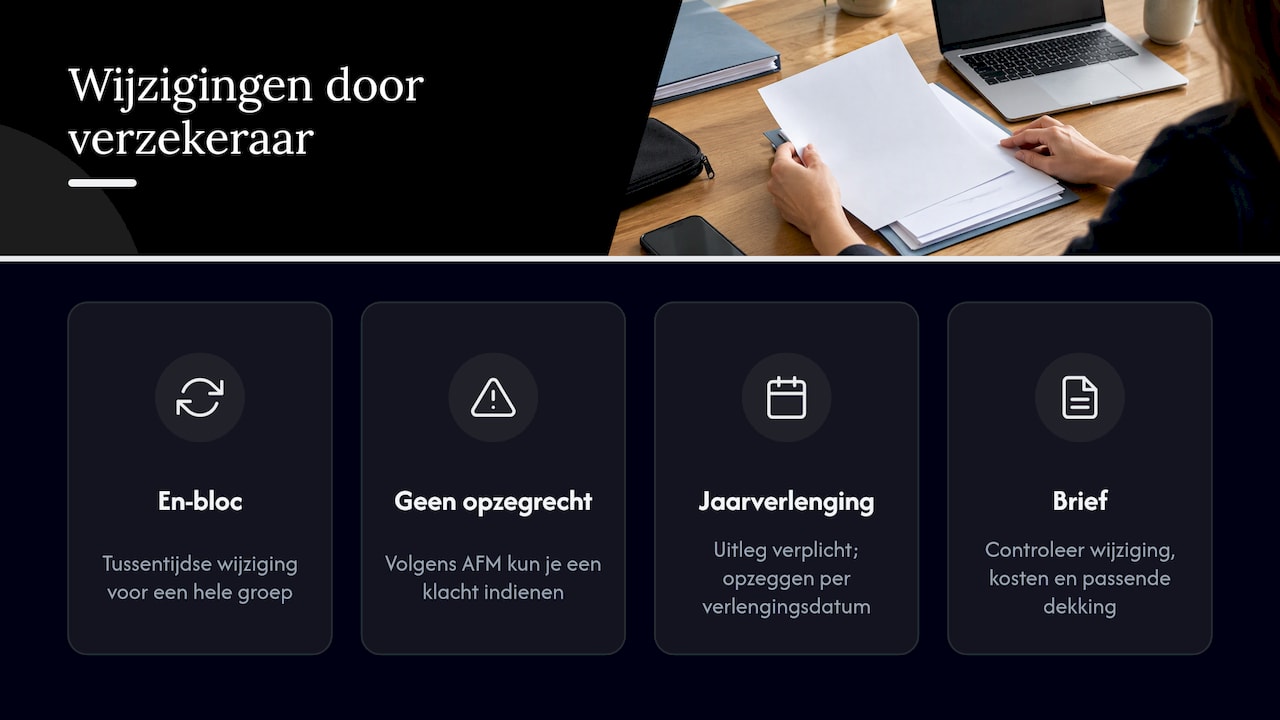
Krijg je zo’n brief, gooi hem dan niet ongelezen bij de administratie. Kijk wat er verandert, wat het je kost en of de dekking nog past bij je bedrijf. Dat is precies het moment om je polis naast andere opties te leggen.
Zo geef je een wijziging door: stap voor stap
- Leg vast wat er verandert en per wanneer. Schrijf de wijziging en de ingangsdatum op. Bij nieuwe activiteiten: wat ga je precies doen, voor welk type klant en met welke omzet verwacht je?
- Pas eerst je KVK-inschrijving aan. Gaat het om je activiteiten, adres of rechtsvorm, regel dat via Mijn KVK. Zo sluit je SBI-code aan op wat je verzekeraar te zien krijgt.
- Pak je polissen erbij. Kijk per verzekering wat er nu verzekerd is: omschrijving van je activiteiten, verzekerde bedragen, locaties en eigen risico. Ons stuk over wat er op een polis staat helpt je die gegevens te lezen.
- Geef de wijziging door aan je verzekeraar of adviseur. Dat kan meestal via een online formulier, per mail of telefonisch. Doe het bij voorkeur schriftelijk, zodat je kunt aantonen wanneer je het hebt gemeld.
- Beantwoord aanvullende vragen eerlijk en volledig. Bij een grotere risicowijziging stelt de verzekeraar soms nieuwe vragen, bijvoorbeeld over schades in het verleden of over beveiliging. Ga daar zorgvuldig mee om: wat je nu opgeeft, is de basis voor je dekking.
- Ontvang en controleer het nieuwe polisblad. Een wijziging is pas rond als je de bevestiging zwart op wit hebt. Bewaar het nieuwe polisblad bij je andere documenten.
Welke gegevens je klaarlegt
Hoe completer je aanvraag, hoe sneller de wijziging rond is. Zorg dat je dit bij de hand hebt:
- je polisnummer of polisnummers;
- je KVK-nummer en, als die is gewijzigd, je nieuwe SBI-code;
- een korte omschrijving van de wijziging en de ingangsdatum;
- bij nieuwe activiteiten: wat je doet, voor wie, en je verwachte omzet;
- bij personeel: aantal medewerkers, functies en de totale loonsom;
- bij inventaris, goederen of voertuigen: wat je hebt aangeschaft en de waarde, met aankoopbonnen of facturen;
- bij een verhuizing: het nieuwe adres, het type pand en de beveiliging;
- bij een nieuwe rechtsvorm: de gegevens van de nieuwe onderneming en wie de verzekeringnemer wordt.
Wat een wijziging doet met je premie, dekking en uitsluitingen
Een wijziging raakt drie dingen op je polis tegelijk. Het helpt om ze apart te bekijken.
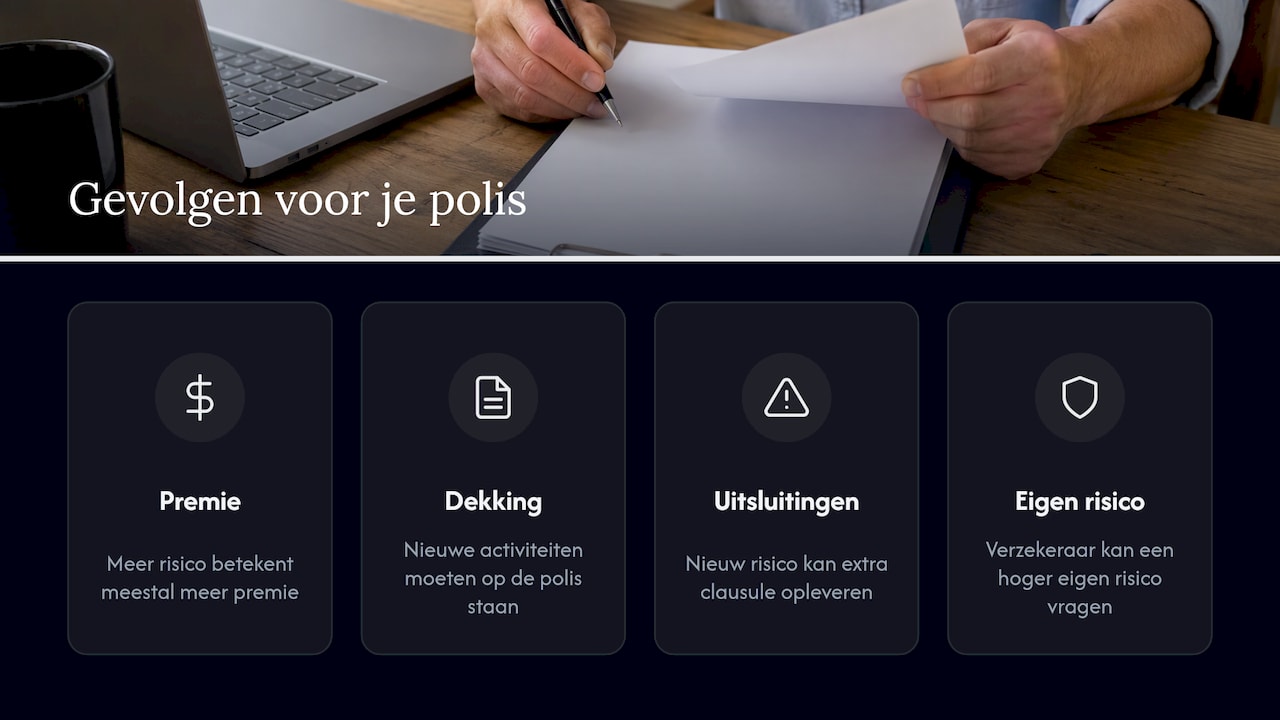
Premie. Meer risico betekent meestal meer premie, minder risico vaak minder. Omzet, loonsom, aantal voertuigen, waarde van je inventaris en je branche zijn typische rekenfactoren. Hoe die premie is opgebouwd, lees je in de betekenis van premie bij een zakelijke verzekering.
Dekking. Je verzekering dekt wat op je polis staat omschreven. Voeg je een activiteit toe, dan zorg je dat die in de omschrijving terechtkomt. Verhoog je je verzekerd bedrag, controleer dan of dat per gebeurtenis of per jaar geldt. Wie bijvoorbeeld een opdrachtgever heeft die een bepaald minimumbedrag voor beroepsaansprakelijkheid eist, ziet dat bedrag terug op het polisblad.
Uitsluitingen en eigen risico. Bij een nieuw risico kan een verzekeraar een extra clausule toevoegen, een hoger eigen risico vragen of een voorwaarde stellen, zoals een bepaald niveau van beveiliging. Lees die nieuwe teksten altijd. In polisvoorwaarden vergelijken leggen we uit waar je op let.
Een rekenvoorbeeld maakt het concreet. Stel: je bent zelfstandig installateur en gaat naast het aanleggen van elektra ook zonnepanelen op daken plaatsen. Je omzet stijgt en je werkt voortaan op hoogte. Voor je bedrijfsaansprakelijkheid betekent dat een nieuwe activiteit op de polis, waarschijnlijk tegen een andere premie. Je inventaris groeit door nieuw gereedschap en steigermateriaal. En misschien vraagt een opdrachtgever voortaan een hoger verzekerd bedrag. Eén wijziging in je bedrijf, drie aanpassingen op je polissen.
Na de wijziging: dit controleer je
Een nieuwe polis is pas goed als die klopt met wat je hebt doorgegeven. Loop deze punten na zodra je het nieuwe polisblad ontvangt:
- Ingangsdatum: gaat de wijziging in per de datum die jij hebt gevraagd?
- Verzekeringnemer en bedrijfsgegevens: naam, rechtsvorm, KVK-nummer en adres.
- Omschrijving van je activiteiten: staat je nieuwe werk er letterlijk in?
- Verzekerde bedragen: per gebeurtenis en per jaar, en passend bij de eisen van je opdrachtgevers.
- Eigen risico: is het gelijk gebleven of veranderd?
- Nieuwe clausules of uitsluitingen: wat is er toegevoegd en wat vraagt dat van jou?
- Premie: klopt het bedrag met wat je vooraf is genoemd, en hoe is de naverrekening over de lopende periode geregeld?
Klopt er iets niet, meld het dan meteen. Hoe eerder een fout op je polis wordt hersteld, hoe kleiner de kans dat je er bij een schade last van hebt.
Wijzigingen regelen met één vast aanspreekpunt
Bij Zakelijkeverzekering.nl krijg je één vast aanspreekpunt dat je bedrijf en je verzekeringen kent. Groeit je bedrijf, neem je personeel aan of ga je ander werk doen, dan kun je 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade. Wil je eerst zelf zien wat je nieuwe situatie betekent, dan maakt onze AI-adviseur op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan.

Omdat we onafhankelijk zijn en meer dan 66 verzekeraars vergelijken, kijken we bij een wijziging ook of je huidige verzekering nog de beste keuze is voor je nieuwe situatie. Bekijk ons overzicht van zakelijke verzekeringen of neem direct contact op met een adviseur.
Hoe wij naar wijzigingen kijken
De meeste ondernemers denken aan hun verzekering bij het afsluiten en bij een schade. Daartussen gebeurt het meeste: je bedrijf groeit, je werk verandert, je neemt iemand aan. Juist in die periode raakt een polis uit de pas met de praktijk.
Wij zien een wijziging daarom als een moment om je hele verzekeringspakket opnieuw te bekijken, niet als een formulier dat je even invult. Een nieuwe activiteit raakt vaak meer dan één polis. Wie personeel aanneemt, heeft niet alleen met verzuim te maken maar ook met aansprakelijkheid en ongevallen. Wie een webshop start, heeft er een cyberrisico bij.
Daarom werken we met een vast aanspreekpunt. Wie je bedrijf kent, ziet sneller wat een wijziging voor je betekent, en jij hoeft je verhaal niet steeds opnieuw te vertellen. En omdat we meer dan 66 verzekeraars vergelijken, kunnen we bij elke wijziging kijken of je huidige verzekeraar nog de beste premie en voorwaarden biedt voor wie je nu bent. Zo betaal je niet te veel en ben je niet te weinig verzekerd.
Ons advies: geef wijzigingen vroeg door, liever een keer te vaak dan te laat, en laat je polis minstens één keer per jaar naast je bedrijf leggen.
Willem
Veelgestelde vragen
Kost het geld om mijn zakelijke verzekering te wijzigen?
Dat hangt af van de verzekeraar en de wijziging. Meestal verandert vooral je premie: die gaat omhoog als je risico groeit en kan omlaag als je risico kleiner wordt. Of er administratiekosten gelden, staat in de voorwaarden van je verzekeraar.
Wat gebeurt er als ik een wijziging niet doorgeef?
Dan klopt je polis niet meer met je werkelijke risico. Bij een schade die voortkomt uit niet gemelde werkzaamheden kan de verzekeraar de vergoeding beperken of weigeren. Volgens de overheid kan je verzekering geen dekking bieden als je werk niet onder je SBI-code valt.
Moet ik eerst de KVK of eerst mijn verzekeraar informeren?
Gaat het om je bedrijfsactiviteiten, adres of rechtsvorm, pas dan eerst je inschrijving via Mijn KVK aan. Voor activiteiten geldt een termijn van een week. Geef daarna dezelfde gegevens door aan je verzekeraar of adviseur, zodat beide met elkaar overeenkomen.
Kan ik mijn verzekering opzeggen als de verzekeraar de premie verhoogt?
Bij een verhoging op de verlengingsdatum heb je het recht om per die datum op te zeggen, en de verzekeraar moet de verhoging duidelijk uitleggen. Bij een tussentijdse verhoging via een en-bloc-clausule kun je ook opzeggen. Regel een nieuwe verzekering voordat de oude stopt, zodat je geen dag onverzekerd bent.
Kan ik een zakelijke verzekering op een andere naam zetten?
Bij een nieuwe rechtsvorm of bedrijfsovername verandert de verzekeringnemer. Dat geef je door als wijziging, waarna de verzekeraar beoordeelt of de polis kan worden overgezet of dat er een nieuwe polis nodig is. Controleer daarna of naam, KVK-nummer en rechtsvorm op het polisblad kloppen.
Bronnen
- Arrange business insurance – Business.gov.nl
- Bedrijfsactiviteit aanpassen of toevoegen – KVK
- Waar moet je op letten? – AFM
- Nieuwe verzekeringspolis met (veel) hogere premie – Kifid