

26 september 2026
Een verzuimverzekering is een zakelijke verzekering die werkgevers beschermt tegen de financiële gevolgen van loondoorbetaling bij ziekte van werknemers. Nederlandse werkgevers zijn wettelijk verplicht om bij ziekte minimaal 70% van het loon door te betalen gedurende maximaal 104 weken, conform de Wet Verbetering Poortwachter. Die verplichting kan een bedrijf flink raken, zeker als meerdere medewerkers tegelijk uitvallen. Een verzuimverzekering dekt dit risico af en biedt daarnaast ondersteuning via een arbodienst en casemanagement voor snelle re-integratie.
Wat is een verzuimverzekering precies?
Een verzuimverzekering, ook wel ziekteverzuimverzekering genoemd, vergoedt de loonkosten die een werkgever maakt wanneer een werknemer ziek thuiszit. De verzekeraar neemt het financiële risico over zodra de eigenrisicoperiode voorbij is. Naast loondoorbetaling dekt de verzekering doorgaans ook arbodienstverlening, casemanagement en re-integratiebudgetten.
De Wet Verbetering Poortwachter legt werkgevers niet alleen een loondoorbetalingsverplichting op, maar ook een actieve re-integratieplicht. Dat betekent dat een werkgever moet meewerken aan het herstel en de terugkeer van de zieke medewerker. Een goede verzuimverzekering ondersteunt dit proces structureel, van de eerste ziekmelding tot de terugkeer op de werkvloer.
Ziekteverzuim kost werkgevers gemiddeld 360 tot 400 euro per dag door loondoorbetaling en bijkomende kosten. Bij langdurig verzuim lopen die kosten snel op tot tienduizenden euro’s per medewerker. Een verzuimverzekering maakt die kosten voorspelbaar en beheersbaar.
Hoe werkt een verzuimverzekering precies?
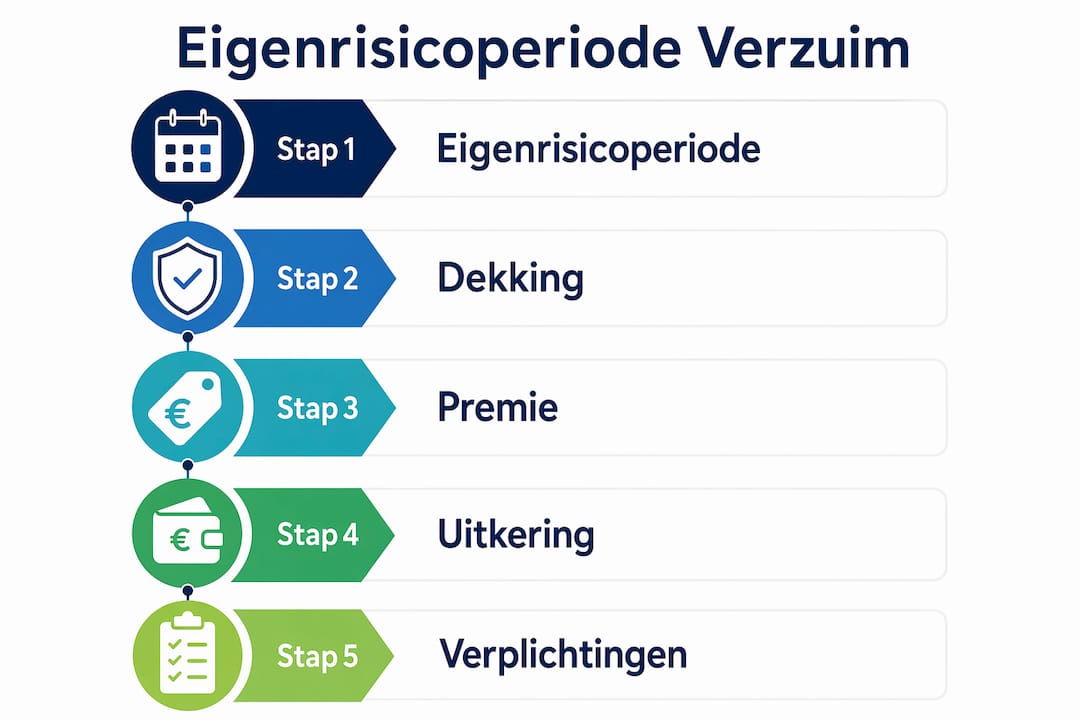
De werking van een verzuimverzekering draait om drie elementen: de eigenrisicoperiode, de dekking en de bijbehorende dienstverlening.
De eigenrisicoperiode
De eigenrisicoperiode is het aantal dagen dat een werkgever zelf de loonkosten draagt voordat de verzekeraar uitkeert. Gangbare periodes zijn 10, 30 of 65 dagen. Een kortere eigenrisicoperiode verlaagt het financiële risico voor de werkgever, maar verhoogt de premie. Een langere periode verlaagt de premie, maar verschuift meer risico naar de werkgever zelf. De keuze hangt af van de liquiditeit van het bedrijf en de bereidheid om kortdurend verzuim zelf op te vangen.
Pro-tip: Kies een eigenrisicoperiode die aansluit bij je gemiddelde cashflowpositie. Een periode van 30 dagen is voor veel mkb-bedrijven een goede balans tussen premie en risico.
Wat dekt een verzuimverzekering?
De dekking van een verzuimverzekering omvat doorgaans de volgende onderdelen:
- Loondoorbetaling: vergoeding van 70% tot 100% van het brutoloon van de zieke medewerker.
- Arbodienstverlening: toegang tot een bedrijfsarts die verzuim begeleidt en adviseert over re-integratie.
- Casemanagement: een vaste begeleider die de voortgang bewaakt, contact onderhoudt met UWV en re-integratiestappen coördineert.
- Re-integratiebudget: financiële middelen voor aanpassingen op de werkplek of omscholing.
- Preventieve ondersteuning: programma’s om verzuim te voorkomen, zoals vitaliteitsscans of werkdrukanalyses.
De kwaliteit van arbodienstverlening is bepalend voor hoe snel een medewerker terugkeert. Een verzekeraar met een sterke arbodienst levert op termijn meer op dan een goedkope polis zonder goede begeleiding.
Wat zijn de voordelen van een verzuimverzekering?
Een verzuimverzekering biedt werkgevers financiële zekerheid en operationele ondersteuning. De voordelen zijn het grootst voor bedrijven met een kleine personeelsbezetting, omdat één langdurig zieke medewerker daar een groot financieel gat slaat.
- Financiële bescherming: de verzekeraar dekt de loonkosten na de eigenrisicoperiode, waardoor de cashflow van het bedrijf stabiel blijft.
- Re-integratieondersteuning: via casemanagement en de arbodienst krijgt de werkgever concrete hulp bij het terugbrengen van de medewerker naar werk.
- Juridische zekerheid: de verzekeraar helpt bij naleving van de Wet Verbetering Poortwachter, waardoor boetes van het UWV worden voorkomen.
- Voorspelbare kosten: een vaste premie vervangt onvoorspelbare verzuimkosten, wat budgetteren eenvoudiger maakt.
- Minder administratieve last: het casemanagement neemt een groot deel van de administratie en communicatie met UWV over.
Kleine bedrijven lopen het meeste financiële risico bij langdurig ziekteverzuim. Voor een bedrijf met vijf medewerkers kan één zieke werknemer al 20% van de productiecapaciteit wegvallen. Een verzuimverzekering is voor die groep geen luxe, maar een noodzakelijke buffer.
Pro-tip: Vraag bij het afsluiten van een verzuimverzekering altijd naar de kwaliteit van de arbodienst. Vergelijk niet alleen de premie, maar ook de gemiddelde verzuimduur bij de verzekeraar. Dat cijfer zegt meer over de werkelijke waarde van de polis.
Het nadeel van een verzuimverzekering is de premie die ook betaald wordt in jaren zonder noemenswaardig verzuim. Voor grotere bedrijven met een laag historisch verzuim kan zelfverzekering goedkoper uitpakken. Die afweging vraagt om een eerlijke analyse van het eigen verzuimverleden.
Welke soorten verzuimverzekeringen bestaan er?
Er zijn twee hoofdvormen van verzuimverzekering, elk met een andere risicoverdeling tussen werkgever en verzekeraar.
Conventionele verzuimverzekering
Bij de conventionele verzuimverzekering geldt een eigenrisicoperiode in dagen. De werkgever draagt de loonkosten tijdens die periode zelf en de verzekeraar neemt het over zodra de periode verstreken is. Dit is de meest voorkomende vorm voor het mkb. De eigenrisicoperiode varieert doorgaans van 10 tot 65 dagen, afhankelijk van de gewenste premie en het risicotolerantieniveau van de werkgever.
Stoploss-verzuimverzekering
Bij een stoploss-verzuimverzekering geldt een eigen risico in geld in plaats van dagen. Stoploss is geschikt voor bedrijven vanaf ongeveer 25 werknemers. De werkgever betaalt alle verzuimkosten tot een vastgesteld bedrag en de verzekeraar dekt alles daarboven, tot maximaal twee jaar loondoorbetaling. Dit model geeft grotere bedrijven meer controle over hun verzuimbeleid en lagere premies bij laag historisch verzuim.
Vergelijking van de twee hoofdvormen
| Kenmerk | Conventionele verzuimverzekering | Stoploss-verzuimverzekering |
|---|---|---|
| Eigen risico | In dagen (10–65 dagen) | In geld (vast bedrag per jaar) |
| Doelgroep | Mkb tot circa 25 werknemers | Bedrijven vanaf circa 25 werknemers |
| Premiehoogte | Afhankelijk van eigenrisicoperiode | Afhankelijk van eigen risicobedrag |
| Controle werkgever | Beperkt | Groter, meer eigen regie |
| Geschikt bij | Beperkte liquiditeit | Stabiel laag verzuim en grotere buffer |
Bij het vergelijken van verzuimverzekeringen let je naast de premie ook op de kwaliteit van de arbodienst, de snelheid van uitkering en de voorwaarden rondom re-integratie. Een polis met een lage premie maar trage arbodienstverlening kost op termijn meer dan een duurdere polis met actieve begeleiding.
- Controleer of de arbodienst gecertificeerd is en welke responstijden gelden.
- Vraag naar het gemiddelde verzuimpercentage in de portefeuille van de verzekeraar.
- Vergelijk de maximale uitkeringsduur en het dekkingspercentage van het loon.
- Lees de uitsluitingen in de polis, zoals zwangerschapsverlof of arbeidsconflicten.
Wat kost een verzuimverzekering?
De premie voor een verzuimverzekering bedraagt gemiddeld 1,5% tot 5,5% van de totale loonsom, met uitschieters tot 8% in sectoren met hoog verzuim. Per werknemer komt dat neer op circa 25 tot 94 euro per maand. Die bandbreedte is groot omdat meerdere factoren de premie bepalen.
Factoren die de premie beïnvloeden
| Factor | Effect op premie |
|---|---|
| Sector en branche | Hoog verzuim in bouw of zorg leidt tot hogere premie |
| Eigenrisicoperiode | Kortere periode verhoogt premie |
| Historisch verzuim | Hoog verzuim in het verleden verhoogt premie |
| Bedrijfsgrootte | Kleine bedrijven betalen relatief hogere premie |
| Kwaliteit arbodienst | Betere dienst kan hogere premie rechtvaardigen |
Een hogere premie is gerechtvaardigd als de verzekeraar betere arbodienstverlening levert. Snellere re-integratie verlaagt de totale verzuimkosten, waardoor een duurdere polis per saldo voordeliger uitpakt. Bekijk de premie-opbouw na een verzuimmelding om te begrijpen hoe je historisch verzuim doorwerkt in toekomstige kosten.
Een bedrijf met tien medewerkers en een gemiddeld brutoloon van 3.500 euro per maand heeft een totale loonsom van 420.000 euro per jaar. Bij een premie van 2,5% betaalt dat bedrijf 10.500 euro per jaar voor de verzuimverzekering. Eén medewerker die zes maanden ziek is, kost zonder verzekering al snel 25.000 euro of meer aan loondoorbetaling alleen.
Hoe pas je een verzuimverzekering effectief toe?
Een verzuimverzekering werkt alleen goed als de werkgever actief betrokken blijft bij het verzuimproces. De verzekering dekt de kosten, maar de werkgever blijft verantwoordelijk voor de re-integratie.
- Meld ziekte tijdig: zorg dat leidinggevenden weten hoe en wanneer ze een ziekmelding doorgeven aan de arbodienst en verzekeraar.
- Werk samen met de casemanager: de casemanager bewaakt re-integratiestappen, maar heeft informatie van de werkgever nodig om effectief te zijn.
- Stel een verzuimprotocol op: leg intern vast wat er gebeurt bij ziekte, wie wat doet en welke termijnen gelden.
- Evalueer de polis jaarlijks: controleer bij verlenging of de eigenrisicoperiode nog past bij de financiële situatie van het bedrijf.
- Investeer in preventie: veel verzekeraars bieden preventieve programma’s aan. Gebruik die actief om verzuim te verlagen en premieverhogingen te voorkomen.
Meer weten over de wettelijke verplichtingen rondom re-integratie? De re-integratieplichten voor werkgevers zijn uitgebreid vastgelegd in de Wet Verbetering Poortwachter en bepalen mede hoe je de samenwerking met de verzekeraar inricht.
Belangrijkste inzichten
Een verzuimverzekering beschermt werkgevers tegen de financiële gevolgen van langdurig ziekteverzuim en is voor het mkb een onmisbaar instrument voor financiële continuïteit.
| Punt | Details |
|---|---|
| Wettelijke verplichting | Werkgevers betalen minimaal 70% loon door gedurende 104 weken; een verzuimverzekering dekt dit risico af. |
| Eigenrisicoperiode | Kies 10, 30 of 65 dagen afhankelijk van je liquiditeit; dit bepaalt direct de hoogte van de premie. |
| Kosten verzuim | Ziekteverzuim kost gemiddeld 360 tot 400 euro per dag; een verzekering maakt die kosten voorspelbaar. |
| Kwaliteit arbodienst | De kwaliteit van de arbodienst bepaalt hoe snel medewerkers terugkeren en heeft meer impact dan de premie alleen. |
| Stoploss voor grotere bedrijven | Bedrijven vanaf 25 werknemers profiteren van stoploss-dekking met eigen risico in geld en meer eigen regie. |
Mijn kijk op verzuimverzekeringen na jaren in het vak
Werkgevers maken bij het afsluiten van een verzuimverzekering één fout vaker dan alle andere: ze kiezen op premie. Ik begrijp waarom. De premie is zichtbaar, concreet en vergelijkbaar. De kwaliteit van de arbodienst is dat niet.
Wat ik in de praktijk zie, is dat een verzekeraar met een actieve casemanager en korte responstijden een medewerker gemiddeld weken eerder terug aan het werk krijgt. Die weken zijn geld. Een polis die 500 euro per jaar duurder is maar twee weken snellere re-integratie oplevert, verdient zichzelf terug bij het eerste verzuimgeval.
Een tweede misverstand is dat een verzuimverzekering de werkgever ontslaat van zijn verantwoordelijkheid. Dat klopt niet. De Wet Verbetering Poortwachter legt de re-integratieplicht bij de werkgever, niet bij de verzekeraar. De verzekering ondersteunt, maar de werkgever blijft aan het stuur. Bedrijven die dat vergeten, lopen het risico op een loonsanctie van het UWV, ook als ze verzekerd zijn.
Mijn advies: behandel de verzuimverzekering als een instrument voor verzuimmanagement, niet als een financieel vangnet dat je vergeet tot het nodig is. Betrek de arbodienst vroeg, gebruik de preventieve tools en evalueer de polis elk jaar. Dat levert meer op dan de goedkoopste premie.
— Willem
Zo helpt Zakelijkeverzekering bij jouw verzuimverzekering
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en helpt mkb-bedrijven bij het vinden van een verzuimverzekering die past bij hun sector, personeelsomvang en financiële situatie. Of je nu voor het eerst een polis afsluit of je huidige dekking wilt herzien, een onafhankelijk adviseur kijkt verder dan alleen de premie.

Via het platform vraag je eenvoudig een adviesgesprek aan of gebruik je de AI-adviseur voor een eerste bedrijfsscan. Zo weet je snel welke dekking en eigenrisicoperiode het beste bij jouw bedrijf passen. Bekijk het volledige overzicht van zakelijke verzekeringen of plan direct een persoonlijk adviesgesprek met een specialist.
Veelgestelde vragen
Is een verzuimverzekering verplicht voor werkgevers?
Een verzuimverzekering is niet wettelijk verplicht, maar werkgevers zijn wel verplicht om bij ziekte minimaal 70% van het loon door te betalen gedurende maximaal 104 weken. Meer over deze wettelijke verplichtingen lees je in de uitleg van Zakelijkeverzekering.
Wat kost een verzuimverzekering gemiddeld?
De premie ligt gemiddeld tussen 1,5% en 5,5% van de totale loonsom, wat neerkomt op circa 25 tot 94 euro per werknemer per maand. De exacte premie hangt af van de sector, eigenrisicoperiode en het historisch verzuim van het bedrijf.
Wat is het verschil tussen een eigenrisicoperiode van 10 en 30 dagen?
Bij een eigenrisicoperiode van 10 dagen draagt de werkgever de loonkosten slechts 10 dagen zelf; daarna keert de verzekeraar uit. Bij 30 dagen is de premie lager, maar loopt de werkgever meer risico bij frequent kortdurend verzuim.
Is een verzuimverzekering ook geschikt voor zzp’ers?
Een verzuimverzekering is bedoeld voor werkgevers met personeel in loondienst. Zzp’ers zonder personeel hebben een arbeidsongeschiktheidsverzekering nodig om hun eigen inkomen bij ziekte te beschermen.
Hoe snel keert een verzuimverzekering uit?
Na het verstrijken van de eigenrisicoperiode keert de verzekeraar doorgaans per maand uit op basis van het verzekerde loon. De exacte uitkeringstermijnen staan in de polisvoorwaarden en verschillen per verzekeraar.