

15 oktober 2026
Ruim 71% van de zzp’ers heeft geen arbeidsongeschiktheidsverzekering (AOV) afgesloten. Dat is een opvallend hoog cijfer, want als je als zelfstandige uitvalt door ziekte of een ongeluk, stopt je inkomen direct. Geen werkgever die doorbetaalt, geen vangnet van de overheid. In dit artikel leer je precies wat een AOV is, hoe de verzekering werkt, wat het kost en welke wettelijke veranderingen eraan komen. Zo kun je als ondernemer of zzp’er een bewuste keuze maken over je eigen financiële bescherming.
Inhoudsopgave
- Wat is een arbeidsongeschiktheidsverzekering?
- Hoe werkt een arbeidsongeschiktheidsverzekering in de praktijk?
- Wat kost een arbeidsongeschiktheidsverzekering?
- Wettelijke ontwikkelingen en alternatieven voor AOV
- Waarom wachten ondernemers te lang met arbeidsongeschiktheidsverzekering?
- Meer weten of direct je arbeidsongeschiktheid verzekeren?
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| AOV is essentieel vangnet | Zonder arbeidsongeschiktheidsverzekering lopen ondernemers groot inkomensrisico bij ziekte of ongeval. |
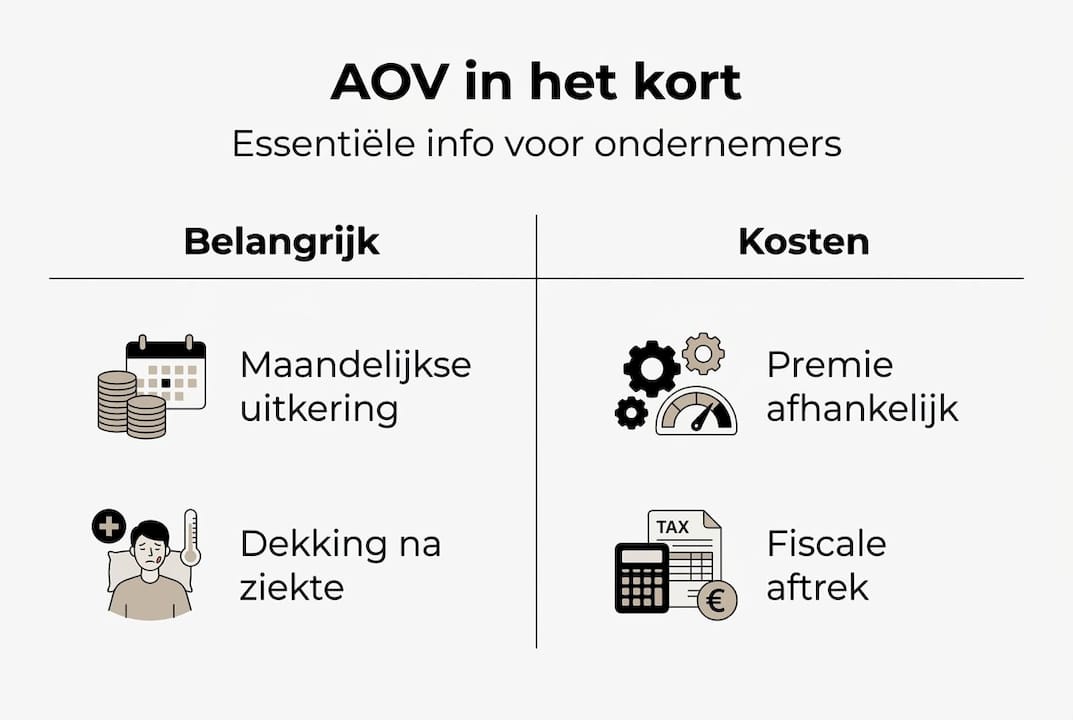
| Premie afhankelijk van keuzes | De kosten hangen samen met wachttijd, gekozen dekking en je beroep, maar zijn fiscaal aftrekbaar. |
| Wetgeving verandert snel | Een verplichte basisverzekering voor zzp’ers is in aantocht—tijdig oriënteren is nu verstandig. |
| Alternatieven beschikbaar | Naast een traditionele AOV zijn er alternatieven als schenkkringen, crowdsurance en vrijwillig UWV. |
Wat is een arbeidsongeschiktheidsverzekering?
Een arbeidsongeschiktheidsverzekering is een verzekering die jou als ondernemer of zzp’er een maandelijkse uitkering geeft als je door ziekte, een ongeluk of een andere oorzaak niet meer kunt werken. De verzekering vervangt dan een deel van je weggevallen inkomen, zodat je vaste lasten gewoon betaald kunnen worden.
Werknemers in Nederland zijn via hun werkgever beschermd. Bij ziekte krijgen zij minimaal twee jaar lang 70% van hun loon doorbetaald. Als zelfstandige heb je dat vangnet niet. Een AOV biedt uitkering bij ziekte, een ongeval of arbeidsongeschiktheid, terwijl werknemers automatisch verzekerd zijn via hun werkgever. Dit verschil wordt door veel ondernemers onderschat, totdat het te laat is.
Een AOV keert uit in de volgende situaties:
- Langdurige ziekte, zoals burn-out, kanker of een ernstige infectie
- Lichamelijk letsel door een ongeluk, zowel privé als zakelijk
- Psychische klachten die je belemmeren om te werken
- Chronische aandoeningen die je arbeidscapaciteit permanent verminderen
Wat als je géén verzekering hebt? Dan val je terug op je eigen spaargeld. Heb je dat niet, dan zijn de gevolgen groot: huur of hypotheek betalen wordt onmogelijk, schulden stapelen zich op en je bedrijf kan failliet gaan. Sommige ondernemers rekenen erop dat ze een beroep kunnen doen op de bijstand, maar de Participatiewet stelt strenge vermogensgrenzen. Wie een eigen woning of spaargeld heeft, komt vaak niet in aanmerking.
Een arbeidsongeschiktheid hoeft niet dramatisch te zijn om grote financiële schade te veroorzaken. Al na drie maanden niet werken kan je financiële situatie snel verslechteren.
Voor een uitgebreide uitleg arbeidsongeschiktheidsverzekering kun je terecht op onze verzekeringspagina, waar alle details per situatie worden toegelicht.
Hoe werkt een arbeidsongeschiktheidsverzekering in de praktijk?
Nu duidelijk is wat een AOV is, kijken we naar hoe de verzekering precies werkt en welke keuzes je als ondernemer moet maken. Want een AOV is geen standaardproduct. Je stelt hem zelf samen op basis van jouw situatie.
De vier belangrijkste keuzes zijn:
- Eigenrisicoperiode (wachttijd): Dit is de periode die je zelf overbrugt voordat de verzekering uitkeert. Hoe langer de wachttijd, hoe lager de premie. Kies je voor 30 dagen, dan betaal je meer dan bij 365 dagen wachttijd.
- Uitkeringshoogte: Je kiest zelf welk bedrag je maandelijks wilt ontvangen bij arbeidsongeschiktheid. Dat is tot 85% van je verzekerd inkomen, waarbij de premie ook fiscaal aftrekbaar is.
- Uitkeringsduur: Je kunt kiezen voor een uitkering tot een bepaalde leeftijd, bijvoorbeeld tot je 67e, of voor een kortere periode van twee of vijf jaar.
- Mate van arbeidsongeschiktheid: Sommige polissen keren al uit bij 25% arbeidsongeschiktheid, andere pas bij 80%. Dit heeft grote invloed op de premie en de dekking.
| Keuze | Lage premie | Hoge premie |
|---|---|---|
| Wachttijd | 365 dagen | 14 of 30 dagen |
| Uitkeringsduur | 2 jaar | Tot 67e levensjaar |
| Uitkeringsdrempel | 80% AO | 25% AO |
| Verzekerd inkomen | Laag bedrag | Hoog bedrag |
De premie die je betaalt, hangt af van je beroep, leeftijd, gekozen wachttijd en het verzekerde inkomen. Een beroep met hoog fysiek risico, zoals dakdekker, betaalt meer dan een kantooradviseur. Hoe ouder je bent bij afsluiten, hoe hoger de premie ook.
Pro-tip: Sluit een AOV af op jonge leeftijd. De premie is dan lager en je hebt minder kans op uitsluitingen vanwege bestaande gezondheidsklachten. Wachten kost je op de lange termijn aanzienlijk meer.
Ben je net gestart? Bij het verzekeringen kiezen als startende ondernemer is een AOV vrijwel altijd een van de eerste prioriteiten.
Wat kost een arbeidsongeschiktheidsverzekering?
Na het inzicht in de werking van een AOV wil je weten wat het je daadwerkelijk kost. De premie verschilt sterk per persoon en situatie, maar er zijn duidelijke richtlijnen.
Gemiddeld betaal je als zzp’er zo’n 7% van je inkomen aan AOV-premie. Als voorbeeld: een bouwvakker van 40 jaar met een inkomen van €32.000 per jaar betaalt circa €167 per maand. Dat is een concreet bedrag om mee te rekenen.
Factoren die de premie bepalen:
- Beroep en risicoklasse: Fysiek zwaar werk valt in een hogere risicoklasse dan administratief werk
- Leeftijd: Hoe ouder, hoe hoger de premie
- Wachttijd: Een langere eigenrisicoperiode verlaagt de premie aanzienlijk
- Verzekerd bedrag: Een hogere maandelijkse uitkering betekent een hogere premie
- Looptijd: Een polis tot je 67e kost meer dan een polis met uitkering voor maximaal vijf jaar
| Profiel | Inkomen | Wachttijd | Geschatte premie/maand |
|---|---|---|---|
| IT-consultant, 32 jaar | €60.000 | 30 dagen | ±€120 |
| Bouwvakker, 40 jaar | €32.000 | 30 dagen | ±€167 |
| Grafisch ontwerper, 28 jaar | €40.000 | 90 dagen | ±€85 |
| Fysiotherapeut, 45 jaar | €50.000 | 60 dagen | ±€195 |
Wil je de premie verlagen? Dat kan op meerdere manieren. Kies een langere wachttijd als je voldoende spaargeld hebt om die periode zelf te overbruggen. Verzeker een lager inkomen als je vaste lasten relatief laag zijn. Of kies voor een polis die uitkeert tot je 60e in plaats van je 67e.
Bij het vergelijken van een overzicht zakelijke verzekeringen zie je snel welke combinatie van dekking en premie het beste bij jouw situatie past. Vergelijken loont: de premieverschillen tussen verzekeraars kunnen oplopen tot honderden euro’s per jaar voor exact dezelfde dekking.
Wettelijke ontwikkelingen en alternatieven voor AOV
Regelgeving en alternatieven veranderen continu. Wat zijn de nieuwste ontwikkelingen en welke opties heb je als zelfstandige?
De belangrijkste ontwikkeling is de aankomende Wet basisverzekering arbeidsongeschiktheid zelfstandigen (Wet BAZ). Deze wet verplicht zzp’ers om zich te verzekeren tegen arbeidsongeschiktheid. De invoering wordt verwacht rond 2027/2030, met een opt-out mogelijkheid voor zelfstandigen die al een private AOV hebben afgesloten die aan de gestelde eisen voldoet.
Wat betekent dit concreet?
- Zelfstandigen die nu al een goede private AOV hebben, kunnen opt-out aanvragen
- De basisverzekering via de Wet BAZ heeft een premiegrens en een standaarddekking
- Wie wacht tot de wet ingaat, heeft minder keuzevrijheid en betaalt mogelijk meer
Alternatieven voor een private AOV:
| Alternatief | Voordeel | Nadeel |
|---|---|---|
| Schenkkring / broodfonds | Lage kosten, solidair | Beperkte uitkeringsduur (max. 3 jaar) |
| Crowdsurance | Flexibel, laagdrempelig | Geen gegarandeerde uitkering |
| UWV vrijwillig verzekerd | Overheidsgarantie | Hogere premie, beperkte dekking |
| Private AOV | Volledige maatwerk dekking | Hogere premie bij zwaar beroep |
Een broodfonds of schenkkring werkt via een groep zelfstandigen die maandelijks een bedrag in een persoonlijk potje stoppen. Bij uitval schenken de anderen jou een deel van hun potje. Het is een goedkoper alternatief, maar de uitkering is beperkt tot maximaal drie jaar en afhankelijk van de groepsgrootte.
Pro-tip: Oriënteer je nu al op een private AOV, ook als de Wet BAZ nog niet van kracht is. Je hebt dan meer keuze, betaalt een lagere premie en kunt opt-out aanvragen zodra de wet ingaat. Wachten betekent straks minder vrijheid.
Meer weten over alle overige bedrijfsverzekeringen die relevant zijn voor jouw situatie? De AOV-alternatieven bij Belastingdienst geven ook een goed overzicht van fiscale aspecten per optie.
Waarom wachten ondernemers te lang met arbeidsongeschiktheidsverzekering?
Met deze feiten in het achterhoofd, tijd voor een openhartige reflectie. Want de cijfers zijn duidelijk, maar het gedrag van ondernemers verandert niet vanzelf.
De meest gehoorde reden om geen AOV af te sluiten is: “Mij overkomt het toch niet.” Dat is begrijpelijk, maar statistisch gezien onjuist. Ruim één op de drie zelfstandigen krijgt op enig moment in zijn carrière te maken met een periode van arbeidsongeschiktheid. Dat is geen uitzondering, dat is een reëel risico.
De tweede reden is de premie. Ondernemers zien de maandelijkse kosten en denken dat ze dat geld beter kunnen investeren in hun bedrijf. Maar die redenering draait de logica om. De premie is fiscaal aftrekbaar, de uitkering bij arbeidsongeschiktheid kan je bedrijf en privésituatie redden.
En dan is er de Wet BAZ. Veel zelfstandigen denken: ik wacht wel tot het verplicht wordt. Maar wie nu al verzekeringen kiest op basis van zijn eigen situatie, heeft straks de beste kaarten in handen. Je kunt opt-out aanvragen, je betaalt een lagere premie en je hebt precies de dekking die bij jou past. Dat is slim ondernemen.
Meer weten of direct je arbeidsongeschiktheid verzekeren?
Na het lezen van dit artikel weet je wat een AOV is, hoe de premie werkt en welke keuzes je hebt. De volgende stap is simpel: kijk wat jouw situatie vraagt en regel het op tijd.

Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars voor jou, zodat je niet te veel betaalt en niet ondergedekt bent. Je kunt direct bespreek je AOV-mogelijkheden op onze pagina, of je kunt een persoonlijk adviesgesprek inplannen met een van onze adviseurs. Geen verplichtingen, wel duidelijkheid over wat jij nodig hebt. Zo kun jij je focussen op ondernemen, met de zekerheid dat je goed beschermd bent.
Veelgestelde vragen
Is een arbeidsongeschiktheidsverzekering verplicht in 2026?
Nee, in 2026 is er nog geen verplichte AOV voor zelfstandigen. De verplichting wordt verwacht rond 2027 of 2030 via de Wet BAZ.
Kan ik de premie van mijn AOV aftrekken bij de belasting?
Ja, de premie is fiscaal aftrekbaar als bedrijfskosten, wat de netto kosten aanzienlijk verlaagt.
Wat zijn de alternatieven voor een arbeidsongeschiktheidsverzekering?
Alternatieven zijn schenkkringen, crowdsurance en vrijwillige verzekering bij UWV, elk met eigen voor- en nadelen.
Hoeveel kost een AOV gemiddeld?
De premie bedraagt gemiddeld 7% van je inkomen; voor een bouwvakker van 40 jaar met €32.000 inkomen is dat circa €167 per maand.