

22 oktober 2026
Bij het aannemen van je eerste werknemer zijn een verzuimverzekering, bedrijfsaansprakelijkheid en een basiscontract met een arbodienst de kernzaken die je meteen regelt. De wettelijke loondoorbetalingsverplichting bij ziekte vormt het grootste financiële risico voor een startende werkgever. Verderop in dit artikel vind je een concrete checklist met alle stappen op volgorde.
Kort samengevat:
- Bij ziekte betaal je maximaal 104 weken minstens 70% van je brutoloon; een cao kan het eerste jaar 100% loon voorschrijven, plus vakantiegeld en pensioenpremies.
- Vanaf de eerste werknemer moet je een basiscontract met een arbodienst regelen, een RI&E uitvoeren, een preventiemedewerker aanwijzen en een PAGO aanbieden; nalatigheid kan handhaving opleveren.
- Een AVB dekt schade aan derden; beroepsaansprakelijkheid dekt financiële schade door adviesfouten, terwijl je zakelijke apparatuur meestal apart moet verzekeren.
- De loondoorbetalingsplicht geldt bij vaste, tijdelijke en oproepcontracten zolang er een arbeidsovereenkomst bestaat; bij nulurencontracten gaat het om opgeroepen uren of een vermoede arbeidsomvang.
- Houd vanaf de ziekmelding het dossier bij; onvoldoende inspanningen voor terugkeer naar werk kunnen na twee jaar leiden tot een loonsanctie en een derde betaaljaar.
Inhoudsopgave
- Overzicht: welke personeelsverzekeringen bestaan en wanneer je ze nodig hebt
- Verzuimverzekering: waarom dit voor veel starters prioriteit heeft
- Arbobeleid en het basiscontract: wat wettelijk verplicht is vanaf dag één
- Aansprakelijkheid en zakelijke spullen: welke polissen beschermen je bedrijf
- Financiële impact: tijdslijn en kostenrisico’s bij ziekte en re-integratie
- Checklist: stappen om meteen te regelen als je je eerste werknemer aanneemt
- WAO- en WIA-verplichtingen rond arbeidsongeschiktheid van je werknemer
- Welke rol speelt de werkgever in de verzekering van de werknemer vs. werknemer zelf
- Uitleg over de aansprakelijkheid als werkgever bij schade door werknemer
- Wat te verzekeren bij vaste, tijdelijke en oproepkrachten
- Perspectief: waarom onafhankelijk advies het verschil maakt
- Hoe wij je helpen bij je eerste personeelsverzekeringen
- Veelgestelde vragen
- Bronnen
Overzicht: welke personeelsverzekeringen bestaan en wanneer je ze nodig hebt
Niet elke verzekering is verplicht, maar sommige risico’s zijn zo groot dat je ze als starter niet onverzekerd wilt laten. Het onderscheid tussen wettelijke plicht en verstandige keuze bepaalt waar je prioriteit legt.
- Verzuimverzekering: geen wettelijke plicht, maar dekt de loonkosten die je zelf moet doorbetalen bij ziekte van je werknemer.
- Werknemersschadeverzekering: vergoedt schade die je werknemer oploopt tijdens werk, bijvoorbeeld bij een verkeersongeval onderweg naar een klant.
- Bedrijfsaansprakelijkheidsverzekering (AVB): dekt schade die je bedrijf of je personeel aan derden toebrengt.
- Inventarisverzekering: beschermt laptops, gereedschap en voorraad tegen diefstal, brand of waterschade.
- Collectieve ongevallenverzekering: keert uit bij blijvend letsel of overlijden van een werknemer door een ongeval, ook buiten werktijd.
- Nabestaandenverzekering: biedt een financiële buffer aan de familie van een werknemer bij overlijden.
Een aannemer die personeel op de bouwplaats inzet, heeft werknemersschade en AVB direct nodig. Een eenmanszaak die de eerste kantoormedewerker aanneemt, begint vaak bij verzuim en inventaris, en breidt later uit.
Verzuimverzekering: waarom dit voor veel starters prioriteit heeft
Als werkgever betaal je bij ziekte van je werknemer het loon maximaal 104 weken door, met een minimum van 70% van het brutoloon, zoals UWV beschrijft. Veel cao’s of arbeidsovereenkomsten vullen dit in het eerste jaar aan tot 100%, wat de kosten voor jou als werkgever verder verhoogt.
Om kleine werkgevers te ontzorgen introduceerde de overheid de MKB-verzuim-ontzorgverzekering, die financiële dekking combineert met casemanagement bij de re-integratie, aldus de Rijksoverheid. Je huurt dus niet alleen financiële dekking in, maar ook praktische begeleiding tijdens het verzuimtraject.
Let bij de keuze van een polis op deze punten:
- De wachttijd voordat de verzekering uitkeert na de eerste ziektedag.
- Het uitkeringspercentage ten opzichte van het brutoloon.
- De mate van re-integratieondersteuning, zoals toegang tot een bedrijfsarts of casemanager.
- De fiscale en administratieve gevolgen, zoals hoe premies worden verwerkt in je loonadministratie.
Pro-tip: vraag bij elke offerte expliciet naar het uitkeringspercentage in jaar één én jaar twee, want dat verschilt vaak sterk tussen aanbieders.
Arbobeleid en het basiscontract: wat wettelijk verplicht is vanaf dag één
Zodra je personeel in dienst hebt, gelden arboverplichtingen die niet optioneel zijn. Je moet een risico-inventarisatie en -evaluatie (RI&E) uitvoeren, een preventiemedewerker aanwijzen en een preventief arbeidsgeneeskundig onderzoek (PAGO) aanbieden.
Een basiscontract met een arbodienst is daarbij verplicht vanaf het moment dat je werknemers aanneemt, zoals Arboportaal toelicht. Dit contract regelt de toegang tot kerndeskundigen, zoals een bedrijfsarts, en legt vast hoe verzuimbegeleiding verloopt.
Het ontbreken van een basiscontract of een correcte RI&E kan leiden tot handhaving door de Arbeidsinspectie, een risico dat veel startende werkgevers onderschatten. Belangrijke punten om direct te regelen:
- Een RI&E laten opstellen, afgestemd op de aard van je bedrijf.
- Een preventiemedewerker aanwijzen, wat bij kleine bedrijven de ondernemer zelf mag zijn.
- Een basiscontract afsluiten met een gecertificeerde arbodienst.
- PAGO aanbieden aan je werknemer, ook als deze er niet direct gebruik van maakt.
Je arbodienst regelt de medische en preventieve kant, terwijl je verzuimverzekering de financiële gevolgen van langdurig ziekteverzuim opvangt. Beide vullen elkaar aan, maar vervangen elkaar niet.
Aansprakelijkheid en zakelijke spullen: welke polissen beschermen je bedrijf
Een bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade die je bedrijf of werknemer toebrengt aan derden, zoals een klant die letsel oploopt op je bedrijfslocatie. Een beroepsaansprakelijkheidsverzekering dekt juist financiële schade door een fout in je advies of dienstverlening, bijvoorbeeld een rekenfout met financiële gevolgen voor de klant.
Veel ondernemers denken dat hun privéverzekering zakelijke spullen dekt, maar dat is meestal niet zo: KVK wijst dit expliciet aan als een veelvoorkomende misvatting. Een inventaris- of goederenverzekering is daarom nodig zodra je laptops, gereedschap of voorraad aanschaft voor je bedrijf.
- AVB: beschermt tegen schadeclaims van derden door letsel of materiële schade.
- Beroepsaansprakelijkheid: vangt financiële schade op door fouten in advies of dienstverlening.
- Inventaris- en goederenverzekering: dekt bedrijfsmiddelen tegen diefstal, brand en waterschade.
Zodra je zowel klanten op locatie ontvangt als adviesdiensten levert, is een combinatie van AVB en beroepsaansprakelijkheid vaak verstandig, aangevuld met een inventarispolis voor je apparatuur.
Financiële impact: tijdslijn en kostenrisico’s bij ziekte en re-integratie
De kosten van ziekteverzuim lopen op in duidelijke fasen. In de eerste weken betaal je loon door zonder uitzicht op vervanging, en in het eerste jaar loopt dit vaak op tot 100% van het loon door aanvullende cao-afspraken. In het tweede ziektejaar daalt de verplichting naar minimaal 70%, waarna de werknemer een WIA-aanvraag bij UWV kan indienen.
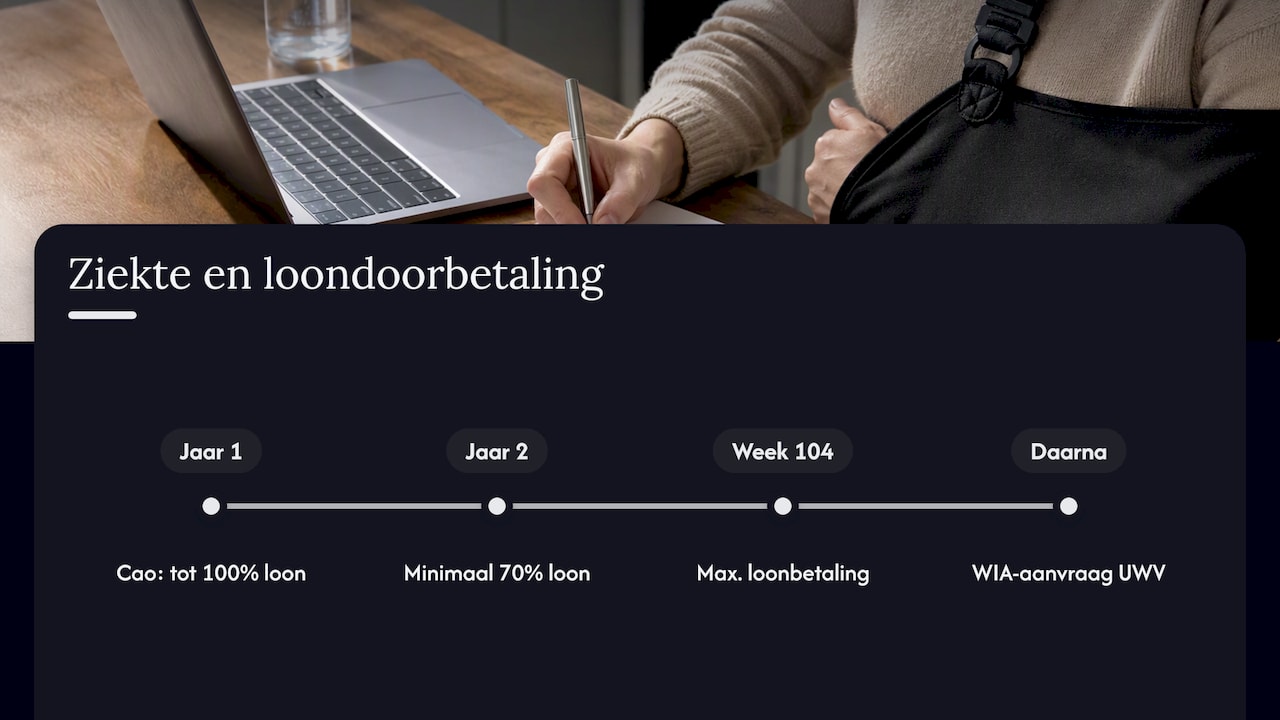
Naast het kale loon betaal je ook vakantiegeld en pensioenpremies door tijdens de hele verzuimperiode. Bij herhaaldelijk verzuim in je bedrijf loop je bovendien het risico op een premie-opslag bij je arbodienst of verzekeraar.
Werkgevers zijn wettelijk verplicht om bij ziekte van een werknemer het loon gedurende maximaal 104 weken door te betalen, met een minimum van 70% van het brutoloon, zoals CGMV toelicht. Voor een eenmanszaak die net is uitgebreid met de eerste werknemer, kan deze verplichting een zware last vormen zonder adequate dekking.
Checklist: stappen om meteen te regelen als je je eerste werknemer aanneemt
Bij het aannemen van je eerste werknemer komt administratie, verzekering en veiligheid tegelijk op je af. Deze volgorde helpt om niets te vergeten.
- Arbeidsovereenkomst opstellen met heldere afspraken over functie, loon en proeftijd.
- Loonadministratie regelen, inclusief loonheffing en een correcte loonstrook.
- Verzuimverzekering overwegen om de loondoorbetalingsverplichting financieel af te dekken.
- AVB en inventarisverzekering controleren op dekking voor je nieuwe bedrijfssituatie met personeel.
- Werknemersschade bespreken als je werknemer onderweg is voor het werk.
- Basiscontract afsluiten met een arbodienst voor toegang tot kerndeskundigen.
- RI&E uitvoeren en een preventiemedewerker aanwijzen.
- BHV en werkinstructies regelen, samen met het aanbieden van een PAGO.
Pro-tip: begin met de verzuimverzekering en het basiscontract tegelijk, want beide processen vragen tijd en sluiten inhoudelijk op elkaar aan.
WAO- en WIA-verplichtingen rond arbeidsongeschiktheid van je werknemer
Na twee jaar ziekte kan je werknemer een WIA-uitkering aanvragen bij UWV, die beoordeelt in hoeverre iemand nog kan werken. De WAO gold voor oudere gevallen en is sinds 2006 vervangen door de WIA, maar de onderliggende logica blijft: bij langdurige arbeidsongeschiktheid draagt het collectieve stelsel een deel van het risico, terwijl jij als werkgever verantwoordelijk blijft voor de eerste twee ziektejaren.
Tijdens die twee jaar moet je samen met je werknemer actief werken aan re-integratie, zowel binnen je eigen bedrijf als eventueel bij een andere werkgever. UWV toetst aan het einde van die periode of je als werkgever voldoende inspanningen hebt geleverd. Bij onvoldoende re-integratie-inspanning kan UWV een loonsanctie opleggen, waardoor je het loon van je werknemer een derde jaar moet doorbetalen.
Dit maakt het belangrijk om vanaf de eerste ziekmelding een dossier bij te houden met gespreksverslagen, het plan van aanpak en de voortgang van re-integratie. Een verzuimverzekering met casemanagement helpt hierbij, omdat de begeleiding vaak is afgestemd op wat UWV bij de WIA-beoordeling verwacht. Zo voorkom je dat administratieve nalatigheid in het tweede jaar alsnog tot een langere financiële verplichting leidt.
Welke rol speelt de werkgever in de verzekering van de werknemer vs. werknemer zelf
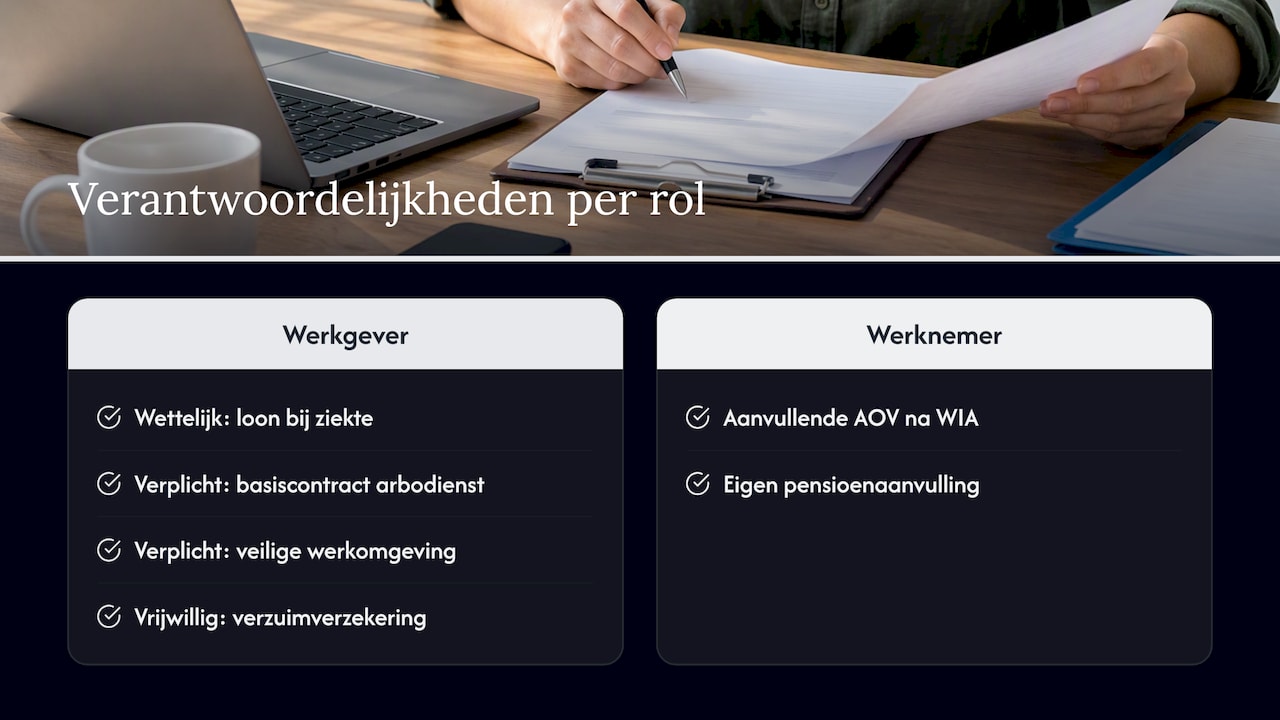
Als werkgever ben je verantwoordelijk voor de wettelijke basis: de loondoorbetaling bij ziekte, het basiscontract met de arbodienst en een veilige werkomgeving volgens de Arbowet. Deze verplichtingen liggen bij jou, ongeacht of je werknemer ze zelf ook belangrijk vindt.
Daarnaast kun je als werkgever vrijwillig aanvullende dekking regelen, zoals een collectieve ongevallenverzekering of een verzuimverzekering, om de financiële gevolgen van ziekte of een ongeval te beperken. Deze polissen zijn een keuze, geen wettelijke plicht, maar ze verkleinen het risico dat de kosten van verzuim je bedrijf financieel raken.
De werknemer zelf regelt doorgaans zaken die buiten de werkgeversverplichting vallen, zoals een aanvullende arbeidsongeschiktheidsverzekering voor de periode na de WIA-beoordeling of een eigen pensioenaanvulling. De verdeling is dus helder: jij draagt de wettelijke en operationele last tijdens het dienstverband, terwijl de werknemer verantwoordelijk blijft voor persoonlijke financiële planning daarnaast. Dit onderscheid voorkomt discussies achteraf over wie welke dekking had moeten regelen.
Uitleg over de aansprakelijkheid als werkgever bij schade door werknemer
Werkgevers zijn primair verantwoordelijk voor veilige arbeidsomstandigheden en kunnen aansprakelijk worden gesteld wanneer een werknemer tijdens het werk schade oploopt of veroorzaakt, zoals volgt uit artikel 7:658 van het Burgerlijk Wetboek. Dit betekent dat jij als werkgever kunt opdraaien voor schade die je werknemer aan een klant, een voorbijganger of andermans eigendom toebrengt tijdens de uitoefening van zijn functie.
Een bedrijfsaansprakelijkheidsverzekering vangt deze claims op, zodat een fout van je werknemer niet direct je bedrijfskapitaal aantast. Denk aan een monteur die per ongeluk een apparaat van een klant beschadigt, of een chauffeur die schade veroorzaakt tijdens een bezorging.
Daarnaast blijf je aansprakelijk voor de veiligheid van je werknemer zelf: als onvoldoende voorzorgsmaatregelen zijn genomen en je werknemer raakt gewond, kun je civielrechtelijk aansprakelijk worden gehouden. Een combinatie van AVB en werknemersschadeverzekering dekt beide kanten van dit risico, zowel schade die je werknemer veroorzaakt als schade die je werknemer zelf oploopt.
Wat te verzekeren bij vaste, tijdelijke en oproepkrachten
De contractvorm van je werknemer verandert niets aan je wettelijke loondoorbetalingsverplichting bij ziekte: die geldt voor vaste, tijdelijke en oproepkrachten op dezelfde manier, zolang er een arbeidsovereenkomst bestaat. Wel verschilt de praktische impact per contractvorm.
Bij een vast contract loop je het langste financiële risico, omdat de verplichting tot 104 weken kan doorlopen. Een verzuimverzekering is hier vaak het meest waardevol, samen met een compleet basiscontract voor langdurige re-integratiebegeleiding.
Bij een tijdelijk contract eindigt de loondoorbetalingsverplichting in principe bij het aflopen van het contract, al gelden er specifieke regels rond opzegging tijdens ziekte. Voor oproepkrachten met een nulurencontract geldt de loondoorbetalingsverplichting alleen voor de uren die daadwerkelijk zijn opgeroepen of waarvoor een rechtsvermoeden van arbeidsomvang geldt. Toch blijft het verstandig om ook voor tijdelijke en oproepkrachten AVB en werknemersschade op orde te hebben, omdat aansprakelijkheid voor ongevallen of schade niet afhangt van de contractduur.
Perspectief: waarom onafhankelijk advies het verschil maakt
Veel starters kiezen hun eerste polis op basis van prijs alleen, en dat is precies waar het vaak misgaat. Een goedkope verzuimverzekering zonder stevig casemanagement kost je uiteindelijk meer tijd en geld dan een duurder alternatief met goede re-integratiebegeleiding, omdat UWV bij een WIA-beoordeling kijkt naar de kwaliteit van je inspanningen, niet naar de premie die je betaalde.
Onafhankelijke vergelijking helpt hier concreet: wij vergelijken bij Zakelijkeverzekering meer dan 66 verzekeraars, zodat je niet blind hoeft te varen op de eerste offerte die je ontvangt. Wie zijn eerste werknemer aanneemt, heeft geen tijd om tien polissen naast elkaar te leggen, en dat is precies het werk dat onafhankelijk advies overneemt.
— Willem
Hoe wij je helpen bij je eerste personeelsverzekeringen
Wij bieden onafhankelijke vergelijking van verzekeraars, persoonlijk advies via een vaste contactpersoon en een AI-bedrijfsscan die op basis van je branche en risico’s direct een eerste advies geeft. Je kiest zelf of je liever rechtstreeks met een adviseur spreekt of eerst zelf de scan doorloopt.

Voor je eerste werknemer is de combinatie van een verzuimverzekering en een bedrijfsaansprakelijkheidsverzekering meestal het startpunt. We denken mee over welke dekking past bij je sector en budget.
- Onafhankelijke vergelijking van verzekeraars voor passende voorwaarden.
- Persoonlijk advies via een vaste contactpersoon.
- Een AI-bedrijfsscan die snel inzicht geeft in je risico’s als startende werkgever.
- Ondersteuning bij wijzigingen of schade, dag en nacht bereikbaar.
Vraag een bedrijfsscan aan via onze overzichtspagina met zakelijke verzekeringen en ontdek binnen enkele minuten welke dekking bij je eerste werknemer past.
Veelgestelde vragen
Is een verzuimverzekering verplicht bij mijn eerste werknemer?
Nee, een verzuimverzekering is niet wettelijk verplicht, maar de loondoorbetalingsverplichting bij ziekte wel. Je bent verplicht om bij ziekte minimaal 70% van het brutoloon door te betalen, gedurende maximaal 104 weken, zoals UWV beschrijft, en een verzuimverzekering dekt dit financiële risico af.
Wat gebeurt er als ik geen basiscontract met een arbodienst heb?
Zodra je personeel in dienst hebt, ben je verplicht een basiscontract met een arbodienst af te sluiten, aldus Arboportaal. Het ontbreken hiervan kan leiden tot handhaving door de Arbeidsinspectie, naast praktische problemen bij verzuimbegeleiding.
Dekt mijn privéverzekering de laptop en spullen van mijn bedrijf?
Meestal niet. KVK noemt dit een veelvoorkomende misvatting onder startende ondernemers, en adviseert een aparte inventaris- of goederenverzekering voor zakelijke bezittingen zoals laptops en gereedschap.
Verandert mijn verzekeringsbehoefte bij een oproepkracht in plaats van een vast contract?
De wettelijke loondoorbetalingsverplichting geldt voor elke contractvorm zolang er een arbeidsovereenkomst bestaat, al verschilt de duur van het risico per contract. Voor vaste contracten loop je het langste financiële risico, terwijl bij oproepkrachten de verplichting beperkt blijft tot de daadwerkelijk gewerkte of opgeroepen uren.
Welke verzekering heeft prioriteit als ik maar één polis kan afsluiten?
Een verzuimverzekering heeft meestal de hoogste prioriteit, omdat de loondoorbetalingsverplichting het grootste directe financiële risico vormt voor een startende werkgever. Een bedrijfsaansprakelijkheidsverzekering volgt kort daarna, zeker als je werknemer klantcontact heeft of buiten je bedrijfslocatie werkt.
Bronnen
- Loondoorbetalingsverplichting zieke werknemers voor kleine ondernemers makkelijker en goedkoper | Rijksoverheid
- Waar moet het basiscontract aan voldoen? | Arboportaal
- Loondoorbetaling bij ziekte | UWV
- Verzekeringen voor je bedrijf: 9 misvattingen | KVK