

23 oktober 2026
Je houdt verzuimcijfers bij om twee redenen: je moet het als werkgever toch vastleggen, en je cijfers bepalen hoe goed je verzuimverzekering bij je bedrijf past. Wie per jaar weet hoe vaak medewerkers zich ziek melden, hoe lang ze wegblijven en wat dat kost, kiest een scherper eigen risico, onderhandelt beter over de premie en ziet eerder waar het misgaat. Hieronder lees je welke cijfers je bijhoudt, hoe je ze berekent, wat je wel en niet mag registreren, hoe je een verzuimprotocol opstelt dat aansluit op je polis en hoe je die polis elk jaar evalueert.
Kort samengevat
- Houd minimaal drie cijfers bij: verzuimpercentage, meldingsfrequentie en gemiddelde verzuimduur. Splits lang en kort verzuim.
- Registreer alleen verzuimgegevens, nooit medische informatie. De Autoriteit Persoonsgegevens is daar streng in.
- Een verzuimprotocol legt vast wie wat doet vanaf de ziekmelding. Stem het af op de meldtermijnen en eisen in je verzuimverzekering.
- Evalueer je polis elk jaar vóór de opzegtermijn: klopt je eigen risico nog met je verzuimpatroon, en levert de verzekeraar de ondersteuning die je nodig hebt?
- Vergelijk je cijfers met je eigen branche en bedrijfsgrootte, niet met het landelijk gemiddelde alleen.
Inhoudsopgave
- Waarom je verzuimcijfers en je verzuimverzekering samen bekijkt
- De verzuimcijfers die je bijhoudt
- Wat je wel en niet mag registreren
- Een verzuimprotocol opstellen dat past bij je polis
- Je verzuimverzekering elk jaar evalueren
- Vergelijk met de juiste maatstaf
- Hoe wij ernaar kijken
- Je verzuimverzekering laten doorlichten
- Veelgestelde vragen
- Bronnen
Waarom je verzuimcijfers en je verzuimverzekering samen bekijkt
Als een medewerker ziek wordt, betaal je als werkgever maximaal 104 weken loon door, minimaal 70%. Daarnaast moet je je zieke medewerker helpen re-integreren en de functie beschikbaar houden. Een verzuimverzekering is niet wettelijk verplicht, maar voor veel mkb-bedrijven is die loondoorbetaling het grootste financiële risico dat ze lopen. Eén langdurig zieke medewerker kan in een klein team de winst van een heel jaar opeten. Wat dat in jouw situatie betekent, rekenen we voor in ons stuk over wat ziekteverzuim je bedrijf echt kost.
De verzekering neemt een deel van dat risico over, maar de verzekeraar kijkt daarbij naar hetzelfde als jij zou moeten doen: je verzuimverleden. Bij het afsluiten, bij een verlenging en bij een premieherziening vraagt een verzekeraar doorgaans naar je schadeverloop en je verzuim van de afgelopen jaren. Heb je die cijfers zelf op orde, dan:
- weet je vooraf of een premieverhoging redelijk is;
- kun je onderbouwen waarom een ander eigen risico beter bij je past;
- zie je of preventie werkt, en kun je dat ook laten zien;
- merk je op tijd dat één afdeling of één type werk structureel meer verzuim geeft.
Wil je eerst de basis helder hebben, lees dan wat een verzuimverzekering is en wat de dekking precies inhoudt.
De verzuimcijfers die je bijhoudt
Je hebt geen dure software nodig om te beginnen. Een goed bijgehouden overzicht per medewerker met de datum van ziekmelding, de datum van (gedeeltelijk) herstel en het aantal contracturen is genoeg om de belangrijkste kengetallen uit te rekenen.
| Kengetal | Wat het zegt | Zo bereken je het |
|---|---|---|
| Verzuimpercentage | Welk deel van de beschikbare tijd verloren ging door ziekte | Verzuimde dagen ÷ beschikbare dagen × 100 |
| Meldingsfrequentie | Hoe vaak medewerkers zich gemiddeld ziek melden | Aantal ziekmeldingen ÷ gemiddeld aantal medewerkers in de periode |
| Gemiddelde verzuimduur | Hoe lang een ziekmelding gemiddeld duurt | Verzuimde dagen van afgesloten meldingen ÷ aantal afgesloten meldingen |
| Nulverzuim | Welk deel van je team zich het hele jaar niet ziek meldde | Medewerkers zonder melding ÷ totaal aantal medewerkers × 100 |
| Verdeling kort, middellang en lang | Of je probleem in veel korte of in een paar lange meldingen zit | Meldingen indelen naar duur, bijvoorbeeld tot 7 dagen, 8 tot 42 dagen en langer |
Corrigeer voor deeltijd: iemand die 24 uur per week werkt en een week ziek is, telt minder zwaar dan een fulltimer. Reken daarom met fte of met uren, en doe dat elk jaar op dezelfde manier. Een cijfer is pas bruikbaar als je het kunt vergelijken met vorig jaar.
Rekenvoorbeeld voor een team van 12
Stel, je hebt een installatiebedrijf met 12 fulltime medewerkers en je rekent met 220 werkdagen per jaar. Dan heb je 2.640 beschikbare werkdagen. In het afgelopen jaar waren er 18 ziekmeldingen, samen goed voor 150 verzuimde dagen.
- Verzuimpercentage: 150 ÷ 2.640 × 100 = 5,7%
- Meldingsfrequentie: 18 ÷ 12 = 1,5 meldingen per medewerker
- Gemiddelde verzuimduur: 150 ÷ 18 = ruim 8 dagen
Kijk je verder, dan blijkt dat 15 van de 18 meldingen korter dan een week duurden, samen 40 dagen. De overige 110 dagen komen van drie langere meldingen, waarvan één rugklacht van ruim twee maanden. Dat verandert je gesprek met de verzekeraar. Als bijna al het kort verzuim binnen de eerste twee weken valt, betaal je bij een eigenrisicoperiode van twee weken dat deel toch al zelf. Een langere eigenrisicoperiode kan dan premie schelen zonder dat je veel extra risico loopt. Andersom: zie je dat langdurig verzuim vaker voorkomt, dan is juist een goede dekking met sterke re-integratieondersteuning belangrijker dan de laagste premie.
Wat je wel en niet mag registreren
Hier gaan werkgevers vaak de fout in, meestal met goede bedoelingen. Je mag alleen een beperkt aantal verzuimgegevens van een zieke werknemer verwerken, zoals de ziekmelding en de beperkingen en mogelijkheden die de bedrijfsarts vaststelt. Medische gegevens horen niet in jouw administratie.
Bij een ziekmelding mag je volgens de Autoriteit Persoonsgegevens alleen vragen wat noodzakelijk is om te bepalen hoe het verder moet met het werk. In de praktijk betekent dat:
Dit leg je wel vast
- Datum en tijdstip van de ziekmelding
- Verwachte duur, als de medewerker die kan inschatten
- Telefoonnummer en verblijfadres tijdens ziekte
- Lopende afspraken en werk dat overgenomen moet worden
- Of het om een arbeidsongeval gaat of om een situatie waarvoor een vangnetregeling geldt
- Datum van (gedeeltelijk) herstel
- De door de bedrijfsarts vastgestelde beperkingen en mogelijkheden
Dit leg je niet vast
- De diagnose of de aard van de klacht
- Medicijngebruik of behandelingen
- Notities als “griep”, “burn-out” of “rugpijn” in het verzuimsysteem
Dat laatste raakt ook je cijfers. Je kunt dus niet zelf per ziekte analyseren. Wil je weten of er een patroon is, zoals veel klachten aan het bewegingsapparaat of veel psychisch verzuim, vraag dan je arbodienst of bedrijfsarts om een geanonimiseerde rapportage. Bij psychisch verzuim gelden extra aandachtspunten in de begeleiding; daarover schreven we een apart stuk over psychisch verzuim en je verzuimverzekering.
Een verzuimprotocol opstellen dat past bij je polis
Een verzuimprotocol is het document waarin je vastlegt hoe je omgaat met medewerkers die niet kunnen werken. De KVK noemt het een middel om discussie te voorkomen over de stappen tussen ziekmelding en re-integratie: iedereen weet wat er van hem verwacht wordt. Voor je cijfers is het minstens zo belangrijk: zonder vaste afspraken over melden en registreren zijn je kengetallen onbetrouwbaar.
Zo pak je het aan:
- Leg de ziekmelding vast. Bij wie meldt de medewerker zich ziek, hoe (bellen, geen appje) en voor welk tijdstip? Wie registreert de melding, en binnen welke termijn?
- Spreek bereikbaarheid af. Waar is de medewerker tijdens ziekte bereikbaar, en wanneer neemt de leidinggevende contact op?
- Neem de termijnen van de Wet verbetering poortwachter op. Denk aan de probleemanalyse door de bedrijfsarts, het plan van aanpak en de ziekmelding bij het UWV. In ons artikel over de verzuimverzekering en de Wet verbetering poortwachter staan alle stappen op een rij.
- Leg de rol van de bedrijfsarts of arbodienst vast. Wanneer schakel je hen in, en wie is het aanspreekpunt?
- Stem af op je verzuimverzekering. Veel polissen stellen eisen aan hoe snel je een ziekmelding doorgeeft aan de verzekeraar en aan de inzet van een arbodienst. Haal die termijnen uit je polisvoorwaarden en zet ze letterlijk in je protocol. Een te late melding kan gevolgen hebben voor je uitkering.
- Beschrijf herstelmelding en gedeeltelijke werkhervatting. Juist gedeeltelijk herstel gaat vaak mis in de registratie, en daarmee in je cijfers.
- Regel privacy. Wie heeft toegang tot het verzuimoverzicht, en hoe lang bewaar je gegevens?
- Laat het protocol instemmen of bespreken. Heb je een ondernemingsraad of personeelsvertegenwoordiging, dan heeft die hierover vaak iets te zeggen. Deel het protocol daarna met iedereen, ook met nieuwe medewerkers.
Iets nieuws dit jaar: sinds 2026 wordt het advies van de bedrijfsarts leidend bij de toets van het UWV of je na twee jaar genoeg hebt gedaan aan re-integratie. Dat maakt het nog belangrijker dat je in je protocol vastlegt hoe je dat advies opvolgt en documenteert. Meer over de bredere regels lees je in onze gids over wet- en regelgeving rond verzuim en over de praktische kant in re-integratie: stappen en plichten.
Je verzuimverzekering elk jaar evalueren
Een verzuimverzekering sluit je niet af om er daarna nooit meer naar te kijken. Je team verandert, je loonsom groeit en je verzuimpatroon verschuift. Plan daarom één vast moment per jaar, ruim voor de opzegtermijn in je polis verloopt. Veel contracten lopen per kalenderjaar, dus voor veel werkgevers is het najaar het logische moment. Check de exacte datum in je eigen polisvoorwaarden.
Leg je verzuimcijfers van het afgelopen jaar naast je polis en loop deze vragen langs:
| Vraag | Waar je naar kijkt | Wat je eventueel aanpast |
|---|---|---|
| Past het eigen risico nog? | Hoeveel verzuimdagen vielen binnen de eigenrisicoperiode, en hoeveel daarna? | Kortere of langere eigenrisicoperiode |
| Klopt het verzekerde loon? | Nieuwe medewerkers, loonsverhogingen, hogere salarissen | Verzekerde loonsom en eventuele maximering per medewerker |
| Hoeveel vergoedt de polis? | Percentage in jaar 1 en jaar 2 tegenover wat je volgens cao of contract doorbetaalt | Dekkingspercentage |
| Staat de premie in verhouding tot de uitkeringen? | Premie van de afgelopen jaren tegenover wat de verzekeraar uitkeerde | Heronderhandelen of vergelijken |
| Werkt de ondersteuning? | Snelheid van de arbodienst, kwaliteit van casemanagement, hulp bij re-integratie | Andere verzekeraar of ander pakket |
| Is er iets veranderd in je bedrijf? | Nieuwe vestiging, ander soort werk, meer fysiek of juist kantoorwerk | Hele risicoprofiel opnieuw bekijken |
Een premieverhoging is niet altijd een reden om over te stappen. Had je een jaar met twee langdurige zieken, dan is het logisch dat de verzekeraar dat meeneemt. Is je verzuim juist gedaald door preventie, dan heb je met je eigen cijfers een sterk verhaal om de premie ter discussie te stellen. Wat werkgevers gemiddeld betalen en hoe die premie tot stand komt, lees je op onze pagina over de kosten van een verzuimverzekering.
Neem in die jaarlijkse evaluatie ook je plannen mee. Wil je volgend jaar extra mensen aannemen, reken dan ook het verzuimrisico mee in je begroting. Een overzicht van personeel aannemen en je liquiditeit helpt om te zien of je kas een paar maanden loondoorbetaling zonder vervangende productie aankan, ook als het eigen risico voor jouw rekening komt.
Vergelijk met de juiste maatstaf
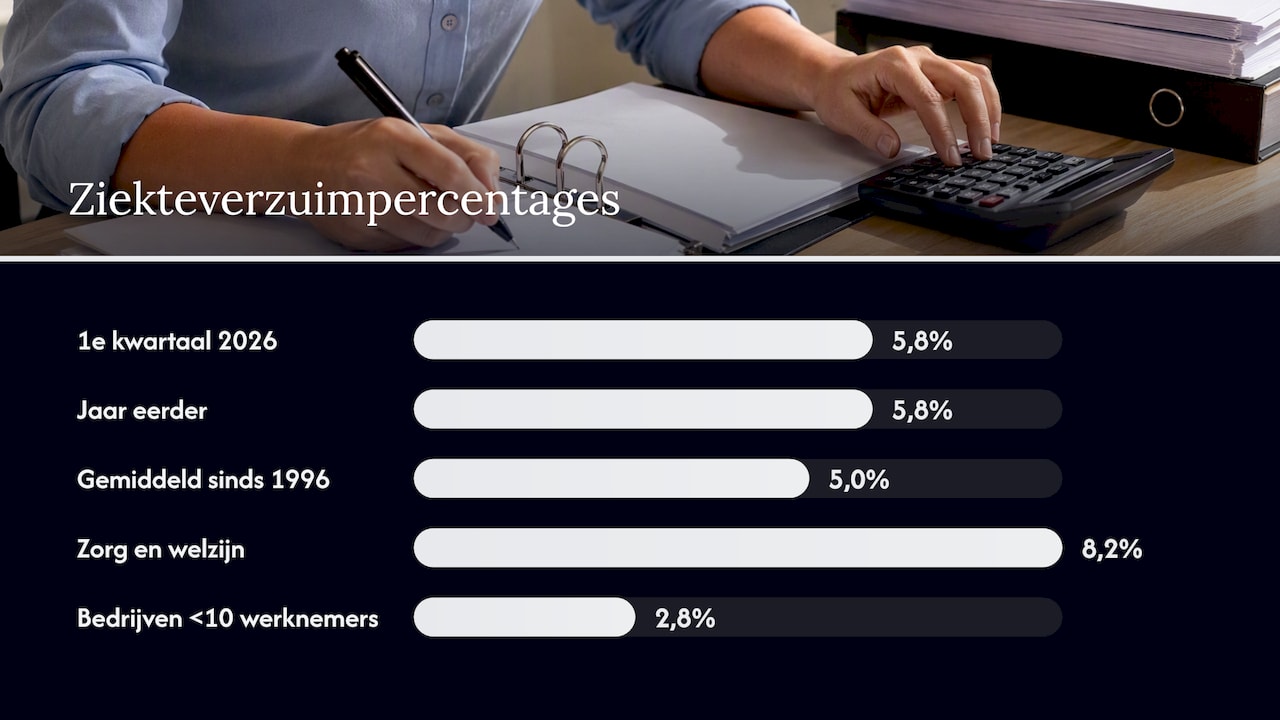
Een verzuimpercentage zegt pas iets als je weet waarmee je het vergelijkt. Volgens het CBS was het ziekteverzuim in het eerste kwartaal van 2026 5,8%, even hoog als een jaar eerder en boven het langjarig gemiddelde van 5,0% sinds 1996. De verschillen zijn groot: in de gezondheids- en welzijnszorg lag het op 8,2%, bij bedrijven met minder dan 10 werknemers op 2,8%.
Let daarbij op drie dingen:
- Seizoen. Het eerste kwartaal ligt door griep en verkoudheid vaak hoger. Vergelijk een kwartaal dus met hetzelfde kwartaal een jaar eerder, of kijk naar het hele jaar.
- Bedrijfsgrootte. In een klein team telt één langdurig zieke enorm zwaar. Bij 5 medewerkers kan één ziekte van drie maanden je jaarpercentage ver boven het gemiddelde tillen. Kijk bij kleine bedrijven daarom vooral naar meldingsfrequentie en het aantal lange meldingen.
- Branche. In de CBS-tabel naar bedrijfstak en bedrijfsgrootte zoek je de cijfers van jouw sector op. Die vergelijking is eerlijker dan het landelijke getal.
Meer over oorzaken van verzuim en wat je als mkb’er kunt doen, lees je in ons overzicht over verzuim: cijfers, oorzaken en aanpak.
Hoe wij ernaar kijken
In gesprekken met werkgevers zien we steeds hetzelfde: de verzuimverzekering wordt gekozen op premie, en de verzuimcijfers liggen ergens in een spreadsheet die niemand bekijkt. Dat is zonde, want juist de combinatie maakt het verschil. Wie zijn cijfers kent, kiest een eigen risico dat past bij hoe verzuim in zijn bedrijf echt verloopt, en hoeft niet te gissen of een premieverhoging redelijk is.
Ons advies is daarom eenvoudig. Begin met drie cijfers, houd ze elk kwartaal bij en plan één evaluatiemoment per jaar. Neem bij dat moment niet alleen de premie mee, maar ook de kwaliteit van de ondersteuning. Een goedkopere polis met trage begeleiding kan je bij één langdurige ziekmelding meer kosten dan hij ooit bespaart.
We vergelijken voor werkgevers meer dan 66 verzekeraars, en we merken dat het gesprek veel sneller en scherper wordt wanneer iemand zijn verzuimoverzicht meeneemt. Dan kunnen we laten zien welke opbouw van eigen risico en dekking bij dat patroon past, in plaats van een standaardpakket aan te bieden.
— Willem
Je verzuimverzekering laten doorlichten
Twijfel je of je huidige polis nog past bij je verzuimcijfers, of heb je nog geen verzuimverzekering? Bij Zakelijkeverzekering.nl vergelijken we onafhankelijk meer dan 66 verzekeraars. Je kiest zelf of je direct met een adviseur spreekt of eerst onze AI-adviseur een bedrijfsscan laat maken op basis van je activiteiten, branche en risico’s. Daarna heb je één vast aanspreekpunt, 24/7 bereikbaar voor advies, wijzigingen of hulp bij een ziekmelding. Bekijk de mogelijkheden op onze pagina over de verzuimverzekering voor werkgevers en bereken direct je premie.
Veelgestelde vragen
Wat is een normaal verzuimpercentage?
Landelijk lag het ziekteverzuim in het eerste kwartaal van 2026 op 5,8%, met een langjarig gemiddelde van 5,0%. Wat normaal is voor jou, hangt sterk af van je branche en bedrijfsgrootte: in de zorg ligt het veel hoger, bij bedrijven met minder dan 10 werknemers duidelijk lager. Vergelijk daarom met je eigen sector en met je eigen cijfers van vorig jaar.
Ben ik verplicht om verzuim te registreren?
Je moet als werkgever ziekmeldingen bijhouden om aan je verplichtingen rond loondoorbetaling en re-integratie te voldoen, zoals de termijnen van de Wet verbetering poortwachter. Je verzuimverzekeraar vraagt bovendien om tijdige meldingen. Registreer alleen verzuimgegevens, nooit medische informatie.
Is een verzuimverzekering verplicht?
Nee, een verzuimverzekering is niet wettelijk verplicht. De loondoorbetalingsplicht van maximaal twee jaar geldt wel, verzekerd of niet. Of verzekeren voor jou verstandig is, lees je in ons artikel is een verzuimverzekering verplicht?.
Hoe vaak moet ik mijn verzuimverzekering evalueren?
Minimaal één keer per jaar, ruim voor de opzegtermijn in je polis. Evalueer ook tussendoor als er iets wezenlijks verandert, zoals een flinke groei van je team, een nieuwe vestiging of een ander soort werk. Neem bij elke evaluatie je verzuimcijfers van het afgelopen jaar mee.
Beïnvloeden mijn verzuimcijfers de premie?
Ja, in de regel kijkt een verzekeraar bij het afsluiten en verlengen naar je verzuimverleden en schadeverloop. Veel verzuim kan tot een hogere premie of strengere voorwaarden leiden, aantoonbaar minder verzuim geeft je juist een sterkere onderhandelingspositie. Hoe zwaar dat meeweegt, verschilt per verzekeraar en per bedrijfsgrootte.
Bronnen
- CBS: Ziekteverzuim in eerste kwartaal hoger dan gemiddeld in afgelopen 30 jaar
- CBS: Ziekteverzuimpercentage naar bedrijfstak en bedrijfsgrootte
- KVK: Wat is een verzuimprotocol en hoe stel je het op?
- Rijksoverheid: Wordt mijn loon doorbetaald als ik ziek word?
- Rijksoverheid: Sneller duidelijkheid voor werkgevers over re-integratie zieke werknemer
- Rijksoverheid: Advies bedrijfsarts wordt leidend bij re-integratietoets
- Autoriteit Persoonsgegevens: Registratie in een verzuimsysteem
- Autoriteit Persoonsgegevens: Regels voor werkgevers bij zieke werknemers