

22 oktober 2026
Werk je met payrollers, uitzendkrachten of een bezetting die per seizoen wisselt? Dan ligt het verzuimrisico niet automatisch bij jou, en ook niet automatisch ergens anders. Wie juridisch werkgever is, bepaalt wie het loon doorbetaalt bij ziekte. Je eigen verzuimverzekering dekt alleen de mensen die op jouw loonlijst staan. In dit artikel lees je per type flexkracht waar het risico ligt, welke kosten toch op jouw factuur kunnen landen en hoe je een verzuimverzekering inricht die past bij een bezetting die nooit stilstaat.
Kort samengevat
- Bij payrolling is het payrollbedrijf juridisch werkgever en dus verantwoordelijk voor loondoorbetaling bij ziekte, tot maximaal 104 weken. Voor die medewerkers heb je zelf geen verzuimverzekering nodig.
- Staat al je personeel op payroll, dan heb je geen verzekerbaar belang meer bij een eigen verzuimverzekering. Werk je gemengd, dan verzeker je alleen je eigen loonsom.
- Bij uitzendkrachten draagt het uitzendbureau het loonrisico, maar jij blijft de plek waar re-integratie in de praktijk gebeurt.
- Een wisselende bezetting vraagt om een polis die rekent met je werkelijke loonsom, met duidelijke afspraken over naverrekening en wachttijd.
- Wat buiten het juridisch werkgeverschap valt, zoals schade op de werkvloer, blijft jouw risico. Daar is een bedrijfsaansprakelijkheidsverzekering voor.
Inhoudsopgave
- Wie draagt het verzuimrisico bij welk type personeel?
- Payroll: wat er met je verzuimverzekering gebeurt
- Uitzendkrachten: loonrisico weg, werkvloer blijft
- Fluctuerend personeel: een verzuimverzekering die meebeweegt
- Gemengde bezetting: zo voorkom je gaten en dubbele premie
- Wat je zelf blijft verzekeren, ook met payroll
- Regels die in 2026 in beweging zijn
- Hoe wij ernaar kijken
- Je verzuimverzekering laten afstemmen op je bezetting
- Veelgestelde vragen
- Bronnen
Wie draagt het verzuimrisico bij welk type personeel?
De kern van elke vraag over verzuim en flexwerk is één woord: werkgeverschap. In Nederland betaalt de werkgever bij ziekte minimaal 70% van het brutoloon door, en meer als de cao of arbeidsovereenkomst dat regelt. Die verplichting duurt maximaal twee jaar. Wie die werkgever is, verschilt per constructie.
| Type medewerker | Juridisch werkgever | Wie betaalt loon bij ziekte? | Telt mee in jouw verzuimverzekering? |
|---|---|---|---|
| Eigen werknemer (vast of tijdelijk) | Jij | Jij, eventueel gedekt door je verzuimverzekering | Ja |
| Payrollmedewerker | Payrollbedrijf | Payrollbedrijf, vaak doorberekend in de factor | Nee |
| Uitzendkracht | Uitzendbureau | Uitzendbureau of, afhankelijk van contract en fase, een Ziektewet-uitkering | Nee |
| Zzp’er | Niemand (eigen ondernemer) | De zzp’er zelf, via eigen buffer of AOV | Nee |
| Oproepkracht in eigen dienst | Jij | Jij, ook bij wisselende uren | Ja |
Die laatste rij wordt vaak vergeten. Een oproepkracht of een student met een nulurencontract die bij jou in dienst is, valt gewoon onder jouw loondoorbetalingsplicht. Flexibel is dan het rooster, niet het werkgeverschap.
Payroll: wat er met je verzuimverzekering gebeurt
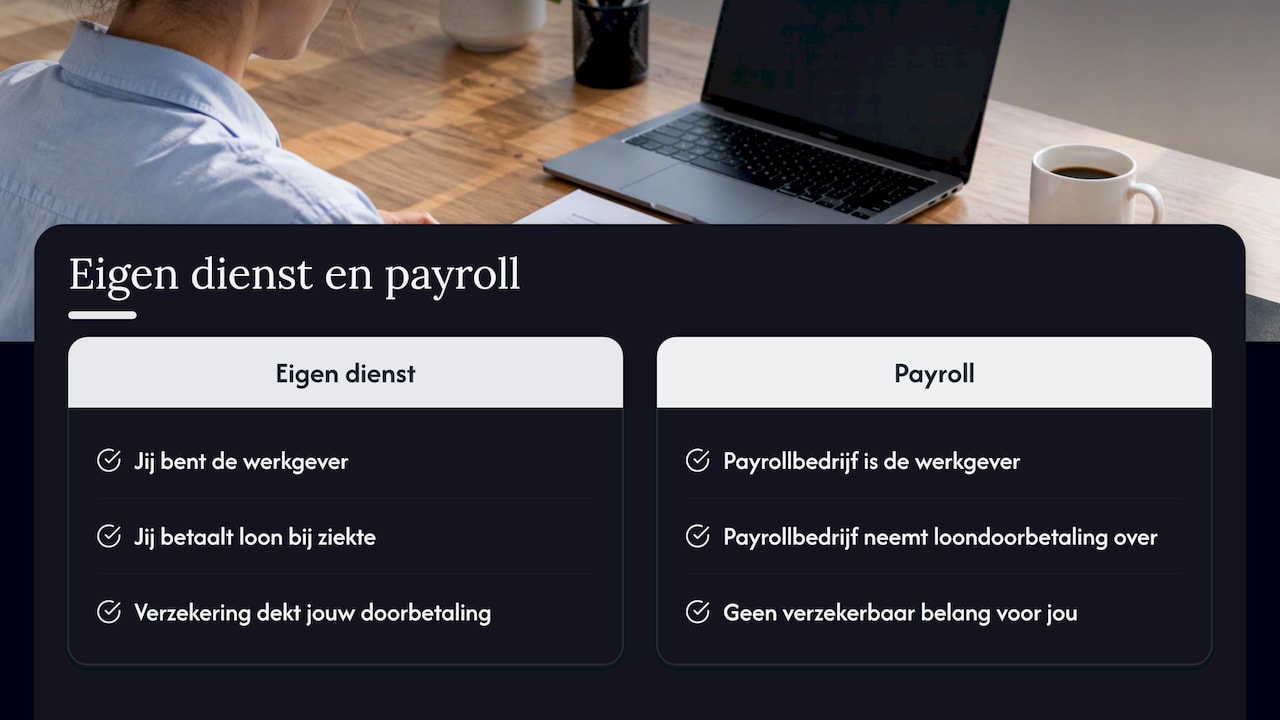
Bij payrolling werf je zelf je mensen, bepaal je hun werk en heb je zeggenschap op de werkvloer. Het payrollbedrijf wordt officieel werkgever en leent de medewerker exclusief aan jou uit. Volgens de regels voor payrolling op Ondernemersplein neemt het payrollbedrijf daarmee de loonadministratie, loonheffingen en de loondoorbetaling bij ziekte over. Payrollmedewerkers hebben bovendien recht op vergelijkbare arbeidsvoorwaarden als je eigen personeel.
Voor je verzuimverzekering heeft dat een direct gevolg. Een verzuimverzekering vergoedt het loon dat jij als werkgever moet doorbetalen. Ben je dat voor een medewerker niet meer, dan is er voor die persoon ook niets te verzekeren. Breng je je volledige personeelsbestand onder bij een payrollbedrijf, dan verdwijnt het verzekerbaar belang helemaal. Een lopende polis opzeggen of aanpassen ligt dan voor de hand, anders betaal je premie over een loonsom die niet meer bestaat.
Let wel op het overgangsmoment. Is een medewerker ziek op het moment dat hij of zij overgaat naar payroll, of kort daarvoor? Leg dan vóór de overstap vast wie het lopende ziektegeval afhandelt. Je verzekeraar en het payrollbedrijf hanteren elk hun eigen voorwaarden voor zieke medewerkers die instromen of uitstromen, en juist daar ontstaan de discussies.
Wat er in de payrollfactor zit, en wat niet
Je betaalt een payrollbedrijf een factor bovenop het brutoloon. Daarin zitten werkgeverslasten, administratie en een deel voor het verzuimrisico. Maar de factor is geen allriskpolis. Payrollcontracten verschillen sterk op punten als:
- Doorbelasting van verzuim. Sommige contracten rekenen bij hoog verzuim een hogere factor of belasten ziektekosten na een bepaalde periode door aan jou.
- Een verzuimgrens. Boven een afgesproken verzuimpercentage kan de prijs omhoog gaan.
- Re-integratiekosten. Trajecten via een arbodienst of re-integratiebureau zitten soms in de factor, soms worden ze apart gefactureerd.
- Aanvulling boven 70%. Geldt in jouw sector een cao met 100% doorbetaling in het eerste ziektejaar, dan geldt dat ook voor de payrollmedewerker. Check of de factor daarop is berekend.
Vraag deze vier punten schriftelijk na voordat je tekent. Een lage factor met forse doorbelasting kan bij twee langdurig zieken duurder uitpakken dan een hogere factor zonder verrassingen.
De kosten eerlijk afwegen
Payroll wordt vaak alleen als kostenpost gezien. Daarmee mis je de helft van de som. Zet de factor af tegen wat je zelf kwijt bent als werkgever: premie voor een verzuimverzekering, een contract met een arbodienst, juridische hulp bij arbeidszaken en de uren voor loonadministratie. Wie die administratie in eigen huis houdt, werkt meestal met software voor loonadministratie en HR en rekent dan ook licentie- en beheerkosten mee. Bij kleine teams wint payroll die vergelijking vaker; bij een stabiel team van twintig man of meer kan eigen werkgeverschap met een goede verzuimverzekering goedkoper zijn.
Uitzendkrachten: loonrisico weg, werkvloer blijft
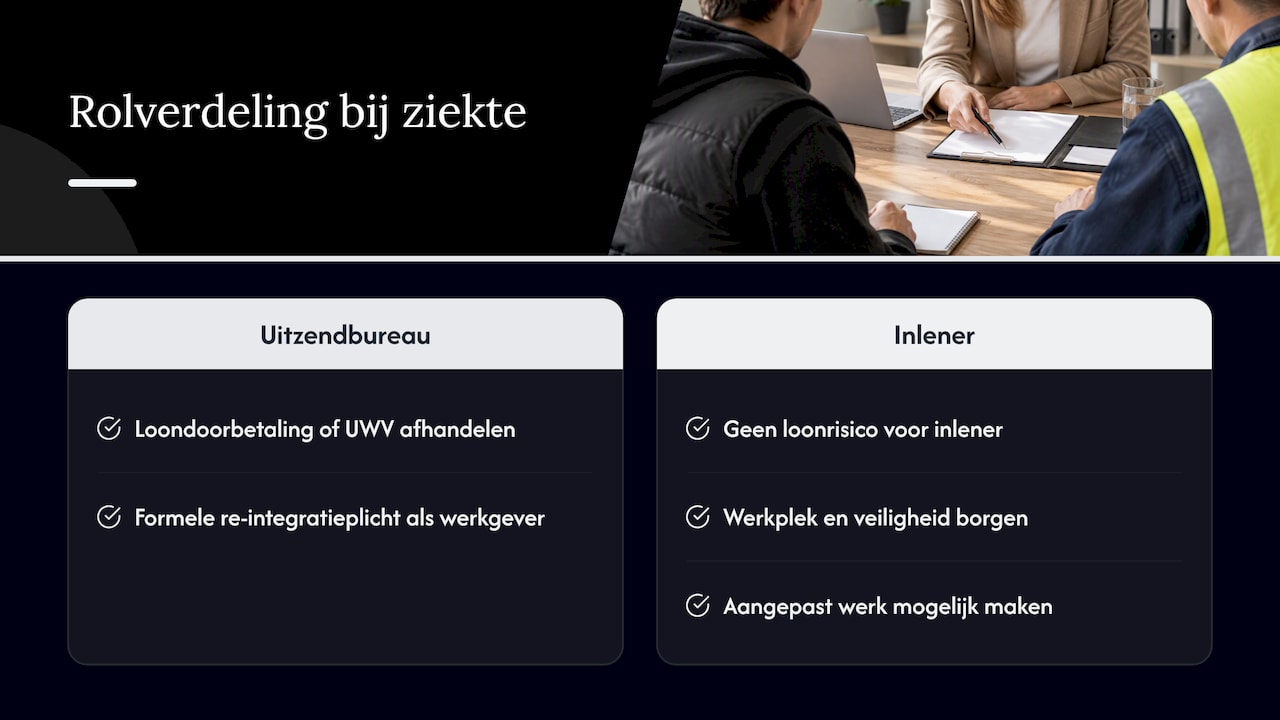
Een uitzendkracht is in dienst van het uitzendbureau. Wordt een uitzendkracht ziek, dan meld je dat bij het bureau en neemt dat de loondoorbetaling of de afhandeling met UWV over. Bij uitzendcontracten met een uitzendbeding kan de opdracht bij ziekte eindigen; de uitzendkracht valt dan terug op een Ziektewet-uitkering. Hoe dat precies loopt, hangt af van de fase van het uitzendcontract en de cao. Voor jou als inlener betekent het: geen loonrisico, dus geen plek in je verzuimverzekering.
Toch ben je niet klaar. Re-integratie gebeurt op de werkvloer, en die is van jou. De Wet verbetering poortwachter legt de formele plicht bij de werkgever, maar of een uitzendkracht of payroller met aangepast werk kan terugkomen, bepaal jij als inlener. Wie meewerkt aan passend werk, verkort het verzuim. Dat houdt je tarief bij het bureau of payrollbedrijf laag en je team op sterkte.
Ook de veiligheid blijft jouw zaak. Als inlener ben je onder de Arbowet medeverantwoordelijk voor een veilige werkplek. Je risico-inventarisatie en -evaluatie (RI&E) geldt ook voor ingeleende mensen, en ze moeten dezelfde instructies en beschermingsmiddelen krijgen als je eigen personeel. Raakt een uitzendkracht gewond door een onveilige machine, dan kan de schadeclaim bij jou terechtkomen, niet bij het bureau.
Fluctuerend personeel: een verzuimverzekering die meebeweegt
Horeca, bouw, agrarische bedrijven, webshops in het vierde kwartaal: veel ondernemers hebben in de piek twee keer zoveel mensen in dienst als in het dal. Staan die extra krachten op je eigen loonlijst, dan draag jij het verzuimrisico, ook voor iemand met een contract van drie maanden. Ziek worden tijdens een tijdelijk contract betekent doorbetalen tot het einde van dat contract; daarna neemt UWV het over via de Ziektewet.
Een verzuimverzekering vergoedt het doorbetaalde loon, de werkgeverslasten en vaak de kosten van verzuimbegeleiding en re-integratie. Bij een wisselende bezetting let je op vier dingen:
- Premie op de werkelijke loonsom. De premie wordt doorgaans berekend over je verzekerde loonsom. Een polis met een voorschotpremie en naverrekening achteraf voorkomt dat je in het dal premie betaalt voor je piekbezetting, of omgekeerd onderverzekerd bent.
- Automatische meeverzekering van nieuwe medewerkers. Kies een polis waarbij iedereen op de loonlijst meetelt zonder aparte aanmelding per persoon. Een vergeten aanmelding in een drukke week mag geen gat in je dekking zijn.
- De wachttijd of het eigen risico. Een eigen risico van bijvoorbeeld twee of vier weken per ziektegeval verlaagt de premie. Bij veel korte contracten met kort verzuim draag je dan vrijwel alles zelf, dus reken uit wat voor jouw patroon gunstiger is.
- Wat er gebeurt bij uitdiensttreding. Loopt het tijdelijk contract af terwijl de medewerker ziek is, dan stopt jouw doorbetaling. Maar hoe UWV verder gaat, kan gevolgen hebben voor je premie Werkhervattingskas. Vraag na of je polis of verzuimbegeleider ook dat zogeheten vangnetrisico helpt beheersen.
Dat laatste verdient aandacht. Zieke ex-werknemers met een tijdelijk contract kunnen via de Ziektewet en WGA nog jaren doorwerken in de premie die je als werkgever betaalt. Ondernemers met veel tijdelijke contracten worden daardoor soms verrast door een hogere gedifferentieerde premie, lang nadat de medewerker vertrok. Een verzuimbegeleider die ook na afloop van het contract het dossier volgt, is daarom geen luxe.
Gemengde bezetting: zo voorkom je gaten en dubbele premie
De meeste mkb-bedrijven werken niet met één constructie, maar met een mix: een vaste kern, een paar payrollers, uitzendkrachten in de piek en af en toe een zzp’er. Met deze stappen houd je overzicht:
- Maak een lijst per constructie. Zet per medewerker op papier wie juridisch werkgever is. Dat is de basis voor elke volgende stap.
- Stem je verzuimverzekering af op je eigen loonsom. Alleen de mensen waarvoor jij loon betaalt, horen erin. Geef payrollers en uitzendkrachten niet op als verzekerde loonsom.
- Lees de payroll- en uitzendcontracten op verzuim. Noteer welke kosten worden doorbelast en vanaf wanneer.
- Controleer de registratie van je uitlener. Ondernemersplein raadt aan te checken of je payroll- of uitzendpartner is ingeschreven in het Handelsregister als uitlener (Waadi-registratie). Werk je met een niet-geregistreerde partij, dan riskeer je zelf een boete.
- Regel wat buiten het werkgeverschap valt. Aansprakelijkheid, ongevallen en schade aan eigendommen van medewerkers blijven bij jou.
- Leg de werkwijze bij ziekmelding vast. Wie meldt bij wie, binnen welke tijd, en wie overlegt met de bedrijfsarts? Bij flexkrachten mag dat geen improvisatie zijn.
Een goed overzicht van welke regels per fase gelden, vind je in onze gids over wet- en regelgeving rond verzuim.
Wat je zelf blijft verzekeren, ook met payroll
Het payrollbedrijf of uitzendbureau draagt alleen de verzekeringen die bij het juridisch werkgeverschap horen. Al het andere blijft bij jou als ondernemer:
- Bedrijfsaansprakelijkheid. Veroorzaakt een payroller schade bij een klant, of raakt iemand gewond in je bedrijfspand, dan is een bedrijfsaansprakelijkheidsverzekering je vangnet. Controleer of ingeleend personeel expliciet onder de polis valt.
- Werkgeversaansprakelijkheid tegenover ingeleende krachten. Als inlener kun je aansprakelijk zijn voor letsel van mensen die onder jouw leiding werken. Ook daar moet je AVB op ingericht zijn.
- Ongevallen. Een collectieve ongevallenverzekering keert uit bij blijvend letsel, los van de schuldvraag.
- Schade aan spullen van medewerkers. Een werknemersschadeverzekering dekt bijvoorbeeld schade aan een privéauto tijdens een zakelijke rit.
Huur je naast flexkrachten ook zzp’ers in? Dan gelden weer andere regels. Ondernemersplein legt uit hoe je bij het inhuren van een zzp’er controleert dat er geen sprake is van loondienst. Lees ook ons stuk over aansprakelijkheid bij het inhuren van een zzp’er.
Regels die in 2026 in beweging zijn
Wie met uitleners werkt, krijgt te maken met strengere eisen aan die uitleners. Op 22 mei 2026 startte de overheid een internetconsultatie over de zorgplicht voor uitleners rond de registratie van arbeidsmigranten. Die plicht geldt voor uitzendbureaus, detacheerders en payrollbedrijven. Met de komst van het toelatingsstelsel voor uitleners wordt de keuze voor een betrouwbare partner belangrijker: een partner die zijn zaken niet op orde heeft, kan ook jou in de problemen brengen.
Voor verzuim verandert de basis niet. De werkgever blijft twee jaar verantwoordelijk voor loondoorbetaling en re-integratie, samen met de bedrijfsarts of arbodienst. Bij payroll en uitzendwerk ligt die plicht formeel bij de uitlener, maar de samenwerking met jou als inlener bepaalt of het lukt.
Hoe wij ernaar kijken
We zien in onze adviesgesprekken steeds hetzelfde patroon. Een ondernemer stapt deels over op payroll of gaat meer met uitzendkrachten werken, maar de verzuimverzekering blijft ongewijzigd doorlopen. Dan betaal je premie over mensen die je niet meer zelf in dienst hebt. Of het omgekeerde: het team groeit met tijdelijke contracten op de eigen loonlijst, terwijl de polis nog op de oude loonsom is afgestemd.
Ons advies is om je personeelsverzekeringen elke keer te herzien als je constructie verandert, niet pas bij de jaarlijkse verlenging. Een verzuimverzekering hoort bij de mensen die jij zelf betaalt. Een aansprakelijkheidsverzekering hoort bij iedereen die voor jou werkt, ongeacht wie het loon overmaakt. Als je die twee scheidt, voorkom je zowel gaten als dubbele kosten.
Omdat we meer dan 66 verzekeraars vergelijken, kunnen we per situatie kijken welke polis past bij een wisselende bezetting: met naverrekening op de werkelijke loonsom, een wachttijd die bij je verzuimpatroon past en verzuimbegeleiding die je dossiers ook na afloop van een contract volgt. Je houdt één vast aanspreekpunt dat je bedrijf kent, en je kunt 24/7 bij ons terecht voor een wijziging of als er een ziekmelding binnenkomt.
— Willem
Je verzuimverzekering laten afstemmen op je bezetting
Werk je met een mix van eigen personeel, payrollers en uitzendkrachten? Wij brengen in kaart welke medewerkers in je verzuimverzekering thuishoren en vergelijken polissen van meer dan 66 verzekeraars. Kies voor een gesprek met een adviseur, of laat onze AI-adviseur een eerste bedrijfsscan maken op basis van je activiteiten, branche en risico’s. Wil je meteen je hele personeelspakket bekijken, kijk dan bij onze overige personeelsverzekeringen.
Veelgestelde vragen
Heb ik een verzuimverzekering nodig als al mijn personeel via payroll loopt?
Nee, in de regel niet. Het payrollbedrijf is juridisch werkgever en betaalt het loon bij ziekte door, dus je hebt geen verzekerbaar belang meer. Controleer wel of het payrollcontract verzuimkosten aan jou doorbelast, want dat risico dekt een verzuimverzekering niet.
Vallen uitzendkrachten onder mijn verzuimverzekering?
Nee. Het uitzendbureau is werkgever en regelt de loondoorbetaling of de afhandeling met UWV. Geef uitzendkrachten dus niet op als verzekerde loonsom; je zou premie betalen voor een risico dat je niet draagt.
Hoe verzeker ik verzuim bij seizoenspersoneel op mijn eigen loonlijst?
Kies een verzuimverzekering waarbij iedereen op de loonlijst automatisch meetelt en de premie achteraf wordt verrekend met je werkelijke loonsom. Let op de wachttijd per ziektegeval: bij veel korte contracten bepaalt die of de polis echt iets uitkeert. Vraag ook naar begeleiding van zieke medewerkers van wie het contract afloopt.
Is payrolling nog toegestaan?
Ja. Payrolling is toegestaan, maar sinds de Wet arbeidsmarkt in balans gelden strengere regels: payrollmedewerkers hebben recht op vergelijkbare arbeidsvoorwaarden als je eigen personeel. De uitlener moet bovendien geregistreerd zijn; controleer dat voordat je een contract tekent.
Wie is aansprakelijk als een payroller schade veroorzaakt?
Bij schade aan derden tijdens het werk kom je als inlener al snel zelf in beeld, omdat de medewerker onder jouw leiding werkt. Het payrollbedrijf dekt dat risico meestal niet. Zorg dat je bedrijfsaansprakelijkheidsverzekering ingeleend personeel uitdrukkelijk meeverzekert.
Bronnen
- Loondoorbetaling tijdens ziekte | UWV
- Regels voor payrolling | Ondernemersplein
- Verzuimverzekering | Ondernemersplein
- Zzp’er inhuren | Ondernemersplein
- Internetconsultatie zorgplicht voor uitleners van start | Rijksoverheid
- Re-integratie in het tweede spoor | UWV