

22 oktober 2026
Een verzuimverzekering is niet verplicht, maar helpt werkgevers wel om de financiële en organisatorische druk van de Wet verbetering poortwachter op te vangen. De wet zelf verplicht je tot maximaal 104 weken loondoorbetaling bij ziekte, met minimaal 70% van het loon en aanvulling tot het minimumloon in het eerste jaar, plus strakke deadlines voor probleemanalyse en re-integratie. Lees eerst de tijdlijn en dekkingsopties hieronder voordat je een keuze maakt.
Kort samengevat:
- Een verzuimverzekering dekt meestal een deel van de loondoorbetaling en re-integratiekosten, waardoor werkgevers financieel worden ontlast bij langdurig ziekteverzuim.
- Het voldoet aan belangrijke deadlines uit de Wet verbetering poortwachter, zoals het opstellen van een plan van aanpak binnen acht weken en het aanleveren van het re-integratieverslag voor week 93.
- Zonder compleet dossier van probleemanalyse, plan van aanpak en voortgangsverslagen loop je risico op een afwijzing of sanctie van het UWV, vooral bij beoordelingsmomenten zoals week 8 en week 104.
- Een poortwachtergarantie via de verzekeraar helpt bij tijdige inplanning en begeleiding, maar vereist actieve opvolging van de werkgever om de garanties te behouden.
- Voor kleine werkgevers is uitbesteden of een verzekeraar inschakelen meestal de beste optie, tenzij je ervaring hebt met het beheer van re-integratiedossiers en nauwkeurig deadlines kunt bewaken.
Inhoudsopgave
- Wat de Wet verbetering poortwachter vereist van werkgevers en werknemers
- Wat een verzuimverzekering meestal dekt en wanneer deze zinvol is
- Stap-voor-stap Wvp-tijdlijn: cruciale deadlines en wat je dan moet doen
- Wat is een poortwachtergarantie en welke rol spelen bedrijfsarts en verzekeraar?
- Checklist: welke documenten en acties houd je bij om Wvp-proof te zijn?
- Hoe Zakelijkeverzekering.nl kan ondersteunen bij verzuim en re-integratie
- Specifieke voorwaarden en uitsluitingen van verschillende soorten verzuimverzekeringen
- Hoe verhoudt de Wet verbetering poortwachter zich tot andere wetgeving over arbeidsongeschiktheid?
- Effecten van verzuimverzekering en Wet verbetering poortwachter op premies en kosten
- Hoe verzuimverzekering en Wet verbetering poortwachter samen werken voor risicobeheersing
- Kort adviesbeeld voor kleine werkgevers: zelf doen of uitbesteden?
- Verzuimverzekering aanvragen via Zakelijkeverzekering.nl
- Bronnen
- Veelgestelde vragen
Wat de Wet verbetering poortwachter vereist van werkgevers en werknemers
De Wet verbetering poortwachter (Wvp) is bedoeld om langdurig ziekteverzuim te voorkomen door werkgever en werknemer vanaf dag één samen aan re-integratie te laten werken. De wet legt de verantwoordelijkheid voor herstel niet bij het UWV, maar bij de twee partijen die er het meeste belang bij hebben: de werkgever die loon doorbetaalt en de werknemer die weer aan het werk wil.
Als werkgever moet je passende arbeid aanbieden zodra dat medisch mogelijk is, het verzuim registreren en actief samenwerken met je arbodienst of bedrijfsarts. Die samenwerking is niet vrijblijvend: UWV toetst achteraf of je genoeg hebt gedaan.
Daarvoor is een compleet dossier onmisbaar. Je bewaart minimaal:
- de probleemanalyse van de bedrijfsarts;
- het plan van aanpak met concrete re-integratiedoelen;
- periodieke voortgangsverslagen;
- het re-integratieverslag (RIV) bij de eindevaluatie.
Ontbreekt een van deze stukken, dan loop je het risico dat UWV je inspanningen als onvoldoende beoordeelt. Een duidelijk overzicht van deze verplichtingen helpt om niets te missen.
Wat een verzuimverzekering meestal dekt en wanneer deze zinvol is
Een verzuimverzekering vergoedt doorgaans een deel van het loon dat je als werkgever moet doorbetalen, plus de werkgeverslasten daarbovenop. Veel polissen dekken ook de kosten van casemanagement en re-integratiebegeleiding, dus niet alleen het salaris zelf.
Standaard zit er meestal in:
- gedeeltelijke compensatie van de loondoorbetaling;
- vergoeding van werkgeverslasten zoals pensioenpremie en sociale lasten;
- kosten voor casemanagement en arbeidsdeskundig onderzoek;
- soms een preventiebudget voor verzuimbegeleiding.
Uitsluitingen zijn er ook. Bestaande klachten die al liepen vóór de ingangsdatum vallen meestal buiten dekking, net als verzuim van een directeur grootaandeelhouder (DGA) bij de meeste standaardpolissen, en opzettelijk veroorzaakte arbeidsongeschiktheid.
Pro-tip: Vraag altijd naar de wachttijd en de uitsluitingsclausule voor eerder gemelde klachten voordat je tekent, want dit verschilt sterk per verzekeraar.
Ziekteverzuimpercentages verschillen sterk per sector en seizoen, wat de kosteninschatting per bedrijf lastig maakt zonder concrete cijfers over verzuim in jouw branche. Voor bedrijven met beperkte HR-capaciteit of een kwetsbare kaspositie loont een verzekering vaak sneller dan voor grotere organisaties met een eigen HR-afdeling.
Stap-voor-stap Wvp-tijdlijn: cruciale deadlines en wat je dan moet doen
De Wvp werkt met vaste momenten. Mis je die, dan loop je achter de feiten aan, en dat merk je vaak pas als UWV het dossier beoordeelt.
- Dag 1: de werknemer meldt zich ziek. Je registreert de melding en informeert de arbodienst.
- Week 6: de bedrijfsarts stelt de probleemanalyse op, met een inschatting van herstel en belastbaarheid.
- Week 8: werkgever en werknemer stellen samen het plan van aanpak op, met concrete re-integratiestappen.
- Doorlopend: minimaal elke zes weken volgt een voortgangsgesprek waarin het plan wordt bijgesteld.
- Week 52: de eerstejaarsevaluatie beoordeelt of de aanpak werkt of moet worden aangescherpt.
- Week 93: het re-integratieverslag (RIV) wordt afgerond, met alle stappen en resultaten uit het voorgaande jaar.
- Week 104: UWV beoordeelt het RIV en besluit over een eventuele WIA-uitkering of een loonsanctie bij onvoldoende inspanning.
Elke stap in deze tijdlijn levert een document op dat je moet bewaren. Sla je een gesprek over of ontbreekt een verslag, dan kan dat later zwaar wegen bij de UWV-toets.
Wat is een poortwachtergarantie en welke rol spelen bedrijfsarts en verzekeraar?
Een poortwachtergarantie is geen losse dekking, maar een aanvullende service die veel verzuimverzekeraars bieden. Het doel is preventief: voorkomen dat je door tijdgebrek of onwetendheid een deadline mist en daardoor een loonsanctie krijgt opgelegd.
Concreet organiseert de verzekeraar of het bijbehorende verzuimbureau meestal:
- toewijzing van een casemanager die de voortgang bewaakt;
- tijdige inplanning van bedrijfsarts en spreekuren;
- een arbeidsdeskundig onderzoek wanneer terugkeer in het eigen werk niet lukt.
Deze garantie werkt alleen als je zelf actief blijft. Verzekeraars verwachten dat je adviezen opvolgt en polisvoorwaarden goed doorleest, want de garantie vervalt vaak als jij zelf stappen negeert.
Pro-tip: Check bij het afsluiten specifiek of de poortwachtergarantie ook geldt bij een tweede ziekmelding binnen vier weken na herstel, want dat is een veelvoorkomende valkuil in polisvoorwaarden.
Checklist: welke documenten en acties houd je bij om Wvp-proof te zijn?
Een goed re-integratiedossier ontstaat niet vanzelf. Je bouwt het stap voor stap op, vanaf de eerste ziekmelding.
- Bij ziekmelding: registreer datum en klachten, en verwijs de werknemer naar het spreekuur van de bedrijfsarts.
- Rond week 6: verzamel de probleemanalyse en bewaar kopieën van alle correspondentie.
- Rond week 8: leg het plan van aanpak schriftelijk vast, ondertekend door beide partijen.
- Elke zes weken: noteer voortgangsverslagen, ook als er weinig verandert.
- Vóór week 89 tot 93: controleer of het dossier compleet is en schakel eventueel een casemanager in om het RIV af te ronden.
Bewaar alle afschriften van brieven, e-mails en evaluatieformulieren; een volledig re-integratieplan met de juiste formulieren bespaart je in week 104 veel discussie met UWV.
Pro-tip: Leg vooraf vast wie in je organisatie verantwoordelijk is voor welke stap, want een verzuimprotocol met heldere taakverdeling voorkomt dat een deadline tussen wal en schip valt.
Hoe Zakelijkeverzekering.nl kan ondersteunen bij verzuim en re-integratie
Er zijn online platforms die meerdere verzekeraars vergelijken, zodat je een verzuimverzekering kunt vinden die beter aansluit bij jouw sector en risicoprofiel. Er zijn verzuimverzekeringen beschikbaar met opties zoals poortwachtergarantie, casemanagement en ondersteuning via een adviseur die je dossier kent.
Voor een adviesgesprek helpt het om je huidige verzuimcijfers, personeelsaantal en eventuele lopende verzuimgevallen bij de hand te hebben. Zo krijg je binnen korte tijd een gericht advies over welke dekking en welke verzekeraar bij jouw situatie past.
Specifieke voorwaarden en uitsluitingen van verschillende soorten verzuimverzekeringen
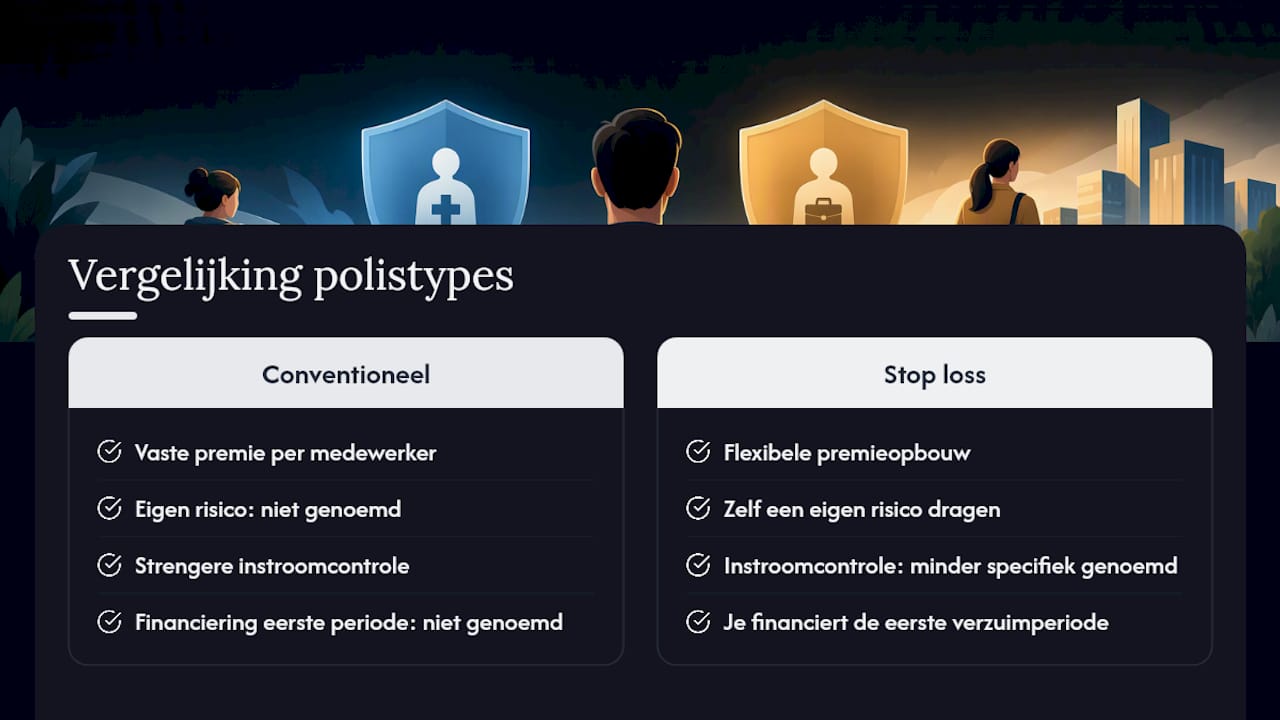
Niet elke verzuimverzekering is gelijk gebouwd. Er bestaan grofweg twee hoofdtypen: de conventionele verzekering met een vaste premie per medewerker, en de stop loss verzekering waarbij je zelf een eigen risico draagt en de verzekeraar pas inspringt boven een bepaald verzuimniveau.
Bij conventionele polissen zijn de voorwaarden vaak strenger over instroomcontrole: nieuwe medewerkers moeten soms een gezondheidsverklaring invullen, en bestaand verzuim op de ingangsdatum blijft uitgesloten. Stop loss polissen zijn flexibeler in premieopbouw, maar vereisen dat je zelf de eerste periode van verzuim financiert, wat voor kleinere bedrijven een aanzienlijke kasstroomklap kan betekenen.
Veelvoorkomende uitsluitingen zijn zwangerschapsverlof (dat via een andere regeling loopt), verzuim door een reeds bekende chronische aandoening, en verzuim dat ontstaat binnen een korte wachttijd na ingangsdatum van de polis, vaak 30 tot 90 dagen. Sommige verzekeraars sluiten ook verzuim uit dat samenhangt met een bedrijfsongeval waarvoor je al een aparte dekking hebt lopen, om dubbele uitkering te voorkomen.
Lees daarom niet alleen naar de premie, maar vooral naar de polisvoorwaarden rond wachttijd, eigen risico per verzuimgeval en de definitie van “bestaande klachten”. Dat voorkomt een onaangename verrassing op het moment dat je de dekking het hardst nodig hebt.
Hoe verhoudt de Wet verbetering poortwachter zich tot andere wetgeving over arbeidsongeschiktheid?
De Wvp staat niet op zichzelf. Ze vormt de eerste twee jaar van een groter wettelijk traject dat uitloopt in de Wet werk en inkomen naar arbeidsvermogen (WIA), die bepaalt wat er gebeurt zodra de loondoorbetalingsperiode voorbij is.
Waar de Wvp de verplichtingen tijdens ziekte regelt, beoordeelt UWV bij de WIA-aanvraag of de werknemer nog kan werken en in welke mate. Die WIA-beoordeling steunt zwaar op het re-integratiedossier dat je tijdens de Wvp-periode hebt opgebouwd: zonder compleet dossier geen soepele WIA-overgang.
Daarnaast speelt de Arbeidsomstandighedenwet een rol, want die verplicht je tot een basiscontract met een gecertificeerde bedrijfsarts of arbodienst. Zonder dat contract kun je de probleemanalyse en voortgangsgesprekken die de Wvp eist niet rechtmatig laten uitvoeren.
Bij onenigheid over de voortgang van re-integratie kun je bovendien een deskundigenoordeel bij UWV aanvragen. Dat oordeel is niet bindend, maar weegt zwaar mee bij de uiteindelijke WIA-toets. Deze samenhang tussen wetten betekent dat een fout of omissie in de Wvp-periode niet op zichzelf blijft staan. Ze werkt door tot in de WIA-beslissing, twee jaar later.
Effecten van verzuimverzekering en Wet verbetering poortwachter op premies en kosten
De Wvp verhoogt de financiële risico’s van ziekteverzuim voor werkgevers aanzienlijk, simpelweg omdat je twee volle jaren loon moet doorbetalen bij langdurige uitval. Dat maakt de premie voor een verzuimverzekering een directe afspiegeling van hoeveel risico je als bedrijf loopt.
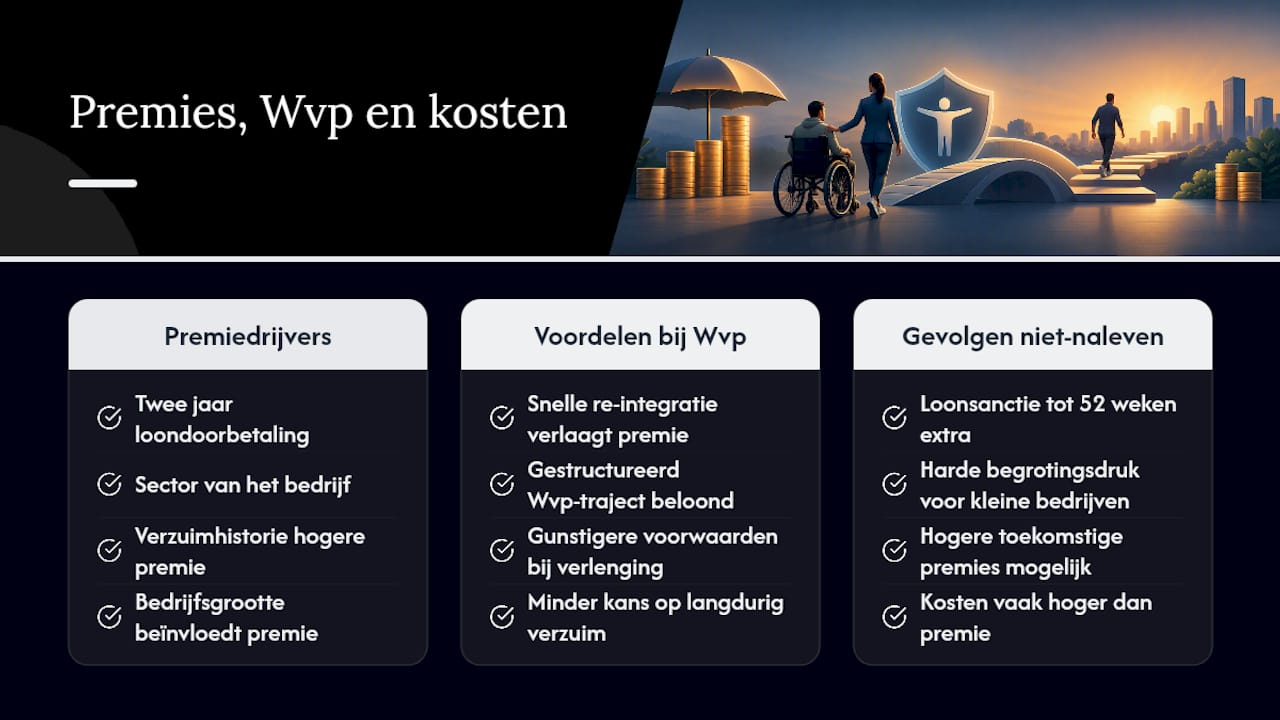
Verzekeraars kijken bij premiestelling naar sector, verzuimhistorie en bedrijfsgrootte. Een bedrijf met een hoog verzuimpercentage in het verleden betaalt meer, en een verzuimmelding kan ook na afsluiting van de polis gevolgen hebben voor toekomstige premies. Hoe premieopslag na een verzuimmelding werkt verschilt sterk per verzekeraar, dus dat is precies waar onafhankelijk vergelijken loont.
Tegelijk werkt een strak gevoerd Wvp-traject premieverlagend op de langere termijn. Verzekeraars belonen werkgevers die aantoonbaar snel en gestructureerd re-integreren met een lagere premie of gunstigere voorwaarden bij verlenging, omdat het risico op een langdurig, kostbaar verzuimgeval daalt.
De kosten van niet naleven wegen vaak zwaarder dan de premie zelf. Een loonsanctie van maximaal 52 weken extra loondoorbetaling drukt de begroting van een klein bedrijf harder dan een paar jaar verzekeringspremie. Wie de Wvp-stappen serieus neemt, betaalt op twee fronten minder: lagere premie en minder risico op sancties.
Hoe verzuimverzekering en Wet verbetering poortwachter samen werken voor risicobeheersing
De sterkste aanpak combineert beide instrumenten in plaats van ze los te zien. De Wvp geeft je het stappenplan, de verzuimverzekering geeft je de financiële buffer en vaak ook de mensen die het stappenplan uitvoeren.
Casemanagement, dat bij veel polissen is ingesloten, zorgt dat de deadlines uit de Wvp daadwerkelijk gehaald worden. Voor mkb-bedrijven met beperkte HR-capaciteit voegt een casemanager vaak meer waarde toe dan de financiële dekking alleen, simpelweg omdat iemand anders de administratieve last overneemt.
De rolverdeling blijft daarbij helder: de bedrijfsarts bepaalt de medische belastbaarheid, de werkgever blijft verantwoordelijk voor de arbeidsmatige re-integratie, en de verzekeraar of casemanager ondersteunt dat proces zonder de eindverantwoordelijkheid over te nemen. Zie ook hoe arbeidsomgeving en HR-beleid het herstel beïnvloeden bij een goede terugkeer naar werk.
Wie deze twee sporen goed op elkaar afstemt, loopt minder risico op een loonsanctie en houdt de kosten van verzuim beheersbaar, zonder dat de administratieve last op één persoon blijft rusten.
Kort adviesbeeld voor kleine werkgevers: zelf doen of uitbesteden?
Heb je ervaring met re-integratiedossiers en tijd om deadlines actief te bewaken, dan kun je de Wvp-stappen prima zelf beheren. Mis je die capaciteit, heb je een financieel kwetsbare onderneming, of loopt het verzuim langer dan een paar weken, dan loont uitbesteden of verzekeren vrijwel altijd. Het snelste signaal: als je zelf niet zeker weet wanneer week 8 valt, is dat al een teken om hulp in te schakelen.
— Willem
Verzuimverzekering aanvragen via Zakelijkeverzekering.nl
Een verzuimverzekering kiezen zonder onafhankelijk advies is gokken met een risico dat je twee jaar lang kunt voelen. Er zijn diensten die meer dan 60 verzekeraars vergelijken en je koppelen aan een vaste adviseur die je dossier kent, waardoor je niet elke keer opnieuw je verhaal hoeft uit te leggen.

Wil je een offerte of eerste scan aanvragen, houd dan je huidige personeelsaantal, sector en eventuele lopende verzuimgevallen bij de hand. Op basis daarvan stelt een adviseur, of de AI-adviseur, snel een passend voorstel samen. Bekijk direct de mogelijkheden voor een verzuimverzekering met poortwachtergarantie en vraag een vrijblijvende vergelijking aan voordat je huidige polis stilzwijgend verlengt.
Bronnen
Voor formeel bewijs en verdere verdieping zijn dit de bronnen die je dossier het beste onderbouwen:
- Ziekteverzuim: uw werknemer meldt zich ziek | Ondernemersplein
- Stappenplan Wet verbetering poortwachter | UWV
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde advocaat. Raadpleeg een gekwalificeerde juridische professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Is een ziekteverzuimverzekering verplicht?
Nee, een verzuimverzekering is niet wettelijk verplicht. Je bent als werkgever wettelijk verplicht tot maximaal 104 weken loondoorbetaling bij ziekte, en een verzekering helpt dat risico financieel te dragen.
Wat is het verschil tussen de Ziektewet en de Wet Poortwachter?
De Ziektewet regelt een uitkering voor werknemers zonder werkgever of met een tijdelijk contract dat afloopt tijdens ziekte. De Wet verbetering poortwachter regelt juist de verplichtingen tussen werkgever en werknemer tijdens de eerste twee ziektejaren, met als doel snelle re-integratie.
Wat zijn de regels voor ziekteverzuim in 2026?
De kernregels zijn ongewijzigd: maximaal 104 weken loondoorbetaling, met deadlines voor probleemanalyse in week 6 en plan van aanpak in week 8. Werkgevers en werknemers moeten actief samenwerken aan re-integratie, met periodieke evaluaties tot en met het RIV in week 93.
Wat gebeurt er als een werkgever zich niet houdt aan de Wet Poortwachter?
UWV kan een loonsanctie opleggen van maximaal 52 weken extra loondoorbetaling wanneer de re-integratie-inspanningen onvoldoende zijn geweest. Een compleet dossier met probleemanalyse, plan van aanpak en voortgangsverslagen is de beste bescherming tegen zo’n sanctie.
Helpt een verzuimverzekering bij naleving van de Wet Poortwachter?
Ja, indirect: veel polissen bieden casemanagement en een poortwachtergarantie die deadlines actief bewaken. Er bestaan onafhankelijke vergelijkingsmogelijkheden voor verzekeraars die ondersteuning zoals casemanagement en poortwachtergarantie standaard aanbieden.