

22 oktober 2026
Dubbele dekking bij verzuim ontstaat bijna altijd op de overgangen. Dat zijn de twee jaar loondoorbetaling, de Ziektewet voor wie ziek uit dienst gaat en de WGA-periode daarna. Wie die drie periodes los van elkaar verzekert, bij verschillende partijen en op verschillende momenten, betaalt vaak twee keer voor hetzelfde risico. Tegelijk blijft er ergens anders een gat open. In dit artikel lees je waar de overlap meestal zit, hoe een verzuimverzekering aansluit op het eigenrisicodragerschap voor de WGA en hoe je je polissen in vijf stappen controleert.
TL;DR
- Een verzuimverzekering dekt de loondoorbetaling tijdens de eerste twee jaar ziekte. Een WGA-eigenrisicodragersverzekering begint pas daarna. Die twee overlappen niet, maar moeten wel naadloos op elkaar aansluiten.
- Dubbel betalen gebeurt vooral bij losse arbodienstcontracten naast een verzuimpolis met verzuimbegeleiding, bij twee verzekeraars die allebei re-integratie regelen en bij een eigenrisicodragersverzekering die doorloopt nadat je weer publiek verzekerd bent.
- Het grootste gat zit bij werknemers die ziek uit dienst gaan. Ben je eigenrisicodrager voor de Ziektewet, dan betaal jij hun uitkering, en lang niet elke verzuimpolis dekt dat.
- Leg alle polissen, je arbocontract en je beschikking van de Belastingdienst naast elkaar en controleer per periode: wie betaalt, wie begeleidt en tot wanneer.
Inhoudsopgave
- Drie periodes, drie soorten risico
- Waar je ongemerkt dubbel betaalt
- Hoe verzuimverzekering en WGA-eigenrisicodragerschap op elkaar aansluiten
- Zo controleer je je polissen in vijf stappen
- Een voorbeeld uit de praktijk
- Verzekerd percentage en wachttijd: geen dubbele dekking, wel te veel premie
- Onze kijk op verzuim en eigenrisicodragerschap
- Laat je verzuimdekking in één keer doorlichten
- Veelgestelde vragen
- Bronnen
Drie periodes, drie soorten risico
Om overlap te herkennen moet je eerst weten welke risico’s er zijn. Een werkgever in Nederland heeft bij ziekte van personeel met drie opeenvolgende financiële verplichtingen te maken.
1. Loondoorbetaling (maximaal 104 weken). Een zieke werknemer krijgt van jou als werkgever minimaal 70% van het loon, maximaal twee jaar lang. Een verzuimverzekering is daarvoor niet verplicht, maar wel de gebruikelijke manier om dat risico af te dekken. De verzekering betaalt loon en werkgeverslasten door en vergoedt de kosten van re-integratie en verzuimbegeleiding. Meer over de wettelijke kant lees je in onze uitleg is een verzuimverzekering verplicht?
2. De Ziektewet (voor wie geen werkgever meer heeft). Niet iedereen valt onder de loondoorbetaling. Volgens het UWV krijgt een werknemer in sommige gevallen een Ziektewet-uitkering, bijvoorbeeld als hij ziek uit dienst gaat of flexibel werkt met een uitzend-, oproep- of nulurencontract. Normaal betaalt het UWV die uitkering. Ben je eigenrisicodrager voor de Ziektewet, dan betaal je haar zelf.
3. De WGA (na twee jaar ziekte). Is een werknemer na twee jaar nog gedeeltelijk arbeidsongeschikt, dan kan hij in de WGA komen. Ook hier kun je kiezen: publiek verzekerd blijven via het UWV of eigenrisicodrager worden. Als eigenrisicodrager ben je volgens het UWV tien jaar verantwoordelijk voor de re-integratie van de (ex-)werknemer. Daarna neemt het UWV het over.
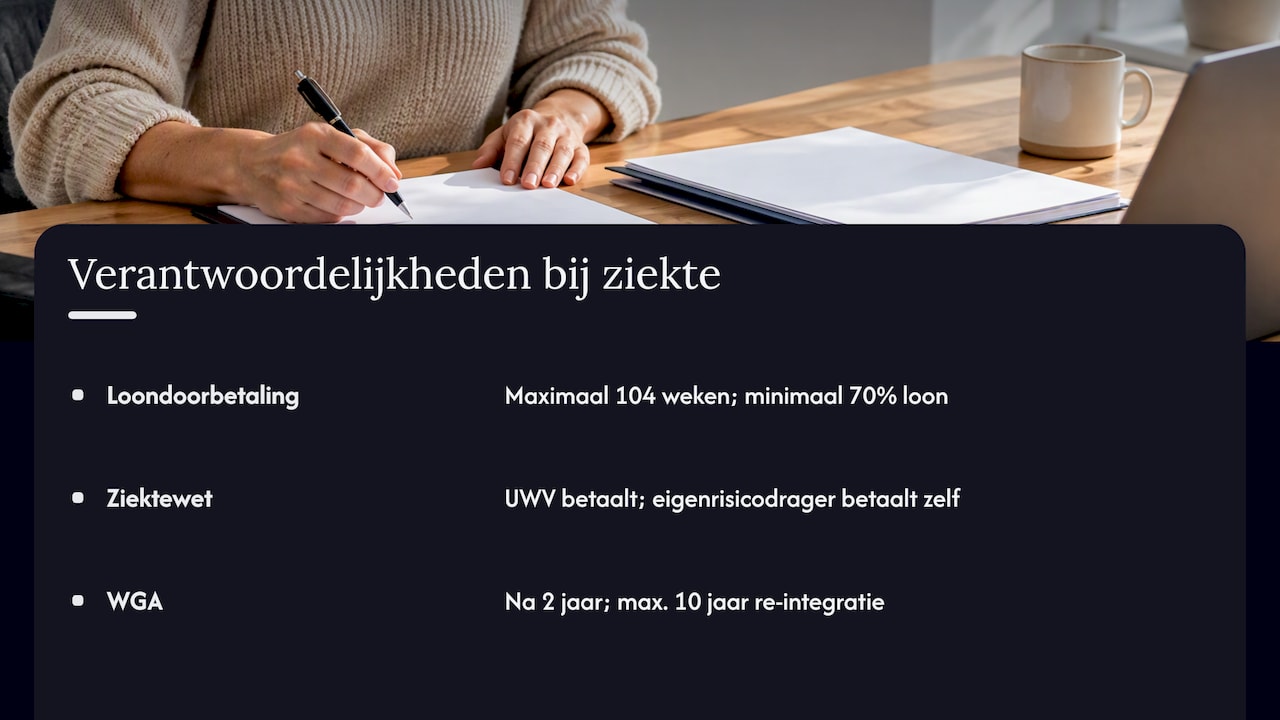
De overheid zet het systeem zo neer: alle werkgevers moeten hun werknemers verplicht verzekeren voor de Ziektewet en de WGA. De premie betaal je aan de Belastingdienst, tenzij je eigenrisicodrager wordt. Dan betaal je dat deel van de premie niet meer, maar draag je het risico zelf. Dat risico verzekeren de meeste mkb-werkgevers weer bij een private verzekeraar.
Waar je ongemerkt dubbel betaalt
Overlap ontstaat zelden doordat iemand twee identieke polissen afsluit. Meestal gebeurt het geleidelijk. Je stapt over naar een andere verzekeraar, je arbocontract loopt nog een jaar door of een adviseur regelt de WGA terwijl een ander de verzuimpolis beheert. Dit zijn de plekken waar we het vaakst dubbele kosten zien.
| Situatie | Wat er dubbel is | Hoe je het oplost |
|---|---|---|
| Verzuimpolis met verzuimbegeleiding plus een los arbodienstcontract | Je betaalt twee keer voor casemanagement en soms voor de bedrijfsarts | Kijk of je verzuimpolis een arbodienst meeneemt. Zo ja, zeg het losse contract op tegen de einddatum |
| Verzuimverzekering met re-integratiebudget plus een WGA-eigenrisicodragersverzekering met eigen re-integratiedienst | Twee partijen die allebei re-integratie aanbieden voor dezelfde werknemer rond de overgang na 104 weken | Spreek af wie het dossier bij de overgang overneemt en schrap de dubbele dienstverlening |
| WGA-eigenrisicodragersverzekering terwijl je weer publiek verzekerd bent | Je betaalt premie aan de Belastingdienst én aan een verzekeraar | Controleer je beschikking en stem de einddatum van de polis af op de datum van terugkeer |
| Twee verzuimpolissen na een overstap of bedrijfsovername | Dezelfde werknemers zijn bij twee verzekeraars verzekerd | Zeg de oude polis pas op als de nieuwe ingaat, maar laat ze niet naast elkaar doorlopen |
| Verzuimpolis die ook ex-werknemers dekt plus een aparte Ziektewet-eigenrisicodragersverzekering | De Ziektewet-uitkering is twee keer verzekerd | Kies één oplossing en controleer dat die ook flexwerkers dekt |
Dubbel verzekerd zijn kost niet alleen geld. Bij een claim wijzen twee verzekeraars vaak naar elkaar, en dan duurt de uitkering langer. Bovendien krijg je nooit twee keer vergoed. Je hebt dus de dubbele premie betaald zonder er iets voor terug te krijgen.
Dezelfde redenering geldt voor andere zakelijke polissen. Voor het wagenpark schreven we eerder hoe je dubbele dekking bij je zakelijke autoverzekering voorkomt.
Hoe verzuimverzekering en WGA-eigenrisicodragerschap op elkaar aansluiten
De belangrijkste vraag bij een WGA-eigenrisicodrager is niet of er overlap is, maar of de overgang klopt. Een verzuimverzekering stopt na maximaal 104 weken. Een WGA-eigenrisicodragersverzekering begint pas als de werknemer een WGA-uitkering krijgt. Sluiten die twee niet goed op elkaar aan, dan ontstaat er een gat in de tijd of in de begeleiding.
De tijdlijn van één ziektegeval
| Periode | Wie betaalt de werknemer | Wie verzekert jouw risico | Waar het misgaat |
|---|---|---|---|
| Eerste ziektedagen (wachttijd) | Jij | Niemand: dit is je eigen risico op de verzuimpolis | Een te korte wachttijd maakt de premie onnodig duur |
| Tot 104 weken | Jij (loondoorbetaling) | Verzuimverzekering | Verzekerd percentage sluit niet aan op je cao |
| Werknemer gaat ziek uit dienst | Het UWV, of jij als eigenrisicodrager Ziektewet | Ziektewet-eigenrisicodragersverzekering of de uitbreiding op je verzuimpolis | Niemand dekt het, omdat iedereen dacht dat de ander het deed |
| Na 104 weken, WGA | Het UWV of jij, afhankelijk van hoe het geregeld is | WGA-eigenrisicodragersverzekering | Re-integratiedossier gaat niet over naar de nieuwe partij |
| Tot tien jaar in de WGA | Idem | WGA-eigenrisicodragersverzekering | Polis is tussentijds opgezegd, maar de verplichting loopt door |
Dat laatste punt wordt vaak onderschat. Het UWV noemt de uitkering via de werkgever of via het UWV, afhankelijk van de afspraken. Verandert er iets aan je eigenrisicodragerschap of je verzekering, vraag dan altijd na wat er gebeurt met lopende en toekomstige uitkeringen van werknemers die al ziek zijn. Een nieuwe verzekeraar neemt bestaande zieken niet vanzelf over.
Het re-integratiedossier als scharnierpunt
Tijdens de eerste twee jaar ligt de regie bij jou en je verzuimverzekeraar of arbodienst. Ben je WGA-eigenrisicodrager, dan blijft de re-integratie daarna ook bij jou liggen. Daarom is één doorlopend dossier zo waardevol. Als je verzuimverzekeraar en je WGA-verzekeraar dezelfde partij zijn, of als ze afspraken hebben over de overdracht, verlies je geen informatie. Je betaalt ook niet twee keer voor een intake of een arbeidsdeskundig onderzoek.
Voor de wettelijke kaders van de re-integratie, van het plan van aanpak tot de evaluatie na een jaar, kun je terecht in onze gids over wet- en regelgeving bij verzuim.
Wie mag wat inzien?
Wie verzuim goed organiseert, moet ook regelen wie in het bedrijf toegang heeft tot verzuimdossiers, en wie dus niet. Leidinggevenden hebben meestal alleen de verzuimmelding en de afspraken nodig. Medische informatie hoort bij de bedrijfsarts. Werk je met HR-software of een planningssysteem, leg dan per functie vast wie welke gegevens ziet. Een praktisch overzicht van rechten en rollen van medewerkers vastleggen met rolsjablonen helpt je om die verdeling helder op papier te zetten. Dat is handig als je verantwoordelijkheden verschuift na een overstap naar eigenrisicodragerschap.
Zo controleer je je polissen in vijf stappen
Dit kun je zelf in een uur of twee doen, mits je de documenten bij de hand hebt.
- Verzamel alles op één plek. Je verzuimpolis met voorwaarden, eventuele polissen voor de Ziektewet en de WGA, je arbo- of verzuimbegeleidingscontract en de laatste beschikking van de Belastingdienst over je gedifferentieerde premie. Die beschikking laat zien of je publiek verzekerd bent of eigenrisicodrager.
- Zet de periodes onder elkaar. Gebruik de tijdlijn hierboven. Vul per periode in welke polis betaalt en welke partij begeleidt. Staan er twee namen in hetzelfde vak, dan heb je overlap. Is een vak leeg, dan heb je een gat.
- Controleer de diensten, niet alleen de dekking. Veel verzuimpolissen bevatten casemanagement, een bedrijfsarts of een re-integratiebudget. In onze pagina over de dekking van een verzuimverzekering zie je welke onderdelen gebruikelijk zijn. Vergelijk dat met wat je arbodienst al levert.
- Kijk naar de doelgroep. Valt je flexibele schil onder de verzuimpolis? Zijn ex-werknemers die ziek uit dienst gaan gedekt? Dit is het punt waarop een eigenrisicodrager voor de Ziektewet het vaakst onverzekerd blijkt.
- Stem de looptijden op elkaar af. Leg de opzegtermijnen en einddata naast elkaar. Wil je terug naar het UWV of overstappen naar een andere verzekeraar, plan dat dan zo dat de nieuwe dekking ingaat op de dag dat de oude stopt. Vraag schriftelijk na hoe lopende zieke werknemers worden behandeld.
Een voorbeeld uit de praktijk
Neem een denkbeeldig installatiebedrijf met achttien werknemers, van wie vier met een tijdelijk contract. Het bedrijf heeft een verzuimverzekering met verzuimbegeleiding, een los contract met een arbodienst dat nog van vóór de verzuimpolis stamt, en het is eigenrisicodrager voor de WGA via een verzekeraar die de vorige adviseur heeft geregeld.
Bij de controle vallen drie dingen op:
- Dubbel: de arbodienst en de verzuimpolis leveren allebei casemanagement. Het losse contract kan weg.
- Overlap in begeleiding: de WGA-verzekeraar heeft een eigen re-integratiedienst. Er is niet afgesproken wie het dossier na 104 weken overneemt, en dus betaalt het bedrijf voor twee partijen.
- Gat: een van de tijdelijke medewerkers wordt ziek kort voordat zijn contract afloopt. Hij gaat ziek uit dienst en krijgt een Ziektewet-uitkering. Omdat het bedrijf geen eigenrisicodrager is voor de Ziektewet, betaalt het UWV die uitkering. Dat is in dit geval goed geregeld, maar het bedrijf wist het niet zeker. Had het ook voor de Ziektewet gekozen voor eigenrisicodragerschap zonder bijpassende dekking, dan had het die uitkering zelf moeten betalen.
De oplossing: het arbocontract opzeggen, de verzuim- en WGA-dekking bij elkaar brengen met één afspraak over het dossier, en de keuze voor de Ziektewet bewust vastleggen. Het bedrijf houdt dezelfde bescherming en betaalt minder.
Verzekerd percentage en wachttijd: geen dubbele dekking, wel te veel premie
Niet alle verspilling is dubbele dekking in strikte zin. Twee instellingen op je verzuimpolis bepalen of je meer betaalt dan nodig is.
Het verzekerde percentage. De wet verplicht je tot minimaal 70% loondoorbetaling. Veel cao’s schrijven in het eerste jaar een hoger percentage voor. Verzeker je 100% terwijl je cao minder vraagt, dan betaal je premie voor een risico dat je niet hebt. Verzeker je minder dan je cao vraagt, dan betaal je het verschil zelf. Laat het percentage dus aansluiten op je cao of arbeidsvoorwaarden, niet op een standaardinstelling.
De wachttijd (eigenrisicoperiode). Hoe langer de periode die je zelf draagt, hoe lager de premie. Bij kort verzuim, een griep of een verstuikte enkel, is een verzekering minder zinvol. Bij lang verzuim juist wel. Hoe je die afweging maakt, lees je in verzuimverzekering bij ziekte: zo bescherm je je bedrijf. Meer algemene tips om premie te besparen zonder dekking te verliezen staan in onze dekkingstips voor je zakelijke polis.
En jijzelf als ondernemer? Een verzuimverzekering dekt je personeel, niet jou als eigenaar. Ben je zelfstandig ondernemer of directeur-grootaandeelhouder, dan valt je eigen inkomen bij ziekte meestal buiten de werknemersverzekeringen. Dat regel je met een arbeidsongeschiktheidsverzekering voor ondernemers. Ga bij een DGA-constructie altijd na hoe jouw positie in de verzuimpolis staat. Vraag het bij twijfel aan je adviseur of aan het UWV, want dat bepaalt of je een premie betaalt voor dekking die je niet kunt gebruiken.
Onze kijk op verzuim en eigenrisicodragerschap
We zien bij ondernemers zelden dat ze slordig zijn. We zien vooral dat verzuim in stukjes is ingekocht. De verzuimpolis kwam van de ene adviseur, de WGA van een andere, en de arbodienst was er al voordat er personeel was dat ziek kon worden. Elk onderdeel klopt op zich, maar niemand heeft het geheel bekeken.
Daarom beginnen we altijd met de tijdlijn en niet met de premie. Eigenrisicodragerschap kan een verstandige keuze zijn. Het UWV en Ondernemersplein benadrukken terecht dat het een bewuste keuze moet zijn, waarbij je zelf de regie neemt. Het levert alleen iets op als de private dekking precies aansluit op wat je van het UWV overneemt. Is dat niet zo, dan ruil je een premie aan de Belastingdienst in voor een risico dat je niet kunt overzien.
Omdat we als onafhankelijk adviseur meer dan 66 verzekeraars vergelijken, kunnen we kijken welke combinatie van verzuim- en eigenrisicodragersdekking bij jouw bedrijf past. We zijn niet gebonden aan één maatschappij. En omdat je bij ons één vast aanspreekpunt hebt, weet die persoon ook over twee jaar nog waarom je polis zo is ingericht, juist op het moment dat een werknemer de grens van 104 weken nadert.
— Willem
Laat je verzuimdekking in één keer doorlichten
Twijfel je of je verzuimpolis, je arbocontract en je WGA-regeling goed op elkaar aansluiten? Wij vergelijken voor je meer dan 66 verzekeraars en zoeken een combinatie zonder overlap en zonder gaten. Je kiest zelf: direct contact met een adviseur, of eerst een bedrijfsscan met onze AI-adviseur op basis van je branche en je personeelsbestand. Bekijk de mogelijkheden op onze pagina over de verzuimverzekering voor het mkb of ga direct verzuimverzekeringen vergelijken. We zijn 24/7 bereikbaar voor advies, wijzigingen en hulp bij schade.
Veelgestelde vragen
Kun je per ongeluk bij twee verzuimverzekeraars verzekerd zijn?
Ja, dat gebeurt vooral na een overstap of een bedrijfsovername, als de oude polis niet tijdig is opgezegd. Je krijgt bij een claim nooit twee keer vergoed, dus de tweede premie is weggegooid geld. Controleer de ingangs- en einddata en zeg de oude polis op tegen de dag waarop de nieuwe ingaat.
Heb ik als WGA-eigenrisicodrager nog een verzuimverzekering nodig?
Ja, want het zijn twee verschillende periodes. De verzuimverzekering dekt de loondoorbetaling in de eerste twee jaar ziekte, de WGA-eigenrisicodragersverzekering de uitkering daarna. Eigenrisicodragerschap verandert niets aan je plicht om het loon door te betalen.
Dekt mijn verzuimverzekering ook werknemers die ziek uit dienst gaan?
Dat verschilt per polis. Werknemers die ziek uit dienst gaan, krijgen een Ziektewet-uitkering. Die betaalt het UWV, tenzij je eigenrisicodrager bent voor de Ziektewet. In dat geval moet je in de voorwaarden nagaan of je verzuimpolis dit dekt of dat je een aparte verzekering nodig hebt.
Is een los arbocontract naast een verzuimverzekering dubbel?
Vaak wel. Veel verzuimverzekeringen bevatten verzuimbegeleiding, casemanagement en toegang tot een bedrijfsarts. Vergelijk de diensten in je polis met je arbocontract. Wat dubbel is, kun je tegen de einddatum van het contract opzeggen.
Bronnen
- Verzuimverzekering | Ondernemersplein
- Eigenrisicodrager Ziektewet en WGA | Ondernemersplein
- Eigenrisicodrager WGA, wat betekent dit | UWV
- Ziek, wat nu | UWV