

26 september 2026
Ja, een verzuimverzekering kan psychisch verzuim dekken, inclusief burn-out en overspanning, maar alleen wanneer je als werkgever voldoet aan je re-integratieverplichtingen. Verzekeraars toetsen die naleving streng, want de Wet verbetering poortwachter en een gedegen PSA-beleid bepalen grotendeels of een claim wordt uitbetaald. Financieel is dat geen bijzaak: je moet als werkgever een zieke werknemer in Nederland loon doorbetalen gedurende de maximale wettelijke periode die meestal twee jaar bedraagt, en dat maakt een goede polis voor veel bedrijven de moeite waard.
Kort samengevat:
- Een verzuimverzekering dekt doorgaans de loondoorbetaling, re-integratiekosten en casemanagement bij psychisch verzuim, afhankelijk van het naleven van re-integratieverplichtingen.
- Strikte naleving van de Wet verbetering poortwachter en een actueel PSA-beleid zijn essentieel om claims te voorkomen of succesvol te verkrijgen.
- Werkgevers betalen meestal tussen 1,5% en 5,5% van de loonsom voor de verzekering, afhankelijk van risico- en risicogebied.
- Voor een goede dekking moet je vragen naar de specifieke interventies, de re-integratieprocessen en de termijnafspraken met de verzekeraar en arbodienst.
- Het vergelijken van polisvoorwaarden via onafhankelijke platforms helpt om de juiste dekking te kiezen en onvoorziene conflicten bij langdurig psychisch verzuim te voorkomen.
Inhoudsopgave
- Wat een verzuimverzekering bij psychisch verzuim precies dekt
- Hoe verloopt een claim bij psychisch verzuim?
- Welke wettelijke termijnen bepalen of een claim slaagt?
- Wat kost een verzuimverzekering en wanneer is die de moeite waard?
- Checklist: wat vraag je aan je adviseur of verzekeraar?
- Waarom Zakelijkeverzekering dit onderwerp uitlicht
- Vergelijk je verzuimverzekering en vraag advies aan
- Bronnen
- Veelgestelde vragen
Wat een verzuimverzekering bij psychisch verzuim precies dekt
De meeste polissen vergoeden drie hoofdposten: de loondoorbetaling tijdens ziekte, de kosten van re-integratie en casemanagement door een gespecialiseerde begeleider. Sommige verzekeraars voegen interventiekosten toe, zoals coachingstrajecten of een vergoeding voor psychologische behandeling, vaak als aparte module bovenop de basisdekking.
Dekking is nooit onvoorwaardelijk. Verzekeraars verwachten dat je de stappen uit de Wet verbetering poortwachter volgt, samenwerkt met een arbodienst en op tijd een probleemanalyse en plan van aanpak indient. Blijft dat uit, dan loop je het risico dat een claim wordt afgewezen of gekort.
Veelvoorkomende uitsluitingen zijn:
- Fraude of het bewust verzwijgen van relevante informatie bij het afsluiten van de polis.
- Verzuim dat ontstaat doordat de werkgever de re-integratieverplichtingen niet nakomt.
- Psychische klachten die aantoonbaar het gevolg zijn van vrijwillig middelengebruik.
- Verzuim waarbij opzet of bewuste roekeloosheid van de werknemer een rol speelt.
Wie deze voorwaarden vooraf helder heeft, voorkomt vervelende verrassingen achteraf. Bekijk voor een volledig overzicht welke posten standaard onder de dekking van een verzuimverzekering vallen.
Hoe verloopt een claim bij psychisch verzuim?
Een claim bij psychisch verzuim volgt in de praktijk een vaste route, en elke stap moet goed gedocumenteerd zijn voordat de volgende begint.
- De werknemer meldt zich ziek en de bedrijfsarts stelt uiterlijk in week 6 een probleemanalyse op.
- Werkgever en werknemer stellen samen een plan van aanpak op, uiterlijk in week 8.
- De arbodienst of casemanager bewaakt de voortgang en rapporteert periodiek over interventies en herstel.
- Bij langdurig verzuim volgt een eerstejaarsevaluatie en, indien nodig, een dossier voor een WIA-aanvraag rond de 93e week.
Casemanagement is bij psychisch verzuim vaak doorslaggevend. Verzekeraars verwachten dat de arbodienst actief stuurt op interventies, zoals een mediationgesprek of een aangepast werkritme, en dat dit terugkomt in de rapportages. UWV beoordeelt bij een WIA-aanvraag of de re-integratie-inspanningen geloofwaardig en onderbouwd zijn, en losse, vrijblijvende acties worden niet als voldoende gezien.
Pro-tip: Bewaar elk verslag, elke e-mail en elk gespreksverslag rond de re-integratie apart per werknemer. Bij een claim of een UWV-toets is een compleet dossier vaak het verschil tussen een snelle afhandeling en een langdurige discussie.
Welke wettelijke termijnen bepalen of een claim slaagt?
De Wet verbetering poortwachter legt drie harde deadlines vast, en verzekeraars toetsen claims daar direct aan. Mis je een termijn, dan kan UWV een loonsanctie opleggen, wat betekent dat je als werkgever nog een derde jaar loon moet doorbetalen bovenop de eerste twee.
- Probleemanalyse door de bedrijfsarts: uiterlijk in week 6 van het verzuim.
- Plan van aanpak, opgesteld door werkgever en werknemer samen: uiterlijk in week 8.
- Re-integratieverslag voor een eventuele WIA-aanvraag: uiterlijk in de 93e verzuimweek.
Daarnaast kijken verzekeraars steeds vaker naar je PSA-beleid en RI&E. Psychosociale arbeidsbelasting is een van de belangrijkste oorzaken van langdurig verzuim, en een actuele risico-inventarisatie toont aan dat je als werkgever je zorgplicht serieus neemt. Zonder concreet PSA-beleid is een verzekeraar sneller geneigd een claim kritisch te bekijken of voorwaarden aan te scherpen. UWV waarschuwt bovendien dat late of onvolledige re-integratiestappen niet alleen een claim in gevaar brengen, maar ook directe financiële sancties kunnen opleveren.
Wat kost een verzuimverzekering en wanneer is die de moeite waard?
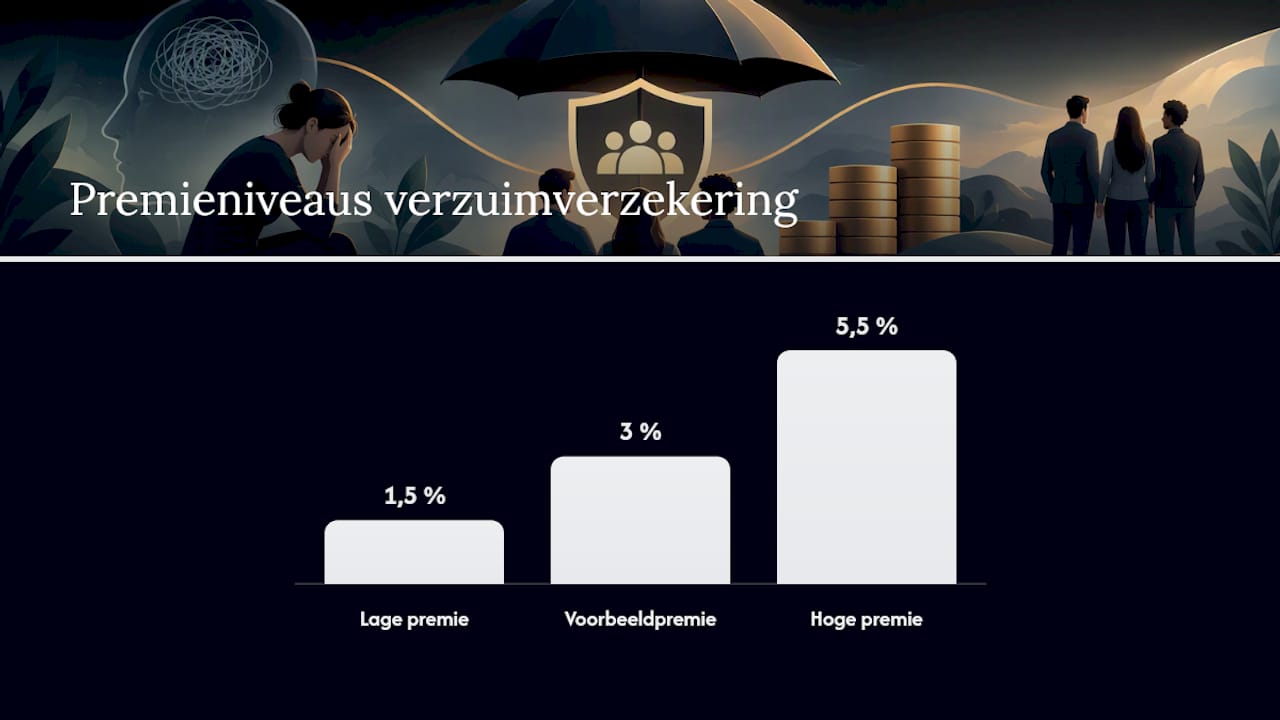
De premie voor een verzuimverzekering ligt doorgaans tussen 1,5% en 5,5% van de totale loonsom, afhankelijk van je loondoorbetalingsverplichting en het risicoprofiel van je bedrijf. Branche, verzuimhistorie en de kwaliteit van je preventiebeleid wegen zwaar mee. Kleinere werkgevers met weinig Hefcapaciteit betalen doorgaans relatief meer per medewerker, simpelweg omdat het risico minder gespreid is.
Een paar praktijkvoorbeelden maken het tastbaar:
- Bij een loonsom van € 200.000 betekent een premie van 3% ongeveer € 6.000 per jaar.
- Bij een middelgroot bedrijf met een loonsom van € 1.000.000 loopt dat bij dezelfde premie op tot € 30.000 per jaar.
- Eén langdurig geval van burn-out kan al snel meer kosten dan een jaarpremie, zeker als de re-integratie moeizaam verloopt.
Voor werkgevers zonder eigen HR-afdeling is een ‘ontzorgverzekering’ vaak economisch aantrekkelijker dan een kale premiepolis, zoals beschreven in de time to hire verkorten: sneller aannemen zonder kwaliteitsverlies aanpak van Kliq. Je betaalt iets meer, maar krijgt casemanagement, arbodienst-koppeling en preventieadvies erbij, wat de kans op een geslaagde re-integratie vergroot. Een overzicht van premieopbouw en rekenvoorbeelden vind je op de pagina over kosten van een verzuimverzekering.
Checklist: wat vraag je aan je adviseur of verzekeraar?
Voordat je een polis afsluit, loop je een aantal punten na. Deze vragen voorkomen dat je pas bij een claim ontdekt dat de dekking niet aansluit op jouw situatie.
- Wat is de wachttijd of eigenrisicoperiode voordat de verzekering begint uit te keren?
- Wie voert de probleemanalyse uit, en werkt de verzekeraar samen met een vaste arbodienst?
- Hoe verloopt het casemanagementproces bij psychisch verzuim specifiek?
- Stijgt de premie na een claim, en zo ja, met welk percentage en voor hoe lang?
- Welke interventies (coaching, therapie, mediation) worden vergoed en tot welk bedrag?
Let op een aantal rode vlaggen: vage of ontbrekende voorwaarden specifiek voor psychische klachten, een arbodienst die niet structureel bij het proces betrokken is, of een wachttijd die onrealistisch kort wordt voorgespiegeld. Pro-tip: Combineer de keuze voor een polis altijd met een concreet actieplan voor PSA-beleid en een actuele RI&E. Een verzekeraar ziet dat als bewijs van serieus risicomanagement, en dat werkt door in zowel acceptatie als premie.
Waarom Zakelijkeverzekering dit onderwerp uitlicht
Psychisch verzuim raakt bijna elk bedrijf vroeg of laat, en toch blijkt de polisdekking voor werkgevers vaak ondoorzichtig. Er bestaan platforms die meer dan 66 verzekeraars vergelijken, zodat je niet zelf tientallen polisvoorwaarden naast elkaar hoeft te leggen. Via persoonlijk advies of een AI-adviseur kan een eerste inschatting worden gegeven van welke dekking past bij jouw branche en verzuimrisico.
Die aanpak is vooral waardevol bij psychisch verzuim, omdat casemanagement en preventiemodules per verzekeraar sterk verschillen. Een vaste contactpersoon die je bedrijf kent, kan helpen bij het vergelijken van die modules en bij de vraag of een ontzorgpakket zich terugbetaalt.
— Willem
Vergelijk je verzuimverzekering en vraag advies aan
Er zijn onafhankelijke platforms die meer dan 66 verzekeraars naast elkaar leggen, zodat je niet zelf polisvoorwaarden voor psychisch verzuim hoeft uit te pluizen. Dat scheelt tijd en voorkomt dat je een dekkingshiaat pas ontdekt op het moment dat een medewerker uitvalt met burn-out.
Je kunt direct je premie laten berekenen, een adviesgesprek inplannen of verschillende polissen naast elkaar leggen via de pagina om je verzuimverzekering te vergelijken. Twijfel je nog of een verzuimverzekering past bij jouw bedrijfsgrootte en risicoprofiel? Op de landingpagina verzuimverzekering vind je de mogelijke dekkingsvarianten op een rij. Sommige platforms bemiddelen en adviseren onafhankelijk, verkopen zelf geen polissen en hebben dus geen belang bij één specifieke verzekeraar, maar streven naar de beste match voor jouw situatie.
Bronnen
Voor wie de wettelijke basis zelf wil nalezen, zijn deze bronnen het startpunt:
Veelgestelde vragen
Kan ik een arbeidsongeschiktheidsverzekering afsluiten met psychische klachten?
Dat kan, maar verzekeraars vragen dan vaak een uitgebreidere medische acceptatie en kunnen een uitsluitingsclausule voor bestaande klachten opnemen. Een onafhankelijk adviseur kan meerdere arbeidsongeschiktheidsverzekeringen vergelijken om te zien welke voorwaarden het meest passend zijn.
Wat als mijn werkgever mij psychisch ziek heeft gemaakt?
Als werkstress of een onveilige werksfeer aantoonbaar de oorzaak is, kan dit onder werkgeversaansprakelijkheid vallen en gelden alsnog de gewone re-integratieregels via de Wet verbetering poortwachter. De werkgever blijft verplicht tot een probleemanalyse en plan van aanpak, ongeacht de oorzaak van het verzuim.
Wat is psychisch verzuim precies?
Psychisch verzuim is afwezigheid van werk door mentale klachten zoals burn-out, overspanning, depressie of angstklachten. Het is een van de meest voorkomende oorzaken van langdurig ziekteverzuim en vraagt vaak een langer re-integratietraject dan fysiek letsel.
Wordt een psychologische behandeling bij burn-out vergoed?
Sommige verzuimverzekeringen vergoeden coaching- of behandelkosten als onderdeel van de interventiemodule, maar dit verschilt sterk per polis. Vraag je adviseur expliciet naar de dekking voor psychologische behandeling voordat je een polis afsluit.
Is een verzuimverzekering verplicht voor werkgevers?
Nee, een verzuimverzekering is niet wettelijk verplicht, maar de loondoorbetalingsplicht bij ziekte wel. Zonder verzekering draag je als werkgever zelf het volledige financiële risico van maximaal 104 weken loondoorbetaling, wat uitleg geeft waarom veel bedrijven kiezen om dit risico af te dekken via een verzuimverzekering.