

26 september 2026
Veel werkgevers gaan er vanuit dat een premie-opslag na verzuim melding direct volgt zodra een medewerker zich ziek meldt. Dat klopt niet. In de meeste gevallen gaat het om achteraf herzieningen van de AWf-premie of om financiële gevolgen van gebrekkige re-integratie. Het onderscheid is cruciaal, want wie dit niet begrijpt, loopt het risico op onverwachte naheffingen, loonsancties en structureel hogere werkgeverslasten. Dit artikel legt stap voor stap uit hoe premieopslag echt werkt, welke verplichtingen op u als werkgever rusten, en wat u kunt doen om financiële verrassingen te voorkomen.
Inhoudsopgave
- Belangrijkste inzichten
- Premie-opslag na verzuim melding: de AWf-premie uitgelegd
- Wet verbetering poortwachter en re-integratieverplichtingen
- Whk-premies en de link met verzuimkwaliteit
- Praktische tips om premieopslag te voorkomen
- Conventionele verzuimverzekering versus stop loss
- Mijn kijk op integraal verzuimmanagement
- Zo helpt Zakelijkeverzekering bij verzuimrisico’s
- Veelgestelde vragen
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Herziening AWf-premie | Premieopslag volgt achteraf bij overschrijding van de 30%-norm voor extra uren, niet direct bij ziekmelding. |
| Loonsanctie als risico | Onvoldoende re-integratie kan leiden tot maximaal 52 weken extra loondoorbetaling bovenop de al verplichte 104 weken. |
| Whk-premies stijgen structureel | Slechte re-integratiekwaliteit verhoogt de Whk-premies meerdere jaren achtereen, niet alleen het lopende jaar. |
| Dossieropbouw is verdediging | Een volledig re-integratiedossier voorkomt sancties bij de WIA-toets door UWV na 104 weken. |
| Verzuimverzekering beperkt risico | Een goed gekozen verzuimverzekering beschermt u tegen de financiële gevolgen van lang ziekteverzuim. |
Premie-opslag na verzuim melding: de AWf-premie uitgelegd
De AWf-premie is de premie voor het Algemeen Werkloosheidsfonds, die werkgevers afdragen over het loon van hun medewerkers. Er zijn twee tarieven: een laag en een hoog tarief. Voor 2026 zijn die tarieven vastgesteld op 2,74% laag en 7,74% hoog, een verschil van precies 5 procentpunt. Dat is geen klein bedrag als u dit over een volledig jaarloon berekent.
Het lage tarief mag u toepassen als een medewerker een schriftelijk arbeidscontract heeft voor onbepaalde tijd met een vaste urenomvang. Voldoet de situatie aan die voorwaarden, dan betaalt u minder premie. Maar het systeem controleert achteraf of u terecht het lage tarief hebt gehanteerd.
Wanneer volgt herziening?
De bekendste herzieningsregel is de zogeheten 30%-herzieningsregeling. Herziening vindt achteraf plaats als een medewerker meer dan 30% extra uren heeft gewerkt bovenop de contractuele uren. Op dat moment vervangt de Belastingdienst het lage tarief met terugwerkende kracht door het hoge tarief. U krijgt een naheffing over perioden die u al hebt aangegeven.
Er zijn ook andere triggers voor herziening. Denk aan het omzetten van een tijdelijk naar een vast contract gedurende het jaar, of het ontbreken van een schriftelijke vastlegging van de arbeidsovereenkomst. Elk van deze situaties activeert hetzelfde mechanisme: terugwerkende kracht naar het hoge tarief.
Concrete aandachtspunten voor werkgevers:
- Controleer elk kwartaal of de gewerkte uren niet meer dan 30% afwijken van de contracturen
- Leg alle contractwijzigingen schriftelijk vast, inclusief de datum van ingang
- Houd bij seizoenspieken en projectdrukte extra toezicht op het urensaldo
- Pas contracturen proactief aan als structureel meer wordt gewerkt dan overeengekomen
Pro-tip: Vroegtijdig bijstellen van contracturen kan werkgevers tot 5% op loonkosten schelen ten opzichte van een achteraf herziening. Bespreek dit elk kwartaal met uw salarisadministrateur.
Wet verbetering poortwachter en re-integratieverplichtingen
De Wet verbetering poortwachter regelt wat werkgever en werknemer moeten doen tijdens een ziekteperiode. Het doel is om langdurig verzuim te beperken en re-integratie te bevorderen. Voor u als werkgever betekent dit een reeks verplichte stappen met vaste termijnen. Wie die stappen overslaat of te laat uitvoert, riskeert een loonsanctie.
De stappen die u moet doorlopen:
- Week 1: ziekmelding registreren en contact houden met de zieke medewerker
- Week 6: probleemanalyse door de bedrijfsarts, inclusief advies over belastbaarheid
- Week 8: opstellen van een Plan van Aanpak met de medewerker
- Week 42: ziekmelding doen bij UWV
- Elke 6 weken: evaluatiemoment vastleggen in het re-integratiedossier
- Week 88: opstellen van een re-integratieverslag ter voorbereiding op de WIA-aanvraag
- Week 104: medewerker vraagt WIA-uitkering aan, UWV beoordeelt uw re-integratiedossier
Die laatste stap is het meest riskante moment. Bij de WIA-aanvraag beoordeelt UWV achteraf of uw re-integratie-inspanningen voldoende zijn geweest. Ontbreken er documenten of zijn stappen te laat gezet, dan kan UWV een loonsanctie opleggen. Die sanctie betekent maximaal 52 weken extra loondoorbetaling bovenop de al verplichte 104 weken.
Dat is bijna drie jaar lang loon betalen voor één zieke medewerker. De financiële impact loopt bij een modaal salaris al snel op tot tienduizenden euro’s.
Pro-tip: Gebruik een digitaal verzuimsysteem dat automatisch deadlines bewaakt en u attendeert wanneer een actie nadert. Ontbrekende of te late documenten zijn de meest voorkomende reden voor een loonsanctie bij de UWV-toets. Een goede administratie is uw beste bescherming.
Bekijk voor een volledig overzicht van uw verplichtingen ook de re-integratieplichten voor werkgevers op de kennisbank van Zakelijkeverzekering.
Whk-premies en de link met verzuimkwaliteit
De Werkhervattingskas-premie, kortweg Whk-premie, is een werkgeverspremie die u betaalt voor de risico’s van werknemers die na hun dienstverband in de WGA of Ziektewet terechtkomen. De premie is opgesplitst in twee componenten: WGA voor arbeidsgehandicapten en ZW voor flexwerkers. De Whk-percentages voor 2026 zijn vastgesteld op 0,96% voor WGA en 0,56% voor ZW-flex, met een stijgende trend.
Het principe achter de Whk-premie is “de vervuiler betaalt”. Hoe meer van uw (ex-)medewerkers in de WGA of ZW terechtkomen, hoe hoger uw individuele premie wordt. De schadelast bepaalt mee hoe hoog uw tarief volgend jaar is. Dat maakt re-integratiekwaliteit niet alleen een juridisch maar ook een financieel vraagstuk.
| Aspect | Publiek verzekerd via Belastingdienst | Eigenrisicodrager |
|---|---|---|
| Wie draagt risico | Overheid via collectief fonds | Werkgever zelf |
| Premiebetaling | Whk-premie via loonaangifte | Geen Whk-premie, maar eigen kosten |
| Re-integratie | Via UWV geregeld | Werkgever organiseert zelf |
| Governance | Beperkt eigen beheer | Sterke interne regie vereist |
| Aanbevolen voor | Kleinere werkgevers zonder schadelasthistorie | Grotere werkgevers met goede verzuimcijfers |
Er gelden ook praktische regels over wat u mag doorberekenen aan medewerkers. Het WGA-deel van de Whk-premie mag u voor maximaal 50% inhouden op het loon van de medewerker. Het ZW-deel mag u niet doorberekenen. Dat is een veelgemaakte fout die kan leiden tot correcties bij de loonaangifte.
Kiest u voor eigenrisicodragerschap, dan betaalt u geen Whk-premie via de Belastingdienst. Maar u draagt dan zelf de uitkeringskosten en re-integratieverplichtingen. Eigenrisicodragerschap vraagt sterke interne governance en contractering. Dat is haalbaar voor grotere werkgevers met lage verzuimcijfers, maar risicovol voor bedrijven met beperkte HR-capaciteit.
Praktische tips om premieopslag te voorkomen
Premieopslagen en loonsancties zijn zelden een verrassing voor werkgevers die hun administratie op orde hebben. Ze treffen vooral organisaties die achter de feiten aanlopen. Met de juiste aanpak kunt u de meeste risico’s beheersen voordat ze financiële schade veroorzaken.
Wat u concreet kunt doen:
- Monitor contracturen maandelijks: vergelijk gewerkte uren met contracturen en signaleer tijdig als de 30%-grens nadert
- Stel contracten tijdig bij: pas vaste uren aan als een medewerker structureel meer werkt, zodat u het lage AWf-tarief behoudt
- Leg alles schriftelijk vast: elke afwijking, elke wijziging, elk re-integratiegesprek. Mondelinge afspraken bestaan niet voor UWV
- Gebruik een gecertificeerde bedrijfsarts: de probleemanalyse in week 6 is verplicht en moet voldoen aan specifieke eisen
- Evalueer het Plan van Aanpak elke 6 weken: sla geen evaluatie over, ook niet als de situatie stabiel lijkt
- Bouw het re-integratiedossier van dag één op: wacht niet tot week 80 om het dossier te completeren
De kosten van ziekteverzuim gaan verder dan het doorbetaalde loon. Whk-premieverhogingen, naheffingen op AWf-premie en mogelijke loonsancties kunnen het totaalbedrag per verzuimgeval verveelvoudigen.
Pro-tip: Effectief premiemanagement vereist doorlopend monitoren van vaste contracturen versus gewerkte uren. Plan dit als een vaste maandelijkse taak in uw salarisadministratie. Vijf minuten per maand voorkomen soms duizenden euro’s aan naheffingen.
Een verzuimverzekering biedt hierbij extra bescherming. Een goede verzekeraar ondersteunt u niet alleen financieel maar ook bij de procesvoering rond re-integratie, waardoor het risico op sancties daalt.
Conventionele verzuimverzekering versus stop loss
Wie als werkgever de risico’s van langdurig verzuim wil afdekken, heeft in grote lijnen twee keuzes: een conventionele verzuimverzekering of een stop loss variant. Beide dienen een ander doel en passen bij een ander risicoprofiel.
| Kenmerk | Conventionele verzuimverzekering | Stop loss verzekering |
|---|---|---|
| Dekking | Vergoedt loon per individueel verzuimgeval | Vergoedt pas als totaal verzuim een drempelpercentage overstijgt |
| Premie | Hoger, omdat individuele gevallen direct gedekt zijn | Lager, maar eigen risico bij laag tot gemiddeld verzuim |
| Geschikt voor | Werkgevers met kleine ploeg of onvoorspelbaar verzuim | Werkgevers met grote ploeg en stabiel, laag verzuim |
| Cashflow impact | Beperkt, verzekeraar betaalt mee bij elk geval | Groter bij piekjaren, beheersbaar bij normaal verzuim |
| Re-integratieondersteuning | Vaak inbegrepen via verzekeraar | Varieert per polis |
Bij een conventionele verzuimverzekering betaalt de verzekeraar mee aan het loon van de zieke medewerker zodra de eigen risicoperiode voorbij is, doorgaans na twee of vier weken. Dat geeft zekerheid, maar de premie is navenant hoger.
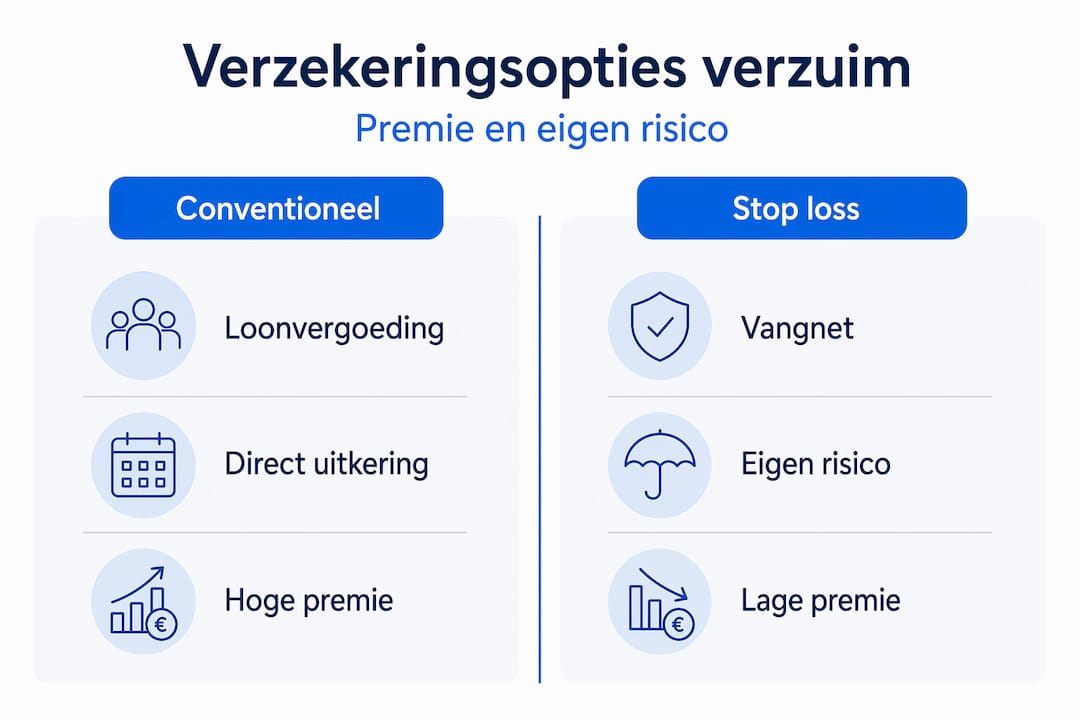
De stop loss verzekering werkt als een vangnet bovenaan. U draagt zelf de kosten tot een afgesproken drempel, bijvoorbeeld 5% van de loonsom. Overschrijdt het totale verzuim die grens, dan vergoedt de verzekeraar het meerdere. Dit model werkt goed voor grotere bedrijven die incidentele gevallen zelf kunnen dragen maar beschermd willen zijn tegen een onverwacht hoog ziektejaar. De keuze tussen de twee varianten hangt af van uw bedrijfsgrootte, verzuimgeschiedenis en financiële buffer.
Mijn kijk op integraal verzuimmanagement
In mijn ervaring met werkgevers in Nederland zien veel ondernemers premie-opslag na een verzuim melding als iets dat hen overkomt, in plaats van iets dat ze kunnen sturen. Dat is een kostbaar misverstand.
Wat ik keer op keer zie: de AWf-herzieningen en loonsancties die de meeste pijn doen, hadden voorkomen kunnen worden met consistente administratie en tijdige bijsturing. Het is zelden de eerste ziekmelding die het probleem veroorzaakt. Het zijn de gemiste deadlines in week 6, de evaluaties die niet zijn vastgelegd, of de contracturen die al een jaar niet meer kloppen met de werkelijkheid.
Mijn advies is om verzuimmanagement niet als HR-taak te behandelen, maar als financieel risicobeheer. Whk-premies worden bepaald door schadelast en instroom, waardoor slechte re-integratie niet alleen dit jaar doorwerkt maar ook de komende jaren uw premiedruk verhoogt. Dat cumulatieve effect wordt structureel onderschat.
De werkgevers die ik zie slagen, combineren drie dingen: een goed digitaal verzuimsysteem, een betrokken bedrijfsarts die weet wat UWV verwacht, en een verzuimverzekering die ook procesondersteuning biedt. Die combinatie is geen garantie, maar het verschil met ad hoc reageren is enorm. Wie proactief handelt, betaalt minder premie en heeft minder gedoe.
— Willem
Zo helpt Zakelijkeverzekering bij verzuimrisico’s
Als werkgever weet u nu hoe premie-opslag na een verzuim melding tot stand komt en welke verplichtingen daarbij horen. De volgende stap is zorgen dat u financieel goed beschermd bent als het toch misgaat. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en vindt de verzuimverzekering die past bij uw bedrijfsgrootte, sector en verzuimhistorie.

Of u nu kiest voor een conventionele polis of een stop loss variant: onze adviseurs kijken naar uw specifieke situatie en geven u helder advies zonder jargon. Zo betaalt u niet te veel en bent u niet verrast door een onverwachte premieverhoring. Vraag vandaag nog een vergelijking aan via het platform van zakelijke verzekering en krijg binnen één werkdag een passend voorstel.
Veelgestelde vragen
Wat is premie-opslag na een verzuim melding?
Premie-opslag na een verzuim melding verwijst meestal naar de herziening van de lage AWf-premie naar de hoge AWf-premie bij overschrijding van de 30%-norm voor extra uren, of naar hogere Whk-premies door toename van de schadelast door ziekteverzuim.
Hoe bereken ik de impact van verzuim op mijn AWf-premie?
Vergelijk de lage AWf-premie (2,74% in 2026) met de hoge premie (7,74%) over het totale loon waarop herziening van toepassing is. Het verschil van 5 procentpunt bepaalt de naheffing, berekend met terugwerkende kracht over de betrokken loontijdvakken.
Wanneer legt UWV een loonsanctie op?
UWV legt een loonsanctie op na de WIA-aanvraag in week 104 als blijkt dat u als werkgever onvoldoende re-integratie-inspanningen hebt geleverd of het re-integratiedossier incompleet is. De sanctie bedraagt maximaal 52 extra weken loondoorbetaling.
Mag ik de Whk-premie doorberekenen aan mijn medewerkers?
Het WGA-deel van de Whk-premie mag u voor maximaal 50% inhouden op het nettoloon van uw medewerker. Het ZW-deel mag u niet doorberekenen aan medewerkers. Dit zijn wettelijk vastgelegde grenzen die gelden voor alle werkgevers.
Wat is het verschil tussen een conventionele verzuimverzekering en stop loss?
Een conventionele verzuimverzekering vergoedt elk individueel verzuimgeval na de eigen risicoperiode. Een stop loss verzekering vergoedt pas als het totale verzuim binnen uw bedrijf een afgesproken drempelpercentage overschrijdt, wat de premie lager houdt maar het eigen risico vergroot.