

21 oktober 2026
De premie van je verzuimverzekering is bijna altijd een percentage van je loonsom. Geef je die loonsom te laag op, dan betaal je minder premie maar krijg je bij langdurig verzuim ook minder terug. Geef je hem te hoog op, dan betaal je jaar in jaar uit voor dekking die je nooit gebruikt. In dit artikel lees je welk loon meetelt, hoe je het jaarloon per medewerker opgeeft, wat je met de werkgeverslasten doet, hoe je je salarisadministratie gebruikt als bron en wanneer je beter per medewerker of collectief verzekert.
Kort samengevat
- De basis is het bruto loon voor de werknemersverzekeringen (het SV-loon) uit je loonaangifte, meestal inclusief vakantiegeld, eindejaarsuitkering en vaste toeslagen.
- Werkgeverslasten verzeker je vaak apart, via een opslagpercentage bovenop de loonsom. Dat bepaalt mee hoeveel je bij ziekte echt terugkrijgt.
- Bij de meeste polissen geef je aan het begin van het jaar een geschatte loonsom op en volgt achteraf een naverrekening op basis van het werkelijke loon.
- Je salarisadministratie is de betrouwbaarste bron: de cijfers voor je opgave staan al in je loonaangifte en jaaroverzichten.
- Collectief verzekeren is voor de meeste werkgevers eenvoudiger, maar bij kleine teams of grote salarisverschillen loont het om per medewerker te kijken.
Inhoudsopgave
- Waarom de loonsom zo zwaar weegt
- Welk loon telt mee?
- Werkgeverslasten: de opslag die vaak wordt vergeten
- Stappenplan: zo bepaal je je loonsom
- Het jaarloon per medewerker opgeven
- Voorschot en naverrekening: zo werkt de jaarlijkse opgave
- Je salarisadministratie als bron gebruiken
- Per medewerker of collectief verzekeren?
- Onze kijk: de loonsom is geen invuloefening
- Je loonsom laten controleren en premies vergelijken
- Veelgestelde vragen
- Bronnen
Waarom de loonsom zo zwaar weegt
Wordt een medewerker ziek, dan moet je als werkgever het loon doorbetalen. Volgens het UWV betaal je minimaal 70% van het brutoloon, maximaal 104 weken lang. Staat er in de cao of de arbeidsovereenkomst meer, dan geldt die afspraak. In veel cao’s is dat 100% in het eerste ziektejaar.
Een verzuimverzekering neemt die last over. Volgens Ondernemersplein van de overheid vergoedt de verzekering dan het doorbetaalde loon en de werkgeverslasten, plus de kosten van re-integratie en verzuimbegeleiding. Hoe zwaar dat kan wegen, laat een expert op Ondernemen met Personeel zien: de kosten van één zieke medewerker kunnen in 2026 oplopen tot wel 100.000 euro.
De verzekeraar rekent zowel de premie als de uitkering uit op basis van het loon dat jij opgeeft. Daarom is de loonsom het belangrijkste getal in je polis. Wil je eerst weten hoe zo’n polis in grote lijnen werkt, lees dan onze uitleg over wat een verzuimverzekering is.
Welk loon telt mee?
Verzekeraars rekenen meestal met de bruto SV-loonsom: het totale loon waarover je premies werknemersverzekeringen afdraagt. Dat bedrag staat al in je loonaangifte bij de Belastingdienst, dus je hoeft het niet zelf op te bouwen. Toch zitten er verschillen tussen polissen. Lees daarom altijd de definitie van ‘loon’ in de polisvoorwaarden. De tabel hieronder laat zien hoe de meeste polissen met de gebruikelijke looncomponenten omgaan.
| Looncomponent | Telt meestal mee? | Toelichting |
|---|---|---|
| Bruto basissalaris | Ja | De kern van de loonsom |
| Vakantiegeld | Ja | Je moet het ook tijdens ziekte doorbetalen |
| Eindejaarsuitkering of 13e maand | Ja | Als die vastligt in cao of contract |
| Onregelmatigheidstoeslag en vaste ploegentoeslag | Meestal | Vooral als die structureel wordt betaald |
| Structureel overwerk | Soms | Afhankelijk van cao en polisvoorwaarden |
| Bonus en provisie | Soms | Variabele beloning valt vaak buiten de dekking of telt alleen tot een maximum mee |
| Bijtelling auto van de zaak | Nee | Geen loon voor de werknemersverzekeringen |
| Onbelaste reiskosten- en onkostenvergoeding | Nee | Valt buiten het SV-loon |
| Werkgeversdeel pensioenpremie en sociale lasten | Apart | Vaak via een opslag op de loonsom verzekerd, zie hieronder |
Twijfel je over een looncomponent, bijvoorbeeld een structurele toeslag die niet in de cao staat? Vraag dan aan je salarisadministrateur of die over het component premies werknemersverzekeringen inhoudt. Doet hij dat, dan hoort het component bijna altijd bij je loonsom.
Werkgeverslasten: de opslag die vaak wordt vergeten
Tijdens ziekte betaal je meer dan alleen het brutoloon. Ook het werkgeversdeel van de pensioenpremie, de premies werknemersverzekeringen en de werkgeversbijdrage Zvw lopen door. Die kosten tellen flink op en staan niet in de kale SV-loonsom.
Veel verzuimverzekeringen lossen dat op met een opslagpercentage. Je verzekert dan bijvoorbeeld de loonsom plus een vast percentage voor werkgeverslasten. Soms kies je dat percentage zelf, soms schrijft de verzekeraar het voor. Twee aandachtspunten:
- Kies een opslag die past bij jouw werkelijke lasten. Heb je een dure pensioenregeling, dan liggen je werkgeverslasten hoger dan bij een team zonder pensioen. Je salarisadministratie kan het werkelijke percentage over het afgelopen jaar voor je uitrekenen.
- Een opslag verhoogt ook je premie. Je betaalt premie over de loonsom inclusief opslag. Dat is meestal de moeite waard, omdat je anders bij langdurig verzuim een groot deel van de kosten zelf draagt.
Stappenplan: zo bepaal je je loonsom
Met deze zes stappen kom je tot een opgave die klopt en die je achteraf kunt onderbouwen.
- Pak de loonaangifte of het loonjournaal van het afgelopen jaar erbij. Daar staat het totale SV-loon per medewerker.
- Corrigeer voor wijzigingen in je personeelsbestand. Wie is uit dienst gegaan? Wie komt er nog bij? Vertrekkende medewerkers haal je eruit, nieuwe medewerkers tel je mee voor het deel van het jaar dat ze in dienst zijn.
- Reken loonsverhogingen mee. Denk aan cao-verhogingen, periodieken en promoties die al vastliggen.
- Controleer de looncomponenten met de tabel hierboven en de definitie in je polis.
- Toets het jaarloon per medewerker aan het maximum dat je polis verzekert (zie verderop).
- Tel de opslag voor werkgeverslasten op als je polis daarmee werkt.
Rekenvoorbeeld
Een fictief installatiebedrijf heeft acht medewerkers: zes monteurs van € 3.200 bruto per maand en twee projectleiders van € 4.500 bruto per maand. Er is geen eindejaarsuitkering en geen structurele toeslag.
| Onderdeel | Berekening | Bedrag |
|---|---|---|
| Basissalaris monteurs | 6 × € 3.200 × 12 | € 230.400 |
| Basissalaris projectleiders | 2 × € 4.500 × 12 | € 108.000 |
| Vakantiegeld (8%) | 8% × € 338.400 | € 27.072 |
| SV-loonsom | € 365.472 | |
| Opslag werkgeverslasten (voorbeeld: 25%) | 25% × € 365.472 | € 91.368 |
| Verzekerde loonsom | € 456.840 |
Stel dat de verzekeraar een premie van 2,5% rekent. Dat percentage is hier alleen een voorbeeld, want de echte premie hangt af van je branche, je verzuimverleden, het eigen risico en de dekking. Dan betaalt dit bedrijf € 11.421 per jaar. Zonder opslag zou de premie € 9.137 zijn. Valt een monteur een jaar lang uit, dan ontvangt het bedrijf zonder opslag ook geen vergoeding voor de werkgeverslasten van die monteur. Wat de premie verder beïnvloedt, lees je in ons overzicht van de kosten van een verzuimverzekering.
Het jaarloon per medewerker opgeven
Ook als je collectief verzekert, kijkt de verzekeraar naar het loon per medewerker. Drie grenzen zijn daarbij belangrijk.
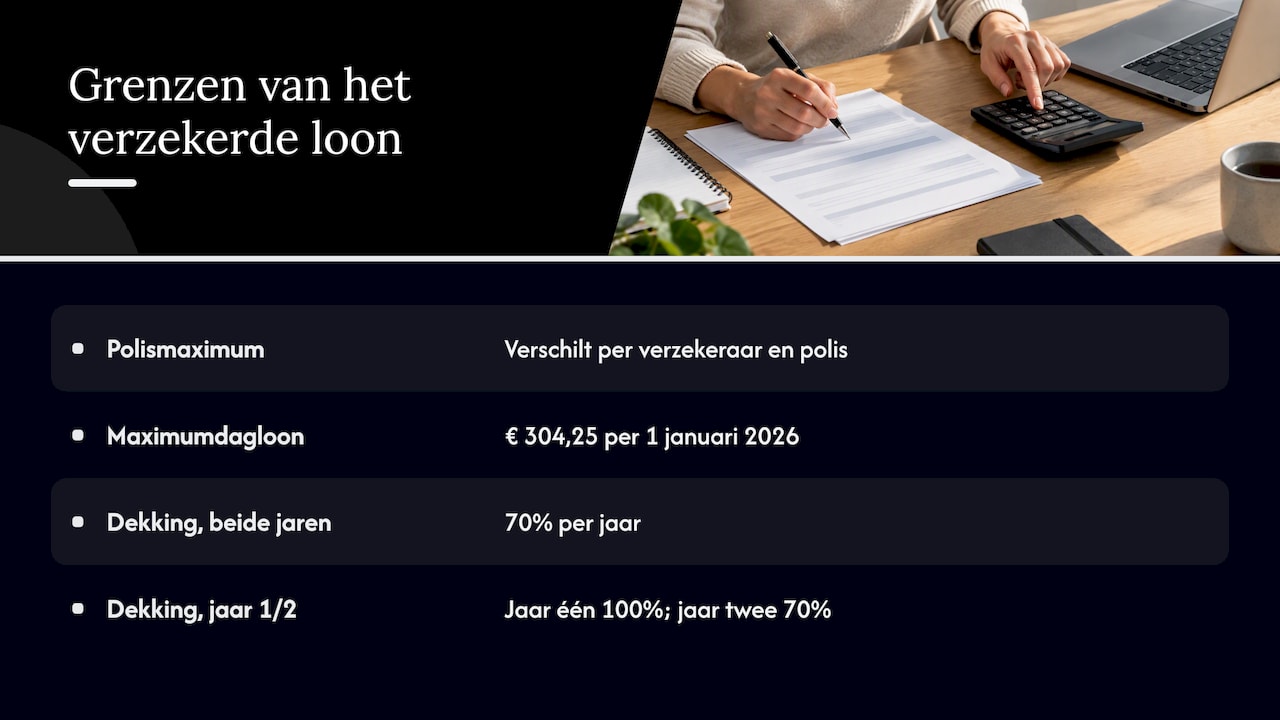
Het maximum verzekerd jaarloon. Veel polissen verzekeren het loon per werknemer tot een vast maximumbedrag. Verdient iemand meer, dan valt het deel boven die grens buiten de dekking, en meestal ook buiten de premie. Hoe hoog dat plafond is, verschilt per verzekeraar en per polis. Heb je hoge salarissen in dienst, vergelijk dan juist op dit punt.
De wettelijke ondergrens van je verplichting. Ligt het loon boven het maximumdagloon, dan rekent je wettelijke 70%-verplichting met een maximum, zo legt het UWV uit op zijn pagina over loondoorbetaling. Per 1 januari 2026 is het maximumdagloon € 304,25. Belangrijk: de cao of het arbeidscontract kan je verplichten om meer te betalen. Dan wil je ook het hogere loon verzekeren.
Het dekkingspercentage. Je kiest welk deel van het loon de verzekeraar vergoedt, bijvoorbeeld 70% in beide jaren, of 100% in het eerste jaar en 70% in het tweede. Laat dat aansluiten op je cao. Verzeker je 70% terwijl je cao 100% voorschrijft, dan betaal je het verschil in het eerste ziektejaar zelf.
Daarnaast keert de verzekering pas uit na het eigen risico in dagen of weken. Meer daarover lees je in onze gids over wachtdagen bij ziekte. Let ook op verzuim dat steeds terugkomt: wordt een medewerker binnen vier weken opnieuw ziek, dan telt het UWV de ziekteperiodes bij elkaar op. Zo loopt de termijn van 104 weken gewoon door.
Voorschot en naverrekening: zo werkt de jaarlijkse opgave
Bij de meeste verzuimverzekeringen betaal je eerst een voorschotpremie op basis van de loonsom die je aan het begin van het verzekeringsjaar opgeeft. Na afloop vraagt de verzekeraar de werkelijke loonsom op en verrekent het verschil. Viel je loonsom hoger uit, dan betaal je bij. Viel hij lager uit, dan krijg je meestal geld terug.
Dat klinkt vergevingsgezind, maar er zitten wel risico’s aan:
- Te laag schatten levert een flinke naheffing op. Bovendien keren sommige polissen bij schade uit tot het loon dat je hebt opgegeven, of verrekenen ze naar verhouding.
- Te hoog schatten betekent dat je een jaar lang te veel premie voorschiet. Bij een groeiend bedrijf is dat minder erg dan onderverzekering, maar het kost wel liquiditeit.
- De opgave vergeten kan ertoe leiden dat de verzekeraar zelf een loonsom vaststelt, vaak met een ruime marge. Kijk in je voorwaarden welke termijn geldt.
Groei je snel, bijvoorbeeld met tientallen procenten per jaar? Geef dat dan tussentijds door. Sommige verzekeraars passen het voorschot aan als het personeelsbestand sterk verandert. Een hoge naverrekening is iets anders dan een premieverhoging na veel verzuim. Over dat laatste lees je meer in ons artikel over premie-opslag na een verzuimmelding.
Je salarisadministratie als bron gebruiken
De beste manier om de loonsom te bepalen is je eigen salarisadministratie. Doe je die zelf in een salarispakket, dan haal je het SV-loon per medewerker en het totaal uit het jaaroverzicht of het loonjournaal. Besteed je de loonadministratie uit aan een administratiekantoor of accountant, vraag dan om een overzicht met per medewerker het SV-loon, het vakantiegeld, de vaste toeslagen en de werkgeverslasten.
Een vaste koppeling tussen verzekeraar en salarispakket heb je niet altijd nodig, maar zorg wel voor een vaste routine:
- Jaarlijks: lever de werkelijke loonsom aan voor de naverrekening, het liefst rechtstreeks uit het salarispakket, zodat er geen typefouten in sluipen.
- Bij elke wijziging: geef nieuwe medewerkers, vertrekkers en grote loonsverhogingen door als je polis dat vraagt.
- Bij ziekte: de verzekeraar of arbodienst wil bij een uitkering vaak loonstroken of een loonopgave van de zieke medewerker zien. Hoe sneller je die aanlevert, hoe sneller de vergoeding binnen is.
Sommige verzekeraars en arbodiensten bieden een digitale koppeling, waarbij ziek- en herstelmeldingen en looncijfers automatisch worden uitgewisseld. Dat scheelt werk als je veel medewerkers hebt of veel verloop. Controleer bij zo’n koppeling wel welke looncomponenten worden meegestuurd. Een koppeling neemt het SV-loon over, maar niet altijd de opslag voor werkgeverslasten die in je polis staat.
Per medewerker of collectief verzekeren?
De meeste verzuimverzekeringen zijn collectief: alle medewerkers op de loonlijst vallen eronder en de premie gaat over de totale loonsom. Toch zijn er polissen en varianten waarbij je per medewerker kiest wie je verzekert, of waarbij je één medewerker apart dekt. De verschillen op een rij:
| Criterium | Collectief | Per medewerker |
|---|---|---|
| Wie is verzekerd | Iedereen op de loonlijst, ook nieuwe medewerkers | Alleen de medewerkers die je aanmeldt |
| Loonopgave | Eén totale loonsom per jaar | Jaarloon per medewerker |
| Administratie | Eenvoudig | Meer werk bij elke wijziging |
| Risico op gaten | Klein: nieuwe medewerkers zijn meteen meeverzekerd | Groter: wie je vergeet aan te melden, is niet gedekt |
| Geschikt voor | Vrijwel elk mkb-bedrijf met personeel | Werkgevers met één of twee medewerkers, of met heel uiteenlopende functies |
Ook bij kleine werkgevers is collectief meestal de veiligste keuze. Je eerste medewerker is meteen verzekerd en je hoeft niemand aan te melden. Per medewerker verzekeren kan logisch zijn als je bijvoorbeeld één goedbetaalde specialist hebt wiens uitval je bedrijf zwaar zou raken. Weeg dan wel af of je de rest van je team zelf kunt dragen. Een verzuimverzekering is overigens niet wettelijk verplicht, het doorbetalen van loon wel. Lees daarover ons artikel is een verzuimverzekering verplicht? en onze gids over wet- en regelgeving bij verzuim.
Onze kijk: de loonsom is geen invuloefening
In onze gesprekken met werkgevers zien we steeds hetzelfde. De loonsom wordt bij het aanvragen van een offerte snel ingevuld, vaak uit het hoofd of op basis van het jaar ervoor. Daarna kijkt niemand er meer naar, totdat er iemand langdurig ziek wordt. Pas dan blijkt dat het vakantiegeld niet was meegeteld, dat de opslag voor werkgeverslasten ontbrak of dat het dekkingspercentage niet aansloot op de cao.
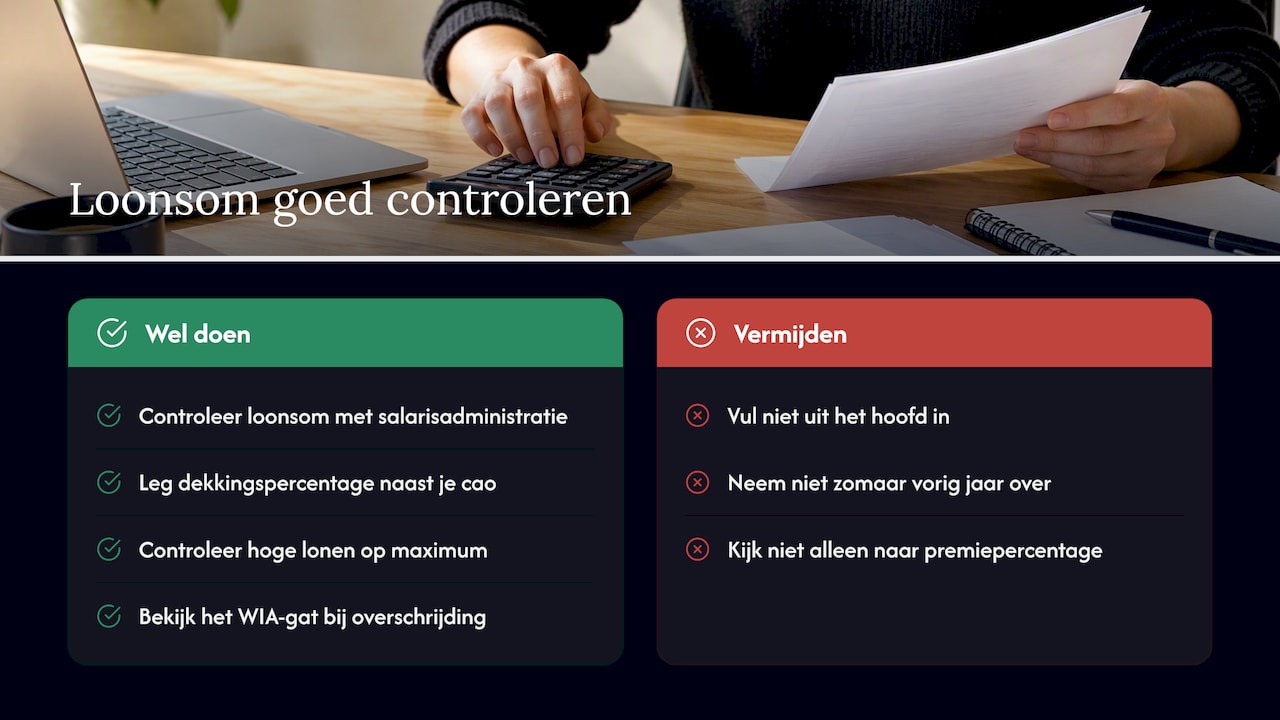
Wij vergelijken verzuimverzekeringen bij meer dan 66 verzekeraars. Daardoor zien we hoeveel de definities van loon, de maximale verzekerde jaarlonen en de regels voor naverrekening per polis verschillen. Twee polissen met hetzelfde premiepercentage kunnen bij een zieke medewerker een heel ander bedrag uitkeren. Kijk daarom nooit alleen naar het percentage: kijk naar wat je ervoor terugkrijgt.
Ons advies: laat de loonsom elk jaar met je salarisadministratie controleren, leg het dekkingspercentage naast je cao en bekijk of hoge salarissen boven het maximum vallen. Is dat zo, dan is ook het WIA-gat iets om naar te kijken. Het kost een uur per jaar en het voorkomt de vervelendste verrassing die een werkgever kan krijgen: een claim die maar half wordt vergoed.
— Willem
Je loonsom laten controleren en premies vergelijken
Twijfel je of je loonsom klopt, of wil je weten wat jouw situatie kost bij verschillende verzekeraars? Via onze pagina over de verzuimverzekering vraag je persoonlijk advies aan, of laat je onze AI-adviseur eerst een scan maken op basis van je branche en personeelsbestand. Je krijgt één vast aanspreekpunt en we zijn 24/7 bereikbaar voor vragen, wijzigingen en hulp bij schade. Wil je zelf eerst rondkijken, dan kun je ook direct een verzuimverzekering vergelijken.
Veelgestelde vragen
Welke loonsom geef ik op als ik net personeel heb aangenomen?
Je maakt dan een schatting voor het komende verzekeringsjaar: het afgesproken bruto jaarloon plus vakantiegeld en eventuele vaste toeslagen, voor de maanden dat de medewerker in dienst is. Na afloop van het jaar verrekent de verzekeraar het verschil met de werkelijke loonsom. Schat liever iets te ruim dan te krap.
Telt de directeur-grootaandeelhouder mee in de loonsom?
Meestal niet. Een dga met een aanmerkelijk belang is vaak niet verzekerd voor de werknemersverzekeringen en valt dan ook buiten de verzuimverzekering. Voor de dga zelf is een arbeidsongeschiktheidsverzekering de gebruikelijke oplossing. Check in de polisvoorwaarden hoe de verzekeraar hiermee omgaat.
Wat gebeurt er als ik mijn loonsom te laag heb opgegeven?
Bij de naverrekening betaal je de ontbrekende premie bij. Wordt er in de tussentijd een medewerker ziek, dan kan de verzekeraar volgens sommige polissen alleen uitkeren tot het opgegeven loon, of naar verhouding. Geef grote wijzigingen daarom tussentijds door.
Moet ik uitzendkrachten en oproepkrachten meetellen?
Uitzendkrachten staan op de loonlijst van het uitzendbureau en tellen meestal niet mee. Oproepkrachten en medewerkers met een nulurencontract die bij jou op de loonlijst staan, tellen meestal wel mee. Voor hen geldt bij ziekte ook een loondoorbetalingsplicht.
Bronnen
- UWV: Loondoorbetaling tijdens ziekte
- UWV: Ziekteperiodes optellen bij samengesteld ziekteverzuim
- Ondernemersplein: Verzuimverzekering
- Ondernemen met Personeel: 5 aandachtspunten bij een ziekteverzuimverzekering
- Ondernemen met Personeel: Wat is het maximum dagloon?