
3 oktober 2026
Langdurig ziekteverzuim is al een zware last. Maar het echte financiële gevaar voor veel werkgevers begint pas na 104 weken: het moment waarop de wettelijke loondoorbetalingsplicht stopt en de WIA-uitkering start. Precies op dat moment ontstaat het WIA-gat, een inkomensdaling die werknemers direct raakt en werkgevers indirect in de problemen kan brengen. Als je je verzuimverzekering uitbreiden met WIA-gat nog niet hebt geregeld, loop je een risico dat je misschien onderschat. Dit artikel legt uit wat het WIA-gat inhoudt, hoe je je dekking uitbreidt en welke valkuilen je onderweg moet vermijden.
Inhoudsopgave
- Waarom het WIA-gat een financieel risico vormt voor werkgevers
- Voorbereiding: wat je nodig hebt om je verzuimverzekering met WIA-gat uit te breiden
- Stap voor stap je verzuimverzekering uitbreiden met een WIA-hiaatverzekering
- Wat te doen tijdens en na de WIA-beoordeling: valkuilen en tips
- Waarom werkgevers WIA-hiaatverzekeringen vaak onderschatten
- Hoe Zakelijkeverzekering.nl je helpt met verzuimverzekering en WIA-gat dekking
- Veelgestelde vragen over verzuimverzekering en WIA-gat
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| WIA-gat voorkomen | Een WIA-hiaatverzekering vult inkomensval na 104 weken ziekte aan tot een vooraf afgesproken percentage. |
| Wet verbetering poortwachter | Werkgevers betalen loon tijdens ziekte maximaal 104 weken en moeten actief re-integreren om loonsancties te voorkomen. |
| Tijdig verzekering uitbreiden | Uitbreiden van de verzuimverzekering met WIA-hiaat kan meestal alleen bij het contractverlengingsmoment. |
| Verplichting in cao’s | In sommige sectoren, zoals de GGZ, is een WIA-hiaatverzekering verplicht binnen de cao. |
| Proactief risicobeheer | WIA-hiaatverzekeringen zijn geen luxe maar essentieel om financiële risico’s te beperken en medewerkers te beschermen. |
Waarom het WIA-gat een financieel risico vormt voor werkgevers
Het WIA-gat is geen technisch begrip voor verzekeraars. Het is een concreet probleem dat elke werkgever kan raken zodra een medewerker langer dan twee jaar ziek is.
Wat is het WIA-gat precies?
Als een werknemer ziek wordt, ben je als werkgever verplicht 70% tot 100% van het loon door te betalen gedurende de eerste 104 weken. Na die periode beoordeelt UWV of de werknemer recht heeft op een WIA-uitkering. De WGA-uitkering (onderdeel van de WIA) dekt echter meestal maar 70% van het dagloon tot de WIA-loongrens. Verdient een werknemer meer dan die grens? Dan valt het meerdere weg. Dat is het WIA-gat.
- De WIA-loongrens ligt in 2026 op circa 71.628 euro per jaar
- Werknemers boven die grens ontvangen geen WIA-uitkering over het deel daarboven
- Werknemers onder die grens ontvangen 70% van hun dagloon, maar dat is voor velen al een merkbare daling
Hoe lost een WIA-hiaatverzekering dit op?
Een WIA-hiaatverzekering vult het inkomensgat aan na 104 weken ziekte, doorgaans tot 70 tot 80% van het laatste salaris, inclusief het deel boven de WIA-loongrens. Daarmee voorkomt het dat werknemers op de werkgever terugvallen voor een aanvulling, of dat er onrust ontstaat over arbeidsvoorwaarden.
| Situatie | Zonder WIA-hiaatverzekering | Met WIA-hiaatverzekering |
|---|---|---|
| Salaris onder WIA-loongrens | 70% gedekt via WGA | Aangevuld tot 70-80% van laatste loon |
| Salaris boven WIA-loongrens | Deel boven loongrens niet gedekt | Volledige aanvulling tot afgesproken niveau |
| Financieel risico werkgever | Hoog bij druk van werknemer | Sterk verlaagd |
| Arbeidsrelatie werknemer | Potentieel gespannen | Stabieler door duidelijkheid |
De wet- en regelgeving rond verzuim verplicht je als werkgever tot veel, maar dekt lang niet alles automatisch af. De WIA-hiaatverzekering is de brug tussen wat de wet regelt en wat jouw personeel daadwerkelijk nodig heeft.
Pro-tip: Controleer per medewerker of het salaris boven de WIA-loongrens uitkomt. Juist voor die groep is de WIA-hiaatverzekering het meest urgente onderdeel van je dekking.
Nu je weet waarom het WIA-gat een probleem is, bespreken we wanneer en hoe je je verzuimverzekering kunt voorbereiden en uitbreiden.
Voorbereiding: wat je nodig hebt om je verzuimverzekering met WIA-gat uit te breiden
Voordat je een offerte opvraagt of een polis aanpast, moet je begrijpen hoe je huidige verzuimverzekering is opgebouwd. Veel werkgevers weten niet precies wat ze hebben, en dat is precies waarom ze bij schade voor verrassingen staan.
Conventioneel versus stop-loss: wat is het verschil?
Er zijn twee hoofdvarianten van verzuimverzekeringen:
| Kenmerk | Conventionele verzuimverzekering | Stop-loss verzuimverzekering |
|---|---|---|
| Werking | Premie per medewerker, vaste dekking | Eigen risico als drempel; verzekeraar dekt daarboven |
| Premie | Vaster en voorspelbaar | Lager instaptarief, maar eigen risico drukt op cashflow |
| Geschikt voor | Kleinere organisaties met beperkte buffer | Grotere bedrijven met financiële buffer |
| Flexibiliteit | Minder maatwerk | Meer te sturen via eigen risiconiveau |
Een stop-loss verzuimverzekering werkt met een eigen risico en verschilt fundamenteel van de conventionele variant met wachtdagen. Dat eigen risico heeft directe invloed op je premiestelling en op hoeveel risico je zelf draagt bij langdurig verzuim.
Wachtdagen en eigen risicoperiode begrijpen
De wachtdagen bij ziekte bepalen hoelang jij zelf het loon betaalt voordat de verzekering inspringt. Meer wachtdagen betekent een lagere premie, maar ook een groter eigen risico. Bij het uitbreiden met WIA-hiaat moet je dit opnieuw in balans brengen.
Belangrijke aandachtspunten bij de voorbereiding:
- Controleer of je huidige polis WIA-hiaat al bevat of apart moet worden bijgesloten
- Inventariseer welke medewerkers boven de WIA-loongrens verdienen
- Bekijk je contractmoment: uitbreidingen zijn vaak alleen bij verlenging mogelijk
- Vraag intern na of er al medewerkers zijn met een hoog verzuimrisico
Re-integratieplicht als wettelijke voorwaarde
Een WIA-hiaatverzekering is alleen zinvol als je ook aan je re-integratie bij ziekte verplichtingen voldoet. UWV beoordeelt na 104 weken niet alleen of de werknemer arbeidsongeschikt is, maar ook of jij als werkgever voldoende hebt gedaan om die werknemer te re-integreren. Doe je dat niet, dan volgt een loonsanctie en betaal je door terwijl de verzekering mogelijk niet uitkeert.
Pro-tip: Neem een re-integratiebegeleider in de arm zodra een medewerker zes weken ziek is. Dit documenteert je inspanningen en voorkomt later discussie met UWV over of je wel genoeg hebt gedaan.
Met deze achtergrond ben je klaar om stap voor stap de verzuimverzekering uit te breiden.
Stap voor stap je verzuimverzekering uitbreiden met een WIA-hiaatverzekering
Nu de theorie duidelijk is, volgt de praktijk. Hieronder vind je een concrete aanpak om je dekking goed te regelen, inclusief de valkuilen die werkgevers het vaakst in de weg zitten.
Stap 1: Controleer je huidige polisvoorwaarden
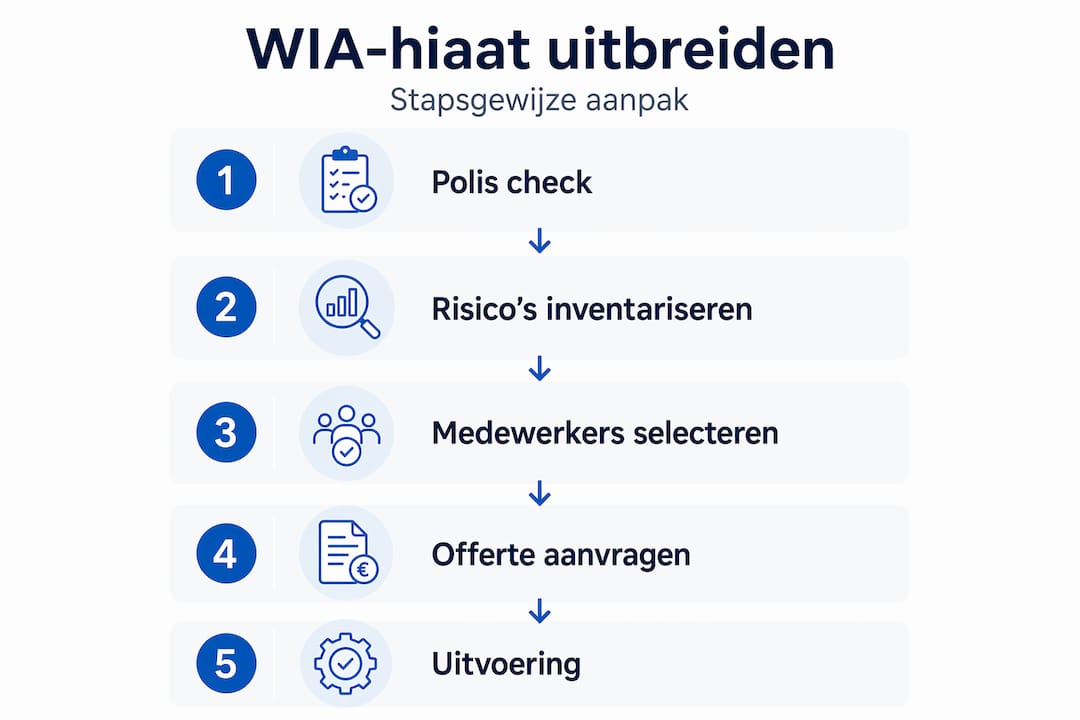
Open je huidige verzuimverzekering en check drie dingen. Eerste: is WIA-hiaat al inbegrepen? Tweede: wat zijn de contractmomenten voor wijzigingen? Derde: zijn er uitsluitingen die relevant zijn voor jouw personeelsbestand?
Stap 2: Breng je personeelsbestand in kaart
Maak een overzicht van medewerkers die boven de WIA-loongrens verdienen. Voeg toe wie al langdurig verzuimrisico loopt op basis van leeftijd, functie of belasting. Dit is je risicoanalyse en de basis voor het gesprek met een verzekeringsadviseur.
Stap 3: Sluit niet te laat af
Dit is de valkuil die het meeste geld kost. Veel werkgevers proberen pas een WIA-hiaatverzekering af te sluiten nadat signalen van langdurig ziekteverzuim zichtbaar zijn, wat tot weigering of dure medische keuringen leidt. Verzekeraars accepteren geen nieuwe aanvragen als een medewerker al ziek is. Je bent dan te laat.
Stap 4: Vraag tijdig een deskundigenoordeel aan bij twijfel
Als je als werkgever twijfelt over het advies van de bedrijfsarts, vraag dan een deskundigenoordeel aan bij UWV. Tijdig een deskundigenoordeel aanvragen voorkomt een dure loonsanctie later in het traject. Dit is een maatregel die weinig werkgevers kennen, maar die enorm scheelt in kosten.
Stap 5: Communiceer met je personeel
Vertel medewerkers wat de nieuwe dekking inhoudt. Werknemers die weten dat hun inkomen ook na twee jaar ziekte gedeeltelijk beschermd is, ervaren minder angst. Dat heeft indirect een positief effect op werkdruk en herstel.
“Een WIA-hiaatverzekering is geen extraatje voor grote bedrijven. Het is een basismaatregel die elke werkgever met medewerkers boven de WIA-loongrens zou moeten hebben, en bij voorkeur voor de eerste ziekmelding.”
Aandachtspunten bij het afsluiten:
- Kies een verzekeraar die ook re-integratieondersteuning biedt, niet alleen financiële dekking
- Lees de uitsluitingen: sommige polissen sluiten bepaalde aandoeningen of beroepen uit
- Vraag naar de verzuimverzekering verplichting in jouw sector, want sommige cao’s stellen aanvullende eisen
Pro-tip: Plan jaarlijks een polischeck in, bij voorkeur drie maanden voor contractverlenging. Dan heb je genoeg tijd om uitbreidingen door te voeren zonder tijdsdruk.
Nadat de verzekering is afgesloten is het goed om te weten wat je kunt verwachten bij langdurige ziekte en WIA-beoordeling.
Wat te doen tijdens en na de WIA-beoordeling: valkuilen en tips
De periode rond de WIA-beoordeling is voor werkgevers vaak onbekend terrein. Toch zijn er concrete dingen die je kunt doen om fouten te voorkomen en kosten te beheersen.
Re-integratieverslagen: geen formaliteit
UWV beoordeelt na 104 weken je re-integratieverslag. Dit verslag documenteert wat jij en de werknemer hebben gedaan om terugkeer mogelijk te maken. Een onvolledig of laat ingediend verslag is directe aanleiding voor een loonsanctie. Dat betekent dat je tot 52 weken extra loon moet doorbetalen, ook al is de werknemer officieel arbeidsongeschikt.
Veelgemaakte fouten in de re-integratiefase:
- Te laat starten met spoor twee re-integratie (re-integratie bij een andere werkgever)
- Slechte communicatie tussen werkgever, bedrijfsarts en werknemer
- Geen actuele probleemanalyse in het dossier
- Afspraken niet schriftelijk vastleggen
Het UWV kan bij onvoldoende re-integratie-inspanningen een loonsanctie opleggen waardoor je als werkgever tot 52 weken extra loon moet doorbetalen. Die extra kosten vallen bovendien buiten de standaard verzuimverzekering. Weet dat voordat je denkt dat de polis alles dekt.
Hoe de WIA-hiaatverzekering hier ondersteuning biedt
Een WIA-hiaatverzekering beschermt werkgevers door het inkomensverlies bij langdurige arbeidsongeschiktheid voor werknemers aan te vullen, waardoor het risico op claims richting de werkgever afneemt. Als werknemers weten dat hun inkomen via de verzekering is gedekt, is de kans kleiner dat zij de werkgever aansprakelijk stellen voor het inkomensgat.
Cao-verplichtingen niet vergeten
Sommige cao’s verplichten werkgevers tot het aanbieden van een WIA-hiaatverzekering. Controleer dit per sector. In de GGZ is dit bijvoorbeeld al een cao-verplichting. Maar ook buiten de GGZ groeien cao-verplichtingen op dit gebied. Als je hier niet aan voldoet, loop je naast financieel risico ook arbeidsrechtelijk risico.
Pro-tip: Bewaar alle communicatie met de bedrijfsarts, re-integratieadviseur en werknemer in een centraal dossier. Bij een UWV-controle is dit je bewijs dat je serieus aan re-integratie hebt gewerkt.
Waarom werkgevers WIA-hiaatverzekeringen vaak onderschatten
Er is een patroon dat wij keer op keer zien bij werkgevers die pas contact opnemen nadat het te laat is. Ze zagen de WIA-hiaatverzekering als iets wat misschien nuttig is, maar niet urgent. En precies dat kostte hen uiteindelijk het meest.
De redenering is begrijpelijk: de kans dat een medewerker langer dan twee jaar ziek is, lijkt klein. Maar de financiële impact als het wel gebeurt, is enorm. Eén langdurig zieke medewerker boven de WIA-loongrens kan zonder goede dekking tienduizenden euro’s per jaar kosten in aanvullend loon, loonsancties of rechtszaken. Dat is geen theoretisch risico. Dat is een bedrijfsrisico dat je meetbaar kunt beheersen.
Michel Fortman benadrukt dat WIA-hiaatverzekeringen geen luxe zijn, maar cruciale instrumenten om werkgevers te beschermen tegen langdurige financiële risico’s. Die uitspraak klinkt logisch, maar de praktijk laat zien dat een groot deel van het midden- en kleinbedrijf deze verzekering nog steeds niet heeft afgesloten.
Er is ook een dieper probleem. Bedrijfsartsen wijzen op toenemende langdurige uitval door stressfactoren, die niet alleen met verzekeringen zijn op te lossen, maar ook aandacht en preventie vragen. Een WIA-hiaatverzekering dekt de schade. Maar als je werkdruk te hoog is, mentale gezondheid te weinig aandacht krijgt, en medewerkers structureel te veel hooi op hun vork nemen, dan is het wachten op de volgende langdurige ziekmelding.
De werkgevers die dit goed begrijpen, combineren drie dingen. Ze hebben een volledige verzuimverzekering inclusief WIA-hiaat. Ze monitoren werkdruk actief en handelen bij eerste signalen van overbelasting. En ze houden hun polisvoorwaarden scherp door jaarlijks te checken of de dekking nog aansluit bij het personeelsbestand.
De WIA-hiaatverzekering is het financiële vangnet. Maar preventie is de echte investering die langdurig uitval voorkomt. Wie alleen op de verzekering vertrouwt, sust het risico in slaap. Wie ook in de werkomgeving investeert, verkleint de kans dat de verzekering ooit nodig is.
Ons advies: behandel de WIA-hiaatverzekering niet als sluitpost van je verzekeringsportefeuille, maar als startpunt van een breder gesprek over hoe je omgaat met langdurig verzuim en personeelsrisico’s.
Hoe Zakelijkeverzekering.nl je helpt met verzuimverzekering en WIA-gat dekking
Als werkgever wil je zeker weten dat je dekking klopt, zonder dat je uren kwijt bent aan polisvoorwaarden en verzekeringstermen. Dat is precies waar Zakelijkeverzekering.nl het verschil maakt.

Via het platform vergelijk je als werkgever eenvoudig meer dan 66 verzekeraars in Nederland. Je krijgt helder inzicht in wachtdagen, eigen risico en WIA-hiaat dekking, zonder dat je elk document zelf hoeft te doorploegen. Of je nu een verzuimverzekering wilt afsluiten, uitbreiden of laten doorlichten: een vaste adviseur begeleidt je persoonlijk en weet precies wat er in jouw sector speelt. Geen standaardoplossingen, maar maatwerk dat past bij jouw personeelsbestand en risicoprofiel. Zo voorkom je dure fouten en weet je zeker dat je personeel goed beschermd is, ook na 104 weken ziekte. Bekijk de mogelijkheden op zakelijke verzekering en plan vandaag nog een gesprek met een adviseur.
Veelgestelde vragen over verzuimverzekering en WIA-gat
Is een WIA-hiaatverzekering verplicht voor alle werkgevers?
Een WIA-hiaatverzekering is in Nederland niet wettelijk verplicht voor alle werkgevers, maar kan wel verplicht zijn via een cao. In bepaalde sectoren zoals de GGZ geldt deze verplichting al, en meer sectoren volgen.
Wanneer begint de dekking van een WIA-hiaatverzekering?
De dekking start na de wettelijke loondoorbetalingsperiode van 104 weken. Vanaf dat moment vult de WIA-hiaatverzekering het inkomensgat aan tot het afgesproken percentage van het laatste salaris.
Kan ik mijn verzuimverzekering tussentijds uitbreiden met een WIA-hiaatverzekering?
Tussentijdse uitbreiding is zelden mogelijk, vooral niet als er al sprake is van gezondheidsproblemen. Verzekeraars accepteren uitbreidingen doorgaans alleen bij contractverlenging, dus plan dit ruim van tevoren in.
Wat zijn de gevolgen bij onvoldoende re-integratie-inspanningen?
Als UWV oordeelt dat je onvoldoende hebt gedaan aan re-integratie, volgt een loonsanctie. Dat kost je tot 52 weken extra loonbetaling, bovenop de al verplichte 104 weken.
Hoe voorkomt een WIA-hiaatverzekering financiële risico’s voor werkgevers?
Door het inkomensgat van de werknemer na 104 weken ziekte op te vangen, voorkomt de verzekering dat werknemers die aanvulling bij de werkgever claimen. WIA-hiaatverzekeringen beschermen werkgevers zo tegen directe en indirecte financiële schade bij langdurige arbeidsongeschiktheid.