
16 november 2026
De totale kosten van verzuim bedragen meer dan 28,5 miljard euro per jaar in Nederland. Toch weten veel werkgevers niet precies wat een verzuimverzekering doet, hoe een arbodienst daarin past, en waar de verantwoordelijkheden liggen. Die onduidelijkheid kost geld. Dit artikel legt stap voor stap uit hoe beide instrumenten werken, wat de verplichtingen zijn en hoe je als werkgever de juiste keuzes maakt om loondoorbetaling bij ziekte beheersbaar te houden.
Inhoudsopgave
- Wat doet een verzuimverzekering en arbodienst?
- Waarom is een goede verzuimaanpak essentieel?
- De stappen bij ziekteverzuim: van ziekmelding tot re-integratie
- Verzuimverzekering en arbodienst kiezen: waar let je op?
- Wat veel werkgevers over het hoofd zien bij verzuimverzekering en arbodienst
- Zelf aan de slag met verzuimverzekering en arbodienst
- Veelgestelde vragen over verzuimverzekering en arbodienst
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Verzuimverzekering is niet hetzelfde als arbodienst | De verzekering dekt het loon bij ziekte, de arbodienst regelt begeleiding en wettelijke stappen. |
| Goede aanpak voorkomt hoge kosten | Actief ziekteverzuimmanagement bespaart jouw bedrijf structureel veel geld. |
| Slim vergelijken loont | Let bij kiezen op zowel diensten als prijs en certificering, niet alleen de premie. |
| Volg altijd de wettelijke stappen | Een correcte procedure voorkomt loonsancties en discussies met UWV. |
Wat doet een verzuimverzekering en arbodienst?
Een verzuimverzekering is een financiële oplossing. Als een werknemer ziek wordt, ben je als werkgever verplicht om maximaal twee jaar loon door te betalen. Dat kan oplopen tot 70 procent van het brutoloon in het tweede jaar, maar veel cao’s verplichten 100 procent in het eerste jaar. Een verzuimverzekering dekt die loondoorbetalingsverplichting af, zodat je bedrijf niet financieel onder druk komt te staan bij langdurig verzuim.
Een arbodienst doet iets heel anders. Die begeleidt het proces rondom verzuim: van ziekmelding tot re-integratie. De arbodienst levert de bedrijfsarts, voert de probleemanalyse uit en ondersteunt je bij de verplichte stappen uit de Wet verbetering Poortwachter. Zonder arbodienst kun je die wettelijke verplichtingen simpelweg niet nakomen.
Wil je weten hoe je een goede verzuimverzekering kiest, dan is het belangrijk om te begrijpen dat verzekering en arbodienst elkaar aanvullen. De verzekering betaalt, de arbodienst begeleidt.
| Aspect | Verzuimverzekering | Arbodienst |
|---|---|---|
| Functie | Financiële dekking loondoorbetaling | Begeleiding en re-integratie |
| Verplicht? | Nee, maar sterk aanbevolen | Ja, wettelijk verplicht |
| Kosten | Maandelijkse premie | Abonnement of per dienst |
| Uitvoerder | Verzekeraar | Gecertificeerde arbodienst |
| Resultaat | Bescherming cashflow | Naleving Poortwachter, sneller herstel |
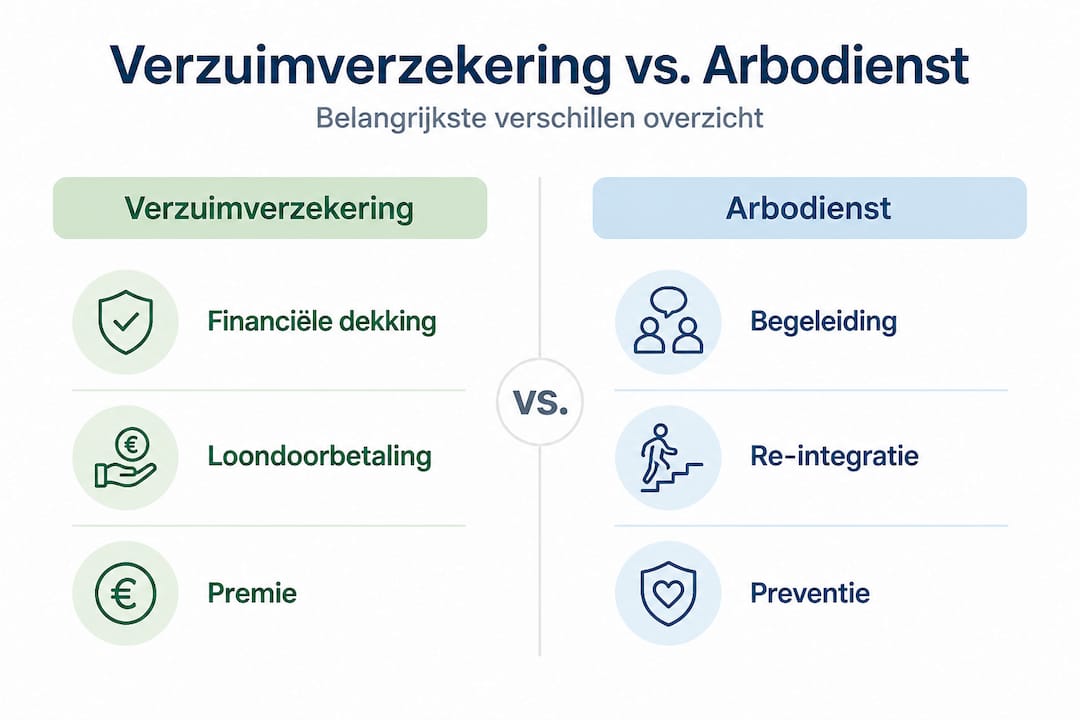
De samenwerking in de praktijk werkt als volgt. Een werknemer meldt zich ziek. Jij registreert dat en geeft het door aan de arbodienst. Daarna volgt een strak tijdschema: ziekmelding binnen 2 dagen, probleemanalyse in week 6, plan van aanpak in week 8 en evaluaties elke 6 weken. De verzuimverzekering keert ondertussen de loonkosten uit zodra de eigen risicotermijn voorbij is.
Verplichte diensten van een arbodienst zijn:
- Toegang tot een bedrijfsarts
- Probleemanalyse bij langdurig verzuim
- Ondersteuning bij het plan van aanpak
- Advies bij re-integratie spoor 1 en spoor 2
Optionele diensten zijn onder meer preventieve spreekuren, verzuimtraining voor leidinggevenden en vitaliteitsprogramma’s.
Pro-tip: Controleer of je arbodienst ook actief meedenkt bij re-integratie spoor 2, waarbij een werknemer bij een andere werkgever re-integreert. Dit traject wordt door werkgevers vaak onderschat en kan leiden tot een loonsanctie van het UWV als het niet goed wordt uitgevoerd.
Of een verzuimverzekering verplicht is, is een veelgestelde vraag. Het antwoord is nee, maar de financiële risico’s zonder verzekering zijn voor de meeste mkb-werkgevers te groot om te negeren.
Waarom is een goede verzuimaanpak essentieel?
De cijfers liegen er niet om. Het verzuimpercentage in Nederland is gestegen tot 5,2 procent. Meer dan de helft van alle werknemers meldt zich jaarlijks minstens één keer ziek, met een gemiddelde duur van 17 dagen per geval. Dat zijn geen abstracte statistieken. Voor een bedrijf met 10 medewerkers betekent dit al snel meerdere weken per jaar aan loonkosten zonder productie.
| Indicator | Cijfer |
|---|---|
| Verzuimpercentage Nederland | 5,2% |
| Aandeel werknemers dat jaarlijks verzuimt | 51 tot 52% |
| Gemiddelde verzuimduur | 17 dagen |
| Jaarlijkse kosten verzuim nationaal | Meer dan 28,5 miljard euro |
Loondoorbetaling bij ziekte wordt structureel onderschat. Werkgevers rekenen vaak alleen het brutoloon mee, maar vergeten de bijkomende kosten: vervanging, verlies van productiviteit, extra werkdruk op collega’s en de begeleidingskosten van de arbodienst. De echte kosten van één langdurig zieke medewerker kunnen al snel twee tot drie keer het jaarsalaris bedragen.
Psychisch verzuim is inmiddels de grootste oorzaak van langdurig ziekteverzuim in Nederland. Burn-out, overspannenheid en werkgerelateerde stress zorgen voor uitval die gemiddeld veel langer duurt dan fysiek verzuim.
Meer inzicht in de kosten van ziekteverzuim laat zien dat werkgevers die investeren in preventie en snelle begeleiding structureel lagere verzuimcijfers hebben. Dat is geen toeval. Vroegtijdig ingrijpen voorkomt dat kortdurend verzuim overgaat in langdurige uitval.
Wil je de actuele verzuimtrends voor 2026 begrijpen, dan is psychisch verzuim het onderwerp dat de meeste aandacht vraagt. Werkgevers die dit onderdeel negeren in hun verzuimbeleid lopen het grootste risico op onverwachte kosten.
De gevolgen van een slechte verzuimaanpak zijn concreet:
- Hogere verzuimpremies bij je verzekeraar
- Loonsanctie van het UWV bij niet naleven Poortwachter
- Verlengde loondoorbetalingsplicht tot 3 jaar
- Hogere werkdruk voor overige medewerkers
- Reputatieschade als werkgever
Meer achtergrond over verzuim en de betekenis ervan helpt je als werkgever om de juiste prioriteiten te stellen in je beleid.
De stappen bij ziekteverzuim: van ziekmelding tot re-integratie
Zodra een werknemer zich ziek meldt, begint een wettelijk vastgelegd proces. De Wet verbetering Poortwachter schrijft precies voor wat je wanneer moet doen. Fouten in dit tijdschema kunnen leiden tot een loonsanctie, waarbij je verplicht wordt het loon een extra jaar door te betalen.
Dit zijn de verplichte stappen volgens de Wet verbetering Poortwachter:
- Dag 1 tot 2: Werknemer meldt zich ziek. Jij registreert de ziekmelding en informeert de arbodienst uiterlijk binnen 2 dagen.
- Week 6: De bedrijfsarts stelt een probleemanalyse op. Hierin staat wat de werknemer wel en niet kan en wat de verwachte herstelduur is.
- Week 8: Op basis van de probleemanalyse stel je samen met de werknemer een plan van aanpak op. Dit plan beschrijft de re-integratiedoelen en acties.
- Elke 6 weken: Je evalueert het plan van aanpak en past het aan waar nodig. Dit documenteer je in het re-integratiedossier.
- Week 42: Je meldt de werknemer ziek bij het UWV. Dit is verplicht en mag niet worden vergeten.
- Week 52: Eerste jaars evaluatie. Je bespreekt de voortgang van de re-integratie en stelt een bijgesteld plan op.
- Week 87: De werknemer ontvangt een WIA-aanvraagformulier van het UWV. Je levert het re-integratiedossier aan.
- Week 104: Na twee jaar ziekte beoordeelt het UWV de WIA-aanvraag. Jouw loondoorbetalingsplicht eindigt in principe hier.
Pro-tip: Houd je re-integratiedossier van dag één bij. Het UWV beoordeelt bij een WIA-aanvraag of jij als werkgever voldoende re-integratie-inspanningen hebt geleverd. Een slecht bijgehouden dossier is één van de meest voorkomende redenen voor een loonsanctie, ook als je inhoudelijk alles goed hebt gedaan.
De verzuimverzekering speelt in dit proces een ondersteunende financiële rol. Na de eigen risicotermijn, die varieert van 0 tot 52 weken afhankelijk van je polis, keert de verzekeraar de loonkosten uit. Hoe korter de eigen risicotermijn, hoe hoger de premie. Voor kleine bedrijven is een kortere eigen risicotermijn vaak verstandig, omdat de financiële buffer kleiner is.
Verzuimverzekering en arbodienst kiezen: waar let je op?
Met de stappen en risico’s helder, volgt de vraag: hoe maak je de juiste keuze als werkgever? Er zijn grote verschillen tussen verzekeraars en arbodiensten, zowel in prijs als in kwaliteit van dienstverlening.
Bij het kiezen van een verzuimverzekering let je op:
- Eigen risicotermijn: Hoe lang betaal je zelf het loon voordat de verzekering uitkeert? Opties zijn 0, 4, 8, 13, 26 of 52 weken.
- Conventioneel of stop-loss: Bij een conventionele polis betaalt de verzekeraar per ziek individu. Bij een stop-loss variant betaalt de verzekeraar pas als het totale verzuim een bepaald percentage overschrijdt. Stop-loss is goedkoper maar risicovoller voor kleine bedrijven.
- Dekkingspercentage: Dekt de polis 70 of 100 procent van het loon? Let op de aansluiting met je cao-verplichtingen.
- Maximale uitkeringstermijn: Tot wanneer keert de verzekering uit? Sommige polissen stoppen na 1 jaar, andere lopen door tot het einde van de loondoorbetalingsplicht.
- Inclusief of exclusief arboservice: Sommige verzekeraars bieden een gecombineerd pakket aan met arbodienstverlening. Dat kan handig zijn, maar vergelijk de kwaliteit van de arboservice kritisch.
Bij het kiezen van een arbodienst let je op:
- SBCA-certificering: Kies een gecertificeerde arbodienst met SBCA-keurmerk. Dit garandeert een minimaal kwaliteitsniveau.
- Tariefmodel: Betaal je per dienst of via een abonnement? Een abonnement geeft meer voorspelbaarheid in kosten.
- Beschikbaarheid bedrijfsarts: Hoe snel is de bedrijfsarts beschikbaar voor een spreekuur? Lange wachttijden vertragen het re-integratieproces.
- Poortwachter-ondersteuning: Helpt de arbodienst actief bij het naleven van alle deadlines en het opbouwen van het dossier?
- Preventieve diensten: Biedt de arbodienst ook preventieve spreekuren, werkplekonderzoek of training aan?
Pro-tip: Vraag bij een arbodienst altijd naar de gemiddelde responstijd voor een bedrijfsartsafspraak. Een wachttijd van meer dan twee weken is in de praktijk te lang om effectief te re-integreren en vergroot het risico op een loonsanctie.
Wil je structureel minder verzuim in je organisatie, dan is verzuimpreventie een onmisbaar onderdeel van je aanpak. Een goede arbodienst helpt je daarin actief, niet alleen bij schade maar ook bij het voorkomen ervan.
Wat veel werkgevers over het hoofd zien bij verzuimverzekering en arbodienst
Veel werkgevers vergelijken verzuimverzekeringen puur op premie. Dat is begrijpelijk, maar het is een kortzichtige aanpak. Een goedkope polis met een lange eigen risicotermijn en een arbodienst die traag reageert, kost je op termijn veel meer dan een iets duurdere combinatie met betere service.
Het echte probleem zit hem in de illusie van controle. Werkgevers denken: ik heb een verzekering, dus ik ben gedekt. Maar een verzuimverzekering dekt alleen de financiële schade. Het lost het verzuim zelf niet op. En als je re-integratiedossier niet klopt, betaal je alsnog een extra jaar loon, ongeacht de verzekering.
Psychisch verzuim is het blinde vlak voor de meeste werkgevers. Het begint subtiel: een medewerker die minder productief is, vaker kortdurend verzuimt, of aangeeft het druk te hebben. Tegen de tijd dat iemand uitvalt met burn-out, had je al maanden eerder kunnen ingrijpen. Een goede arbodienst signaleert dit soort patronen vroeg, maar alleen als jij als werkgever de data ook actief bijhoudt en bespreekt.
Datagedreven werken is geen luxe meer. Gebruik de verzuimcijfers van je arbodienst om patronen te herkennen: welke afdeling heeft het hoogste verzuim, welke leidinggevende heeft de meeste kortdurende meldingen, en op welke momenten in het jaar piekt het verzuim? Die informatie is goud waard voor preventief beleid.
De werkgevers die het beste scoren op verzuim zijn niet degenen met de duurste verzekering. Het zijn de werkgevers die structureel investeren in verzuimaanpak en hun arbodienst behandelen als een strategische partner, niet als een administratieve verplichting. Dat verschil in mindset bepaalt op de lange termijn je verzuimcijfers en je premieniveau.
Zelf aan de slag met verzuimverzekering en arbodienst
Wil je als werkgever meer grip op verzuim en de bijbehorende kosten? Dan is het slim om je huidige situatie te laten doorlichten. Welke eigen risicotermijn past bij jouw bedrijfsgrootte? Heb je een conventionele of stop-loss polis nodig? En sluit je arbodienst goed aan op je verzuimverzekering?

Via Zakelijkeverzekering.nl vergelijk je als werkgever eenvoudig meer dan 66 verzekeraars op een verzuimverzekering die past bij jouw personeelsbestand en budget. Onze adviseurs kennen de valkuilen en weten precies welke combinatie van verzekering en arbodienst voor jouw situatie het meest oplevert. Wil je persoonlijk advies over de beste aanpak voor jouw bedrijf? Plan dan een adviesgesprek en krijg binnen één werkdag een helder overzicht van je opties. Als onafhankelijk platform voor elke zakelijke verzekering staan we altijd aan jouw kant.
Veelgestelde vragen over verzuimverzekering en arbodienst
Is een verzuimverzekering wettelijk verplicht voor werkgevers?
Nee, een verzuimverzekering is niet wettelijk verplicht, maar je bent als werkgever wel verplicht om maximaal twee jaar loon door te betalen bij ziekte. Zonder verzekering draag je dat risico volledig zelf.
Wanneer moet ik uiterlijk een werknemer ziekmelden bij de arbodienst?
Volgens de Wet verbetering Poortwachter moet de ziekmelding binnen 2 dagen na de eerste verzuimdag bij de arbodienst zijn gedaan. Te laat melden kan gevolgen hebben voor je re-integratiedossier.
Wat dekt een standaard verzuimverzekering meestal niet?
Een standaard verzuimverzekering dekt doorgaans niet de kosten van de arbodienst zelf, re-integratietrajecten bij een andere werkgever of loonkosten na de maximale uitkeringstermijn. Controleer altijd de polisvoorwaarden op uitsluitingen.
Zijn er speciale aandachtspunten bij psychisch ziekteverzuim?
Ja, psychisch verzuim duurt gemiddeld 63 dagen per geval en vraagt specifieke expertise van zowel de bedrijfsarts als de verzekeraar. Vroeg signaleren en een gespecialiseerde arbodienst zijn hierbij essentieel.