

22 oktober 2026
Komen er mensen bij in je team? Dan moet je verzuimverzekering meegroeien. Een polis die paste bij drie medewerkers past vaak niet meer bij vijftien of vijftig. De loonsom stijgt, het verzuim stijgt mee met de omvang van je bedrijf en je buffer om zelf risico te dragen wordt groter. Wie de polis niet bijwerkt, betaalt te veel of is te laag verzekerd. Hieronder lees je per groeifase welke instellingen je aanpast, waar je op let als je personeel overneemt en waarom je verzuimbeleid net zo belangrijk is als de polis zelf.
TL;DR
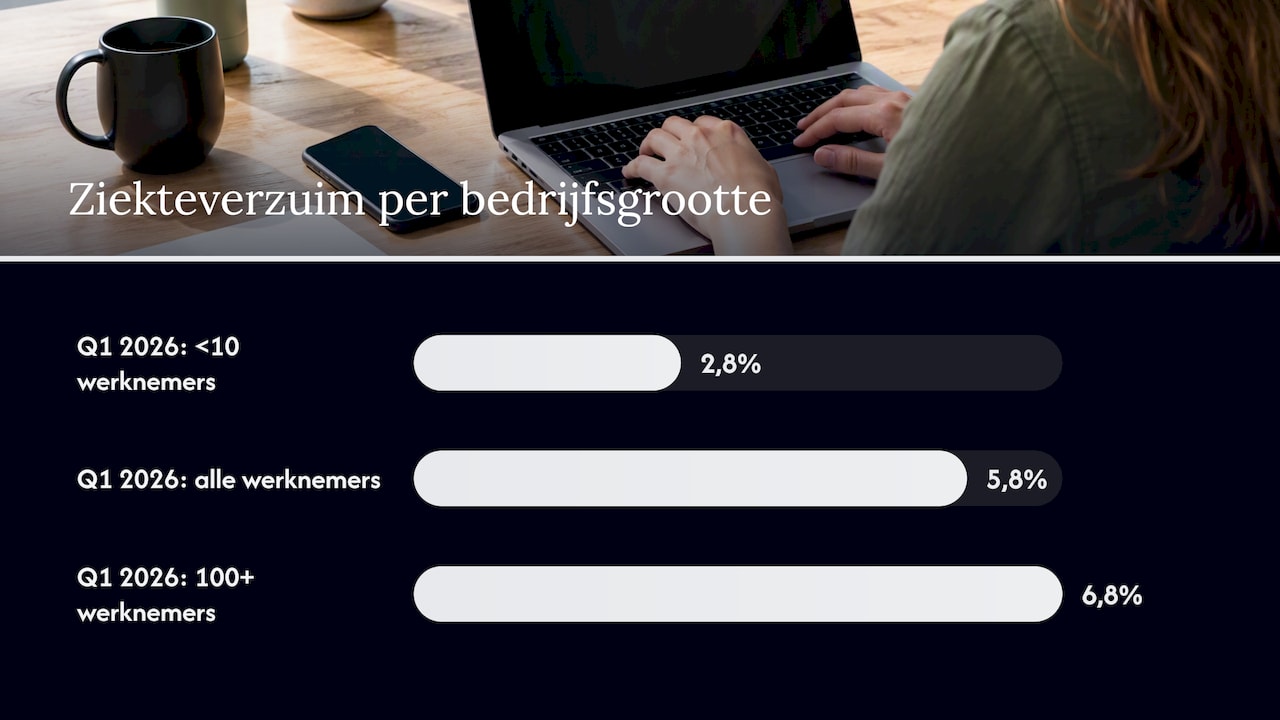
- Verzuim neemt toe met de omvang van je bedrijf: in het eerste kwartaal van 2026 was het ziekteverzuim 2,8% bij bedrijven met minder dan 10 werknemers en 6,8% bij bedrijven met 100 of meer werknemers.
- Je betaalt een zieke werknemer tot 104 weken minimaal 70% van het brutoloon door. Is de re-integratie niet op orde, dan kan het UWV daar tot 52 weken bij opleggen.
- Bij groei draai je vooral aan drie knoppen: wachttijd, dekkingspercentage en de opgegeven loonsom. Een langere wachttijd verlaagt de premie zodra je kortdurend verzuim zelf kunt dragen.
- Neem je personeel over? Kijk dan voor de overname of medewerkers die nu al ziek zijn onder je polis vallen. Hier gaat het vaak mis.
- Een polis zonder verzuimbeleid dat meegroeit, beschermt je maar half. De meeste loonsancties komen door slecht vastgelegde re-integratie.
Inhoudsopgave
- Waarom je verzuimrisico verandert als je groeit
- Wat je als werkgever zelf draagt bij ziekte
- De knoppen waaraan je draait als je team groeit
- Per groeifase: wat past bij jouw bedrijf?
- Personeel overnemen: hier gaat het vaak mis
- Je verzuimbeleid moet net zo hard groeien
- Onze kijk: groei vraagt om een polis die je elk jaar herijkt
- Je verzuimverzekering laten meegroeien
- Veelgestelde vragen
- Bronnen
Waarom je verzuimrisico verandert als je groeit
Met één of twee medewerkers is verzuim vooral een kwestie van geluk of pech. Wordt iemand langdurig ziek, dan is de klap groot, maar de kans is klein. Met twintig of veertig mensen in dienst draait het om. Dat er ieder jaar iemand uitvalt, is dan bijna zeker. De vraag is hoe vaak, hoe lang en wat het kost.
De cijfers van het CBS laten dat goed zien. In het eerste kwartaal van 2026 lag het ziekteverzuim van werknemers op 5,8%, even hoog als een jaar eerder en hoger dan het gemiddelde over de afgelopen dertig jaar. Volgens hetzelfde CBS-bericht waren virusinfecties zoals griep en verkoudheid in 2025 voor 55% van de werknemers de reden van hun verzuim. Ook over langere periode loopt het verzuim op: het CBS-dashboard ziekteverzuim meldt 5,6% in het vierde kwartaal van 2025, tegen 5,4% een jaar eerder.
| Bedrijfsgrootte | Ziekteverzuim Q1 2026 | Wat het voor je polis betekent |
|---|---|---|
| Minder dan 10 werknemers | 2,8% | Kleine kans, grote impact per geval. Korte wachttijd en hoge dekking zijn hier vaak verstandig. |
| Alle werknemers (gemiddeld) | 5,8% | Verzuim wordt voorspelbaar. Je kunt meer eigen risico overwegen. |
| 100 of meer werknemers | 6,8% | Verzuim is een vaste kostenpost. Dienstverlening en verzuimbeleid wegen net zo zwaar als de premie. |
Wil je de cijfers per branche en bedrijfsgrootte bekijken? De CBS-tabel ziekteverzuimpercentage naar bedrijfstak en bedrijfsgrootte laat zien hoe jouw sector ervoor staat. Handig om naast je eigen verzuimcijfers te leggen voordat je met een adviseur om tafel gaat.
Groei brengt ook iets anders mee dat vaak wordt onderschat. In een stuk van de Rabobank over valkuilen bij groei in personeel wijst een specialist erop dat snelle groei de werkdruk en stress verhoogt, terwijl aandacht voor veiligheid en gezondheid juist dan wegzakt. Meer mensen, meer druk, minder tijd voor begeleiding: precies de combinatie waarin verzuim toeneemt.
Wat je als werkgever zelf draagt bij ziekte
Een verzuimverzekering is niet verplicht, maar de risico’s waartegen ze beschermt wel. In ons artikel over de vraag of een verzuimverzekering verplicht is lees je hoe dat precies zit. Kort samengevat ligt dit bij jou als werkgever:
- Loondoorbetaling. Volgens het UWV betaal je een zieke werknemer minimaal 70% van het brutoloon door, maximaal 104 weken. In het eerste ziektejaar heeft de werknemer recht op minimaal het minimumloon. Staat in de cao of arbeidsovereenkomst meer, dan betaal je meer. Veel cao’s schrijven in het eerste jaar 100% voor.
- Re-integratie. De Wet verbetering poortwachter verplicht werkgever en werknemer om samen met de arbodienst of bedrijfsarts te werken aan zo snel mogelijk herstel en terugkeer naar werk.
- Toetsing en loonsanctie. Vraagt de werknemer na twee jaar een WIA-uitkering aan, dan toetst het UWV of de re-integratie-inspanningen voldoende waren. Is dat niet zo, dan kan het UWV je tot 52 weken extra loondoorbetaling opleggen.
Meer over de stappen en termijnen lees je in onze gids over verzuimverzekering en de Wet verbetering poortwachter.
Rekenvoorbeeld: één langdurig zieke medewerker
Stel: een medewerker verdient € 3.500 bruto per maand en valt twee jaar uit. Je cao schrijft 100% voor in het eerste jaar en 70% in het tweede jaar.
- Eerste jaar: 12 × € 3.500 = € 42.000
- Tweede jaar: 12 × € 2.450 = € 29.400
- Totaal aan doorbetaald brutoloon: € 71.400
Daar komen nog vakantiegeld, werkgeverslasten, kosten voor de bedrijfsarts, re-integratietrajecten en vaak een vervanger bij. Krijg je ook nog een loonsanctie, dan loopt het bedrag verder op. Met vijf medewerkers trek je zo’n schadepost misschien niet. Met vijftig medewerkers en meerdere gevallen per jaar moet je het precies kunnen voorspellen. Dat verschil bepaalt hoe je polis eruit hoort te zien.
De knoppen waaraan je draait als je team groeit
Een verzuimverzekering is geen vast product. De kosten hangen af van onder meer de omvang van je bedrijf, de gekozen wachttijd en de hoogte van de dekking. Juist die variabelen veranderen als je groeit.
| Knop | Wat het is | Wat er bij groei verandert |
|---|---|---|
| Wachttijd (eigen risico) | Het aantal dagen per ziektegeval dat je zelf betaalt voordat de verzekeraar uitkeert | Met meer omzet en een grotere buffer kun je kortdurend verzuim zelf dragen. Een langere wachttijd verlaagt de premie flink. |
| Dekkingspercentage | Welk deel van het doorbetaalde loon de verzekeraar vergoedt, per ziektejaar | Kijk of de dekking aansluit op wat je cao voorschrijft. Bij nieuwe functies of een andere cao kan dat verschuiven. |
| Verzekerde loonsom | Het totaal aan lonen dat je opgeeft en waarover de premie wordt berekend | Nieuwe medewerkers en loonsverhogingen moeten erin staan. Een te lage opgave betekent onderverzekering. |
| Maximum verzekerd loon | De bovengrens per medewerker die de verzekeraar vergoedt | Neem je specialisten of managers aan met hoge salarissen? Controleer of hun loon volledig is meeverzekerd. |
| Dienstverlening | Casemanagement, bedrijfsarts, arbodienst, re-integratieondersteuning | Hoe meer gevallen, hoe zwaarder de begeleiding weegt. Goede ondersteuning voorkomt loonsancties. |
Wachttijd: de grootste besparing bij groei
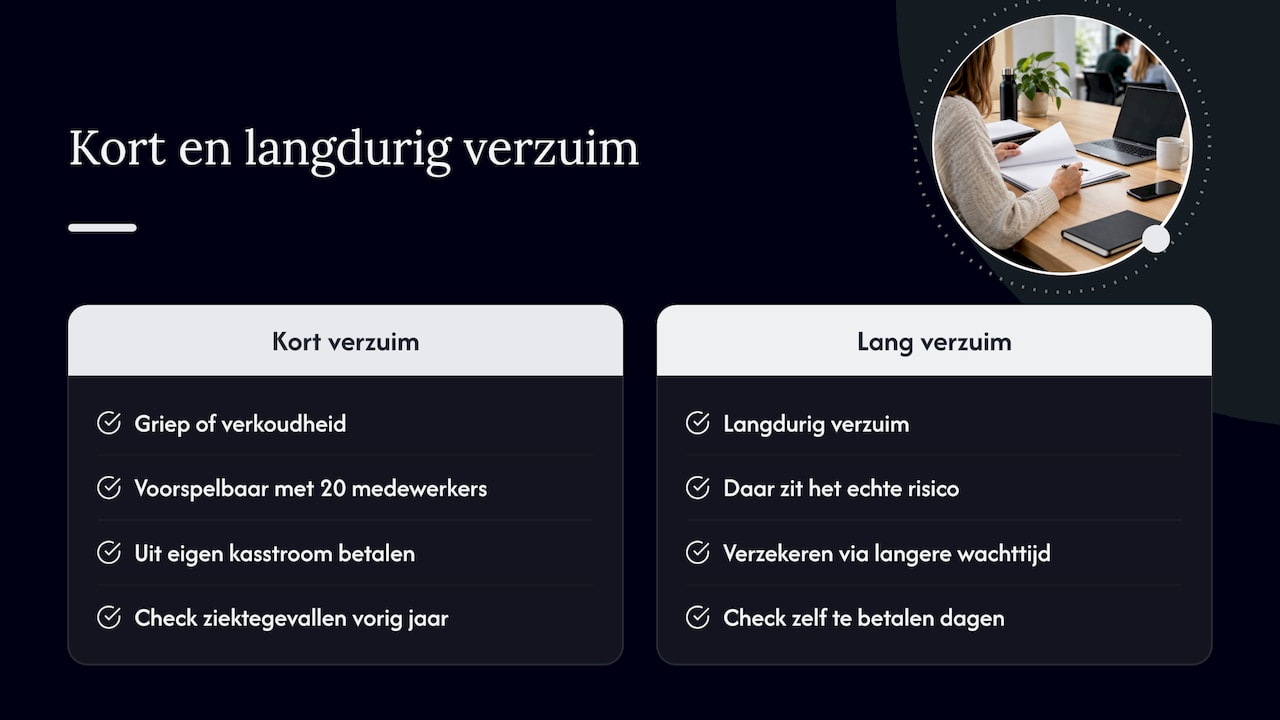
Voor een groeiend bedrijf is de wachttijd vaak de eerste knop om naar te kijken. Kort verzuim door griep of een verkoudheid is met twintig medewerkers vrij goed te voorspellen. Dat voorspelbare deel verzekeren kost premie, terwijl je het ook uit je eigen kasstroom kunt betalen. Door de wachttijd te verlengen, verzeker je vooral nog het langdurige verzuim waar het echte risico zit. Reken wel eerlijk door: hoeveel ziektegevallen had je vorig jaar, en hoeveel dagen betaal je met een langere wachttijd zelf?
Loonsom: bijwerken voordat de rekening komt
Veel verzuimpolissen werken met een voorschotpremie op basis van de verwachte loonsom en een afrekening achteraf. Groeit je team halverwege het jaar, dan is het verstandig dat direct door te geven. Zo weet je zeker dat nieuwe medewerkers zijn meeverzekerd en kom je niet voor een onverwachte naheffing te staan. Lees in je polisvoorwaarden hoe en wanneer jouw verzekeraar de premie herberekent. Twijfel je, vraag het dan na bij je adviseur voordat je een nieuwe groep mensen in dienst neemt.
Per groeifase: wat past bij jouw bedrijf?
Geen twee bedrijven zijn gelijk, maar dit zijn de patronen die we bij groeiende ondernemers vaak zien. Gebruik ze als startpunt, niet als eindantwoord.
| Fase | Typisch risico | Waar je op let |
|---|---|---|
| Eerste medewerker tot ca. 5 mensen | Eén langdurig zieke kan het bedrijf raken. Weinig buffer. | Korte wachttijd, hoge dekking, ondersteuning bij re-integratie omdat je zelf nog weinig ervaring hebt. |
| Ca. 5 tot 25 mensen | Verzuim wordt regelmatiger. Eerste leidinggevenden. | Herzie de wachttijd, werk de loonsom bij, leg een verzuimprotocol vast en train leidinggevenden. |
| Ca. 25 tot 100 mensen | Verzuim is een terugkerende kostenpost. Meerdere gevallen tegelijk. | Weeg premie tegen eigen risico, kijk kritisch naar casemanagement en rapportages, betrek de ondernemingsraad bij beleid. |
| 100 mensen of meer | Verzuimpercentage ligt hoger, zoals de CBS-cijfers laten zien | Grotere wachttijd of maatwerkconstructie, sterke focus op preventie en dossieropbouw. |
Die grenzen zijn indicatief. Een bouwbedrijf met twaalf mensen op de steiger heeft een ander profiel dan een adviesbureau met twaalf mensen achter een scherm. Kijk daarom altijd naar je eigen branche en je eigen verzuimhistorie. Meer achtergrond vind je in ons artikel over ziekteverzuim in het mkb, met kosten en regels.
Personeel overnemen: hier gaat het vaak mis
Groei komt niet altijd uit vacatures. Soms neem je een concurrent, een vestiging of een team over. Dat is een ander verhaal, want je haalt in één keer mensen binnen met een eigen verleden: lopende ziektegevallen, re-integratiedossiers en arbeidsvoorwaarden uit een andere cao.
Bij een overname van (een deel van) een onderneming gaan werknemers in veel gevallen met hun lopende arbeidsovereenkomst mee naar de nieuwe werkgever. Dat kan betekenen dat ook de verplichting tot loondoorbetaling voor een zieke werknemer met hem of haar meekomt. Of dat in jouw situatie zo is, hangt af van de opzet van de overname. Laat dit vooraf door een jurist of je accountant toetsen, nog voordat je tekent.
Voor je verzuimverzekering is de belangrijkste vraag: vallen medewerkers die op het moment van overname al ziek zijn onder jouw polis? Verzekeraars gaan hier verschillend mee om. Sommige sluiten bestaande ziektegevallen uit, andere stellen voorwaarden. Een medewerker die al een jaar ziek is en meekomt, kan je zonder dekking tienduizenden euro’s kosten, zoals het rekenvoorbeeld hierboven laat zien.
Zo pak je een overname van personeel aan
- Vraag de verzuimgegevens op. Wie is op dit moment ziek, sinds wanneer, en in welke fase van het re-integratietraject? Vraag ook naar het verzuimpercentage van de afgelopen jaren.
- Controleer de dossiers. Is het plan van aanpak er, zijn de evaluaties gedaan, ligt er een probleemanalyse van de bedrijfsarts? Gaten in een dossier van de vorige werkgever worden na de overname jouw probleem, en kunnen leiden tot een loonsanctie.
- Leg je polisvoorwaarden ernaast. Kijk hoe jouw verzekeraar omgaat met nieuwe medewerkers die al ziek zijn en of er een maximum geldt voor het aantal medewerkers of de loonsom.
- Meld de overname bij je verzekeraar of adviseur. Vóór de overnamedatum, niet erna. Zo kan de loonsom worden aangepast en weet je welke medewerkers gedekt zijn.
- Vergelijk de cao’s. Kom je overgenomen medewerkers uit een cao die in het eerste ziektejaar meer voorschrijft dan die van jou? Dan moet je dekkingspercentage daarop aansluiten.
- Neem het risico mee in de prijs. Een lopend ziektegeval dat niet verzekerd is, is een financiële verplichting. Dat hoort in de overnameonderhandeling thuis.
Meer over wat er bij de re-integratie van een overgenomen zieke medewerker van je wordt verwacht, lees je in onze uitleg over re-integratie: stappen en plichten voor werkgevers.
Je verzuimbeleid moet net zo hard groeien
Een polis vergoedt kosten, maar voorkomt geen verzuim en vult geen dossier. Volgens specialisten bij het UWV is onvoldoende re-integratie de reden voor een loonsanctie, en in de praktijk gaat het vaak om slecht vastgelegde inspanningen. Een groeiend bedrijf heeft daar extra last van: er komen leidinggevenden bij die nooit een ziekmelding hebben begeleid.
Arboportaal benadrukt dat een ziekteverzuimbeleid maatwerk is: het moet passen bij de aard, de omvang en de cultuur van je bedrijf. Omdat het je werknemers raakt, is het instemmingsplichtig. Heb je een ondernemingsraad, dan geldt het beleid pas formeel na diens instemming. Groei je naar die omvang toe, plan dat dan op tijd in.
Kleine aanpassingen maken veel uit. Arboportaal noemt onder meer een goed arbo- en verzuimbeleid en heldere afspraken over ziekmelden en contact als manieren om verzuim te verminderen. In de praktijk zien we dat deze afspraken werken:
- Persoonlijk ziekmelden bij de leidinggevende, telefonisch in plaats van per app of mail. De drempel om je ziek te melden wordt iets hoger en je hoort direct hoe het gaat.
- Vaste contactmomenten met zieke medewerkers, bijvoorbeeld iedere zes weken een gesprek over de voortgang.
- Een verzuimprotocol in de onboarding. Iedere nieuwe medewerker weet vanaf dag één hoe ziekmelden werkt en wat er van hem of haar wordt verwacht.
- Training voor nieuwe leidinggevenden in het voeren van verzuimgesprekken en het bijhouden van het dossier.
Werf je internationaal? Dan speelt taal een rol bij verzuimgesprekken, de communicatie met de bedrijfsarts en de veiligheid op de werkvloer. Een medewerker die de instructies en het protocol goed begrijpt, valt minder snel tussen wal en schip. Lees ook welke routes er zijn om taaltraining via de werkgever te laten vergoeden als je nieuwe collega’s sneller wilt laten meedraaien.
Wil je weten welke regels er verder gelden, van arbowet tot Ziektewet? In onze complete gids over wet- en regelgeving bij verzuim zetten we ze op een rij. En neem je jonge medewerkers aan, lees dan ook hoe een verzuimverzekering zich verhoudt tot zwangerschapsverlof.
Onze kijk: groei vraagt om een polis die je elk jaar herijkt
We spreken veel ondernemers die hun verzuimverzekering hebben afgesloten bij hun eerste of tweede medewerker en daarna nooit meer hebben gekeken. Drie jaar later werken er twintig mensen, is de loonsom verdrievoudigd en staat de wachttijd nog op de instelling van toen. Dat is zonde: vaak betalen ze premie voor kort verzuim dat ze makkelijk zelf kunnen dragen, terwijl het echte risico, één of twee langdurig zieke medewerkers, niet goed aansluit op hun cao.
Onze les is simpel. Behandel je verzuimverzekering niet als een product dat je eenmaal afsluit, maar als iets dat je jaarlijks en bij elke grote stap in je groei herijkt. Nieuwe vestiging, overname, tien mensen erbij in een kwartaal: dat zijn momenten om even te bellen. Omdat we als onafhankelijk adviseur meer dan 66 verzekeraars vergelijken, kunnen we per groeifase zien welke combinatie van wachttijd, dekking en dienstverlening het beste past, zonder dat je vastzit aan één aanbieder.
En we zeggen het eerlijk: de beste polis lost een rommelig verzuimdossier niet op. Daarom kijken we bij een herijking niet alleen naar de premie, maar ook naar de begeleiding die erbij hoort. Die bepaalt of je na twee jaar met een schone lei of met een loonsanctie eindigt.
— Willem
Je verzuimverzekering laten meegroeien
Staat je team op het punt te groeien, of neem je personeel over? Laat ons je huidige polis naast je nieuwe situatie leggen. We vergelijken meer dan 66 verzekeraars en je kunt kiezen: direct contact met een vaste adviseur, of eerst een bedrijfsscan met onze AI-adviseur op basis van je branche, activiteiten en risico’s. Je bent 24/7 welkom voor advies, wijzigingen of hulp bij schade. Bekijk de mogelijkheden op onze pagina over de verzuimverzekering voor het mkb of ga direct naar verzuimverzekeringen vergelijken. Denk je ook aan andere personeelsrisico’s, zoals ongevallen? Kijk dan bij onze overige personeelsverzekeringen.
Veelgestelde vragen
Moet ik mijn verzuimverzekering aanpassen als ik iemand aanneem?
Meestal wel, of in elk geval melden. Een nieuwe medewerker verhoogt je loonsom, en die bepaalt de premie en de dekking. Hoe en wanneer je het doorgeeft, staat in je polisvoorwaarden. Bij een grote stap, zoals meerdere mensen tegelijk, is een herijking van wachttijd en dekking verstandig.
Zijn overgenomen medewerkers die al ziek zijn automatisch verzekerd?
Niet vanzelfsprekend. Verzekeraars gaan verschillend om met medewerkers die op het moment van overname al ziek zijn, en sommige sluiten hen uit. Controleer dit vóór de overname bij je verzekeraar of adviseur, en neem een eventueel onverzekerd risico mee in de onderhandelingen.
Wat kost een verzuimverzekering voor personeel?
Dat hangt af van je loonsom, branche, verzuimhistorie, gekozen wachttijd en dekkingspercentage. Een langere wachttijd verlaagt de premie, omdat je dan zelf het kortdurende verzuim draagt. Een vergelijking op basis van je eigen gegevens geeft het enige betrouwbare antwoord.
Hoe vaak is een werknemer gemiddeld ziek?
Het CBS meet geen aantal keer per persoon in deze cijfers, maar een verzuimpercentage: het deel van de werkdagen dat verloren gaat door ziekte. In het eerste kwartaal van 2026 was dat 5,8% gemiddeld, met 2,8% bij bedrijven onder de 10 werknemers en 6,8% bij bedrijven met 100 of meer werknemers. Meer cijfers en oorzaken lees je in ons artikel over verzuim.
Is een verzuimverzekering verplicht als mijn bedrijf groeit?
Nee, ook bij een groter personeelsbestand is een verzuimverzekering niet wettelijk verplicht. De loondoorbetaling tot 104 weken en de re-integratieplichten gelden wel, ongeacht de omvang van je bedrijf. De verzekering is dus een keuze over hoeveel van dat risico je zelf wilt dragen.
Bronnen
- CBS: Ziekteverzuim in eerste kwartaal hoger dan gemiddeld in afgelopen 30 jaar
- CBS: Dashboard arbeidsmarkt, ziekteverzuim
- CBS: Ziekteverzuimpercentage naar bedrijfstak en bedrijfsgrootte
- UWV: Loondoorbetaling tijdens ziekte
- UWV: Toetsing van het re-integratieverslag
- Arboportaal: Wat staat in de Wet verbetering poortwachter?
- Arboportaal: Ziekteverzuimbeleid
- Arboportaal: Hoe verminder of voorkom je verzuim als werkgever?
- Rabobank: Zes valkuilen als je bedrijf groeit in personeel