

7 oktober 2026
Ja, dubbele dekking is in de meeste gevallen te voorkomen. Controleer bij elke wissel van verzekeraar de ingangsdatum, kijk na of de RDW-registratie klopt en eis altijd een schriftelijke bevestiging van opzegging en acceptatie. Wie deze drie punten structureel checkt, voorkomt dat twee polissen tegelijk actief staan en dat een schademelding in een vervelend welles-nietesspel eindigt.
Kort samengevat:
- Controleer bij elke poliswisseling de ingangsdatum, bevestig schriftelijk de opzegging en controleer de RDW-registratie om dubbele dekking te voorkomen.
- Dubbele dekking ontstaat meestal door een niet-strakke timing of gebrek aan controle, vooral bij snel overstappen of royement wegens premieachterstand.
- Gebruik een checklist met tien stappen, zoals schriftelijke bevestigingen en regelmatige RDW-controles, om risico’s op dubbele dekking actief te beperken.
- Bij ontdekking van overlap moet je de verzekeraars schriftelijk informeren en ervoor zorgen dat de nieuwe polis pas ingaat nadat de oude daadwerkelijk stopt.
- Een vaste maandelijkse controle van RDW-registraties en polisgegevens voorkomt maandenlange problemen bij schadegevallen.
Inhoudsopgave
- Wat is samenloop en waarom betaal je niet dubbel uit
- Hoe dubbele dekking ontstaat: scenario’s die je zult herkennen
- Praktische checklist: tien stappen om dubbele dekking te voorkomen
- Btw-keuze bij je zakelijke autoverzekering: wat het betekent voor een uitkering
- Dubbele dekking ontdekt: wat je nu moet doen
- Zakelijkeverzekering.nl als praktische partner bij samenloop
- Veelgemaakte fouten en prioriteitenlijst
- Plan een gratis polischeck
- Veelgestelde vragen
- Bronnen
Wat is samenloop en waarom betaal je niet dubbel uit
Samenloop betekent dat dezelfde auto, hetzelfde belang, tegen hetzelfde risico op meer dan één polis verzekerd staat. Dat klinkt als een probleem, maar het leidt zelden tot dubbele uitkering: een verzekerde ontvangt nooit meer dan de werkelijk geleden schade. Verzekeraars lossen onderling op wie betaalt via de Samenloopregeling van het Verbond van Verzekeraars, die geldt voor bij het Verbond aangesloten maatschappijen. Loopt dat intern vast, dan behandelt de Geschillencommissie Samenloop de zaak.
Voor jou als ondernemer verandert dat weinig aan de praktische kant.
- Een benadeelde derde partij mag bij een ongeval beide verzekeraars aanspreken, ongeacht wie er uiteindelijk intern afrekent.
- Jij als verzekeringnemer loopt het risico op dubbele premiebetaling, niet op dubbele uitkering.
- Onduidelijke polisdata vertragen de afhandeling, ook al regelt de samenloopregeling wie er uiteindelijk uitkeert.
De regeling redt dus de schadeafhandeling, maar bespaart je niet de kosten van een overbodige tweede polis.
Hoe dubbele dekking ontstaat: scenario’s die je zult herkennen
Dubbele dekking komt zelden door onwil. Het ontstaat meestal doordat een wissel niet strak genoeg is getimed of doordat niemand de RDW-registratie controleert.
- Overstap zonder bevestiging. Je zegt een polis op bij je tussenpersoon en gaat ervan uit dat het royement meteen ingaat, terwijl de oude verzekeraar de datum anders registreert dan de nieuwe.
- Gelijktijdige WAM-registratie in het RDW. Op de schadedatum blijken twee verzekeraars tegelijk geregistreerd te staan. Een anonieme uitspraak van de Geschillencommissie laat precies dit zien: beide verzekeraars stonden op het moment van schade in het RDW en werden allebei door de benadeelde aangesproken.
- Meerdere bestuurders of leaseauto’s. Bij een wagenpark met poolauto’s of leasecontracten raakt de toewijzing van wie welke auto verzekert soms kwijt tussen de leasemaatschappij, de verzekeraar en je eigen polisadministratie.
Het patroon is steeds hetzelfde: een mondelinge afspraak of een aanname vervangt een schriftelijke bevestiging, en precies in dat gat ontstaan twee actieve polissen. Vooral bij royement wegens premieachterstand of bij een snelle overstap naar een goedkopere aanbieder zie je dit misgaan, omdat de oude verzekering dan niet automatisch op de verwachte datum stopt.
Praktische checklist: tien stappen om dubbele dekking te voorkomen
Deze stappen voer je uit bij elke wissel, opzegging of uitbreiding van je wagenpark.
- Noteer de exacte ingangsdatum van de nieuwe polis en de royeringsdatum van de oude, en bewaar beide documenten.
- Vraag schriftelijke bevestiging van opzegging aan de oude verzekeraar en van acceptatie aan de nieuwe.
- Controleer zelf de RDW-registratie na de overstap, niet alleen op basis van wat de tussenpersoon meldt, en volg hierbij het duidelijke stappenplan voor het aanvragen van transportverzekering om dubbele dekking te voorkomen.
- Houd je SBI-codes en bedrijfsactiviteiten actueel bij de verzekeraar, zodat dekking aansluit bij wat je daadwerkelijk doet.
- Wijs één verantwoordelijke aan voor de polisadministratie, zeker bij een wagenpark met meerdere bestuurders.
- Zet een herinnering bij elke contractvervaldatum, zodat niemand een polis per ongeluk laat doorlopen of te vroeg stopt.
- Leg bij leaseauto’s expliciet vast wie verzekert: de leasemaatschappij of jijzelf.
- Archiveer alle correspondentie met datumstempel, ook e-mails die op het eerste gezicht onbelangrijk lijken.
Pro-tip: plan een vaste maandelijkse check van je RDW-registraties naast je polisoverzicht, dat kost tien minuten en voorkomt maanden gedoe bij een schadegeval.
Btw-keuze bij je zakelijke autoverzekering: wat het betekent voor een uitkering
Btw-plichtige ondernemers kunnen een polis afsluiten op basis van “exclusief btw”. De verzekeraar keert dan uit exclusief btw en jij vraagt het btw-deel apart terug via je btw-aangifte, zoals de Belastingdienst beschrijft voor zakelijk gebruik van de auto. Voor wie niet btw-plichtig is, geldt deze route niet en wordt standaard inclusief btw verzekerd en uitgekeerd.
Een paar aandachtspunten die in de praktijk vaak over het hoofd worden gezien:
- Leg de btw-keuze expliciet vast op de polis, niet alleen mondeling bij de adviseur.
- Houd een sluitende kilometeradministratie bij, want die onderbouwt het zakelijke gebruik waarop de btw-aftrek is gebaseerd.
- Controleer bij elke poliswijziging of de btw-keuze is overgenomen, want dit raakt bij een overstap regelmatig uit beeld.
Een gemiste btw-keuze levert geen dubbele dekking op, maar wel een rekenfout die je jaarrekening en btw-aangifte achteraf ingewikkelder maakt.
Dubbele dekking ontdekt: wat je nu moet doen
Ontdek je dat twee polissen tegelijk actief staan of actief hebben gestaan, dan werkt een vaste volgorde het beste.
- Informeer beide verzekeraars schriftelijk en vermeld de exacte periode van overlap.
- Verzamel bewijs: polisbladen, opzegbevestigingen, RDW-uittreksels en alle relevante correspondentie.
- Laat de verzekeraars onderling bepalen wie uitkeert via de samenloopregeling en vraag na of restitutie van te veel betaalde premie mogelijk is.
- Zorg dat een nieuwe polis pas ingaat op het moment dat de oude daadwerkelijk eindigt, zodat je nooit een dekkingsgat overhoudt aan de andere kant van het probleem.
Convenanten tussen verzekeraars, zoals afspraken over overgesloten dekking, voorkomen vaak dat je van het kastje naar de muur wordt gestuurd: de nieuwe verzekeraar neemt in de regel de zaak in behandeling, tenzij blijkt dat het probleem al tijdens de oude polis ontstond.
Zakelijkeverzekering.nl als praktische partner bij samenloop
Bij het voorkomen van dubbele dekking vergelijken we polissen bij meerdere verzekeraars, zodat je weet welke aanbieder past bij je wagenpark en budget. Je kunt kiezen voor direct contact met een adviseur of voor een eerste bedrijfsscan via een AI-adviseur, die op basis van bedrijfsactiviteiten en risico’s een advies opstelt.
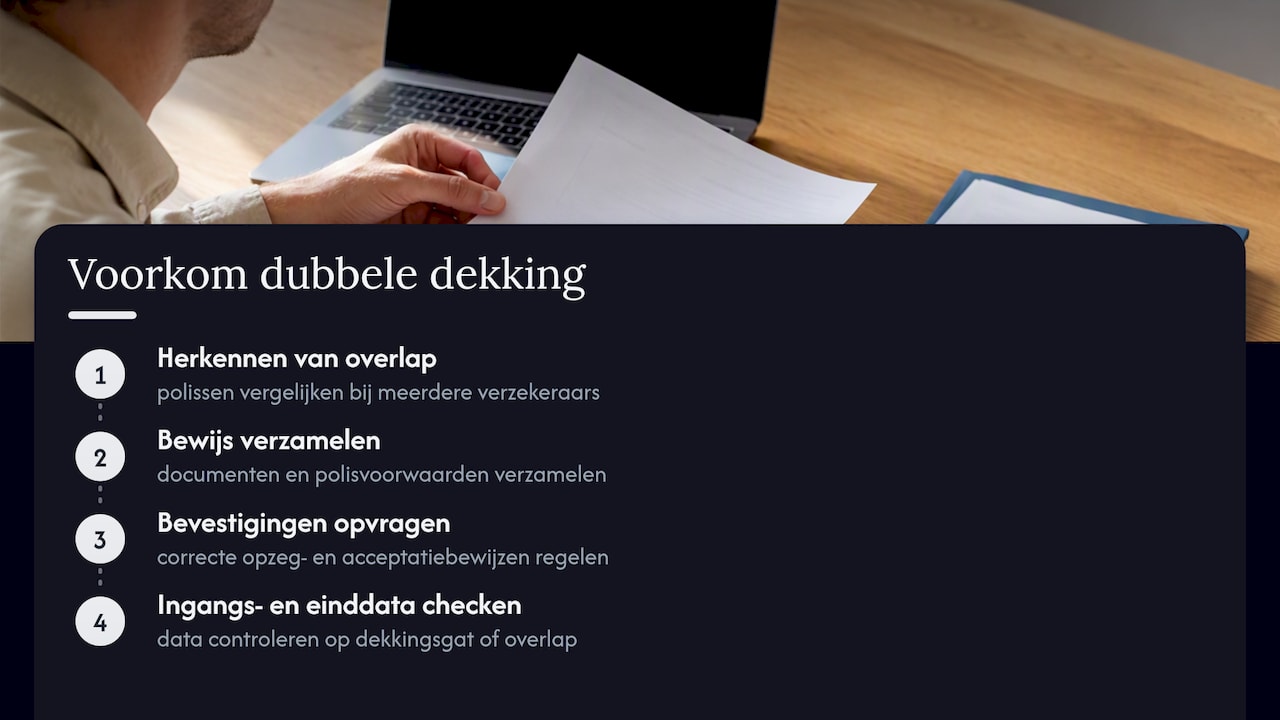
Loopt een overstap mis of ontdek je overlap tussen twee polissen, dan helpen we met het verzamelen van bewijs en met het opvragen van correcte opzeg- en acceptatiebevestigingen bij beide partijen. Bij twijfel over een lopende royering of een onduidelijke ingangsdatum is het verstandig contact op te nemen voordat de oude polis afloopt: die eerste check laat zien of er een dekkingsgat of overlap is.
Veelgemaakte fouten en prioriteitenlijst
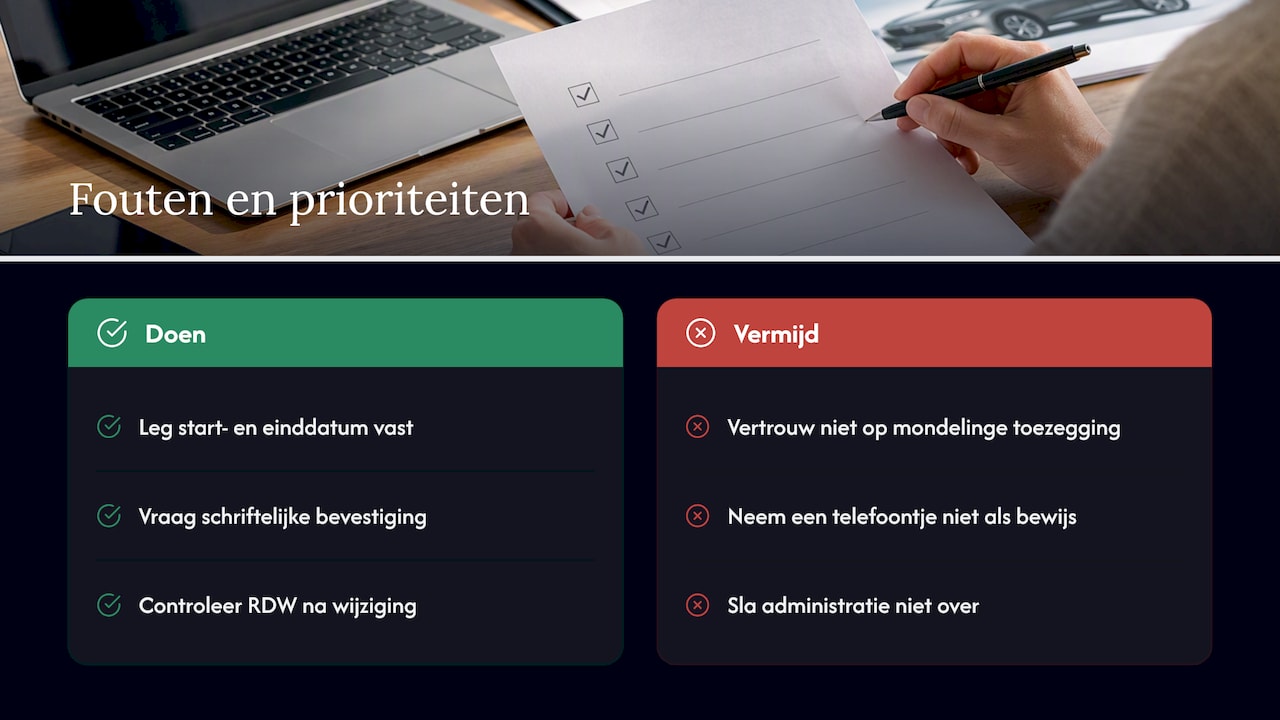
De meest kostbare fout die ik steeds weer tegenkom, is blind vertrouwen op een mondelinge toezegging van een tussenpersoon. Een telefoontje waarin “het is geregeld” klinkt, is geen bewijs op het moment dat een verzekeraar een claim afwijst.
Zet daarom timing voorop: de exacte datum waarop de oude polis stopt en de nieuwe begint, bepaalt of je risico loopt. Administratie komt op de tweede plaats, maar is net zo onmisbaar: zonder schriftelijke bevestiging en een RDW-check achteraf heb je bij een geschil niets om op terug te vallen.
— Willem
Plan een gratis polischeck
Wil je zeker weten dat je wagenpark correct en zonder overlap verzekerd is? Via onze zakelijke autoverzekering bereken je binnen een minuut een premie en kun je direct een polis afsluiten die aansluit op je huidige situatie.
| Wat je klaarzet | Waarom |
|---|---|
| Polisblad huidige verzekering | Toont ingangs- en einddatum |
| Opzeg- of royeringsbevestiging | Voorkomt overlap met nieuwe polis |
| Kenteken(s) en bestuurdersgegevens | Nodig voor correcte RDW-koppeling |
Eén schade wordt in totaal nooit meer dan volledig vergoed, ook niet als twee polissen tegelijk van toepassing blijken; verzekeraars verdelen dat onderling via de samenloopregeling.
Een adviseur beoordeelt je documenten en geeft binnen korte tijd aan of er risico op overlap bestaat en welke stap je als eerste zet.
Veelgestelde vragen
Wat is de goedkoopste manier om je zakelijke auto te verzekeren?
De goedkoopste route is vaak het vergelijken van meerdere verzekeraars op basis van je werkelijke kilometrage, bestuurdersprofiel en gekozen dekking, zodat je niet betaalt voor dekking die je niet nodig hebt. Beperkte casco of WA volstaat vaak voor oudere bedrijfsauto’s, terwijl allrisk eerder past bij nieuwe leaseauto’s.
Kun je twee verschillende autoverzekeringen hebben?
Ja, dat kan technisch, en dat heet samenloop. Dit leidt zelden tot dubbele uitkering, omdat verzekeraars via de samenloopregeling onderling bepalen wie betaalt, maar je betaalt wel voor niets voor de overbodige tweede polis.
Is een zakelijke autoverzekering duurder dan een particuliere autoverzekering?
Een zakelijke polis houdt rekening met intensiever gebruik, meerdere bestuurders en hoger risico door zakelijke kilometers, wat vaak een andere premieopbouw oplevert dan een particuliere polis. De exacte premie hangt af van je wagenpark, schadeverleden en gekozen dekking, dus vergelijken blijft de beste manier om dit te beoordelen.
Is een zakelijke autoverzekering fiscaal aftrekbaar?
De premie van een zakelijke autoverzekering is doorgaans aftrekbaar als bedrijfskosten, en btw-plichtige ondernemers kunnen bij een polis exclusief btw het btw-deel terugvragen via de btw-aangifte. Dit vereist wel een sluitende kilometeradministratie die het zakelijke gebruik onderbouwt.
Bronnen
- Verbond van Verzekeraars — Subcommissie Samenloopregeling
- Belastingdienst — btw en zakelijk gebruik van de privéauto