
16 november 2026
Stel je voor: een van je medewerkers valt ziek uit en is na een paar maanden nog steeds niet terug op de werkvloer. Als werkgever ben je verplicht het loon tot twee volle jaren door te betalen, inclusief alle bijkomende kosten zoals re-integratie en arbodienstverlening. Voor een klein of middelgroot bedrijf kan dit oplopen tot tienduizenden euro’s per geval. Toch denken veel werkgevers dat een verzuimverzekering verplicht is, of juist dat het niet nodig is. Beide aannames zijn onjuist, en dat misverstand kost bedrijven jaarlijks onnodig veel geld.
Inhoudsopgave
- Wat is een verzuimverzekering en waarom is het relevant?
- Hoe werkt loondoorbetaling bij ziekte: regels, dekking en uitzonderingen
- Premie, kosten en factoren: wat bepaalt de prijs van een verzuimverzekering?
- Na twee jaar ziekte: wat gebeurt er en welke aanvullende verzekeringen zijn er?
- Preventie en het belang van bedrijfszorg: hoe voorkom je verzuim en extra kosten?
- Onze visie: waarom helder beleid en slimme dekking essentieel zijn voor MKB
- Wat kun je direct regelen voor optimale zekerheid?
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Loondoorbetaling verplicht | Werkgevers moeten tot twee jaar loon doorbetalen bij ziekte, wat een groot financieel risico betekent. |
| Verzuimverzekering niet verplicht | Een verzuimverzekering is niet wettelijk verplicht, maar biedt waardevolle bescherming voor werkgevers. |
| Premie afhankelijk van bedrijfskenmerken | De premie wordt bepaald door loonsom, verzuimverleden, sector, bedrijfsomvang en gekozen dekking. |
| Overgang naar WIA na twee jaar | Na twee jaar ziekte stoppen de loondoorbetalingsplicht en is het UWV verantwoordelijk voor de beoordeling. |
| Preventie bespaart kosten | Investeren in vitaliteit en bedrijfszorg voorkomt extra verzuim en dure sancties. |
Wat is een verzuimverzekering en waarom is het relevant?
Een verzuimverzekering is een bedrijfsverzekering die de financiële gevolgen van ziekteverzuim opvangt. Concreet betekent dit dat de verzekeraar de kosten vergoedt die jij als werkgever maakt wanneer een medewerker uitvalt door ziekte. Maar wat valt er precies onder?
Zoals bedrijfsartikel.nl beschrijft, dekt een verzuimverzekering de loondoorbetaling van 70 tot 100%, werkgeverslasten, re-integratiekosten en arbodienstverlening gedurende de twee jaar ziekte. De verzekering is niet wettelijk verplicht, maar wordt sterk aanbevolen voor MKB-bedrijven die hun risico’s serieus willen beheersen.
Een verzuimverzekering dekt doorgaans de volgende elementen:
- Loondoorbetaling aan de zieke werknemer (minimaal 70% wettelijk, maar cao’s en contracten schrijven vaak 100% voor het eerste jaar voor)
- Werkgeverslasten zoals pensioenpremies en sociale verzekeringspremies
- Re-integratiekosten voor begeleiding, omscholing of aanpassing van de werkplek
- Arbodienstverlening zoals bedrijfsarts en verzuimmanagement
- Casemanagement bij langdurig of complex verzuim
Waarom is dit juist voor het MKB zo relevant? De betekenis van verzuim gaat veel verder dan alleen het doorbetalen van loon. Als je vijf medewerkers hebt en er één valt langdurig uit, draait jouw bedrijf op 80% capaciteit. Tegelijkertijd lopen de loonkosten gewoon door. Voor grote bedrijven is dit een vervelende kostenpost. Voor een MKB-ondernemer kan het existentieel zijn.
“Een werknemer die twee jaar ziek is, kan een kleine werkgever financieel zwaar treffen. De loondoorbetalingsverplichting in Nederland is een van de strengste in Europa, met maar liefst 104 weken verplicht loon.”
Bovendien moet je als werkgever aantonen dat je actief hebt gewerkt aan re-integratie. Doe je dat onvoldoende, dan riskeer je een loonsanctie van het UWV. Of de verzuimverzekering verplicht is, is een vraag die veel werkgevers stellen. Het antwoord is nee, maar de financiële risico’s van het niet hebben ervan zijn groot.
Hoe werkt loondoorbetaling bij ziekte: regels, dekking en uitzonderingen
Nu je weet wat er verzekerd kan worden, zoomen we in op hoe de loondoorbetaling in de praktijk werkt en welke uitzonderingen er zijn.
Als een werknemer ziek wordt, ben jij als werkgever verplicht het loon door te betalen voor maximaal 104 weken. In het eerste ziektejaar moet je minimaal 70% van het loon betalen, maar in de praktijk schrijven de meeste cao’s 100% voor in het eerste jaar en 70% in het tweede jaar. Sommige cao’s gaan nog verder, zeker bij beroepsziekten waarbij percentages oplopen tot 100%.
Hier zijn de belangrijkste regels op een rij:
- Eerste ziektejaar: Minimaal 70% van het loon, vaak 100% via cao
- Tweede ziektejaar: Minimaal 70% van het loon
- Na 104 weken: Overgang naar WIA, loondoorbetalingsplicht vervalt
- Re-integratieverplichtingen: Jij én de werknemer moeten actief bijdragen aan re-integratie
- Poortwachterprotocol: Vaste stappen en rapportages vereist om aan UWV te tonen
De verzuimregels voor MKB zijn soms ingewikkelder dan ze lijken. Er zijn namelijk belangrijke uitzonderingen en bijzondere situaties.
| Situatie | Wat gebeurt er? |
|---|---|
| Tijdelijk contract eindigt tijdens ziekte | UWV betaalt via de Ziektewet; jouw verplichting stopt |
| Werknemer werkt niet mee aan re-integratie | Loonstop mogelijk (definitief bij aanhoudende non-coöperatie) |
| Werkgever doet onvoldoende aan re-integratie | Loonsanctie van maximaal één jaar extra loon |
| Werknemer werkt deels maar niet volledig | Loon naar rato, re-integratie loopt door |
| Beroepsziekte of werkgerelateerde klacht | Sommige cao’s schrijven hogere percentages voor |
Een van de zwaarste financiële risico’s is de loonsanctie. Volgens arbovita.nl kan het UWV een loonsanctie opleggen van maximaal één jaar extra loon bij onvoldoende re-integratie onder de Wet Poortwachter. Dit betekent dat je in het ergste geval drie jaar lang loon doorbetaalt. Naast de loonsanctie zijn er twee andere begrippen die je moet kennen: loonopschorting (tijdelijk uitstellen van loon als de werknemer niet meewerkt aan controle) en de loonstop (definitief stopzetten van loon bij aanhoudende non-coöperatie van de werknemer).
Pro-tip: Zorg altijd voor een goed gedocumenteerd re-integratiedossier, ook als je denkt dat het wel goed gaat. Het UWV beoordeelt achteraf of je als werkgever voldoende hebt gedaan, en ontbrekende documentatie kan leiden tot een loonsanctie, zelfs als je in de praktijk alles juist hebt gedaan.
Premie, kosten en factoren: wat bepaalt de prijs van een verzuimverzekering?
De regels en dekking zijn helder. Vervolgens is het belangrijk om te weten wat een verzuimverzekering financieel betekent voor jouw bedrijf.
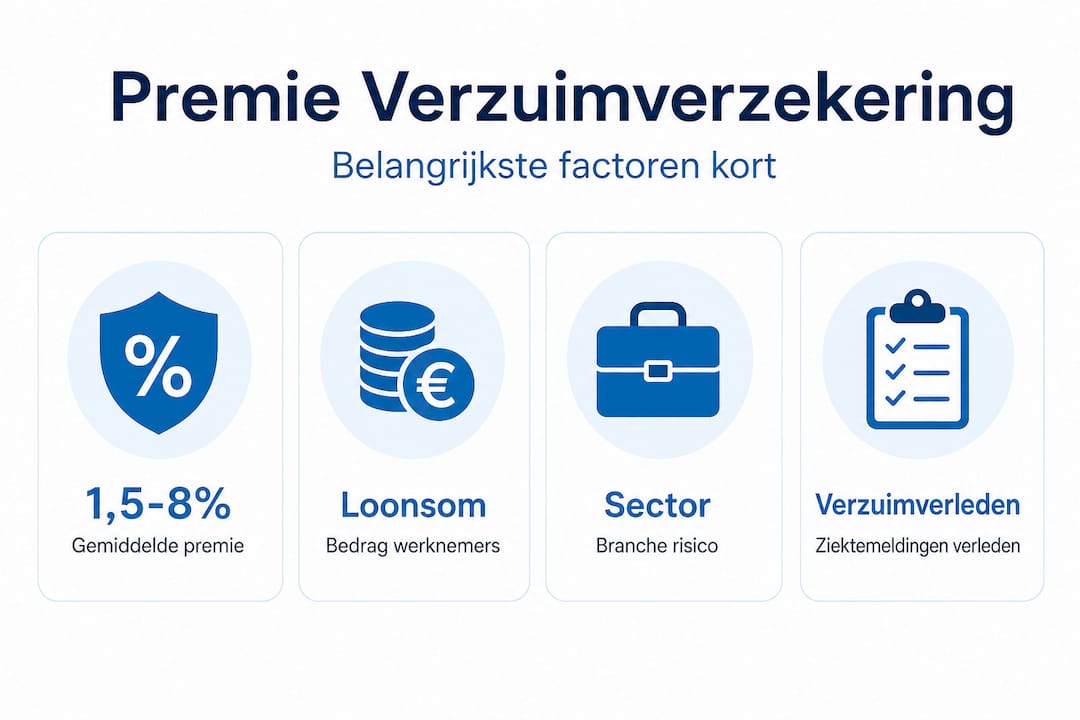
De premie van een verzuimverzekering is geen vast bedrag. Die hangt af van een combinatie van factoren die per bedrijf sterk kunnen verschillen. Gemiddeld betaal je tussen de 1,5 en 8% van de loonsom als premie, waarbij de eigenrisicoperiode, bedrijfsomvang en sector grote invloed hebben. Ter vergelijking: één dag ziekteverzuim kost een werkgever gemiddeld zo’n 400 euro als je alle directe en indirecte kosten meeneemt.
De volgende factoren bepalen jouw premie:
- Loonsom: Hoe hoger de totale loonsom, hoe hoger de absolute premiekosten
- Verzuimverleden: Bedrijven met een hoog historisch verzuim betalen meer
- Sector en branche: Bouw, zorg en transport kennen hogere risico’s en daarmee hogere premies
- Eigenrisicoperiode: Hoe langer je zelf het risico draagt, hoe lager de premie
- Gekozen dekking: Conventioneel of stop loss, met of zonder re-integratiediensten
- Aantal medewerkers: Grotere bedrijven kunnen soms schaalvoordeel behalen
| Eigenrisicoperiode | Effect op premie | Geschikt voor |
|---|---|---|
| 10 tot 14 dagen | Hogere premie | Kleine bedrijven met weinig reserves |
| 30 dagen | Gemiddelde premie | Meeste MKB-bedrijven |
| 60 tot 130 dagen | Lage premie | Grotere bedrijven met eigen financiële buffer |
Naast de premie is het slim om de werkelijke kosten van ziekteverzuim te begrijpen. Die gaan namelijk verder dan alleen het loon. Denk aan productiviteitsverlies, inhuren van vervanging, managementtijd voor begeleiding en re-integratie, en de impact op het team. Als je dit allemaal laat berekenen, schrikken de meeste werkgevers van het totaalbedrag.
Conventioneel versus stop loss: Twee populaire varianten zijn de conventionele verzuimverzekering en de stop loss verzekering. Bij de conventionele variant vergoedt de verzekeraar elke ziekmelding afzonderlijk, op basis van het daadwerkelijke verzuim. Bij een stop loss verzekering betaal je zelf een bepaald percentage van de loonsom aan ziektegeld, en pas daarboven springt de verzekeraar bij. Stop loss is interessant voor bedrijven die het laagfrequente, kleine verzuim voor eigen rekening nemen maar zich willen beschermen tegen catastrofale uitschieters.
Weetje: Een bedrijf met tien medewerkers en een gemiddeld maandloon van 3.000 euro heeft een jaarlijkse loonsom van 360.000 euro. Bij een premie van 3% betaal je 10.800 euro per jaar. Maar één medewerker die twee jaar ziek is, kost je al snel 72.000 euro aan loon alleen. De rekensom is snel gemaakt.
Na twee jaar ziekte: wat gebeurt er en welke aanvullende verzekeringen zijn er?
Na het inzicht in de kosten en de reguliere dekking volgt de uitleg over wat er gebeurt wanneer de tweejaarstermijn is verstreken.
Na precies 104 weken ziekte stopt jouw loondoorbetalingsplicht als werkgever. De werknemer wordt dan beoordeeld door het UWV via een zogeheten WIA-beoordeling. WIA staat voor Wet werk en inkomen naar arbeidsvermogen. Daarna volgt een van de volgende routes:
- WGA (Werkhervatting Gedeeltelijk Arbeidsgeschikten): Voor werknemers die gedeeltelijk arbeidsgeschikt zijn, dus tussen de 35% en 80% arbeidsongeschikt
- IVA (Inkomensvoorziening Volledig Arbeidsongeschikten): Voor werknemers die volledig en duurzaam arbeidsongeschikt zijn, dus meer dan 80%
- Geen WIA: Minder dan 35% arbeidsongeschikt. De werknemer krijgt geen uitkering en jij moet als werkgever eventueel een passende functie aanbieden
- Eigenrisicodrager WGA: Sommige werkgevers kiezen ervoor het WGA-risico zelf te dragen en betalen dan de WGA-uitkering rechtstreeks, soms via een WGA-verzekering
De wet en regelgeving rondom verzuim is de afgelopen jaren complexer geworden. Dat heeft te maken met de stijgende WIA-instroom door psychische problemen en oudere werknemers, waarbij het UWV een toename ziet van een kwart in de instroom van WIA-aanvragen die verband houden met psychische aandoeningen. Dit maakt preventie en vroegtijdige begeleiding niet alleen humaan maar ook financieel noodzakelijk.
Belangrijk om te weten: ook de wachtdagen bij ziekte spelen een rol in de eerste fase van ziekte. Wettelijk mag je als werkgever maximaal twee wachtdagen hanteren, maar cao’s beperken dit vaak tot nul of één dag. Dit kan invloed hebben op wat jij vergoedt in de eerste ziekteperiode.
Aanvullende verzekeringen die werkgevers kunnen afsluiten na de twee jaar:
- WGA-verzekering: Dekt de WGA-uitkering als je eigenrisicodrager bent
- WIA-aanvullingsverzekering: Vult het inkomen van de werknemer aan boven de WIA-uitkering
- Inkomensverzekering voor werkgevers: Beschermt de werkgever bij langdurig arbeidsverzuim van sleutelpersonen
Pro-tip: Sluit je een WGA-eigenrisicodragersverzekering af, dan neem je ook het re-integratierisico na twee jaar op je. Zorg dan dat je een goede casemanager hebt of regelt via de verzekeraar, zodat je grip houdt op de re-integratie en niet voor verrassingen staat.
Preventie en het belang van bedrijfszorg: hoe voorkom je verzuim en extra kosten?
Tot slot behandelen we het belang van preventie en bedrijfszorg om niet alleen te verzekeren, maar ook te voorkomen dat verzuim escaleert.
Verzekeren is slim. Voorkomen is slimmer. Preventie is geen luxe maar een strategisch instrument, zeker nu psychische problemen de WIA-instroom fors opdrijven met een stijging van een kwart in recente jaren. Bedrijfsartsen en experts roepen werkgevers op om meer te investeren in vitaliteit en vroege interventie, in plaats van alleen te bezuinigen op uitkeringen achteraf.
Wat doet een goed preventieprogramma voor jouw bedrijf?
- Verzuim signaleringstools: Systemen die vroeg waarschuwen bij verhoogd ziekteverzuim of patronen die wijzen op burn-out
- Vitaliteitsprogramma’s: Sportabonnementen, mindfulnesstraining, gezonde lunches of ergonomische werkplekken
- Open gesprekscultuur: Medewerkers moeten zich veilig voelen om klachten vroeg te melden, zonder angst voor stigma
- Bedrijfsarts op maat: Een vaste bedrijfsarts die jouw bedrijf kent, biedt snellere en betere begeleiding
- Casemanagement: Bij ziekteverzuim direct een casemanager inschakelen om het re-integratieproces te bewaken
Steeds meer verzekeraars bieden preventiepakketten aan als onderdeel van of aanvulling op de verzuimverzekering. Denk aan een abonnement op een arbodienst, toegang tot een online gezondheidsplatform of een budget voor vitaliteitsinitiatieven. Dit verlaagt niet alleen het verzuim, maar kan ook je premie positief beïnvloeden bij de volgende verlengingsdatum.
Structurele verzuimpreventie vraagt om meer dan een eenmalige actie. Het vergt een cultuuromslag waarbij leidinggevenden actief betrokken zijn bij het welzijn van hun team. Dat begint met het voeren van regelmatige gesprekken over werkdruk, plezier in het werk en de balans tussen werk en privé.
Pro-tip: Vraag je verzekeraar expliciet naar preventiepakketten die bij de verzuimverzekering horen. Veel aanbieders geven kortingen op de premie als je aantoonbaar investeert in preventie, zoals via een gecertificeerde arbodienst of een vitaliteitsprogramma. Sommige verzekeraars bieden dit zelfs gratis aan als onderdeel van de polis.
Onze visie: waarom helder beleid en slimme dekking essentieel zijn voor MKB
In onze praktijk zien we keer op keer hetzelfde patroon bij MKB-werkgevers: ze sluiten een verzuimverzekering af, ademen even uit en denken dat het geregeld is. Maar standaarddekking schiet in de meeste gevallen tekort. Niet omdat de verzekering slecht is, maar omdat ze niet is afgestemd op de specifieke risico’s van het bedrijf.
Een installatiebedrijf met tien vakmensen heeft andere risico’s dan een marketingbureau met vijftien freelancers. Toch zien we beide bedrijven dezelfde generieke polis afsluiten. Het gevolg? Zodra er een langdurige uitval is, blijken er gaten in de dekking te zitten die niemand had verwacht.
Een tweede punt dat wij sterk onderbelicht vinden, is de impact van psychische klachten. Burn-out, angststoornissen en depressie zijn inmiddels de snelst groeiende oorzaak van langdurig verzuim. Ze zijn ook moeilijker te managen dan fysieke klachten, omdat de herstelperiode grillig is en de re-integratie vaak stroef verloopt. Een verzekeraar die alleen loondoorbetaling vergoedt zonder casemanagement of psychologische ondersteuning, biedt onvoldoende bescherming in de praktijk van vandaag.
Wat de meeste adviseurs vergeten te benoemen, is het belang van casemanagement als dienst. Een goede verzuimverzekering bevat niet alleen financiële dekking, maar ook actieve begeleiding bij het re-integratieproces. Dat is het verschil tussen een claim indienen en écht geholpen worden. Als je kiest tussen de soorten verzuimverzekeringen zoals conventioneel of stop loss, is de kwaliteit van de dienstverlening minstens zo bepalend als de premie.
Onze visie is helder: maatwerk is geen luxe, het is de basis. Vergelijk niet alleen op prijs. Kijk naar het verzuimverleden van je bedrijf, de aard van het werk, de leeftijdsopbouw van je team en de cao-afspraken. Pas dan kun je een verzuimverzekering kiezen die écht werkt als het er op aankomt.
Wat kun je direct regelen voor optimale zekerheid?
Als werkgever met personeel wil je niet verrast worden door de financiële impact van langdurig verzuim. Een goede verzuimverzekering is de eerste stap, maar het gaat verder dan alleen afsluiten en vergeten.

Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars zodat jij de verzuimverzekering vindt die past bij jouw bedrijfsgrootte, sector en verzuimhistorie. Of je nu kiest voor een conventionele polis of een stop loss constructie, we helpen je de juiste keuze te maken zonder dat je te veel betaalt of onderverzekerd bent. Kijk ook naar de overige personeelsverzekeringen voor aanvullende bescherming van jouw team. Als onafhankelijk platform met persoonlijk advies zorgen we ervoor dat jouw zakelijke verzekering altijd aansluit op de realiteit van jouw onderneming.
Veelgestelde vragen
Is een verzuimverzekering verplicht voor werkgevers?
Nee, een verzuimverzekering is niet wettelijk verplicht, maar sterk aanbevolen voor MKB-bedrijven vanwege de hoge financiële risico’s rond twee jaar loondoorbetaling.
Wat gebeurt er als een werknemer na 2 jaar nog steeds ziek is?
Na twee jaar ziekte beoordeelt het UWV of de werknemer in aanmerking komt voor WIA via WGA of IVA, waarna jouw loondoorbetalingsplicht als werkgever stopt.
Welke kosten vergoedt een verzuimverzekering precies?
Een verzuimverzekering vergoedt loondoorbetaling van 70 tot 100%, werkgeverslasten, re-integratiekosten en soms arbodienstverlening voor maximaal twee jaar ziekte.
Hoe wordt de premie van een verzuimverzekering berekend?
De premie hangt af van loonsom, verzuimverleden, sector en gekozen dekking en ligt gemiddeld tussen 1,5 en 8% van de totale loonsom per jaar.
Waarom is preventie relevant in verzuimbeleid?
Preventie voorkomt hoge kosten en loonsancties en is essentieel nu psychische problemen de WIA-instroom met een kwart doen stijgen. Veel verzekeraars bieden preventiepakketten als onderdeel van de polis.