
3 oktober 2026
Een WGA-hiaatverzekering vult het inkomen aan dat wegvalt zodra de loongerelateerde WGA-uitkering van een werknemer stopt en de lagere vervolguitkering begint, meestal vanaf twee jaar ziekte. Voor werkgevers is dit een manier om medewerkers financieel te beschermen tegen een scherpe inkomensdaling zonder dat het bedrijf zelf voor de volledige aanvulling opdraait. Het maakt het verschil tussen een werknemer die er fors op achteruitgaat en iemand die redelijk verzekerd blijft.
Kort samengevat:
- Een WGA-hiaatverzekering vangt het inkomen op dat achterblijft nadat de loongerelateerde WGA-uitkering stopt en de vervolguitkering vaak veel lager is.
- Het WGA-hiaat ontstaat meestal na twee jaar ziekte, wanneer de werknemer niet volledig benut van de resterende verdiencapaciteit, waardoor het inkomen aanzienlijk daalt.
- De uitkeringspercentages binnen de vervolguitkering variëren met de mate van arbeidsongeschiktheid, wat het verschil met de eerdere uitkering groot kan maken.
- De verzekering dekt meestal tot een vast percentage van het laatstverdiende loon, maar de exacte voorwaarden en uitsluitingen verschillen sterk per polis.
- Het afsluiten van een passende WGA-hiaatverzekering vereist inzicht in de re-integratie-inspanningen, wachttijden en eventuele clausules, omdat dit grote invloed heeft op de daadwerkelijke dekking.
Inhoudsopgave
- Wat is WGA-hiaat: technisch mechanisme en moment van ontstaan
- Hoe de uitkering concreet uitpakt: UWV-percentages en rekenvoorbeelden
- Wat dekt een WGA-hiaatverzekering (en wat niet)
- Voor wie is het relevant: doelgroep, rol van werkgever en HR
- Soorten WGA-hiaatdekkingen en hoe ze verschillen
- Kosten, premie-factoren en premievoorbeelden
- Hoe kies je een WGA-hiaatverzekering: checklist en vragen voor een adviseur
- Waarom vertrouwen op deze gids: auteur- en platformbewijzen
- Procedure en tijdslijn voor het aanvragen en uitkeren van een WGA-hiaatverzekering
- Vergelijking van WGA-hiaatverzekering met andere relevante verzekeringen
- Juridische en fiscale aspecten van WGA-hiaatverzekeringen voor werkgevers
- Casestudies of praktijkvoorbeelden van het gebruik en nut van WGA-hiaatverzekering
- Wat deze gids je leert over WGA-hiaat en wat vaak wordt onderschat
- Zakelijkeverzekering.nl als partner bij het regelen van WGA-hiaatdekking
- Bronnen
- Veelgestelde vragen
Wat is WGA-hiaat: technisch mechanisme en moment van ontstaan
Het WGA-hiaat ontstaat op een specifiek punt in het WIA-traject. Een werknemer die na twee jaar ziekte gedeeltelijk arbeidsongeschikt wordt verklaard, krijgt eerst een loongerelateerde WGA-uitkering. Die loopt af na een periode die afhangt van het arbeidsverleden. Daarna volgt een beoordeling van de resterende verdiencapaciteit: hoeveel kan de werknemer nog verdienen met het werk dat nog wel mogelijk is?
Benut de werknemer te weinig van die verdiencapaciteit, dan volgt geen vervolg op het oude loonniveau maar een vervolguitkering die vaak op het minimumloon is gebaseerd. Dat gat tussen het oude inkomen en de nieuwe uitkering is het WGA-hiaat.
- De loongerelateerde uitkering stopt na de vastgestelde duur op basis van arbeidsverleden.
- UWV beoordeelt daarna hoeveel van de resterende verdiencapaciteit daadwerkelijk wordt benut.
- Bij onvoldoende benutting volgt een vervolguitkering op minimumloonbasis, vaak fors lager dan het laatstverdiende loon.
Voor werkgevers betekent dit een reëel risico: een medewerker die niet volledig re-integreert, valt terug op een inkomen dat nauwelijks toereikend is, wat weer spanning geeft in de begeleiding en het gesprek over werkhervatting.
Hoe de uitkering concreet uitpakt: UWV-percentages en rekenvoorbeelden
Zodra iemand overgaat naar de vervolguitkering, gelden andere percentages, gekoppeld aan de arbeidsongeschiktheidsklasse.
De vervolguitkering ligt binnen een bepaald percentagebereik van het minimumloon, afhankelijk van de arbeidsongeschiktheidsklasse volgens UWV. Bij een klasse van 35 tot 45% arbeidsongeschiktheid ligt de uitkering aan de onderkant van dit bereik, en bij hogere klassen loopt het percentage op.
- Bij 35 tot 45% arbeidsongeschiktheid geldt een relatief laag percentage van het minimumloon.
- Naarmate de arbeidsongeschiktheid stijgt tot 65 tot 80% neemt het percentage van het minimumloon toe.
Een rekenvoorbeeld maakt dit tastbaar. De vervolguitkering komt dan uit op 35% van het minimumloon in plaats van 35% van het oude salaris, een aanzienlijk lager bedrag dan de loongerelateerde uitkering die daarvoor gold. Dat verschil is precies het gat dat een WGA-hiaatverzekering opvangt.
Wat dekt een WGA-hiaatverzekering (en wat niet)
Een WGA-hiaatverzekering vult de vervolguitkering aan tot een afgesproken percentage van het laatstverdiende loon, meestal binnen de grenzen van de polisvoorwaarden. Wat wel en niet gedekt is, verschilt per verzekeraar en polis, dus HR doet er goed aan de voorwaarden goed door te nemen.
- Inkomensaanvulling: de verzekering keert uit tot een vooraf afgesproken percentage van het oude salaris, boven op de vervolguitkering van UWV.
- Uitsluitingen: veel polissen sluiten uitkering uit bij verwijtbare werkloosheid, fraude of als de werknemer onvoldoende meewerkt aan re-integratie.
- Wachttijd en polisingang: de dekking start doorgaans pas als de werknemer daadwerkelijk in de vervolguitkering terechtkomt, niet eerder.
- Re-integratieclausules: sommige polissen verlagen of stoppen de aanvulling als de werknemer niet actief meewerkt aan werkhervatting.
- Indexatie: niet elke polis verhoogt de aanvulling mee met loonstijgingen, wat op termijn voor een nieuw gat kan zorgen.
De polisingang en de re-integratieclausules zijn vaak de punten waar werkgevers achteraf tegenaan lopen, omdat ze bij het afsluiten niet altijd duidelijk worden uitgelegd.
Voor wie is het relevant: doelgroep, rol van werkgever en HR
Een WGA-hiaatverzekering is vooral relevant voor werkgevers met personeel dat een reëel risico op langdurige uitval loopt, denk aan fysiek zwaar werk, ploegendiensten of functies met veel stress. Ook bedrijven die de verzekering als secundaire arbeidsvoorwaarde willen inzetten om personeel te binden, kijken hiernaar.
- Werkgevers sluiten de polis meestal collectief af voor het hele personeelsbestand of specifieke functiegroepen.
- De premie wordt doorgaans (deels) door de werkgever betaald, soms met een eigen bijdrage van de werknemer.
- Collectiviteit verlaagt vaak de premie per werknemer, omdat het risico over een grotere groep wordt gespreid.
- De dekking hangt samen met re-integratie-inspanningen: hoe actiever een werkgever stuurt op werkhervatting, hoe kleiner de kans dat het hiaat ontstaat.
Soorten WGA-hiaatdekkingen en hoe ze verschillen
Verzekeraars gebruiken verschillende namen en varianten voor WGA-hiaatdekking, maar de kern verschilt vooral in uitkeringsbasis, looptijd en de mate van re-integratie-ondersteuning.
- Aanvullingszekerheid: keert een vast percentage van het laatstverdiende loon uit, vaak met een vaste looptijd tot de AOW-leeftijd.
- Inkomenscompensatie: richt zich specifiek op het verschil tussen de vervolguitkering en een afgesproken drempelinkomen, met soms een kortere uitkeringsduur.
- Combinatiepolissen: koppelen de hiaatdekking aan een bredere verzuimverzekering, zodat kortdurend en langdurend verzuim in één polis zijn geregeld.
Aanvullingszekerheid past bij werkgevers die een stabiele, voorspelbare aanvulling willen bieden als secundaire arbeidsvoorwaarde. Inkomenscompensatie is geschikter voor bedrijven die vooral het scherpste inkomensverlies willen afdekken zonder een dure, langlopende polis.
Pro-tip: vraag altijd naar de exacte uitkeringsbasis (laatstverdiend loon of WIA-maandloon) voordat je varianten met elkaar vergelijkt, want dat verschil bepaalt de werkelijke dekking.
Kosten, premie-factoren en premievoorbeelden
De premie van een WGA-hiaatverzekering hangt af van meerdere factoren die per bedrijf verschillen. Er bestaat geen vast tarief, maar wel een aantal vaste premiedrijvers.
- Loonsom: hoe hoger de totale loonsom, hoe hoger het verzekerde bedrag en dus de premie.
- Branche: sectoren met fysiek zwaar werk of hoger verzuim kennen doorgaans een hogere premie.
- Leeftijdsopbouw: een personeelsbestand met veel oudere werknemers verhoogt het risico op langdurige uitval.
- Claimhistorie: eerdere WGA-instroom binnen het bedrijf kan de premie opdrijven.
Collectiviteit is de grootste hefboom op de premie per werknemer, omdat verzekeraars het risico spreiden over de hele groep in plaats van individueel te beoordelen, zoals UWV beschrijft in de opbouw van de WGA-systematiek. Een bedrijf met tien werknemers in een kantoorfunctie betaalt doorgaans een lagere premie per hoofd dan een vergelijkbaar bedrijf in de bouw met dezelfde loonsom, puur door het verschil in risicoprofiel.
Hoe kies je een WGA-hiaatverzekering: checklist en vragen voor een adviseur
Voordat je offertes vergelijkt, is het slim om intern een paar punten scherp te hebben. Dat voorkomt dat je polissen vergelijkt die eigenlijk niet met elkaar te vergelijken zijn.
- Bepaal de gewenste dekking: welk percentage van het laatstverdiende loon wil je aanvullen?
- Check de wachttijd: wanneer gaat de dekking precies in ten opzichte van de vervolguitkering?
- Lees de uitsluitingen: welke situaties vallen buiten de dekking?
- Vraag naar re-integratieclausules: wat gebeurt er als een werknemer niet meewerkt aan werkhervatting?
- Vraag naar indexatie: groeit de aanvulling mee met toekomstige loonstijgingen?
Bij het gesprek met een adviseur zijn onduidelijke herzieningsclausules en het ontbreken van concrete re-integratieondersteuning de belangrijkste rode vlaggen: die twee punten bepalen vaak of een polis in de praktijk daadwerkelijk beschermt of vooral op papier goed oogt.
Pro-tip: vraag altijd om een schriftelijk overzicht van de uitsluitingen, niet alleen een mondelinge toelichting, zodat er geen discussie ontstaat op het moment dat een medewerker daadwerkelijk in het hiaat terechtkomt.
Waarom vertrouwen op deze gids: auteur- en platformbewijzen
Deze gids is geschreven door Willem, die voor Zakelijkeverzekering.nl praktijkgerichte stappenplannen en casussen publiceert over verzuim- en WIA-gerelateerde verzekeringen. Voor een diepere uitwerking van het WGA-hiaat en de rol van verzekeringen daarbij verwijzen we naar de werkgevershandleiding over het WIA-gat. Zakelijkeverzekering.nl vergelijkt onafhankelijk meer dan 66 verzekeraars en biedt werkgevers de keuze tussen persoonlijk advies en een AI-adviseur die op basis van bedrijfsprofiel een eerste inschatting maakt.
Procedure en tijdslijn voor het aanvragen en uitkeren van een WGA-hiaatverzekering
Het aanvraagtraject begint meestal met een inventarisatie van het personeelsbestand: loonsom, functies, leeftijdsopbouw en verzuimhistorie. Op basis daarvan stelt een adviseur of verzekeraar een offerte op, vaak binnen enkele werkdagen na aanlevering van de gegevens. Na acceptatie gaat de polis in en loopt die door totdat het contract wordt opgezegd of aangepast.
De daadwerkelijke uitkering start pas op het moment dat een werknemer overgaat van de loongerelateerde WGA-uitkering naar de vervolguitkering. Dat moment ligt doorgaans rond de twee jaar ziekte, gevolgd door de UWV-beoordeling van de resterende verdiencapaciteit. Zodra UWV vaststelt dat de werknemer in de vervolguitkering terechtkomt, meldt de werkgever of werknemer dit bij de verzekeraar, die vervolgens de aanvulling berekent op basis van de polisvoorwaarden.
Belangrijk is dat de aanvraag van de verzekering zelf los staat van het moment van uitkeren: een bedrijf sluit de polis idealiter af ruim voordat een werknemer daadwerkelijk uitvalt, omdat verzekeraars geen dekking bieden voor situaties die al bij aanvang bekend zijn. Wachten tot een medewerker al langdurig ziek is, heeft dus geen zin. De praktische tijdslijn ziet er daardoor in twee fasen uit: eerst de afsluitfase bij het aangaan van het contract, en pas jaren later, als het zich voordoet, de uitkeringsfase bij een concreet WGA-hiaat.
Vergelijking van WGA-hiaatverzekering met andere relevante verzekeringen
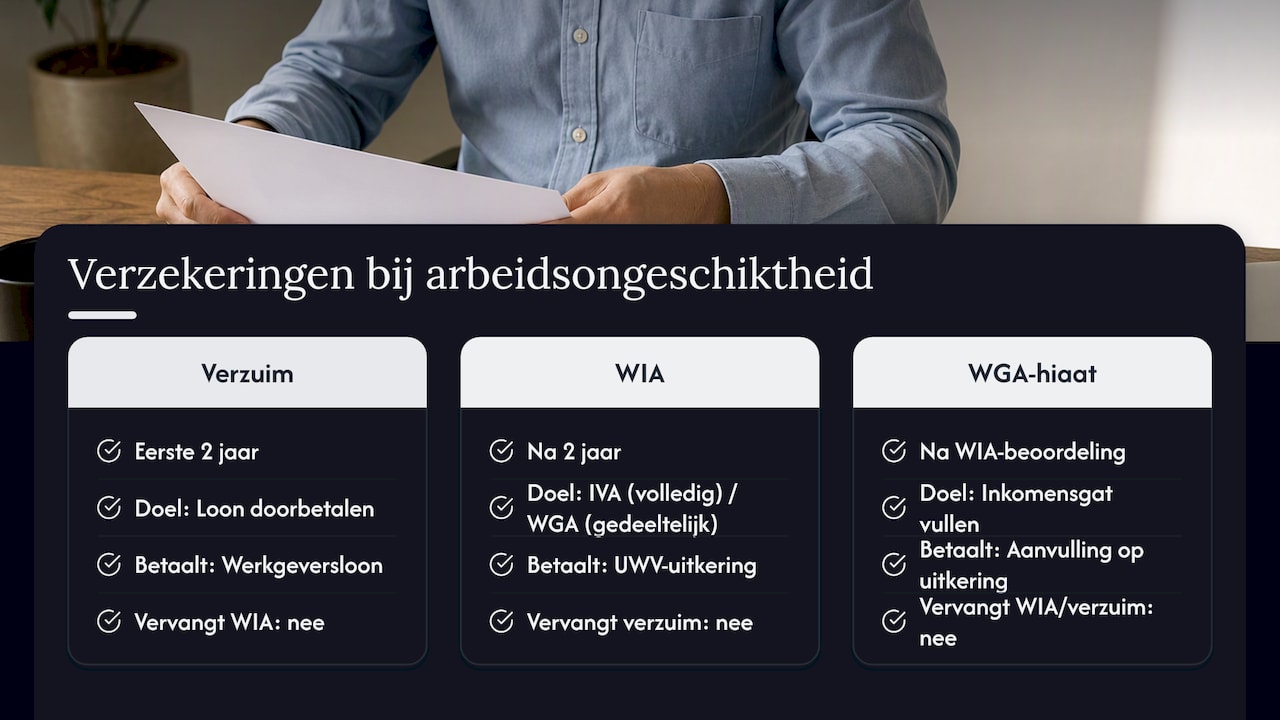
WGA-hiaat is één onderdeel van een breder stelsel van verzuim- en arbeidsongeschiktheidsdekkingen, en het is gemakkelijk de verzekeringen door elkaar te halen. De Ziektewet geldt voor de eerste twee jaar ziekte en wordt vaak via een verzuimverzekering afgedekt: die vergoedt het loon dat de werkgever tijdens ziekte moet doorbetalen.
De WIA start ná die twee jaar en bestaat uit twee routes: de IVA voor volledig en duurzaam arbeidsongeschikte werknemers, en de WGA voor gedeeltelijk arbeidsongeschikten. Binnen de WGA loopt eerst de loongerelateerde uitkering, gevolgd door de vervolguitkering zodra iemand onvoldoende van de resterende verdiencapaciteit benut, zoals beschreven op de UWV-pagina over WGA.
Een WGA-hiaatverzekering grijpt specifiek in op dat laatste punt: het gat tussen de vervolguitkering en het oude loon. Ze vervangt dus geen verzuimverzekering en geen WIA-uitkering, maar vult een gat dat pas ontstaat ná de WIA-beoordeling. Werkgevers die alleen een verzuimverzekering hebben, zijn voor de eerste twee ziektejaren gedekt, maar niet voor het inkomensverlies dat jaren later kan optreden bij gedeeltelijke arbeidsongeschiktheid. Wie beide risico’s wil afdekken, combineert doorgaans een verzuimverzekering met een aparte WGA-hiaatdekking, vaak bij dezelfde verzekeraar of adviseur ondergebracht voor overzicht.
Juridische en fiscale aspecten van WGA-hiaatverzekeringen voor werkgevers
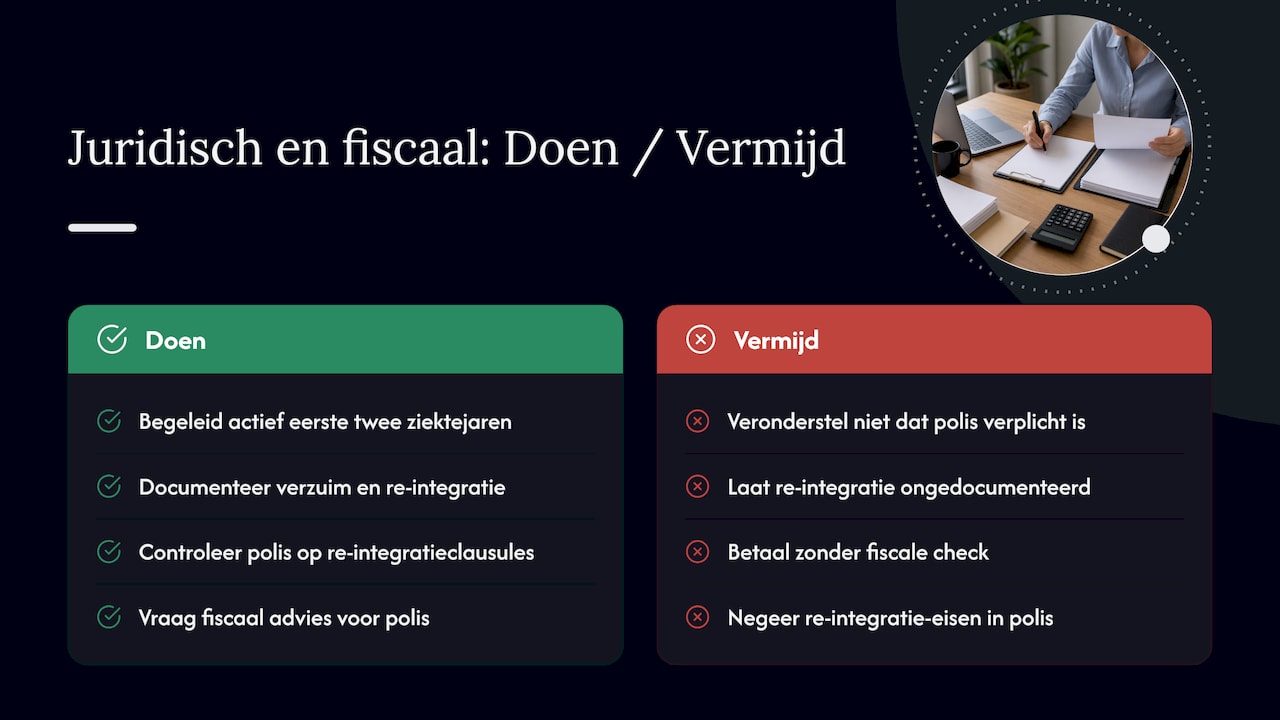
Een WGA-hiaatverzekering is geen wettelijke verplichting, maar werkgevers hebben wel een zorgplicht rond arbeidsongeschiktheid en re-integratie die het onderwerp relevant maakt. De wet- en regelgeving rond verzuim verplicht werkgevers tot actieve begeleiding tijdens de eerste twee ziektejaren, en die inspanningen hebben direct invloed op of een werknemer later in de vervolguitkering terechtkomt.
Fiscaal wordt de premie die een werkgever betaalt voor een collectieve WGA-hiaatverzekering doorgaans als bedrijfskosten aangemerkt, terwijl de uitkering aan de werknemer als loon wordt behandeld en dus belast is. De exacte fiscale behandeling hangt af van hoe de polis is vormgegeven en wie de premie betaalt: volledig de werkgever, gedeeld met de werknemer, of volledig door de werknemer zelf. Omdat fiscale regels kunnen verschillen per situatie en per polisvorm, is het verstandig dit specifieke punt met een accountant of belastingadviseur door te nemen voordat een polis wordt afgesloten.
Juridisch gezien is het belangrijk dat de polisvoorwaarden aansluiten bij de re-integratieverplichtingen uit de wet: een verzekeraar die uitkering weigert bij onvoldoende re-integratie-inspanning, verwacht dat de werkgever kan aantonen welke stappen zijn gezet. Goede dossiervorming rond ziekteverzuim en re-integratie is daarom niet alleen een wettelijke plicht, maar ook relevant voor een soepele afhandeling bij de verzekeraar.
Casestudies of praktijkvoorbeelden van het gebruik en nut van WGA-hiaatverzekering
Zonder aanvullende dekking betekent dit een scherpe terugval in besteedbaar inkomen, wat in de praktijk vaak leidt tot financiële stress en een moeizamere terugkeer naar werk.
Een ander scenario speelt bij bedrijven die de WGA-hiaatdekking als secundaire arbeidsvoorwaarde inzetten om personeel te binden, vooral in sectoren met een hoger fysiek risico zoals bouw, transport of zorg. Voor deze werkgevers is de verzekering minder een kostenpost en meer een instrument om aantrekkelijk te blijven als werkgever, naast salaris en andere voorwaarden.
Een derde situatie ontstaat wanneer een werkgever de re-integratie serieus oppakt: door tijdig passend werk aan te bieden of om- en bijscholing te faciliteren, benut de werknemer wél voldoende van de resterende verdiencapaciteit, waardoor het WGA-hiaat helemaal niet ontstaat. Dit onderstreept dat een WGA-hiaatverzekering een vangnet is voor het geval re-integratie niet volledig lukt, niet een vervanging voor actieve begeleiding.
Wat deze gids je leert over WGA-hiaat en wat vaak wordt onderschat
De meeste discussies over WGA-hiaat gaan over percentages en polisvoorwaarden, maar het onderschatte punt is de rol van re-integratie zelf. Werkgevers die vooral naar de verzekering kijken als financieel vangnet, missen dat actieve begeleiding tijdens de eerste twee ziektejaren vaak bepalender is voor of het hiaat ontstaat dan de polis zelf. Een goede verzekering compenseert een gat, maar voorkomt het niet.
Wat ook vaak over het hoofd wordt gezien: niet elke polis is gelijk zodra het misgaat. De clausules rond re-integratie-inspanning en de exacte uitkeringsbasis bepalen in de praktijk meer dan de premie op papier. Een goedkope polis met strenge voorwaarden kan uiteindelijk minder waard zijn dan een iets duurdere polis met heldere, ruimere voorwaarden.
Mijn advies aan werkgevers: begin niet bij de premie, maar bij de vraag wat er gebeurt als een werknemer over twee jaar niet volledig hersteld is. Wie die vraag eerlijk beantwoordt, kiest een polis die past bij het werkelijke risico in de organisatie, in plaats van bij de laagste offerte.
— Willem
Zakelijkeverzekering.nl als partner bij het regelen van WGA-hiaatdekking
Er zijn online platforms die verzekeraars vergelijken, zodat je als werkgever niet zelf tientallen polisvoorwaarden hoeft door te spitten. Je kunt kiezen voor hulp via persoonlijk contact met een adviseur, of een eerste bedrijfsscan via een AI-adviseur op basis van branche en risicoprofiel.
- Een vast aanspreekpunt dat je bedrijf en polissen kent kan worden aangeboden.
- Vergelijkingen van verzuim- en WGA-gerelateerde dekkingen kunnen worden gemaakt op maat van loonsom en branche.
- Mogelijkheid tot bereikbaarheid buiten kantoortijden voor vragen, wijzigingen of hulp bij lopende schades kan aanwezig zijn.
Wil je weten wat een WGA-hiaatdekking voor jouw personeelsbestand betekent? Vraag vrijblijvend advies aan via de pagina over verzuimverzekeringen en ontvang een offerte die past bij je situatie.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat dekt een WGA-hiaatverzekering precies?
Een WGA-hiaatverzekering vult de vervolguitkering aan tot een afgesproken percentage van het laatstverdiende loon van de werknemer. De precieze dekking, wachttijd en uitsluitingen verschillen per polis, dus die staan altijd in de polisvoorwaarden.
Wat betekent een WGA-hiaat op de loonstrook?
Een WGA-hiaat op de loonstrook wijst op het inkomensverschil tussen de oude loongerelateerde uitkering en de lagere vervolguitkering die een werknemer ontvangt na de beoordeling van de resterende verdiencapaciteit. Zonder aanvullende verzekering ziet de werknemer dat verschil direct terug in het netto-inkomen.
Wat is het verschil tussen WGA en WGA-hiaat?
WGA is de bredere regeling voor gedeeltelijk arbeidsongeschikte werknemers binnen de WIA, met eerst een loongerelateerde uitkering en daarna een vervolguitkering. Het WGA-hiaat is specifiek het gat dat ontstaat zodra die vervolguitkering lager uitvalt dan het oude loon.
Wie betaalt de premie van de WGA-hiaatverzekering?
In de meeste gevallen betaalt de werkgever de premie, vaak als collectieve regeling voor het hele personeelsbestand of specifieke functiegroepen. Sommige bedrijven kiezen ervoor de premie deels bij de werknemer neer te leggen, afhankelijk van de gemaakte afspraken.