

8 november 2026
Het eigen risico van je bedrijfsaansprakelijkheidsverzekering (AVB) is het deel van een gedekte schade dat je zelf betaalt, meestal per aanspraak of per gebeurtenis. Veroorzaak je bij een klant € 3.000 schade en staat er op je polis een eigen risico van € 500, dan betaalt de verzekeraar € 2.500 en jij € 500. Hoe hoog dat bedrag is, hoe vaak het meetelt en of je zelf een niveau kiest, verschilt per verzekeraar en per polis. Hieronder lees je hoe het werkt, hoe je de hoogte kiest die bij je bedrijf past en waar je in de voorwaarden op let.
Kort samengevat
- Het eigen risico is het bedrag dat je zelf betaalt van een schade die je AVB dekt. Het staat los van het verzekerd bedrag, dat is het maximum dat de verzekeraar uitkeert.
- Het eigen risico speelt pas als de claim onder de dekking valt. Een uitgesloten claim betaal je helemaal zelf.
- Bij veel polissen telt het eigen risico per aanspraak of gebeurtenis, niet per jaar. Drie schades betekent dan drie keer eigen risico.
- Een hoger eigen risico geeft meestal een lagere premie. Dat loont als je bedrijf kleine schades zelf kan opvangen.
- Lees in je polisvoorwaarden waarover het eigen risico wordt berekend: alleen de schade, of ook kosten zoals rente en juridische bijstand.
Inhoudsopgave
- Wat het eigen risico bij je AVB precies is
- Per aanspraak, per gebeurtenis of per jaar
- Welke hoogte past bij jouw bedrijf?
- Schade lager dan het eigen risico: wie betaalt?
- Kun je het eigen risico verhalen op een ander?
- Het eigen risico op je andere zakelijke polissen
- Zo check je het eigen risico in je polis
- Ons advies over het eigen risico
- Je AVB laten vergelijken
- Veelgestelde vragen
- Bronnen
Wat het eigen risico bij je AVB precies is
Een AVB betaalt schade die je als ondernemer aan anderen toebrengt: een klant die struikelt over je gereedschap, een kozijn dat je beschadigt tijdens een klus, een product dat lekt bij een afnemer. Van elke gedekte schade betaal je een vast deel zelf. Dat deel is het eigen risico.
Twee begrippen worden in de praktijk vaak door elkaar gehaald. Het eigen risico is wat jij bij elke schade bijdraagt. Het verzekerd bedrag is het maximum dat de verzekeraar uitkeert. Kennisdomein zet die twee begrippen naast elkaar met een voorbeeld van twee polissen: de ene met € 250 eigen risico en € 1.000.000 dekking, de andere met € 1.000 eigen risico en € 500.000 dekking. Bij een kleine schade merk je het eigen risico, bij een grote schade het verzekerd bedrag. Je wilt dus beide goed geregeld hebben.
Belangrijk is de volgorde waarin een claim wordt beoordeeld:
- Ben je aansprakelijk? Dat volgt uit de wet en uit je afspraken met de benadeelde, niet uit je polis.
- Valt de schade onder de dekking? De verzekeraar toetst de claim aan de polisvoorwaarden en uitsluitingen.
- Hoeveel betaal jij zelf? Pas hier komt het eigen risico in beeld.
AVBgids wijst erop dat het eigen risico pas relevant wordt als vaststaat dat de claim onder de dekking valt, en dat het niets verandert aan de vraag of je juridisch aansprakelijk bent. Het bepaalt alleen hoe een gedekte schade wordt verdeeld tussen jou en de verzekeraar. Wil je weten welke schades een AVB vergoedt, lees dan ons stuk over wat je AVB écht vergoedt.
Per aanspraak, per gebeurtenis of per jaar
Hoe vaak je het eigen risico betaalt, hangt af van de formulering in je polis. Volgens AVBgids is dat niet overal gelijk: een polis kan het eigen risico koppelen aan een afzonderlijke gebeurtenis, aan een claim of aan een periode. De polisvoorwaarden beslissen. In de praktijk kom je deze vormen tegen:
- Per aanspraak: elke claim van een benadeelde telt apart. Dien je drie claims in, dan betaal je drie keer eigen risico.
- Per gebeurtenis: schades die voortkomen uit één oorzaak tellen samen als één gebeurtenis. Je betaalt dan één keer, ook als meerdere mensen schade hebben.
- Per periode: een eigen risico dat per verzekeringsjaar geldt. Bij een AVB is dat minder gebruikelijk.
Rekenvoorbeeld: drie schades in één jaar
Stel dat je een installatiebedrijf hebt met een eigen risico van € 500. In één jaar gebeurt het volgende. De bedragen zijn een voorbeeld, geen gemiddelde uit de markt.
| Schade | Schadebedrag | Jij betaalt | Verzekeraar betaalt |
|---|---|---|---|
| Waterschade bij klant na lekkende koppeling | € 4.200 | € 500 | € 3.700 |
| Gekraste tegelvloer tijdens montage | € 650 | € 500 | € 150 |
| Bezoeker struikelt over kabel in werkruimte | € 1.800 | € 500 | € 1.300 |
| Totaal | € 6.650 | € 1.500 | € 5.150 |
Geldt het eigen risico per aanspraak, dan ben je over het jaar € 1.500 kwijt, zonder jaarmaximum, tenzij je polis er een noemt. Stel nu dat die ene lekkende koppeling ook bij de benedenburen schade geeft. Bij een eigen risico per gebeurtenis betaal je voor die lekkage één keer € 500. Bij een eigen risico per aanspraak kan het twee keer zijn, omdat twee benadeelden elk een claim indienen. Voor een bedrijf dat in appartementen of bedrijfsverzamelgebouwen werkt, maakt dat verschil uit.
Waarover het eigen risico wordt berekend
Een tweede punt dat AVBgids als controlepunt noemt: wordt het eigen risico berekend over de totale verzekerde schade, over bepaalde schadeposten, of ook over kosten? Bij een aansprakelijkheidsclaim kunnen naast de schade zelf ook kosten ontstaan, zoals wettelijke rente, kosten van een expert en kosten van juridisch verweer. Kijk ook of je polis voor bepaalde onderdelen een apart eigen risico hanteert. Sommige polissen werken bijvoorbeeld met een afwijkend bedrag voor schade aan spullen die je onder je hoede hebt, zoals gereedschap of materialen van een opdrachtgever. Dat staat dan in de clausules of in een aparte rubriek van je polisblad.
Welke hoogte past bij jouw bedrijf?
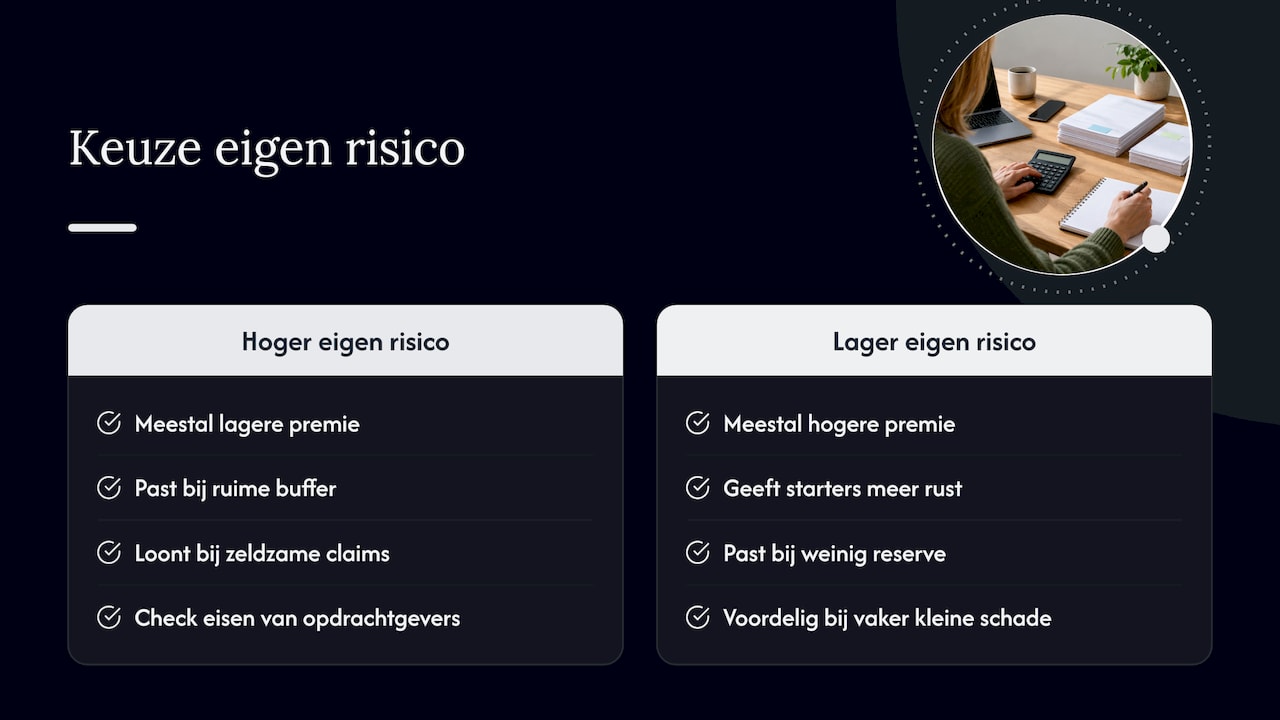
Verzekeraars bieden vaak een paar niveaus aan, soms ook zonder eigen risico. Het principe is eenvoudig: hoe meer je zelf draagt, hoe minder risico de verzekeraar loopt en hoe lager de premie meestal is. De vraag is welk niveau voor jouw bedrijf het beste uitpakt. Die afweging maak je op vier punten.
1. Je financiële buffer. Kun je een schade van een paar honderd tot duizend euro betalen zonder dat je in de problemen komt? Dan is een hoger eigen risico een redelijke keuze. Heb je als startende zzp’er nog weinig reserve, dan geeft een laag eigen risico rust.
2. Hoe vaak je kleine schades verwacht. Een stukadoor, schilder of installateur werkt dagelijks in andermans woning of pand. De kans op een paar kleine schades per jaar is daar groter dan bij een adviseur die vooral achter een laptop werkt. Hoe vaker kleine schades voorkomen, hoe vaker je het eigen risico betaalt en hoe meer een laag eigen risico je oplevert.
3. Je premievoordeel. Reken het verschil in premie uit tegen het eigen risico. Een voorbeeld met fictieve bedragen: bespaar je met een hoger eigen risico € 80 premie per jaar en betaal je bij elke schade € 500 extra, dan heb je met één schade in ruim zes jaar je voordeel al opgemaakt. Verwacht je zelden een claim, dan kan het hogere eigen risico juist lonend zijn. Wat een AVB in de praktijk kost, zie je in drie casussen over de kosten voor zzp’ers.
4. Je afspraken met opdrachtgevers. Sommige opdrachtgevers stellen eisen aan de verzekering van hun leveranciers of onderaannemers. Lees je contracten en algemene voorwaarden na voordat je het eigen risico verhoogt, zodat je polis blijft passen bij wat je hebt afgesproken.
Het gaat er dus niet om het laagste of hoogste bedrag te kiezen, maar het bedrag dat past bij je kasstroom, je branche en het aantal klussen dat je doet. Een te laag eigen risico kost je premie die je niet nodig had, een te hoog eigen risico kan je bij een slecht jaar meer geld kosten dan je had gedacht.
Schade lager dan het eigen risico: wie betaalt?
Is de schade lager dan je eigen risico, dan keert de verzekeraar niets uit en betaal je de schade zelf aan de benadeelde. Heb je een eigen risico van € 500 en beschadig je een deur van € 300, dan regel je dat dus zelf.
Toch is het verstandig zo’n schade wel te melden bij je verzekeraar of adviseur, om drie redenen:
- Schades groeien soms. Een vlek op een plafond lijkt klein, tot blijkt dat er ook een balk nat is geworden. Is de schade dan niet tijdig gemeld, dan kan dat je dekking in gevaar brengen.
- Erken niet zomaar aansprakelijkheid. In veel polisvoorwaarden staat dat je geen aansprakelijkheid erkent of schade toezegt zonder overleg met de verzekeraar. Betaal je zelf, check dan eerst wat je polis daarover zegt.
- De claimhistorie blijft overzichtelijk. Je adviseur ziet zo of een bepaald soort schade vaker voorkomt en of een ander eigen risico of andere dekking beter past.
Hoe je een claim meldt en wat je meestuurt, lees je in zakelijke claim indienen: zo werkt het.
Kun je het eigen risico verhalen op een ander?
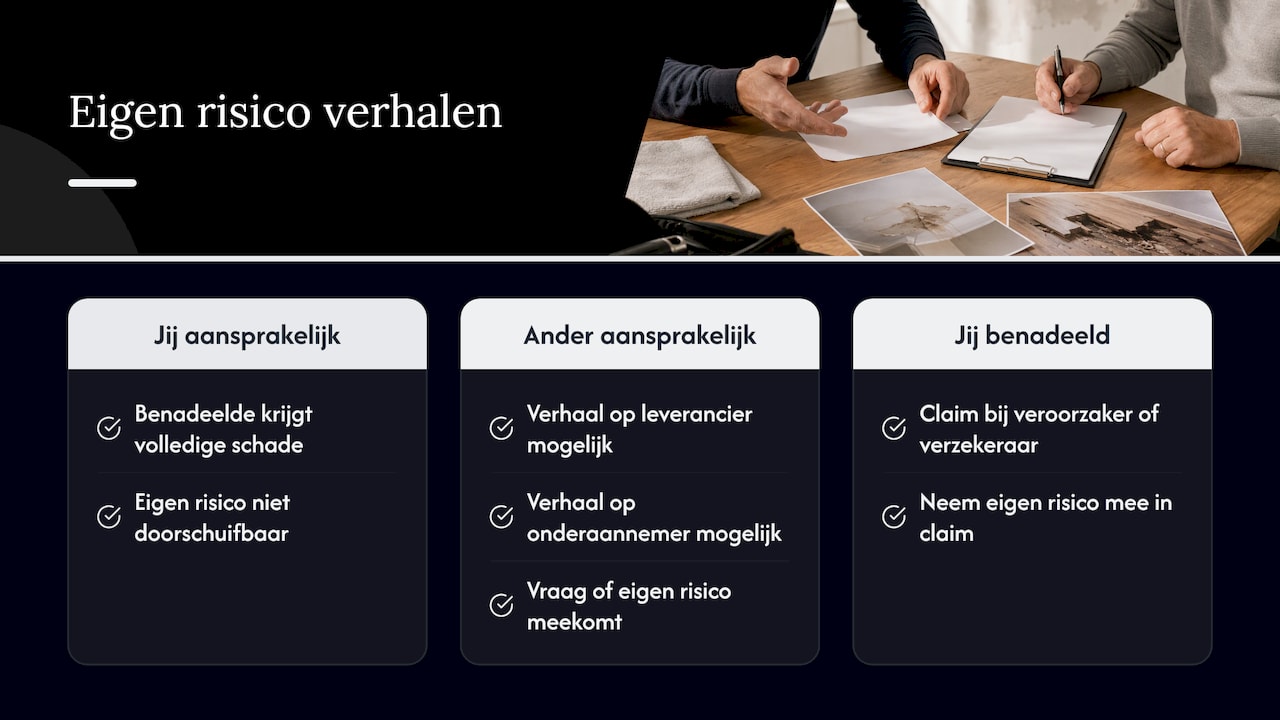
Dit hangt af van wie de schade veroorzaakt en wie aansprakelijk is. Er zijn drie situaties.
Jij bent aansprakelijk tegenover de benadeelde. De benadeelde heeft recht op vergoeding van de volledige schade. Je eigen risico is een afspraak tussen jou en je verzekeraar en kun je dus niet doorschuiven naar de partij die schade leed.
Een ander is (mede) verantwoordelijk voor de schade. Stel dat de lekkende koppeling uit het rekenvoorbeeld een fabricagefout had, of dat een onderaannemer de fout maakte. Dan kan er een verhaalsmogelijkheid zijn op de leverancier of onderaannemer. Vaak probeert de verzekeraar na uitkering een deel terug te halen. Vraag dan of je eigen risico in die verhaalsactie wordt meegenomen, of verhaal het zelf. Werk je met eigen producten of onderdelen van anderen, lees dan ook wat je regelt met een productaansprakelijkheidsverzekering.
Jij bent de benadeelde. Brengt een ander schade toe aan jouw bedrijf, dan claim je je schade bij die partij of diens verzekeraar. Het eigen risico dat je op je eigen schadepolis betaalt, hoort dan bij je schade en kun je in je claim meenemen. Komt het tot een geschil over aansprakelijkheid, dan helpt een rechtsbijstandverzekering; ook daar geldt vaak een eigen risico, zoals je leest in rechtsbijstand eigen risico. Gaat het om grote bedragen of een ingewikkelde verdeling van schuld, laat je dan bijstaan door een jurist of advocaat die aansprakelijkheidszaken doet.
Het eigen risico op je andere zakelijke polissen
Het eigen risico op je AVB is er één van meerdere. Elke zakelijke polis heeft een eigen regeling, en ze werken niet samen. Het verplicht eigen risico van je zorgverzekering staat er helemaal los van, net als de aansprakelijkheidsverzekering voor particulieren die je privé hebt.
Wil je weten wat je in totaal zelf draagt bij een slecht jaar, zet dan alle eigen risico’s op een rij:
- Beroepsaansprakelijkheid: voor fouten in advies of ontwerp, met vaak een eigen bedrag per aanspraak. Het verschil met de AVB lees je in bedrijfsaansprakelijkheid en beroepsaansprakelijkheid vergeleken.
- Opstal en inventaris: voor schade aan je eigen pand en spullen. Bij een lekkend dak van je bedrijfspand is niet je AVB aan zet, maar deze polissen. Hoe dat werkt, lees je bij verzekering en daklekkage. Een hoger eigen risico op die polissen betekent dat je een kleine lekkage zelf laat repareren en betaalt.
- Bedrijfsschade: hier is het eigen risico vaak een wachttijd in plaats van een bedrag. Zie bedrijfsschadeverzekering uitgelegd.
- Cyber en rechtsbijstand: elk met een eigen regeling per claim of per zaak.
Met een pakketpolis staan al deze afspraken op één overzicht, wat het vergelijken makkelijker maakt. Meer daarover in pakketverzekering voor het mkb.
Zo check je het eigen risico in je polis
Pak je polisblad en je polisvoorwaarden erbij en loop deze stappen door:
- Zoek het bedrag op het polisblad. Daar staat het eigen risico meestal bij de rubriek aansprakelijkheid, soms per onderdeel.
- Lees de definitie in de voorwaarden. Zoek op “eigen risico”, “aanspraak” en “gebeurtenis”. Kijk of het per aanspraak, per gebeurtenis of per jaar geldt.
- Check waarover het wordt berekend. Alleen over de schade, of ook over kosten zoals rente, expertise en verweer?
- Kijk naar afwijkende bedragen. Gelden er aparte eigen risico’s voor opzicht, werkzaamheden met hitte, of schade in het buitenland?
- Vergelijk met je buffer en je contracten. Past het bedrag bij wat je kunt missen en bij wat je opdrachtgevers eisen?
- Bespreek wijzigingen bij verlenging. Groeit je bedrijf of verandert je werk, dan kan een ander eigen risico beter passen.
Ons advies over het eigen risico
Bij ondernemers zien we vaak dat het eigen risico bij het afsluiten snel wordt aangeklikt, terwijl het bij een schade het eerste getal is dat ertoe doet. Daarom nemen we het bij elk advies over een AVB mee als volwaardig onderdeel van de vergelijking, naast dekking, verzekerd bedrag en premie.
Omdat we meer dan 66 verzekeraars in Nederland vergelijken, zien we hoe verschillend ze het eigen risico regelen: de hoogte, de keuze tussen niveaus, of het per aanspraak of per gebeurtenis geldt en hoe kosten meetellen. Die verschillen leggen we naast jouw situatie. Een zzp’er met weinig reserve en veel klussen bij klanten thuis heeft een ander eigen risico nodig dan een mkb-bedrijf met een stevige buffer en weinig schades.
Je kunt beginnen met onze AI-adviseur, die op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan maakt. Liever direct iemand spreken? Dan krijg je een vast aanspreekpunt dat je bedrijf kent en dat 24/7 bereikbaar is, ook als er schade is en je wilt weten of je die moet melden.
Willem
Je AVB laten vergelijken
Wil je weten welk eigen risico bij jouw bedrijf past en wat het scheelt in premie? Bij Zakelijkeverzekering vergelijken we je bedrijfsaansprakelijkheidsverzekering bij meer dan 66 verzekeraars, met advies van een vaste adviseur of eerst een scan door onze AI-adviseur.

Je kunt direct je premie berekenen en de polis afsluiten. Zo betaal je niet te veel en weet je precies wat je bij een schade zelf draagt.
Veelgestelde vragen
Is een eigen risico op een AVB verplicht?
Nee, er is geen wettelijk verplicht eigen risico op een AVB, zoals dat wel bij de zorgverzekering bestaat. Verzekeraars bepalen zelf of er een eigen risico geldt en hoe hoog dat is. Bij sommige polissen kies je uit meerdere niveaus, soms ook zonder eigen risico tegen een hogere premie. Of een AVB zelf verplicht is voor jouw bedrijf, lees je in ons stuk over de AVB-plicht voor ondernemers.
Geldt het eigen risico van een AVB per jaar?
Meestal niet. Bij veel AVB-polissen geldt het eigen risico per aanspraak of per gebeurtenis, waardoor je het bij elke schade opnieuw betaalt. Een eigen risico per jaar komt bij een AVB minder vaak voor. Je polisvoorwaarden geven uitsluitsel.
Moet ik een schade melden die lager is dan mijn eigen risico?
Ook als je de schade zelf betaalt, is melden meestal verstandig. Een schade kan groter blijken dan gedacht, en veel polissen vragen dat je geen aansprakelijkheid erkent zonder overleg met de verzekeraar. Je adviseur kan je vertellen of melden in jouw geval nodig is.
Kan ik mijn eigen risico tussentijds aanpassen?
Vaak wel, bijvoorbeeld bij de jaarlijkse verlenging of via een wijzigingsverzoek. Een hoger eigen risico verlaagt meestal je premie, een lager eigen risico verhoogt die. Laat je adviseur het premieverschil uitrekenen, zodat je ziet wat de wijziging je oplevert.
Bronnen
- Kennisdomein: Bedrijfsaansprakelijkheidsverzekering, dekking en afsluiten
- AVBgids: Bedrijfsaansprakelijkheid en het eigen risico
- AVBgids: AVB eigen risico