

26 september 2026
Als je producten op de markt brengt, importeert of onder eigen merk verkoopt, loop je kans op een productaansprakelijkheidsclaim. De eerste vraag is niet of je een aparte polis nodig hebt, maar of je huidige bedrijfsaansprakelijkheidsverzekering productaansprakelijkheid dekt en of de limieten realistisch zijn.
Wie het meest risico loopt:
- Producenten en fabrikanten van fysieke producten
- Importeurs van goederen van buiten de Europese Economische Ruimte (EER)
- Merkenvoerders: ondernemers die een eigen naam of logo op een product zetten
- Verhuurders en leasebedrijven die producten aan derden ter beschikking stellen
Het onderscheid dat telt: productaansprakelijkheid gaat over schade die een product aan derden toebrengt, zoals letsel of materiële schade. Schade aan het product zelf valt onder garantie of kooprecht, niet onder deze verzekering.
Pro-tip: Pak je huidige AVB-polis erbij en zoek de clausule over productaansprakelijkheid. Noteer het verzekerde bedrag, het eigen risico en eventuele uitsluitingen voor import of specifieke productcategorieën. Twijfel je? Bel een adviseur voordat je een claim krijgt, niet erna.
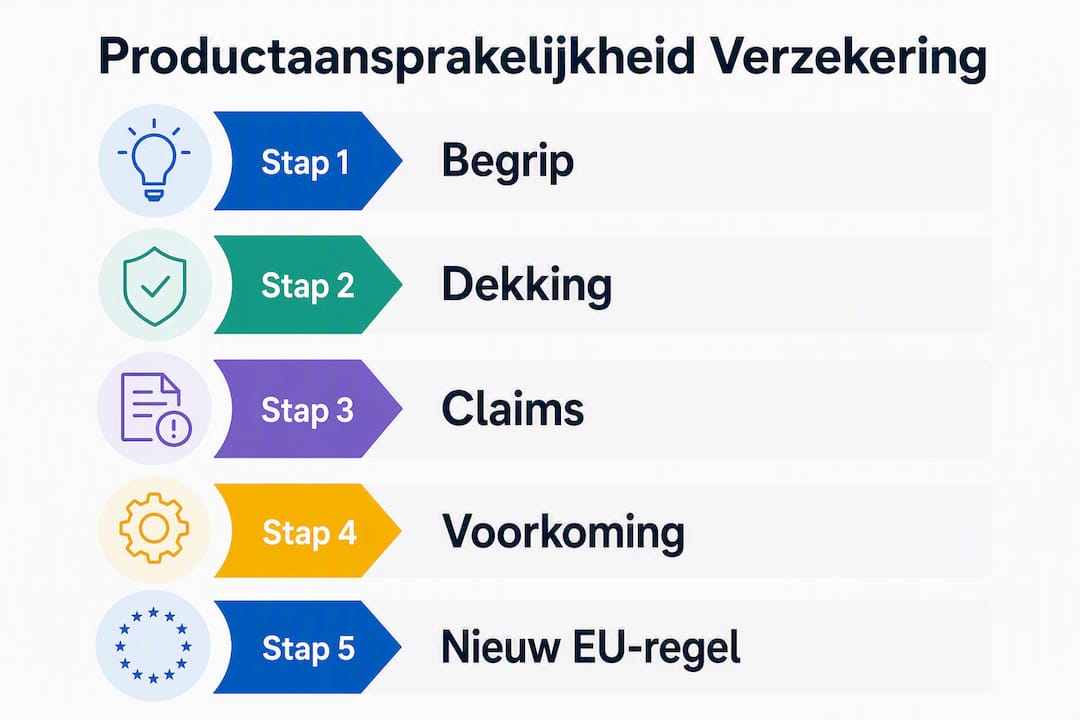
Inhoudsopgave
- Wat productaansprakelijkheid juridisch betekent
- Wie is er juridisch aansprakelijk?
- Wanneer valt schade wel of niet onder productaansprakelijkheid?
- Hoe werkt de verzekering voor productaansprakelijkheid?
- Wanneer volstaat de AVB niet?
- Wat bepaalt de premie voor productaansprakelijkheidsdekking?
- Wat doe je bij een claim? Stappenplan
- Hoe voorkom je claims?
- Wat verandert er door de nieuwe EU-richtlijn?
- Belangrijkste inzichten
- Mijn advies na tientallen polischecks
- Zakelijkeverzekering helpt je de juiste dekking te vinden
- Handige bronnen en wetgeving
Wat productaansprakelijkheid juridisch betekent
Productaansprakelijkheid is de wettelijke verplichting van een producent om schade te vergoeden die een gebrekkig product veroorzaakt bij een derde. De basis ligt in de Nederlandse Wet Productaansprakelijkheid, die de Europese richtlijn implementeert.
Een product is gebrekkig wanneer het niet de veiligheid biedt die men redelijkerwijs mag verwachten. Dat kan gaan om een ontwerpfout, een productiefout of onvoldoende waarschuwingen bij gebruik.
Drie kernpunten om te onthouden:
- Schade aan derden (letsel, materiële schade aan andermans eigendommen) valt onder productaansprakelijkheid. Schade aan het product zelf valt erbuiten.
- Drempelwaarde: voor materiële schade geldt een drempel van € 500; bij letselschade geldt geen drempel.
- Verjaringstermijnen: een vordering verjaart na een wettelijk bepaalde periode na kennisname van de schade en de aansprakelijke partij; daarnaast geldt een langere maximale vervaltermijn vanaf het in de handel brengen van het product.
Die 10-jaarstermijn is geen formaliteit. Een product dat je tien jaar geleden importeerde, kan vandaag nog tot een claim leiden als de schade pas recent is vastgesteld.
Wie is er juridisch aansprakelijk?
De wet wijst aansprakelijkheid toe aan de producent, maar dat begrip is ruimer dan je denkt. Volgens de Nederlandse wetgeving gelden de volgende partijen als producent:
- De fabrikant van het eindproduct
- De producent van een onderdeel of grondstof
- Degene die zijn naam, merk of logo op het product zet
- De importeur die producten van buiten de EER in de EU brengt
Dat laatste punt raakt veel mkb-ondernemers harder dan ze verwachten. Haal je goederen uit China, Turkije of de VS en breng je ze op de Nederlandse markt? Dan ben jij juridisch de producent, ook al heb je het product niet zelf gemaakt.
Pro-tip: Zet je bedrijfsnaam of logo op een product dat je laat produceren in Azië? Dan ben je producent in de zin van de wet. Zorg dat je leverancierscontract een regresclausule bevat, zodat je de schade kunt verhalen op de werkelijke fabrikant.
Aansprakelijkheid kan ook verschuiven. Als de oorspronkelijke producent niet identificeerbaar is, kan de distributeur of verkoper aansprakelijk worden gesteld. Dat maakt traceerbaarheid in de keten geen luxe maar een zakelijke noodzaak.
Wanneer valt schade wel of niet onder productaansprakelijkheid?
Concrete herkenningspunten helpen je sneller inschatten of een situatie relevant is.
Voorbeelden waarbij productaansprakelijkheid van toepassing kan zijn:
- Een elektrisch apparaat vat vlam en beschadigt de woning van een klant (materiële schade)
- Een kinderspeelgoed breekt en veroorzaakt letsel bij een kind (letselschade)
- Een voedingssupplement bevat een verkeerde dosering en maakt een gebruiker ziek
- Een gehuurde machine heeft een defect en verwondt een medewerker van de huurder
Situaties die er doorgaans buiten vallen:
- Schade aan het product zelf (dat is garantie of kooprecht)
- Schade door een dienst, niet door een fysiek product
- Schade die uitsluitend door verkeerd gebruik is veroorzaakt, mits de gebruiksaanwijzing duidelijk was
- Schade door een product dat al meer dan 10 jaar geleden in het verkeer is gebracht
Snelle zelftest: rust de schade op een gebrek in het product zelf, en heeft een derde daardoor letsel of materiële schade geleden boven € 500? Dan is de kans groot dat productaansprakelijkheid in beeld komt. ACM ConsuWijzer bevestigt dat bij onveilige producten vaak recht op schadevergoeding bestaat, waarbij de positie in de keten bepaalt wie uiteindelijk betaalt.
Hoe werkt de verzekering voor productaansprakelijkheid?
De bedrijfsaansprakelijkheidsverzekering (AVB) is in Nederland niet wettelijk verplicht, maar bevat bij de meeste verzekeraars productaansprakelijkheid als standaarddekking. Toch zitten er grenzen aan.
| Dekkingsvorm | Wat het dekt | Aandachtspunten |
|---|---|---|
| AVB met productdekking | Letsel- en materiële schade door gebrekkig product aan derden | Limieten, uitsluitingen voor import of specifieke branches |
| Aanvullende productpolis | Hogere limieten, bredere productcategorieën | Maatwerk; vereist apart advies |
| Recallverzekering | Kosten van terugroepactie (logistiek, communicatie, vervanging) | Zelden standaard in AVB; aparte clausule of polis nodig |
| Cyberverzekering / data-aansprakelijkheid | Schade door software, data of digitale producten | Relevant na EU-richtlijn 2024/2853 |
Veelvoorkomende uitsluitingen in een standaard AVB:
- Schade door opzet of bewuste roekeloosheid
- Recall-kosten: die zijn vaak niet standaard gedekt en vereisen een aparte clausule
- Producten die buiten de EER zijn geïmporteerd zonder kwaliteitsdossier
- Software, apps of digitale diensten (tenzij expliciet meeverzekerd)
- Schade aan het product zelf
Zie ook het verschil tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid als je zowel producten als diensten levert. Die twee risico’s vragen soms om aparte polissen.
Wanneer volstaat de AVB niet?
Niet elke ondernemer heeft aanvullende dekking nodig, maar voor een aantal situaties is de standaard AVB simpelweg te smal.
- Je importeert producten van buiten de EER. Jij bent juridisch producent; de aansprakelijkheid ligt volledig bij jou als de buitenlandse fabrikant niet aanspreekbaar is.
- Je verkoopt onder eigen merk of label. Zodra jouw naam op het product staat, ben je producent in de zin van de wet, ongeacht wie het heeft gemaakt.
- Je werkt in een risicobranche. Elektronica, speelgoed, voedingsmiddelen, medische hulpmiddelen en machines kennen hogere claimkansen en hogere schadebedragen.
- Je distribueert op grote schaal of exporteert. Meer producten in omloop betekent meer kans op een claim; exportmarkten kunnen ook andere aansprakelijkheidsregels kennen.
- Je verhuurt of leaset producten. De huurder is geen eigenaar, maar jij blijft verantwoordelijk voor de veiligheid van het product.
- Je levert digitale producten of software. Na de nieuwe EU-richtlijn valt ook software expliciet onder productaansprakelijkheid.
- Contractuele verplichtingen schrijven hogere limieten voor. Retailers of grote afnemers eisen soms minimale verzekerde bedragen in hun inkoopcontracten.
Twijfel je of je huidige polis volstaat? Gebruik dan de checklist voor poliscontrole als startpunt.
Wat bepaalt de premie voor productaansprakelijkheidsdekking?
Premies voor product aansprakelijkheid dekking variëren sterk. De voornaamste factoren:
- Branche en producttype: voedsel, speelgoed en elektronica zijn duurder te verzekeren dan kantoorartikelen
- Omzet en distributievolume: hoe meer producten in omloop, hoe hoger het risico
- Productieketen: eigen productie versus import van buiten de EER
- Claimhistorie: eerdere claims verhogen de premie aanzienlijk
- Verzekerd bedrag en eigen risico: hogere limieten kosten meer; een hoger eigen risico verlaagt de premie
- Recall-dekking: toevoegen van recall-kosten verhoogt de premie, maar beschermt je bij een terugroepactie
- Digitale producten en AI: verzekeraars prijzen dit risico nog niet uniform in; verwacht maatwerk
Praktische tips om kosten te beheersen zonder onderverzekerd te raken:
- Kies een limiet die past bij je omzet en de maximale schade die je product kan veroorzaken, niet de laagst mogelijke
- Leg kwaliteitscontroles en leveranciersdossiers vast; verzekeraars kijken hier positief naar bij acceptatie
- Vergelijk meerdere verzekeraars, want de spreiding in premies voor hetzelfde risico is groot
Wat doe je bij een claim? Stappenplan
Snel en gestructureerd handelen beperkt zowel de schade als de claimomvang.
- Veiligstellen van bewijs: bewaar het product, de verpakking, gebruiksaanwijzing, productiedatum en alle communicatie met de klant.
- Stop de verkoop als je vermoedt dat meer producten uit dezelfde batch gebrekkig zijn.
- Informeer de klant feitelijk en zonder schuldbekentenis; bevestig dat je de melding serieus neemt.
- Meld bij je verzekeraar zo snel mogelijk, ook als de claim nog niet formeel is ingediend. Verzekeraars stellen de datum van eerste melding vast als startpunt.
- Voer een risicoanalyse uit: hoeveel producten zijn er in omloop, zijn er meer meldingen, wat is de ernst van het gebrek?
- Overweeg een terugroepactie als de veiligheidsrisico’s dat rechtvaardigen. Organiseer dit in overleg met je verzekeraar; recall-kosten zijn alleen gedekt als je een recallverzekering hebt.
Documenten die je verzekeraar nodig heeft:
- Productdossier (specificaties, testresultaten, CE-markering indien van toepassing)
- Inkoopfacturen en leveranciersgegevens
- Klachtcorrespondentie en datum eerste melding
- Bewijs van kwaliteitscontroles
Hoe voorkom je claims?
Preventie verlaagt niet alleen de kans op schade, maar verbetert ook je verzekerbaarheid. Verzekeraars kijken bij acceptatie naar hoe serieus je risicobeheer is ingericht.
Concrete maatregelen:
- Leveranciersselectie: werk alleen met leveranciers die kwaliteitscertificaten en technische documentatie kunnen overleggen
- Productdossiers bijhouden: bewaar testresultaten, CE-documentatie en specificaties per productbatch
- Heldere gebruiksaanwijzingen en waarschuwingen: onduidelijke instructies zijn een veelvoorkomende oorzaak van claims
- Periodieke kwaliteitsaudits: zowel intern als bij leveranciers
- Contractuele regresclausules: leg vast dat je leverancier aansprakelijkheid overneemt bij aantoonbare productiefouten
- Traceerbaarheid: registreer batchnummers en distributieroutes zodat je bij een recall snel kunt handelen
Pro-tip: Stel een recall-draaiboek op voordat je het nodig hebt. Wie belt wie, welke boodschap gaat naar klanten, wie coördineert de retourlogistiek? Goed georganiseerde terugroepacties beperken zowel de financiële schade als de reputatieschade, en verzekeraars kijken positief naar ondernemingen met een duidelijk recall-plan.
Wat verandert er door de nieuwe EU-richtlijn?
Richtlijn (EU) 2024/2853 vervangt de richtlijn uit 1985 en brengt twee grote veranderingen voor ondernemers.
| Wijziging | Oude situatie | Nieuwe situatie |
|---|---|---|
| Reikwijdte ‘product’ | Fysieke producten | Ook software, AI-systemen, digitale diensten en data |
| Bewijslast slachtoffer | Slachtoffer moest gebrek én causaal verband bewijzen | Verlicht: rechter kan gebrek vermoeden bij technische complexiteit |
| Aansprakelijkheid voor data | Niet expliciet geregeld | Verlies of corruptie van data valt onder de richtlijn |
De implementatiedeadline voor lidstaten lag in 2026. Nederland moet de richtlijn in nationale wetgeving omzetten. De actuele wettekst staat op EUR-Lex; een samenvatting vind je via de EUR-Lex samenvattingspagina.
Wat dit nu al van je vraagt: controleer of je polis software, apps of digitale functionaliteit dekt. Lever je een product met ingebouwde software of een app als onderdeel van je dienstverlening? Dan valt dat straks expliciet onder productaansprakelijkheid. Een cyberverzekering kan aanvullende dekking bieden voor data-gerelateerde risico’s.
Belangrijkste inzichten
Een productaansprakelijkheidsverzekering is voor elke ondernemer die producten op de markt brengt, importeert of onder eigen naam verkoopt een essentieel onderdeel van de risicodekking, waarbij de AVB het startpunt is maar zelden het eindpunt.
| Punt | Details |
|---|---|
| Controleer je AVB eerst | Productaansprakelijkheid zit vaak standaard in de AVB, maar limieten en uitsluitingen variëren sterk per polis. |
| Importeurs zijn juridisch producent | Haal je goederen van buiten de EER, dan ben jij aansprakelijk alsof je het product zelf hebt gemaakt. |
| Recall-kosten zijn zelden standaard gedekt | Voeg een recall-clausule of aparte recallverzekering toe als je producten op grote schaal distribueert. |
| Nieuwe richtlijn raakt digitale producten | EU-richtlijn 2024/2853 breidt aansprakelijkheid uit naar software en data; controleer je polis vóór implementatie in 2026. |
| Zakelijkeverzekering vergelijkt voor je | Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars en krijg je persoonlijk advies over de juiste dekking voor jouw situatie. |
Mijn advies na tientallen polischecks
De meeste problemen die ik tegenkom, zijn geen grote missers. Het zijn kleine gaten: een importeur die niet wist dat hij juridisch producent is, een ondernemer die zijn AVB-limiet al vijf jaar niet heeft aangepast terwijl zijn omzet verdubbelde, of een softwarebedrijf dat zijn app niet als ‘product’ beschouwde.
Wat ik altijd adviseer: begin met je polisblad en zoek drie dingen op. Wat is het verzekerde bedrag voor productaansprakelijkheid? Wat zijn de uitsluitingen? En is recall-dekking inbegrepen of niet? Die drie antwoorden vertellen je al of je een gesprek met een adviseur nodig hebt.
Bij import van buiten de EER, een eigen merk of een eerste letselschadeclaim: schakel direct een onafhankelijk adviseur in. Niet omdat de situatie per se ingewikkeld is, maar omdat de gevolgen van een verkeerde inschatting groot zijn en een goede adviseur de juiste vragen stelt die je zelf misschien niet stelt.
Vraag bij een polischeck altijd: wat valt er expliciet buiten de dekking, wat is de maximale uitkering per gebeurtenis én per jaar, en hoe wordt mijn claim behandeld als de fabrikant in het buitenland zit?
Zakelijkeverzekering helpt je de juiste dekking te vinden
Onvoldoende verzekerd zijn voor productaansprakelijkheid is een risico dat je pas merkt als het te laat is. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je onafhankelijk advies over welke dekking past bij jouw producten, branche en distributievolume.
Of je nu een polischeck wilt laten uitvoeren, offertes wilt vergelijken voor een aanvullende productpolis of advies zoekt over recall-dekking: via Zakelijkeverzekering krijg je één vast aanspreekpunt dat jouw situatie kent. Geen generiek advies, maar een analyse van wat jouw AVB dekt en waar de gaten zitten.
Bekijk het overzicht van zakelijke verzekeringen of ga direct naar de pagina over de bedrijfsaansprakelijkheidsverzekering voor een gratis polischeck en persoonlijk advies.
Handige bronnen en wetgeving
Voor wie verder wil lezen of primaire bronnen wil raadplegen:
- Wet Productaansprakelijkheid en termijnen (Your Europe): uitleg over wie aansprakelijk is, drempelwaarden en verjaringstermijnen
- Productaansprakelijkheid bij gebreken (Ondernemersplein): Nederlandse uitleg over wanneer je als producent geldt en wat de gevolgen zijn
- Richtlijn (EU) 2024/2853 (EUR-Lex): de volledige wettekst van de nieuwe productaansprakelijkheidsrichtlijn
- Samenvatting nieuwe richtlijn (EUR-Lex): toegankelijke samenvatting voor wie de richtlijn snel wil begrijpen
- Onveilig product melden (ACM ConsuWijzer): voor consumenten én ondernemers die willen weten wat hun rechten en plichten zijn bij een onveilig product
- Meer partijen aansprakelijk (Ondernemersplein): overzicht van de uitbreiding van aansprakelijkheid en praktische gevolgen voor ondernemers
Dit artikel is algemene informatie en geen juridisch of verzekeringsadvies. Raadpleeg een gekwalificeerd adviseur of de relevante primaire bronnen voor je specifieke situatie.