

25 september 2026
Nee, een bedrijfsaansprakelijkheidsverzekering (AVB) is in Nederland niet wettelijk verplicht. Dat bevestigt ook Ondernemersplein. Toch eisen opdrachtgevers, hoofdaannemers en brancheorganisaties hem regelmatig contractueel, en dan is afsluiten in de praktijk geen keuze meer. Een platform kan ondernemers helpen uitzoeken wanneer dat het geval is en welke dekking daarbij past.
Kort samengevat:
- Zonder contractuele eis is een bedrijfsaansprakelijkheidsverzekering meestal niet verplicht, maar het is vaak onmisbaar bij werken voor overheidsinstellingen of grote klanten.
- Een AVB dekt schade aan personen en spullen tijdens bedrijfsactiviteiten, terwijl een BAV en AVP andere risico’s zoals adviesfouten en privéclaimschade afdekken.
- De verzekering is vooral belangrijk voor eenmanszaken, zzp’ers en onderaannemers die werken op locatie, met gevaarlijke materialen of direct contact met publiek.
- Voor een juiste dekking moet je vooraf duidelijkheid vragen over verzekerde bedragen, ongeschikte uitsluitingen en of onderaannemers meeverzekerd zijn.
- De premie hangt af van je branche, omzet, verzekerd bedrag en schadeverleden; vaak kan snel een offerte worden ontvangen via vergelijkingsplatforms.
Inhoudsopgave
- Wanneer eist een opdrachtgever of branche toch een AVB?
- AVB, BAV en particuliere AVP: wat is het verschil?
- Wie loopt het grootste risico zonder AVB?
- Checklist: welke vragen stel je aan opdrachtgevers en je verzekeraar?
- Wat bepaalt de premie en hoe snel ben je verzekerd?
- Hoe Zakelijkeverzekering helpt bij het regelen van je AVB
- De grootste fout die ik ondernemers keer op keer zie maken
- Vraag vandaag nog een AVB-offerte aan
- Bronnen
- Veelgestelde vragen
Wanneer eist een opdrachtgever of branche toch een AVB?
Een AVB is niet wettelijk verplicht, maar in bepaalde markten kom je zonder polis simpelweg niet binnen. Bij aanbestedingen van gemeentes of provincies staat een minimale verzekerde som vaak letterlijk in het bestek. Bij bouwprojecten eist de hoofdaannemer meestal dat onderaannemers een geldige AVB kunnen tonen voordat ze het terrein op mogen. Ook brancheverenigingen in de installatietechniek, horeca en zorg stellen soms een minimumdekking als lidmaatschapsvoorwaarde.
Situaties waarin je vrijwel zeker om een polis wordt gevraagd:
- Deelname aan een openbare aanbesteding of overheidsopdracht
- Werken als onderaannemer voor een hoofdaannemer in de bouw
- Lidmaatschap van een brancheorganisatie met keurmerkeisen
- Contracten met grote zakelijke klanten die eigen risicobeleid hanteren
- Werkzaamheden op locatie bij derden, zoals in fabrieken of op bouwplaatsen
Meestal vraagt de opdrachtgever een verzekerd bedrag van een ruim miljoen euro tot enkele miljoenen per gebeurtenis, plus een recent polisblad als bewijs. Vraag altijd na of de dekking op jouw naam of op die van je onderneming moet staan, en of onderaannemers apart verzekerd moeten zijn.
AVB, BAV en particuliere AVP: wat is het verschil?
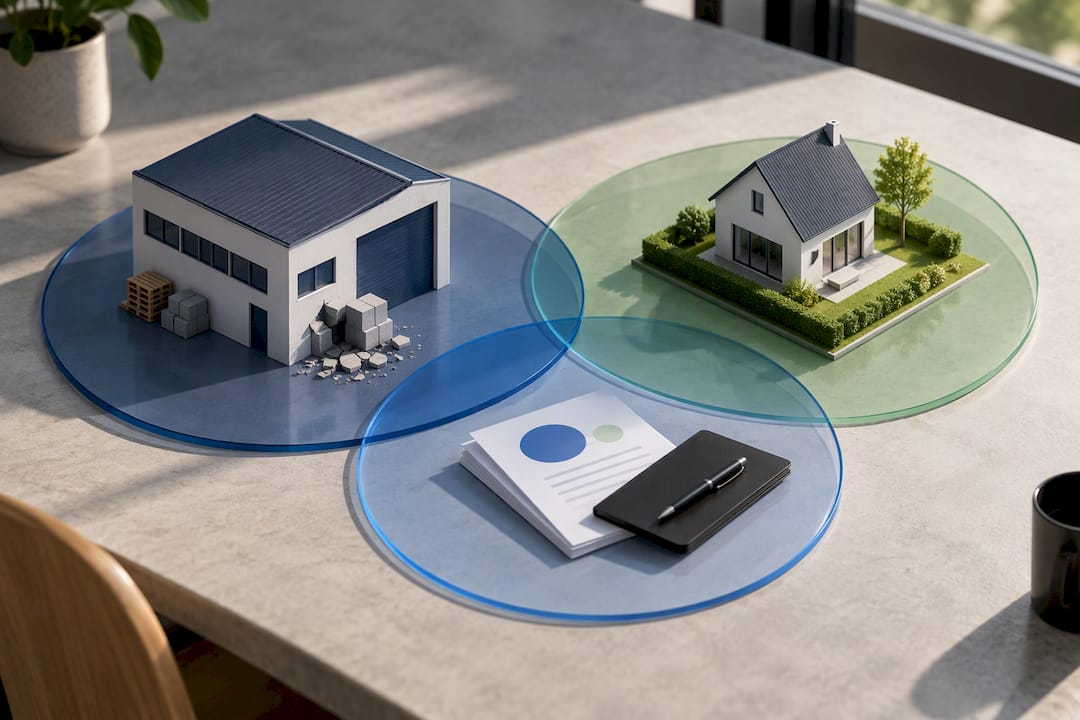
Een AVB dekt schade aan personen en spullen die ontstaat tijdens je bedrijfsactiviteiten, bijvoorbeeld wanneer je monteur een klantvloer beschadigt of een klant struikelt over je gereedschap. Een beroepsaansprakelijkheidsverzekering (BAV) dekt iets heel anders: financiële schade die ontstaat door een fout in je advies of dienstverlening. Voor sommige beroepen is die BAV verplicht of standaard vereist, zoals bij accountants, advocaten en architecten, zo blijkt uit informatie van Ondernemersplein.
Drie situaties waarin het onderscheid direct meetelt:
- Een IT-consultant adviseert verkeerd en de klant lijdt financiele schade door een mislukte software-implementatie. Dat is een zaak voor de BAV, niet de AVB.
- Een schilder laat een pot verf van de trap vallen op de auto van de klant. Dat is materiële schade, gedekt onder de AVB.
- Een boekhouder maakt een rekenfout waardoor een klant een naheffing krijgt. Ook dit valt onder beroepsaansprakelijkheid, niet onder bedrijfsaansprakelijkheid.
Een particuliere aansprakelijkheidsverzekering (AVP) dekt doorgaans geen schade die ontstaat tijdens beroepsmatige activiteiten, ook al lijkt de polis op het eerste gezicht breed. Wie als zzp’er denkt gedekt te zijn via de AVP van thuis, komt bij een schadeclaim vaak bedrogen uit.
Pro-tip: Vraag je verzekeraar expliciet of onderaanneming en werk bij derden zijn meeverzekerd. Sommige AVB-polissen sluiten juist die situaties standaard uit, terwijl dat vaak precies is waar de meeste schadeclaims ontstaan.
Meer weten over de precieze dekking van een bedrijfsaansprakelijkheidsverzekering of het verschil tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid? Die uitleg gaat dieper in op praktijkvoorbeelden.
Wie loopt het grootste risico zonder AVB?
Je rechtsvorm bepaalt hoe hard een schadeclaim aankomt. Bij een eenmanszaak of vof zonder rechtspersoonlijkheid kan een schuldeiser bij aansprakelijkheid je privévermogen aanspreken, terwijl een bv in de meeste gevallen bescherming biedt via het ondernemingsvermogen, zo blijkt uit uitleg van Ondernemersplein over aansprakelijkheid bij rechtsvormen. Voor zzp’ers en eenmanszaken is een AVB dus niet zomaar een extra kostenpost, maar vaak de enige buffer tussen een fout op de werkvloer en een persoonlijk financieel probleem.
Risicofactoren die de kans op schade vergroten:
- Werk op locatie bij klanten, waar spullen of ruimtes beschadigd kunnen raken
- Gebruik van gereedschap, machines of materialen met verwondingsrisico
- Rechtstreeks contact met publiek, zoals in de horeca of persoonlijke dienstverlening
- Onderaanneming, waarbij je ook aansprakelijk kunt zijn voor fouten van ingehuurde krachten
- Werken met zware of gevaarlijke materialen, zoals in de bouw of techniek
Zelfs zonder wettelijke plicht is een AVB voor deze groepen in de praktijk vaak onmisbaar. Het risico zit niet in de wet, maar in de rekening die volgt na één ongelukkig moment.
Checklist: welke vragen stel je aan opdrachtgevers en je verzekeraar?
Voordat je een contract tekent of een polis afsluit, loont het om een paar concrete vragen te stellen. Dat voorkomt vervelende verrassingen op het moment dat er daadwerkelijk schade is.
- Welk verzekerd bedrag verwacht de opdrachtgever, en geldt dat per gebeurtenis of per jaar?
- Moet de polis op naam van de onderneming staan, of ook op namen van onderaannemers?
- Zijn er uitsluitingen in de polis, bijvoorbeeld voor werk op hoogte, water- of brandschade?
- Geldt er een voorrisico of wachttijd voor lopende projecten?
- Is productaansprakelijkheid meeverzekerd, en is er rechtsbijstand inbegrepen bij een geschil?
Kun je op korte termijn niet aan de gevraagde dekking voldoen? Vraag je verzekeraar dan naar een tijdelijke aanvullende dekking of een tussentijdse ophoging van het verzekerd bedrag. Vaak kan dat binnen enkele werkdagen geregeld worden, zonder dat je het hele project hoeft uit te stellen.
Wat bepaalt de premie en hoe snel ben je verzekerd?
De premie van een AVB hangt af van een paar concrete factoren: je branche, je jaaromzet of loonsom, het gekozen verzekerd bedrag en je schadehistorie. Een zzp’er in de administratieve dienstverlening betaalt doorgaans veel minder dan een zzp’er in de bouw, simpelweg omdat het risico op fysieke schade lager ligt.
Belangrijkste knoppen waaraan een verzekeraar draait:
- Sector en type werkzaamheden, inclusief werk op locatie of met machines
- Jaaromzet en eventuele loonsom bij personeel
- Hoogte van het gewenste verzekerd bedrag
- Eerdere schadeclaims of een schoon verleden
Concrete premievoorbeelden voor typische zzp-situaties, inclusief kostenopbouw, vind je in het overzicht met drie casussen over de kosten van een bedrijfsaansprakelijkheidsverzekering. Een aanvraag is meestal binnen een dag rond, en bij spoed kun je vaak dezelfde dag nog starten, wat handig is als een opdrachtgever de dekking als voorwaarde stelt voor de start van een project.
Hoe Zakelijkeverzekering helpt bij het regelen van je AVB
Er zijn vergelijkingsplatforms die meerdere verzekeraars in Nederland vergelijken, zodat je niet zelf tientallen polisvoorwaarden hoeft door te spitten. Je kiest zelf hoe je geholpen wilt worden.
- Persoonlijk advies van een adviseur
- Mogelijkheid tot een AI-adviseur die op basis van je branche en activiteiten een eerste bedrijfsscan maakt
- Offertes op maat, inclusief uitleg over wat wel en niet gedekt is
- Ondersteuning bij het afsluiten van de polis en bij eventuele schademeldingen
Wil je zelf meteen zien wanneer een AVB voor jouw situatie nodig is? Bekijk de pagina over wanneer een bedrijfsaansprakelijkheidsverzekering nodig is voor een praktisch overzicht per branche.
De grootste fout die ik ondernemers keer op keer zie maken
De meest gemaakte fout is denken dat een particuliere AVP wel volstaat voor zakelijk werk. Dat klopt bijna nooit, en de ontdekking komt meestal op het slechtst mogelijke moment: net na een schadeclaim. Mijn advies is simpel. Check contracteisen voordat je een opdracht aanneemt, niet erna, en vraag altijd om een polisbewijs op naam van je onderneming voordat je aan een project begint. Die vijf minuten controle voorkomen maanden gedoe.
— Willem
Vraag vandaag nog een AVB-offerte aan
Twijfel je of je aan een contracteis voldoet, of wil je gewoon weten wat een goede AVB voor jouw situatie kost? Zakelijkeverzekering maakt binnen enkele minuten een bedrijfsscan en zet je naast persoonlijk advies ook een AI-adviseur in die op basis van je branche en activiteiten een eerste inschatting geeft.
Voor een aanvraag heb je meestal niet meer nodig dan je KVK-nummer, een korte omschrijving van je activiteiten en een schatting van je jaaromzet. Op basis daarvan krijg je concrete offertes van verschillende verzekeraars naast elkaar, met heldere uitleg over wat elke polis wel en niet dekt. Start direct via de pagina voor de bedrijfsaansprakelijkheidsverzekering en vraag je offerte aan, of bekijk het bredere aanbod aan zakelijke verzekeringen als je meteen ook andere risico’s wilt afdekken.
Bronnen
Voor de juridische basis raadpleeg je Ondernemersplein over bedrijfsaansprakelijkheid, de WAM-wetstekst en de Zorgverzekeringswet. Voor praktische hulp bij het afsluiten kun je terecht bij gespecialiseerde platforms.
- Is een bedrijfsaansprakelijkheidsverzekering verplicht? | Ondernemersplein
Veelgestelde vragen
Is een AVB verplicht in Nederland?
Nee, een bedrijfsaansprakelijkheidsverzekering is niet wettelijk verplicht. Opdrachtgevers, hoofdaannemers of brancheorganisaties kunnen hem via het contract wel verplicht stellen, waardoor afsluiten in de praktijk vaak toch nodig is.
Is een beroepsaansprakelijkheidsverzekering verplicht?
Voor de meeste beroepen niet, maar voor een aantal specifieke beroepsgroepen zoals accountants en advocaten geldt wel een verplichting of een sterke branche-eis. Dat verschilt per beroep, zoals Ondernemersplein toelicht.
Is een wettelijke aansprakelijkheidsverzekering verplicht?
Dat hangt af van waarvoor. Voor motorrijtuigen is een WA-verzekering wettelijk verplicht volgens de WAM, maar een algemene bedrijfsaansprakelijkheidsverzekering kent die verplichting niet.
Welke verzekeringen zijn wettelijk verplicht in Nederland?
Voor ondernemers zijn er maar twee harde wettelijke verplichtingen: de basiszorgverzekering voor iedereen die in Nederland woont of werkt volgens de Zorgverzekeringswet, en een WA-verzekering voor elk kentekenplichtig voertuig. Andere zakelijke verzekeringen, waaronder de AVB, zijn vrijwillig maar soms contractueel verplicht.
Wat kost een AVB via Zakelijkeverzekering?
De premie hangt af van je branche, omzet en gewenste verzekerd bedrag, dus een vast bedrag is niet te geven. Actuele voorbeeldpremies en een offerte op maat vind je via de pagina voor de bedrijfsaansprakelijkheidsverzekering.