

22 oktober 2026
Een pakketverzekering voor het MKB is één samenhangende polis waarmee je de belangrijkste bedrijfsrisico’s tegelijk dekt: van brandschade aan je inventaris tot aansprakelijkheid tegenover klanten. Eén contract, één premie, één aanspreekpunt. Voor de meeste kleine en middelgrote bedrijven is dat een stuk overzichtelijker dan vijf losse polissen bij evenzoveel verzekeraars. Wil je weten welk pakket bij jouw bedrijf past? Vraag direct een offerte of risicoscan aan via Zakelijkeverzekering.
Belangrijkste inzichten
Een pakketverzekering voor het MKB biedt meer dan korting: de afgestemde polisvoorwaarden voorkomen dekkingsgaten die bij losse polissen van verschillende aanbieders regelmatig ontstaan.
| Punt | Details |
|---|---|
| Wat een pakket dekt | Standaard: inventaris, bedrijfsschade, aansprakelijkheid, rechtsbijstand, glas, geld en voertuigen. |
| Wanneer het loont | Als je drie of meer dekkingen nodig hebt en consistente polisvoorwaarden belangrijker zijn dan de laagste prijs per module. |
| Pakketkorting in perspectief | Kortingen lopen doorgaans van enkele procenten tot circa 10–12%, maar vergelijk altijd totale jaarkosten, niet alleen het percentage. |
| Checklistvraag nummer één | Vraag bij elke offerte naar een concreet voorbeeld van een gedekte én een niet-gedekte schade. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en stelt een pakket op maat samen, met één adviseur als vast aanspreekpunt. |
Inhoudsopgave
- Welke dekkingen zitten er in een pakketverzekering voor het MKB?
- Wanneer loont een pakket meer dan losse polissen?
- Welk pakket past bij welk type bedrijf?
- Wat bepaalt de premie en hoe werkt pakketkorting?
- Hoe stel je een passend MKB-pakket samen?
- Wat moet je voorbereiden voor een offerte?
- Welke uitsluitingen verrassen ondernemers het vaakst?
- Hoe helpt Zakelijkeverzekering bij een passend pakket?
- Wanneer een pakket echt loont
- Zakelijkeverzekering regelt je MKB-pakket van scan tot polis
- Bronnen
Welke dekkingen zitten er in een pakketverzekering voor het MKB?
MKB-verzekeringen zijn specifiek ontworpen voor kleine en middelgrote ondernemingen en bundelen meerdere risico’s in één pakket. De standaarddekkingen die je in de meeste pakketten terugvindt:
- Bedrijfsgebouwen/opstal: dekt schade aan het pand zelf door brand, storm, inbraak of water. Relevant als je eigenaar bent van het bedrijfspand.
- Inventaris en goederen: vergoedt schade aan of verlies van bedrijfsinventaris, machines en voorraden. Keert uit bij brand, diefstal of waterschade.
- Bedrijfsschadeverzekering: dekt het omzetverlies als je bedrijf door een gedekte schade tijdelijk niet kan draaien. Cruciaal voor bedrijven waarbij stilstand direct geld kost.
- Bedrijfsaansprakelijkheid: beschermt je als een klant of derde schade lijdt door jouw bedrijfsactiviteiten. Denk aan een bezoeker die struikelt in je winkel.
- Rechtsbijstand: vergoedt juridische kosten bij conflicten met klanten, leveranciers of medewerkers. Voorkomt dat een juridisch geschil je direct geld kost.
- Zakelijke voertuigen/wagenpark: dekt schade aan en door bedrijfsauto’s. Zie ook de zakelijke autoverzekering voor specifieke keuzetips.
- Glas: vergoedt vervanging van etalageruiten of andere glazen oppervlakken bij breuk.
- Geld: dekt verlies van contant geld in de kassa of kluis door diefstal of overval.
Naast deze basisdekkingen zijn er aanvullingen die óf los óf als module in het pakket beschikbaar zijn:
- Cyberverzekering: dekt kosten bij datalekken, ransomware of cyberaanvallen.
- Beroepsaansprakelijkheid: voor adviseurs, consultants en andere dienstverleners die aansprakelijk kunnen worden gesteld voor fouten in hun werk.
- Verzuimverzekering: dekt de loondoorbetalingsverplichting bij langdurig zieke medewerkers.
- Arbeidsongeschiktheidsverzekering (AOV): voor zzp’ers en directeuren-grootaandeelhouders die zichzelf willen beschermen bij uitval.
Wanneer loont een pakket meer dan losse polissen?
Het grootste voordeel van een pakket is iets dat zelden wordt benoemd: de polisvoorwaarden zijn op elkaar afgestemd. Bij losse polissen van verschillende verzekeraars ontstaan soms dekkingsgaten of juist overlap, omdat elke polis zijn eigen definities en uitsluitingen hanteert. In een pakket zijn die voorwaarden doorgaans consistent, wat bij schade het verschil kan maken tussen wel of niet uitkeren.
Andere voordelen zijn praktischer van aard. Eén aanspreekpunt bij schade, één verlengingsdatum, één factuur. Sommige aanbieders geven bovendien extra pakketkorting bij meerdere modules, bijvoorbeeld bij vijf of meer verzekeringen in één pakket.
Toch zijn er ook beperkingen. Een pakket biedt minder keuzevrijheid per module: je kunt niet altijd de goedkoopste aansprakelijkheidsverzekering combineren met de beste inventarisdekking van een andere aanbieder. En een korting op een hoge basispremie is niet per definitie goedkoper dan losse polissen bij scherpe aanbieders.
Pro-tip: Vergelijk altijd de totale jaarkosten inclusief alle dekkingen, niet alleen het kortingspercentage. Een pakket met 10% korting kan nog steeds duurder zijn dan een combinatie van losse polissen bij andere verzekeraars.
Welk pakket past bij welk type bedrijf?
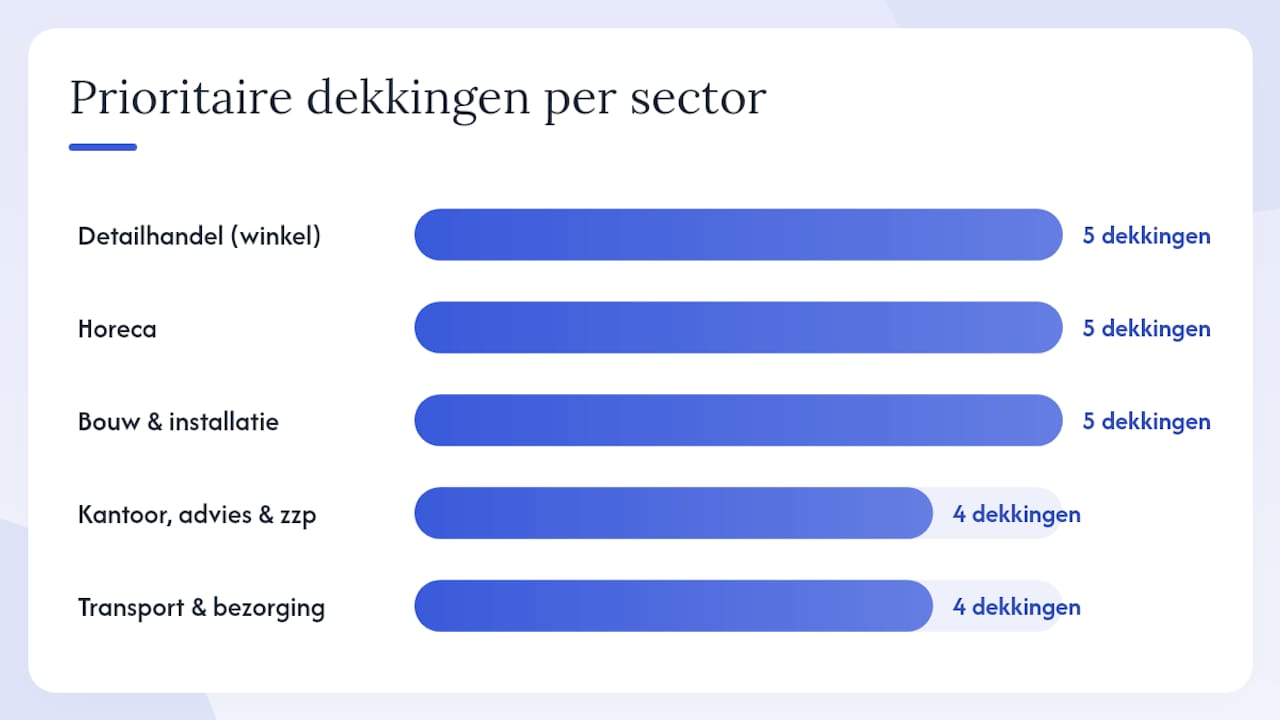
Niet elk bedrijf heeft dezelfde risico’s. Hieronder staan vijf voorbeeldprofielen met de dekkingen die per sector prioriteit verdienen.
Detailhandel (winkel)
- Inventaris en goederen (voorraden, inrichting)
- Bedrijfsschade (omzetverlies bij brand of inbraak)
- Glas (etalageruiten)
- Bedrijfsaansprakelijkheid
- Geld (kassa)
Horeca (restaurant, café)
- Inventaris (keukenapparatuur, meubilair)
- Bedrijfsschade (hoge vaste lasten bij sluiting)
- Bedrijfsaansprakelijkheid
- Rechtsbijstand (arbeidsconflicten, leveranciers)
- Glas
Bouw en installatie
- Bedrijfsaansprakelijkheid (schade bij klanten op locatie)
- Werkmaterieel en gereedschap
- Zakelijke voertuigen/wagenpark
- Rechtsbijstand
- Beroepsaansprakelijkheid (bij ontwerp- of adviesfouten)
Kantoor, advies en zzp
- Beroepsaansprakelijkheid (fouten in advies of dienstverlening)
- Inventaris (apparatuur, kantoormeubilair)
- Cyberverzekering (datalekken, phishing)
- Rechtsbijstand
Transport en bezorgdiensten
- Wagenpark (meerdere voertuigen)
- Goederentransportverzekering
- Bedrijfsaansprakelijkheid
- Rechtsbijstand
Zodra je meer dan twee of drie medewerkers in dienst hebt, wordt een verzuimverzekering relevant: de wettelijke loondoorbetalingsverplichting bij ziekte loopt in Nederland twee jaar. Voor bedrijven met een eigen wagenpark van drie of meer voertuigen loont het om wagenparkverzekering als aparte module te bekijken.
Wat bepaalt de premie en hoe werkt pakketkorting?
De hoogte van je premie hangt af van meerdere factoren tegelijk. De belangrijkste:
- Branche en risicoprofiel: een horecabedrijf betaalt meer voor brandrisico dan een kantoor.
- Omzet en waarde inventaris: hogere omzet en duurdere inventaris verhogen de verzekerde som.
- Locatie: inbraak- en brandrisico verschilt per postcodegebied.
- Schadehistorie: eerdere schades verhogen de premie bij de meeste verzekeraars.
- Eigen risico: een hoger eigen risico verlaagt de premie, maar vergroot je eigen financieel risico bij schade.
- Aantal voertuigen en modules: meer modules betekent een hogere totaalpremie, maar soms ook een hogere korting.
Pakketkortingen variëren per verzekeraar en lopen doorgaans van enkele procenten tot ongeveer 10–12%. Dat klinkt aantrekkelijk, maar de rekensom is minder eenvoudig dan het lijkt.
| Factor | Effect op premie | Aandachtspunt |
|---|---|---|
| Hogere inventariswaarde | Premie stijgt | Zorg voor actuele taxatiewaarde |
| Hoger eigen risico | Premie daalt | Eigen risico bij schade zelf betalen |
| Meer modules in pakket | Totaalpremie stijgt, korting mogelijk hoger | Vergelijk totale jaarkosten |
| Slechte schadehistorie | Premie stijgt of acceptatie geweigerd | Meld schades zorgvuldig |
| Gunstige locatie | Premie daalt | Vraag naar postcodekorting |
Sommige verzekeraars hebben pakketkortingen de afgelopen jaren afgebouwd, omdat zij transparantie over de basispremie belangrijker vinden dan een kortingspercentage. Een pakket met 8% korting bij aanbieder A kan in totaal duurder uitvallen dan losse polissen bij aanbieder B. Vergelijk daarom altijd de totale jaarkosten per dekking, niet alleen het kortingspercentage.
Hoe stel je een passend MKB-pakket samen?
Een goede pakketverzekering begint met de juiste vragen, niet met het eerste aanbod dat binnenkomt. Gebruik deze checklist voordat je een offerte accepteert.
- Welke risico’s loop ik daadwerkelijk? Denk aan brand, diefstal, aansprakelijkheid, uitval van medewerkers en cyberincidenten. Schrijf ze op per categorie.
- Welke waarde moet ik verzekeren? Stel de herbouwwaarde van je pand en de vervangingswaarde van je inventaris vast. Onderverzekering is een veelgemaakte fout.
- Wat is mijn gewenste eigen risico? Een hoger eigen risico verlaagt de premie, maar je draagt meer risico zelf. Kies een bedrag dat je zonder problemen kunt betalen.
- Welke aanvullende modules zijn nodig? Heb je medewerkers? Dan is een verzuimverzekering relevant. Werk je met persoonsgegevens? Dan is een cyberverzekering geen luxe.
- Vraag naar uitsluitingen en sub-limieten. Laat de adviseur concrete voorbeelden geven van situaties die wél en niet gedekt zijn.
- Controleer de claimsprocedure. Hoe meld je schade? Is er 24/7 bereikbaarheid? Hoe lang duurt de afhandeling gemiddeld?
Rode vlaggen bij offertes:
- Onduidelijke of ontbrekende uitsluitingen in de polisvoorwaarden
- Onverklaarde poliskosten of administratiekosten
- Geen concreet antwoord op “wat als…”-vragen over schade
- Dekkingsgaten tussen modules die niet worden uitgelegd
- Geen onafhankelijke vergelijking van meerdere verzekeraars
Trustsignals om actief op te vragen: onafhankelijk advies, vergelijking van meerdere verzekeraars, 24/7 schademelder, transparante polisvoorwaarden en certificaten of lidmaatschappen van erkende brancheorganisaties. Certificaten en lidmaatschappen zijn een concrete manier om de betrouwbaarheid van een aanbieder te toetsen.
Wat moet je voorbereiden voor een offerte?
Het aanvragen van een pakketofferte gaat sneller dan de meeste ondernemers verwachten, mits je de juiste informatie bij de hand hebt. Het proces verloopt doorgaans in vijf stappen:
Stap 1: Risicoscan. Een adviseur of AI-tool brengt je bedrijfsactiviteiten, branche en risico’s in kaart. Dit duurt meestal 10–15 minuten.
Stap 2: Offerteaanvraag. Op basis van de scan worden offertes aangevraagd bij meerdere verzekeraars.
Stap 3: Polisvoorstel. Je ontvangt één of meerdere voorstellen met dekkingen, premies en voorwaarden.
Stap 4: Acceptatie. Je kiest een voorstel, eventueel na overleg met de adviseur over aanpassingen.
Stap 5: Polisuitgifte. De polis wordt opgemaakt en je ontvangt de polisdocumenten. Vanaf dit moment ben je gedekt.
De totale doorlooptijd van scan tot actieve polis is bij eenvoudige pakketten vaak één tot drie werkdagen. Complexere situaties, zoals bedrijven met meerdere locaties of bijzondere risico’s, kunnen iets langer duren.
Wat je moet voorbereiden:
- Beschrijving van je bedrijfsactiviteiten
- Jaaromzet en verwachte omzet komend jaar
- Adressen van bedrijfslocaties
- Vervangingswaarde van inventaris en goederen
- Wagenparkgegevens (kentekens, gebruiksdoel)
- Overzicht van eerdere schades (afgelopen drie tot vijf jaar)
Banken en financiële dienstverleners geven op hun verzekeringspagina’s aan welke informatie klanten typisch moeten voorbereiden. Een adviseur van Zakelijkeverzekering regelt de offerteaanvraag en het vergelijkingswerk voor je, zodat je zelf alleen de basisgegevens hoeft aan te leveren.
Welke uitsluitingen verrassen ondernemers het vaakst?
Polisvoorwaarden bevatten altijd uitsluitingen. De meeste ondernemers lezen ze pas als het te laat is. Dit zijn de uitsluitingen die het vaakst voor verrassingen zorgen:
- Sub-limieten: de polis dekt maximaal een bepaald bedrag per schadesoort, ook al is de totale verzekerde som hoger. Bijvoorbeeld: geld in de kassa is gedekt tot € 2.500, niet tot de volledige inventariswaarde.
- Uitsluiting gevaarlijke werkzaamheden: bedrijven in de bouw of industrie zien soms dat specifieke werkzaamheden (werken op hoogte, met open vuur) zijn uitgesloten tenzij expliciet meeverzekerd.
- Cyber-uitsluitingen in standaardpolissen: een reguliere bedrijfsaansprakelijkheidspolis dekt doorgaans geen schade door cyberaanvallen. Daarvoor is een aparte cyberverzekering nodig.
- Slecht onderhoud: schade door achterstallig onderhoud aan het pand of apparatuur is standaard uitgesloten.
- Eigen risico per schadegebeurtenis: bij meerdere schades in één jaar betaal je het eigen risico meerdere keren.
- Opzet of grove nalatigheid: schade veroorzaakt door bewust roekeloos handelen is nooit gedekt.
Vraag bij elke offerte om twee of drie concrete voorbeelden van gedekte én niet-gedekte situaties. Een adviseur die dat niet kan geven, kent de polis niet goed genoeg. Vergelijkingsplatformen maken het mogelijk om polisvoorwaarden naast elkaar te leggen en snel te zien waar de verschillen zitten.
Hoe helpt Zakelijkeverzekering bij een passend pakket?
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en biedt ondernemers een combinatie van technologie en persoonlijk advies die de meeste losse vergelijkers niet hebben. Het proces werkt als volgt:
De AI-risicoscan analyseert je bedrijfsactiviteiten, branche en risicoprofiel en geeft een eerste advies over welke dekkingen relevant zijn. Daarna neemt een persoonlijk adviseur het over: die vraagt offertes op bij meerdere verzekeraars, legt de verschillen uit en helpt je de beste keuze te maken. Na het afsluiten blijft dezelfde adviseur je vaste aanspreekpunt voor wijzigingen, vragen en schademeldingen.
Wat je concreet kunt verwachten:
- Onafhankelijke vergelijking van meerdere aanbieders, zonder voorkeur voor één verzekeraar
- Transparante uitleg over polisvoorwaarden, uitsluitingen en eigen risico’s
- 24/7 schademelder, zodat je bij een incident niet hoeft te wachten tot kantooruren
- Eén contactpersoon die je bedrijf en je polis kent
Voor ondernemers die een mkb verzekeringspakket willen samenstellen, is het overzicht van alle zakelijke verzekeringen een goed startpunt om te zien welke dekkingen beschikbaar zijn.
Wanneer een pakket echt loont
De meeste artikelen over pakketverzekeringen draaien om korting. Dat is begrijpelijk, maar het mist de kern. Het echte voordeel van een goed samengesteld pakket zit niet in het kortingspercentage, maar in de consistentie van de voorwaarden zoals beschreven op Makelarij en verzekeringsagentschappen | Nowjobs.
Ik zie het regelmatig: een ondernemer sluit drie losse polissen af bij drie verschillende verzekeraars, elk met de laagste premie in zijn categorie. Bij schade blijkt dat de aansprakelijkheidspolis een uitsluiting heeft die precies overlapt met een gat in de inventarispolis. Geen van beide verzekeraars betaalt. Dat scenario is bij een goed pakket veel minder waarschijnlijk, omdat de voorwaarden op elkaar zijn afgestemd.
Mijn praktische tip: vraag bij elke offerte niet alleen naar de premie, maar naar een concreet voorbeeld van een schade die wél en een schade die niet wordt vergoed. Het antwoord vertelt je meer over de kwaliteit van de polis dan welk kortingspercentage dan ook.
Zakelijkeverzekering regelt je MKB-pakket van scan tot polis
Veel ondernemers besteden meer tijd aan het vergelijken van mobiele abonnementen dan aan hun bedrijfsverzekeringen. Dat terwijl één ongedekte schade een bedrijf maanden kan kosten. Zakelijkeverzekering lost dat op: geen stapel offertes die je zelf moet doorploegen, maar één adviseur die de vergelijking van meer dan 66 verzekeraars voor je doet en een pakket samenstelt dat past bij jouw branche en risicoprofiel.

De aanpak is concreet: je start met een korte risicoscan (10–15 minuten), ontvangt meerdere offertes met heldere uitleg over de verschillen, en sluit af met één contactpersoon die ook na het afsluiten bereikbaar blijft voor wijzigingen en schademeldingen. Geen verborgen kosten, geen onduidelijke uitsluitingen die je pas bij schade ontdekt.
Klaar om je bedrijf goed te verzekeren? Plan een adviesgesprek of bekijk direct het overzicht van zakelijke verzekeringen en vraag een offerte aan.
Bronnen
- Pakketkorting bij verzekeringen: de voor- en nadelen » KiesZeker
- Pakketverzekering | Promovendum
- Abnamro
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.