

8 november 2026
Een bedrijfsschadeverzekering vergoedt de misgelopen brutowinst en vaste lasten wanneer uw bedrijf door gedekte materiële schade stilligt. De hoogte en duur van de uitkering hangen af van de dekking, de uitkeringstermijn en het verzekerde bedrag dat u vastlegt. Wilt u weten of uw bedrijf dit risico goed heeft afgedekt, dan kunt u dat laten checken bij een adviseur zoals Zakelijkeverzekering.
Kort samengevat:
- Alleen bedrijven met vaste kosten of dure apparatuur die snel waardeloos worden, moeten een bedrijfsschadeverzekering serieus overwegen.
- De uitkering dekt meestal zes maanden tot enkele jaren, afhankelijk van de polisvoorwaarden en de aard van het bedrijf.
- Schade door achterstallig onderhoud, natuurrampen zoals overstromingen en schade aan het pand zelf vallen vaak buiten de dekking.
- De schade wordt berekend door de misgelopen brutowinst en vaste kosten te verklaren en te corrigeren met een clausule voor groeiveranderingen.
- Het vergelijken van offertes vereist duidelijkheid over de dekking, maximale uitkeringstermijn, risico-uitleg en de afstemming met opstal- en inventarispolissen.
Inhoudsopgave
- Wat is een bedrijfsschadeverzekering en voor wie is die relevant?
- Wat dekt de verzekering precies?
- Wat is meestal niet verzekerd?
- Hoe wordt bedrijfsschade in de praktijk berekend?
- Wat bepaalt de hoogte van de premie?
- Hoe hangt bedrijfsschade samen met opstal- en inventarisverzekeringen?
- Hoe kiest u de juiste polis? vragen voor offertes
- Wat maakt Zakelijkeverzekering.nl een betrouwbare partner?
- Wat de meeste ondernemers over het hoofd zien
- Hoe Zakelijkeverzekering.nl u helpt bij de juiste dekking
- Bronnen
- Veelgestelde vragen
Wat is een bedrijfsschadeverzekering en voor wie is die relevant?
De verzekering vangt het financiele gat op dat ontstaat wanneer uw bedrijf na een gedekte schade tijdelijk niet kan draaien. Volgens Ondernemersplein is een bedrijfsschadeverzekering in Nederland niet wettelijk verplicht, maar dekt ze omzetverlies en doorlopende vaste lasten bij tijdelijke stilstand door materiële schade. De uitkering start pas nadat er sprake is van gedekte schade aan pand, inventaris of voorraad, niet bij omzetverlies zonder aanwijsbare oorzaak.
Voor sommige bedrijven is deze polis belangrijker dan voor andere:
- Bedrijven met een eigen locatie, zoals winkels, restaurants of werkplaatsen.
- Ondernemingen met dure machines of apparatuur die niet snel te vervangen zijn.
- Bedrijven met voorraad die bij schade in korte tijd waardeloos worden.
Denk aan een bakkerij waar brand de ovens vernietigt: de omzet valt weg, terwijl de huur en de salarissen doorlopen.
Wat dekt de verzekering precies?
De polis bestaat uit een paar heldere onderdelen die samen de financiële schade van stilstand opvangen.
- Misgelopen brutowinst: de omzet die u zou hebben gedraaid, minus de variabele kosten die u door de stilstand niet maakt.
- Vaste lasten: kosten die blijven doorlopen, zoals salarissen, huur, leasetermijnen en andere contractuele verplichtingen.
- Extra kosten: uitgaven om tijdelijk door te werken of het herstel te versnellen, bijvoorbeeld een noodlocatie of spoedreparatie.
- Einde van de uitkering: de vergoeding stopt zodra het bedrijf hersteld is of wanneer de maximale uitkeringstermijn is bereikt.
De maximale uitkeringsduur loopt bij de meeste polissen van zes maanden tot meerdere jaren, afhankelijk van de gekozen voorwaarden, zo blijkt uit de beschrijving op Wikipedia). Een langere termijn is nuttig voor bedrijven die na een grote schade veel tijd nodig hebben om weer op het oude niveau te draaien, zoals een productiebedrijf met een lange levertijd voor nieuwe machines. Meer over de dekking en voorbeelden vindt u in de uitleg over bedrijfsschadeverzekering.
Wat is meestal niet verzekerd?
Niet elke oorzaak van stilstand valt onder de polis. Volgens de Wikipedia-pagina over schadeverzekeringen zijn schade door achterstallig onderhoud, opzet en bepaalde natuurrampen zoals aardbevingen en overstromingen standaard uitgesloten.
Een paar punten waar u op moet letten:
- Schade aan het pand valt onder een andere polis dan schade aan inventaris of voorraad, dus check of alle onderdelen gedekt zijn.
- Slijtage of achterstallig onderhoud wordt niet vergoed, ook niet als daardoor uiteindelijk brand of waterschade ontstaat.
- Uitval van stroom of gas is vaak alleen gedekt als extra clausule, met een minimale uitvalduur voordat de uitkering ingaat.
Hoe wordt bedrijfsschade in de praktijk berekend?
De berekening klinkt technisch, maar volgt een vaste route die elke verzekeraar hanteert.
- Bepaal de misgelopen brutowinst: omzet minus de variabele kosten die wegvallen door de stilstand.
- Tel de vaste lasten op die tijdens de stilstand toch doorlopen, zoals huur en salarissen.
- Pas de accres/decres-clausule toe: deze corrigeert het verzekerde bedrag voor groei of krimp van uw bedrijf, zodat u niet onder- of oververzekerd raakt.
- Wacht op de definitieve afrekening na afloop van het boekjaar, wanneer de exacte omzet- en kostencijfers bekend zijn.
De accres/decres-clausule vangt schommelingen op tot een bepaald percentage, vaak rond de 30%, zoals Wikipedia beschrijft. Zonder die clausule loopt u het risico dat een groeiend bedrijf na een schadejaar te laag verzekerd blijkt.
Pro-tip: houd omzetrapportages, inkoopfacturen en urenstaten actueel bij, zodat u bij een claim de misgelopen omzet direct kunt onderbouwen.
Meer over het voorkomen van een tekort aan dekking leest u in het artikel over onderverzekering voorkomen.
Wat bepaalt de hoogte van de premie?
De premie hangt af van een combinatie van factoren die samen het risico bepalen: de branche waarin u werkt, de bouwaard van het pand, het verzekerde bedrag, de gekozen uitkeringstermijn en het eigen risico. Een hoger eigen risico verlaagt meestal de premie, terwijl een langere uitkeringstermijn die verhoogt.
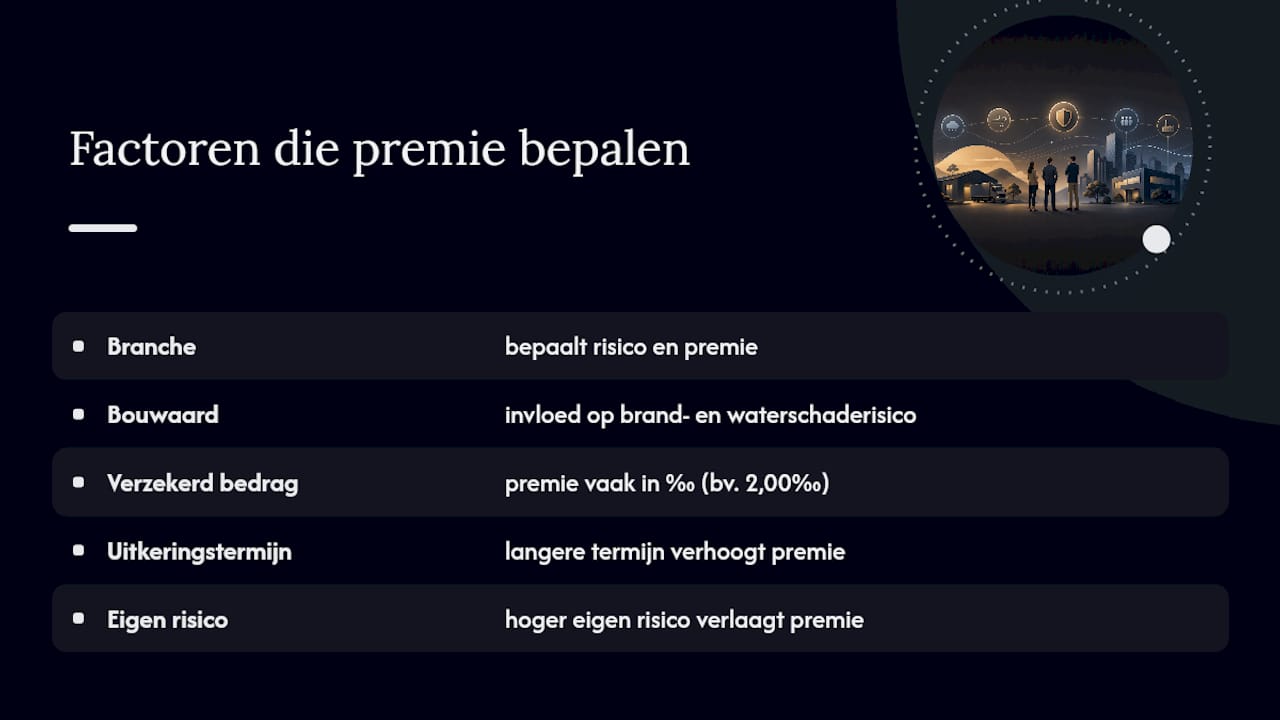
Premies worden vaak uitgedrukt in promille van het verzekerde bedrag, bijvoorbeeld 2,00 ‰ per jaar, wat neerkomt op € 200 bij een verzekerd bedrag van € 100.000, aldus Wikipedia. Dit is een illustratief rekenvoorbeeld, geen offerte: de daadwerkelijke premie hangt af van uw specifieke risicoprofiel. Een pakketpolis waarin bedrijfsschade wordt gecombineerd met opstal- of inventarisdekking levert vaak een korting op. Een concreet overzicht van kostenfactoren staat in het artikel vanaf € 250 per jaar: kosten bedrijfsschadeverzekering.
Hoe hangt bedrijfsschade samen met opstal- en inventarisverzekeringen?
Een bedrijfsschadeverzekering staat zelden op zichzelf. Ze is vaak gekoppeld aan een opstal- of inventarisverzekering, omdat de uitkering pas start als er eerst gedekte materiele schade is vastgesteld.
- Een opstalverzekering dekt schade aan het gebouw zelf, niet de omzet die u daardoor misloopt.
- Een inventarisverzekering vergoedt beschadigde machines of meubels, maar niet de vaste lasten die tijdens herstel doorlopen.
- Zonder afstemming tussen deze polissen ontstaan hiaten: het pand is gedekt, maar de omzetderving niet, of omgekeerd.
Controleer daarom periodiek of de verzekerde bedragen en definities in uw polissen op elkaar aansluiten. Meer hierover leest u bij de gebouwenverzekering voor ondernemers.
Hoe kiest u de juiste polis? vragen voor offertes
Bij het vergelijken van offertes helpt het om een vaste reeks vragen te stellen, zodat u appels met appels vergelijkt.
- Wat valt precies onder de dekking, en welke uitsluitingen staan in de polisvoorwaarden?
- Wat is de maximale uitkeringstermijn en hoe wordt die bepaald?
- Hoe hoog is het eigen risico en hoe werkt dat door in de premie?
- Op welke manier berekent de verzekeraar de schade, en welke documenten vraagt hij daarvoor?
- Wat is de limiet van de accres/decres-clausule, en hoe vaak wordt het verzekerde bedrag herzien?
Een waarschuwingsteken is een offerte die geen duidelijk antwoord geeft op de vraag hoe de schade wordt vastgesteld, of die de polisvoorwaarden niet standaard meestuurt. Lees de polisregels altijd zelf door voordat u tekent. Bij complexere bedrijfsactiviteiten of hoge verzekerde bedragen is professioneel advies aan te raden, bijvoorbeeld via Zakelijkeverzekering of via het overzicht op Ondernemersplein (KVK).
Pro-tip: vraag altijd naar de exacte definitie van “vaste lasten” in de polis, want verzekeraars vullen dit begrip niet allemaal hetzelfde in.
Wat maakt Zakelijkeverzekering.nl een betrouwbare partner?
Zakelijkeverzekering.nl is een onafhankelijk platform dat meer dan 66 verzekeraars in Nederland vergelijkt, zodat ondernemers een polis krijgen die past bij hun situatie en budget. Ondernemers kunnen kiezen tussen direct contact met een adviseur of een eerste bedrijfsscan via een AI-adviseur, die op basis van bedrijfsactiviteiten en risico’s een advies geeft.
Bij complexe pakketten, hoge verzekerde bedragen of bedrijven met meerdere locaties maakt persoonlijk advies vaak het verschil, omdat de juiste dekking dan sterk afhangt van de specifieke bedrijfssituatie. Klanten krijgen een vast aanspreekpunt dat hun bedrijf en polissen kent.
Wat de meeste ondernemers over het hoofd zien
De grootste fout bij een bedrijfsschadeverzekering zit niet in de premie, maar in de onderschatting van de eigen brutowinst en vaste lasten bij het afsluiten van de polis. Veel ondernemers kiezen een verzekerd bedrag dat past bij hun huidige omzet, maar vergeten dat een groeiend bedrijf binnen een jaar al onderverzekerd kan zijn zonder een goede accres-clausule.
De gangbare tip om “gewoon een pakketpolis af te sluiten” is te kort door de bocht. Een pakket kan voordelig zijn, maar alleen als de onderdelen daadwerkelijk op elkaar aansluiten: een opstalverzekering die niet aansluit op de dekkingsdefinitie van de bedrijfsschadepolis levert bij een claim precies het hiaat op dat u wilde vermijden.
Wat volgens mij eerst moet gebeuren: laat de brutowinst en vaste lasten opnieuw doorrekenen bij elke aanzienlijke verandering in de bedrijfsvoering, niet pas bij de jaarlijkse polisverlenging. Dat voorkomt de meeste onprettige verrassingen bij een schadeclaim.
— Willem
Hoe Zakelijkeverzekering.nl u helpt bij de juiste dekking
Via een onafhankelijk platform vergelijkt u niet zelf tientallen polisvoorwaarden; adviseurs kunnen dit voor u doen, op basis van uw branche, verzekerd bedrag en risicoprofiel. U kunt kiezen tussen persoonlijk contact of een eerste scan via een AI-adviseur, waarna u één vast aanspreekpunt krijgt dat uw bedrijf kent.

Naast de bedrijfsschadeverzekering regelt u via ons platform ook bedrijfsaansprakelijkheidsverzekering, cyberverzekering of een compleet pakketverzekering voor uw bedrijf. Vraag een adviesgesprek aan via Zakelijkeverzekering en ontdek welke dekking bij uw situatie past.
Bronnen
Voor officiële uitleg en voorbeelden raadpleegt u Ondernemersplein. Regels rond advies en beloning van tussenpersonen staan bij de AFM. Achtergrondinformatie vindt u ook op Wikipedia en Business.
Veelgestelde vragen
Wat is een bedrijfsschadeverzekering precies?
Een bedrijfsschadeverzekering vergoedt de misgelopen brutowinst en de doorlopende vaste lasten wanneer uw bedrijf door gedekte materiële schade tijdelijk stilligt. De verzekering is in Nederland niet wettelijk verplicht, maar volgens Ondernemersplein wel belangrijk voor de continuïteit van uw bedrijf.
Hoe wordt bedrijfsschade berekend?
De schade wordt berekend als de misgelopen brutowinst plus de vaste lasten die tijdens de stilstand doorlopen, met een correctie via de accres/decres-clausule voor groei of krimp van het bedrijf. De definitieve afrekening volgt na afloop van het boekjaar, wanneer de exacte omzet- en kostencijfers bekend zijn.
Wat valt er onder een bedrijfsaansprakelijkheidsverzekering?
Een bedrijfsaansprakelijkheidsverzekering dekt schade die uw bedrijf toebrengt aan derden of hun eigendommen, en staat los van de bedrijfsschadeverzekering die uw eigen omzetverlies vergoedt. Beide polissen worden vaak samen afgesloten omdat ze verschillende risico’s afdekken.
Wat is een schadeverzekering voor een bedrijf?
Een schadeverzekering voor een bedrijf is een verzamelnaam voor polissen die materiele of financiele schade aan het bedrijf vergoeden, zoals opstal, inventaris of bedrijfsschade. Volgens Wikipedia zijn opzet, achterstallig onderhoud en bepaalde natuurrampen standaard uitgesloten van dekking.
Hoe dien ik een claim in bij bedrijfsschade?
U meldt de schade zo snel mogelijk bij uw verzekeraar en onderbouwt de misgelopen omzet met omzetrapportages, facturen en urenstaten. Een stappenplan voor het indienen van een claim vindt u in het artikel over een zakelijke claim indienen.