

8 oktober 2026
Een zakelijke schadeclaim indienen hoeft geen ingewikkeld of tijdrovend proces te zijn. Toch ervaren veel ondernemers, van zzp’ers tot mkb-bedrijven, het claimtraject als ondoorzichtig en stressvol. Dat gevoel is begrijpelijk, want een foutief ingevuld formulier of een gemiste deadline kan betekenen dat u geld misloopt waar u eigenlijk recht op hebt. In dit artikel leest u stap voor stap hoe u als ondernemer effectief een zakelijke claim indient, welke valkuilen u vermijdt en hoe u ook bij ingewikkeldere schadegevallen overzicht behoudt.
Inhoudsopgave
- Wat is een zakelijke schadeclaim en waarom is het belangrijk?
- Stapsgewijs een zakelijke claim indienen
- Verschillen tussen zakelijke verzekeringstypes en het claimproces
- Tips om fouten te voorkomen bij zakelijke schadeclaims
- Waarom ondernemers vaak te ingewikkeld denken over claims indienen
- Meer gemak bij zakelijke schadeclaims? Ontdek je mogelijkheden
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Duidelijke procedures | Voor elke zakelijke schadeclaim geldt een overzichtelijk stappenplan, ongeacht het verzekeringstype. |
| Goed bewijs essentieel | Met direct verzameld bewijs en correcte formulieren verloopt claimen sneller en soepeler. |
| Valkuilen voorkomen | Veelvoorkomende fouten als onvolledige gegevens of te laat melden zijn eenvoudig te vermijden. |
| Elke verzekering anders | Afhandeling en eisen verschillen per verzekering, dus let altijd op de specifieke voorwaarden. |
| Hulp beschikbaar | Ondernemers kunnen altijd deskundige ondersteuning krijgen bij complexere claims of onduidelijkheden. |
Wat is een zakelijke schadeclaim en waarom is het belangrijk?
Een zakelijke schadeclaim is een officieel verzoek aan uw verzekeraar om een financiële vergoeding te ontvangen voor schade die gedekt is onder uw zakelijke verzekering. Die schade kan van alles zijn: beschadigde bedrijfsapparatuur, aansprakelijkheid na een ongeluk bij een klant, inbraak in uw bedrijfspand of schade aan een zakelijk voertuig. Het principe klinkt eenvoudig, maar de uitvoering vraagt om nauwkeurigheid en tijdigheid.
Waarom is correct claimen zo belangrijk? Simpel: uw verzekering is pas echt waardevol als u er ook gebruik van kunt maken wanneer het erop aankomt. De juiste aanvraag van een schadeclaim voorkomt dat ondernemers geld mislopen door procedurefouten of onvolledige documentatie. Veel ondernemers betalen jarenlang premie, maar verzuimen bij daadwerkelijke schade om tijdig en volledig te melden. Het resultaat: een afwijzing of een lagere uitkering dan waar recht op bestaat.
Er zijn tal van situaties waarin claimen verstandig is. Denk aan:
- Schade aan uw bedrijfsinventaris door brand, water of inbraak
- Een klant die u aansprakelijk stelt voor een fout in uw dienstverlening
- Een aanrijding met uw bedrijfsauto of bestelwagen
- Bedrijfsstilstand door externe oorzaken zoals een stroomstoring of brand
- Diefstal van gereedschap of apparatuur op een bouwplaats of bedrijfslocatie
- Schade aan goederen tijdens transport of levering
Een zakelijke claim indienen gaat niet alleen over geld terugkrijgen. Het is ook een manier om uw bedrijfscontinuïteit te beschermen. Elke dag dat u schade niet vergoed krijgt, is een dag dat uw liquiditeit onder druk staat. Snel en correct handelen is daarmee rechtstreeks verbonden aan de gezondheid van uw onderneming.
De meeste ondernemers weten wel dat ze verzekerd zijn, maar weten niet precies wat ze moeten doen als de schade er eenmaal is. Dat gebrek aan kennis is kostbaar. Door vooraf te begrijpen hoe een claimproces werkt, bespaart u zichzelf stress én geld op het moment dat het er écht toe doet. Dankzij inzicht in zakelijke schadeafhandeling kunt u ook als kleine ondernemer professioneel en zelfverzekerd handelen.
Nu de noodzaak helder is, wilt u natuurlijk weten hoe het proces exact verloopt.
Stapsgewijs een zakelijke claim indienen
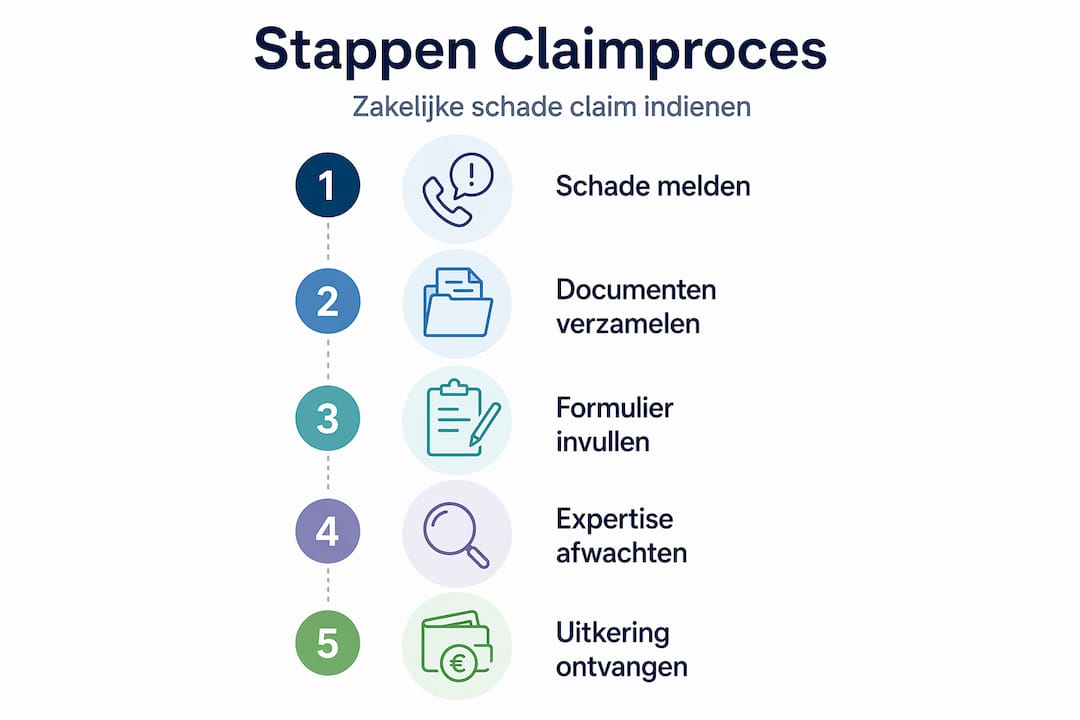
Het goede nieuws: het claimproces volgt bij de meeste zakelijke verzekeringen een vergelijkbare logica. Als u weet welke stappen u moet nemen en in welke volgorde, voorkomt u de meeste problemen. Het claimproces bij zakelijke verzekeringen start doorgaans met het verzamelen van bewijs en het zorgvuldig invullen van het schadeformulier.
Hieronder vindt u een praktisch stappenplan:
-
Stel de schade vast en zorg voor uw eigen veiligheid. Dit klinkt vanzelfsprekend, maar wordt regelmatig vergeten. Voordat u begint met documenteren, zorgt u er eerst voor dat er geen acuut gevaar meer is. Bij een brand belt u de brandweer, bij een inbraak de politie. Een officieel politierapport of brandweerrapport is vervolgens een waardevol bewijsdocument.
-
Verzamel alle bewijsmateriaal zo snel mogelijk. Maak uitgebreide foto’s en video’s van de schade vanuit meerdere hoeken. Bewaar kapotte onderdelen, beschadigde goederen of andere fysieke bewijsstukken. Vraag getuigenverklaringen op als anderen de schade hebben gezien. Houd ook aankoopbonnen, facturen of onderhoudsrapporten bij de hand die de waarde van beschadigde eigendommen onderbouwen.
-
Vul het juiste schadeformulier volledig en correct in. Elke verzekeraar heeft specifieke formulieren voor verschillende soorten schade. Download of vraag het formulier op dat past bij uw type schade en verzekering. Lees alle vragen goed door voor u begint met invullen. Onduidelijke of onvolledige antwoorden leiden tot vertraging of vragen achteraf. Schrijf feitelijk en concreet, niet vaag of globaal.
-
Dien de claim in via het juiste kanaal. De meeste verzekeraars bieden tegenwoordig meerdere opties: online via een klantenportaal, per e-mail met bijlagen, telefonisch of per post. Online indienen heeft als voordeel dat u direct een bevestiging ontvangt en de voortgang kunt bijhouden. Bij telefonische melding noteert u altijd de naam van de medewerker, het tijdstip en het referentienummer.
-
Bewaak de voortgang actief. Na het indienen van uw claim wacht u niet passief af. Stel een herinnering in om na één week contact op te nemen als u nog niets gehoord heeft. Vraag bij elk contact om een schriftelijke bevestiging. Als een expert of schade-expert (ook wel ‘expert’ of ‘schadebeoordelaar’ genoemd) langskomt, noteer dan wat er besproken is en vraag om een kopie van het rapport.
-
Lever aanvullende informatie snel aan. Uw verzekeraar kan om extra documentatie vragen. Hoe sneller u reageert, hoe sneller de claim afgehandeld wordt. Stel een vaste map in op uw computer of cloudopslag voor alle claimdocumenten, zodat u alles direct bij de hand hebt.
Pro-tip: Neem bij twijfel over de afhandeling direct contact op met uw verzekeraar of adviseur. Wachten kost u tijd en kan de uitkering vertragen. Bij grotere of complexere schades kunt u ook gebruik maken van het claimproces wagenparkverzekering als richtlijn, of bekijken hoe u effectief een schadeclaim vrachtwagen indient om te zien welke aanpak bij grotere voertuigschades werkt.
Met het basale stappenplan duidelijk, is het handig te weten wat per verzekeringstype kan verschillen.
Verschillen tussen zakelijke verzekeringstypes en het claimproces
Niet elke zakelijke verzekering werkt hetzelfde. De bewijslast, de benodigde documenten en de doorlooptijd variëren per type polis. Claimprocedures kunnen variëren per type zakelijke verzekering, zoals bedrijfsaansprakelijkheid, bedrijfsschade of de zakelijke autoverzekering. Wie dit weet, is beter voorbereid en voorkomt vervelende verrassingen.
Laten we de meest voorkomende types bekijken:
Bedrijfsaansprakelijkheidsverzekering: Dit is een van de meest complexe claims. Als uw bedrijf aansprakelijk wordt gesteld voor schade aan een derde, moet u niet alleen de schade documenteren maar ook aantonen wat er precies is gebeurd en of u al dan niet schuld hebt. Getuigenverklaringen, contracten, e-mailcorrespondentie en foto’s zijn allemaal relevant. Bij een bedrijfsaansprakelijkheidsverzekering claimen is het ook belangrijk dat u de wederpartij niet erkent aansprakelijk te zijn voordat de verzekeraar dit heeft beoordeeld.
Bedrijfsschadeverzekering: Dit type vergoedt het inkomensverlies als uw bedrijf door een gedekte gebeurtenis tijdelijk niet kan functioneren. Denk aan een brand die uw productiehal treft. De claim vereist gedetailleerde financiële administratie: omzetcijfers, kosten, prognoses en een onderbouwing van het misgelopen inkomen. Een bedrijfsschadeverzekering claim procedure vraagt daarom om goede boekhouding als basisvoorwaarde.
Zakelijke autoverzekering: Dit is doorgaans het meest rechtlijnige claimproces. Schade aan een voertuig wordt vastgesteld door een expert, er is een schaderapport en reparatieofferte nodig. Bij een aanrijding is het Europees schadeformulier onmisbaar. Bij zakelijke autoverzekering claimen telt ook de no-claimkorting mee: een claim kan invloed hebben op uw premie voor de komende jaren.
Hieronder een overzicht van de verschillen per verzekeringstype:
| Verzekeringstype | Benodigde documenten | Gemiddelde doorlooptijd | Bijzonderheden |
|---|---|---|---|
| Bedrijfsaansprakelijkheid | Getuigenverklaringen, contracten, foto’s, correspondentie | 4 tot 12 weken | Erken geen schuld zonder overleg met verzekeraar |
| Bedrijfsschadeverzekering | Financiële administratie, omzetcijfers, prognoses | 6 tot 16 weken | Vereist gedetailleerde boekhouding |
| Zakelijke autoverzekering | Schadeformulier, foto’s, reparatieofferte, politierapport | 1 tot 4 weken | Let op gevolgen voor no-claimkorting |
| Inventaris en goederen | Aankoopbonnen, taxatierapporten, foto’s | 2 tot 6 weken | Vervanging of reparatie afhankelijk van polis |
| Cyber en datalekken | IT-forensisch rapport, logbestanden, bewijs van inbreuk | 4 tot 10 weken | Expertise van IT-specialist vaak vereist |
Pro-tip: Bij complexe of omvangrijke schades, denk aan een grote brand of een aansprakelijkheidsclaim van meer dan tienduizend euro, is het inschakelen van een onafhankelijk schade-expert of verzekeringsadviseur sterk aan te raden. Zij kennen de procedures en weten hoe zij uw belangen het beste behartigen tegenover de verzekeraar.
Als de verschillen duidelijk zijn, is het handig om het overzicht te bewaren in het verdere proces.
Tips om fouten te voorkomen bij zakelijke schadeclaims
Zelfs goed voorbereide ondernemers maken fouten bij het indienen van een claim. Vaak zijn het geen grote, opzettelijke vergissingen maar eerder kleine details die grote gevolgen hebben. Onvolledige of onjuiste administratie leidt tot langere uitkeringsprocessen of zelfs afwijzingen.
De vijf meest voorkomende fouten:
- Te laat melden. Elke polis heeft een meldingstermijn. Die varieert van 24 uur tot enkele dagen of weken, afhankelijk van het type schade en de verzekeraar. Meld altijd zo snel mogelijk, ook als u nog niet alle informatie bij elkaar hebt. U kunt aanvullende documenten later toevoegen.
- Onvolledig bewijs aanleveren. Foto’s die te vaag zijn, facturen die ontbreken of een schadeformulier dat half is ingevuld. Dit zijn de meest voorkomende redenen voor vertraging. Verzamel alles systematisch en controleer voor verzending of uw dossier compleet is.
- Aansprakelijkheid erkennen zonder overleg. Bij een aanrijding of incident waarbij een derde betrokken is, erkennen sommige ondernemers ter plekke hun schuld. Dit lijkt vriendelijk, maar het kan uw claim ernstig schaden.
- Het verkeerde formulier invullen. Een brandschadeverzekering en een aansprakelijkheidsverzekering hebben elk hun eigen formulier. Gebruik altijd het formulier dat specifiek bij uw soort schade en polis hoort.
- Afwachten in plaats van opvolgen. Na het indienen van de claim denken veel ondernemers dat de verzekeraar het vanaf dan volledig overneemt. Dat klopt maar gedeeltelijk. Actief contact onderhouden versnelt het proces aanzienlijk.
| Veelgemaakte fout | Gevolg | Oplossing |
|---|---|---|
| Te laat melden | Claim mogelijk niet geldig | Meld altijd direct, ook zonder volledig dossier |
| Onvolledig bewijs | Vertraging of gedeeltelijke uitkering | Maak direct foto’s en bewaar alle documenten |
| Aansprakelijkheid erkennen | Verzekeraar kan claim weigeren | Neem contact op met verzekeraar voor u iets erkent |
| Verkeerd formulier | Vertraging door herindienen | Controleer het juiste formulier bij uw polis |
| Passief afwachten | Onnodig lange doorlooptijd | Stel actief herinneringen in en volg op |
Wilt u weten hoe u bij de aanschaf van een voertuigverzekering al rekening houdt met toekomstige claims? Bekijk dan hoe u de beste zakelijke autoverzekering kiest. Ook handig: inzicht in hoe no-claimkorting bij een zakelijke verzekering werkt, zodat u bewust kiest wanneer u een claim indient en wanneer u schade beter zelf betaalt. En voor een veelvoorkomende situatie in de praktijk: lees hoe ruitschade bestelauto afhandeling werkt voor snelle en eenvoudige vergoeding.
Met deze tips verloopt het claimproces eenvoudiger, maar hoe kijkt een specialist naar de realiteit van claims indienen?
Waarom ondernemers vaak te ingewikkeld denken over claims indienen
Er bestaat een hardnekkig beeld dat je als ondernemer altijd een dure tussenpersoon, juridisch adviseur of schade-expert nodig hebt om een zakelijke claim met succes af te ronden. Wij zien dat beeld dagelijks in de praktijk, en het klopt gewoon niet voor de meeste gevallen.
De realiteit is nuchterder. De overgrote meerderheid van mkb-schades betreft relatief overzichtelijke situaties: een beschadigde machine, een aanrijding met een bedrijfsauto, een waterschade in het pand. Voor dit soort claims hebt u geen expert nodig. U hebt logisch nadenken, goede documentatie en een beetje doorzettingsvermogen nodig. Dat zijn vaardigheden die iedere ondernemer al bezit.
Waar gaat het dan mis? Ondernemers onderschatten hoe sterk hun positie al is als zij correct handelen. Een volledig ingevuld formulier, heldere foto’s, een politierapport en een reparatieofferte, meer vraagt een verzekeraar in veel gevallen niet. De waarde van praktijkinzicht in schadeafhandeling zit hem niet in complexe strategie, maar in het consequent uitvoeren van eenvoudige stappen.
Er is wel een situatie waarbij u extra hulp serieus moet overwegen: wanneer de schade groot is, wanneer aansprakelijkheid betwist wordt of wanneer een verzekeraar een claim afwijst die u terecht acht. In dat geval is professioneel advies zinvol. Maar voor de dagelijkse praktijk van een zzp’er of mkb-bedrijf geldt: vertrouw op uw eigen vermogen om georganiseerd te handelen.
Het andere misverstand is dat ondernemers denken dat een claim indienen automatisch leidt tot een hogere premie. Dat is niet altijd zo. De impact op uw premie hangt af van het type verzekering, de hoogte van de schade en de specifieke polisvoorwaarden. Soms is het financieel slimmer om kleine schades zelf te betalen en de claim te bewaren voor grote schades. Maar dat is een afweging die u kunt maken als u het systeem begrijpt, niet als u het vreest.
Ondernemen betekent risico’s kennen en beheersen. Uw zakelijke verzekering is een van de instrumenten daarvoor. Behandel het claimen als een zakelijk proces, niet als een gevecht of een gunst. U hebt premie betaald voor dekking, en dat recht staat overeind zolang u zich aan de spelregels houdt.
Meer gemak bij zakelijke schadeclaims? Ontdek je mogelijkheden
Het claimproces hoeft u niet alleen te doorlopen. Als onafhankelijk platform vergelijkt Zakelijkeverzekering.nl meer dan 66 verzekeraars in Nederland, zodat uw polis aansluit bij uw werkelijke risico’s en het claimproces zo soepel mogelijk verloopt.

Of u nu op zoek bent naar een zakelijke verzekering die beter past bij uw situatie, of u wilt begrijpen welke dekking u precies nodig hebt als zzp’er of mkb-bedrijf, onze adviseurs staan klaar. Via het platform kunt u eenvoudig alle zakelijke verzekeringen vergelijken en direct advies ontvangen. Heeft u specifiek behoefte aan inzicht in uw aansprakelijkheidsdekking? Bekijk dan wat een bedrijfsaansprakelijkheidsverzekering voor uw onderneming betekent. Wilt u meerdere polissen naast elkaar leggen en de beste prijs-kwaliteitverhouding vinden? Dat doet u eenvoudig via zakelijke verzekeringen vergelijken. Ons team staat 24/7 voor u klaar, ook bij schade.
Veelgestelde vragen
Wat moet ik direct doen bij schade als ondernemer?
Leg meteen alle relevante informatie vast, maak foto’s van de schade en meld de schade zo snel mogelijk bij uw verzekeraar. Snel handelen en goed vastleggen voorkomt problemen bij uitbetaling.
Hoelang duurt het uitkeren van een zakelijke schadeclaim?
Meestal binnen enkele weken na goedkeuring van uw claim en het aanleveren van alle benodigde documenten. Bij correcte en complete administratie wordt de schade doorgaans snel uitgekeerd.
Zijn er verschillen tussen zakelijke en particuliere schadeclaims?
Ja, een zakelijke claim kent vaak strengere bewijslast en andere formulieren. Het claimproces verloopt anders voor zakelijke dan voor particuliere verzekeringen.
Heeft het invloed op mijn premie als ik een zakelijke claim indien?
In sommige gevallen kan een claim invloed hebben op uw premie of no-claimkorting, bijvoorbeeld bij een autoverzekering. No-claimkorting kan veranderen na een schade-uitkering, dus het is slim om dit vooraf te checken.
Kan ik hulp krijgen bij het indienen van mijn claim?
Ja, veel verzekeraars en tussenpersonen bieden begeleiding of advies bij schadeafhandeling. Advies en praktische tips over de afhandeling zijn beschikbaar voor ondernemers die hulp nodig hebben.