

23 september 2026
Twee heel verschillende begrippen schuilen achter “eigen risico” bij rechtsbijstand. Bij gesubsidieerde rechtsbijstand via een toevoeging betaalt u een wettelijke eigen bijdrage, inkomensafhankelijk en vanaf € 448 voor lagere inkomens (stand 2026). Bij een rechtsbijstandverzekering kiest u zelf een vrijwillig eigen risico, vaak € 0, € 150 of € 300, in ruil voor een lagere premie. Controleer eerst uw inkomen bij een toevoeging, of vraag uw verzekeraar direct naar het premie-effect van een hoger eigen risico.
Kort samengevat:
- Alleenstaanden met een jaarinkomen tot 25.200 euro of gezinnen tot 35.000 euro betalen in 2026 een eigen bijdrage van 448 euro bij gesubsidieerde rechtsbijstand.
- Bij een rechtsbijstandverzekering bepaalt u zelf het vrijwillige eigen risico, variërend van 0 tot 300 euro, afhankelijk van premievoorkeur en risicoacceptatie.
- Een hoger eigen risico bij een polis bespaart op de premie, maar kan bij een geschil grote gevolgen hebben door extra kosten of hoge proceskosten.
- Ondernemers met zakelijke geschillen krijgen zelden een vergoeding via de wettelijke regeling en moeten vaak zelf alle kosten dragen zonder aanvullende verzekering.
- Het is verstandig vooraf te controleren welke dekking en uitsluitingen er gelden, en bewijs van het ontstaan van het geschil te bewaren voor een eventuele vergoeding.
Inhoudsopgave
- Wat is de eigen bijdrage bij gesubsidieerde rechtsbijstand?
- Vrijwillig eigen risico bij een rechtsbijstandverzekering: hoe werkt dat?
- Eigen bijdrage versus eigen risico: welke route geldt voor u?
- Waar moet u op letten bij het afsluiten of bij een geschil?
- Kosten en resultaatbeoordeling: wanneer betaalt u alsnog?
- Advies van Zakelijkeverzekering.nl voor ondernemers
- Wat de theorie over eigen risico vaak mist
- Hoe Zakelijkeverzekering.nl u helpt bij de juiste keuze
- Bronnen
- Veelgestelde vragen
Wat is de eigen bijdrage bij gesubsidieerde rechtsbijstand?
Heeft u een advocaat of mediator nodig maar geen geld om die zelf volledig te betalen? Dan kunt u in aanmerking komen voor een toevoeging. Dit is de kern van de wettelijke rechtsbijstand, geregeld via de Wet op de rechtsbijstand en uitgevoerd door de Raad voor Rechtsbijstand. De Raad toetst of u recht heeft op een toevoeging op basis van uw fiscale inkomen en vermogen, en vraagt die gegevens op bij de Belastingdienst.
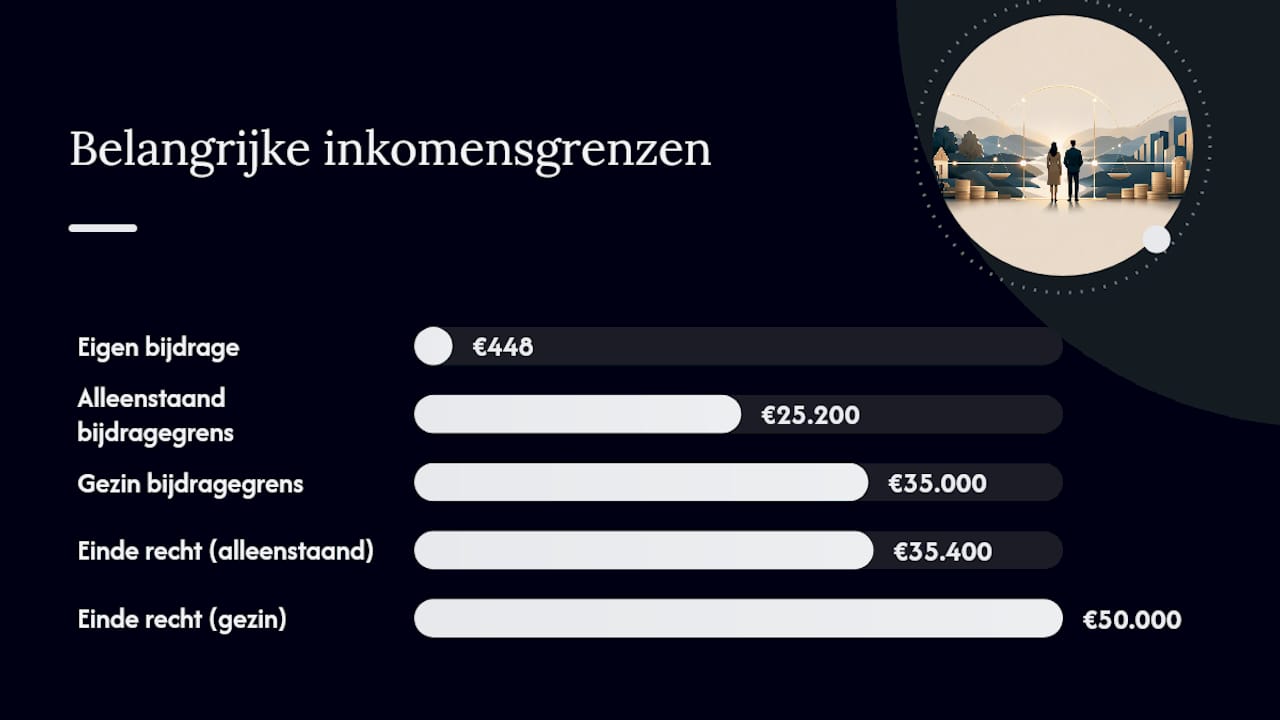
Een toevoeging is geen gratis advocaat. U betaalt altijd een eigen bijdrage, die oploopt naarmate uw inkomen stijgt. Voor 2026 gelden ruwweg deze bedragen:
- Alleenstaanden met een fiscaal jaarinkomen tot € 25.200 betalen € 448 eigen bijdrage.
- Gezinnen of samenwonenden met een gezamenlijk inkomen tot € 35.000 betalen eveneens € 448.
- Boven een inkomen van € 35.400 (alleenstaand) of € 50.000 (gezin) vervalt het recht op een toevoeging volledig.
Pro-tip: Uw inkomen wordt getoetst over het peiljaar, meestal twee jaar terug. Is uw inkomen inmiddels flink gedaald, bijvoorbeeld door een scheiding of ontslag? Vraag dan peiljaarverlegging aan bij de Raad voor Rechtsbijstand, zodat uw huidige inkomen telt in plaats van het oudere, hogere inkomen.
In de praktijk verloopt het simpel: uw advocaat of mediator vraagt de toevoeging voor u aan, en de eigen bijdrage wordt meestal rechtstreeks door die advocaat aan u gefactureerd. U regelt zelf niets bij de Raad, behalve het aanleveren van uw gegevens. Let wel: er bestaan situaties met korting op de eigen bijdrage of zelfs zonder eigen bijdrage, bijvoorbeeld bij bepaalde asielzaken of jeugdzaken.
Vrijwillig eigen risico bij een rechtsbijstandverzekering: hoe werkt dat?
Bij een particuliere of zakelijke rechtsbijstandverzekering ligt het anders. Hier bepaalt u zelf, bij het afsluiten van de polis, hoeveel risico u zelf draagt per geschil. Dat vrijwillige eigen risico staat los van de wettelijke eigen bijdrage en heeft een heel ander doel: de premie beheersbaar houden.
De meeste verzekeraars werken met een paar standaardkeuzes:
- € 0 eigen risico: hoogste premie, maar u betaalt nooit iets extra bij een claim.
- € 150 eigen risico: vaak zo’n 5% premiekorting, illustratief en afhankelijk van verzekeraar en polis.
- € 300 eigen risico: kortingen tot ongeveer 10% komen voor, maar dit verschilt sterk per aanbieder.
Deze percentages zijn richtinggevend; verzekeraars zoals ARAG publiceren hun eigen staffels, en die wijzigen regelmatig. Vraag altijd de actuele polisvoorwaarden op voordat u een keuze maakt.
Niet elk geschil valt onder het eigen risico. Bij strafzaken en bij verkeersconflicten waarbij de tegenpartij aansprakelijk is, hoeft u meestal helemaal niets zelf te betalen, ook niet als u een hoog eigen risico kiest. Dat maakt de afweging interessant: een hoger eigen risico bespaart vooral op de vaakst voorkomende, kleinere geschillen, zoals arbeidsconflicten of geschillen met een leverancier.
Pro-tip: Kies geen hoog eigen risico puur om premie te besparen als u weinig financiële buffer heeft. Een geschil dat uitloopt op een rechtszaak kan al snel duizenden euro’s aan proceskosten met zich meebrengen, en dan telt dat eigen risico ineens zwaar mee.
Eigen bijdrage versus eigen risico: welke route geldt voor u?
Beide systemen lossen hetzelfde probleem op, juridische hulp betaalbaar houden, maar via een andere weg. De eigen bijdrage is een overheidsregeling die alleen geldt als u weinig verdient en geen verzekering heeft die de zaak dekt. Het vrijwillige eigen risico is een keuze die u vooraf maakt bij het afsluiten van een polis, ongeacht uw inkomen.
Drie situaties maken het verschil concreet:
- Particulier met een laag inkomen, geen polis: u vraagt een toevoeging aan, betaalt eenmalig de eigen bijdrage aan uw advocaat en de rest wordt gesubsidieerd.
- Zzp’er zonder rechtsbijstandverzekering: bij een zakelijk geschil komt u vaak niet in aanmerking voor een toevoeging omdat bedrijfsmatige zaken meestal uitgesloten zijn van gesubsidieerde rechtsbijstand. U betaalt dan alle kosten zelf, tenzij u een polis heeft.
- Verzekerde particulier of ondernemer met polis: u betaalt alleen het vooraf gekozen eigen risico per zaak, de rest verloopt via de verzekeraar en de door hen ingeschakelde jurist.
Wie regelmatig risico op geschillen loopt, zoals ondernemers met personeel, klanten of leveranciers, heeft weinig aan de wettelijke regeling. Die is primair bedoeld voor particulieren met een beperkt inkomen. Een polis met een bewust gekozen eigen risico is voor die groep vaak de enige praktische route.
Waar moet u op letten bij het afsluiten of bij een geschil?
Voordat u een polis afsluit of een toevoeging aanvraagt, loont het om een paar zaken vooraf te checken. Dat voorkomt vervelende verrassingen op het moment dat u de hulp het hardst nodig heeft.
- Vraag naar de dekking per rechtsgebied. Niet elke polis dekt arbeidsrecht, huurrecht en ondernemersgeschillen even breed. Vraag expliciet welke categorieën uitgesloten zijn.
- Vraag wie de jurist mag kiezen. Bij veel polissen wijst de verzekeraar een eigen jurist toe, en heeft u pas bij een rechtszaak vrije advocaatkeuze. Verzekeraars zoals ARAG leggen dit vast in de polisvoorwaarden.
- Verzamel inkomensbewijzen voor een toevoeging. De Raad vraagt gegevens over het peiljaar op; heb uw jaaropgave of inkomstenbelastingaangifte bij de hand.
- Check de ingangsdatum van de polis. Een verzekering dekt in de regel geen geschillen die al bestonden vóórdat u de polis afsloot, zoals ook de Nederlandse Orde van Advocaten benadrukt.
- Meld als ondernemer uw exacte bedrijfsactiviteiten en omzet. Een verkeerde of onvolledige opgave kan bij een claim leiden tot afwijzing van dekking.
Pro-tip: Bewaar e-mails en documenten vanaf het eerste moment dat een conflict ontstaat. Verzekeraars en de Raad voor Rechtsbijstand vragen vaak achteraf om bewijs van wanneer een geschil precies begon.
Kosten en resultaatbeoordeling: wanneer betaalt u alsnog?
De eigen bijdrage of het eigen risico is niet altijd het laatste bedrag dat u ziet. Griffierechten, kosten van deskundigen of een tegemoetkoming aan de tegenpartij vallen soms buiten de dekking en komen voor eigen rekening, ook bij een toevoeging.
Bij gesubsidieerde rechtsbijstand speelt daarnaast resultaatbeoordeling een rol. Levert uw zaak financieel voordeel op, bijvoorbeeld een schikking, een erfenis of de verkoop van een woning na een echtscheiding, dan kan de Raad achteraf (deels) de subsidie terugvorderen. De gedachte erachter: als de zaak u geld heeft opgeleverd, kunt u de kosten alsnog dragen.
Dit raakt vooral mensen die tijdens een lopende procedure een vermogensmutatie meemaken. Meld dat daarom direct aan uw advocaat, in plaats van te wachten tot de zaak is afgerond. Dat voorkomt een onaangename nabetaling maanden of jaren later.
Advies van Zakelijkeverzekering.nl voor ondernemers
Bij Zakelijkeverzekering.nl raden we ondernemers doorgaans aan om niet te vertrouwen op een toevoeging. Zakelijke geschillen vallen vrijwel altijd buiten de gesubsidieerde rechtsbijstand, dus zonder polis draagt u als zzp’er of mkb-ondernemer alle kosten zelf.
Onze adviseurs kijken bij een zakelijke rechtsbijstandverzekering altijd naar het vrijwillige eigen risico in combinatie met uw risicoprofiel. Een webshop met veel klantcontact loopt andere risico’s dan een aannemer met personeel, en dat vertaalt zich in een andere afweging tussen premie en eigen risico. Wij vergelijken meer dan 66 verzekeraars, zodat u niet zelf tien polisvoorwaarden naast elkaar hoeft te leggen.
Twijfelt u of uw huidige dekking nog past bij uw bedrijfsactiviteiten? Vraag een gratis bedrijfscheck aan en ontvang persoonlijk advies over uw eigen risico en premie.
Wat de theorie over eigen risico vaak mist
De meeste uitleg over rechtsbijstand behandelt eigen bijdrage en eigen risico als een simpel rekensommetje: hoger eigen risico, lagere premie, klaar. Die rekenwijze klopt, maar mist het echte risico. Wat telt is niet de premie die u dit jaar bespaart, maar de kans dat u precies dat jaar een geschil krijgt waarbij het eigen risico er wél toe doet.
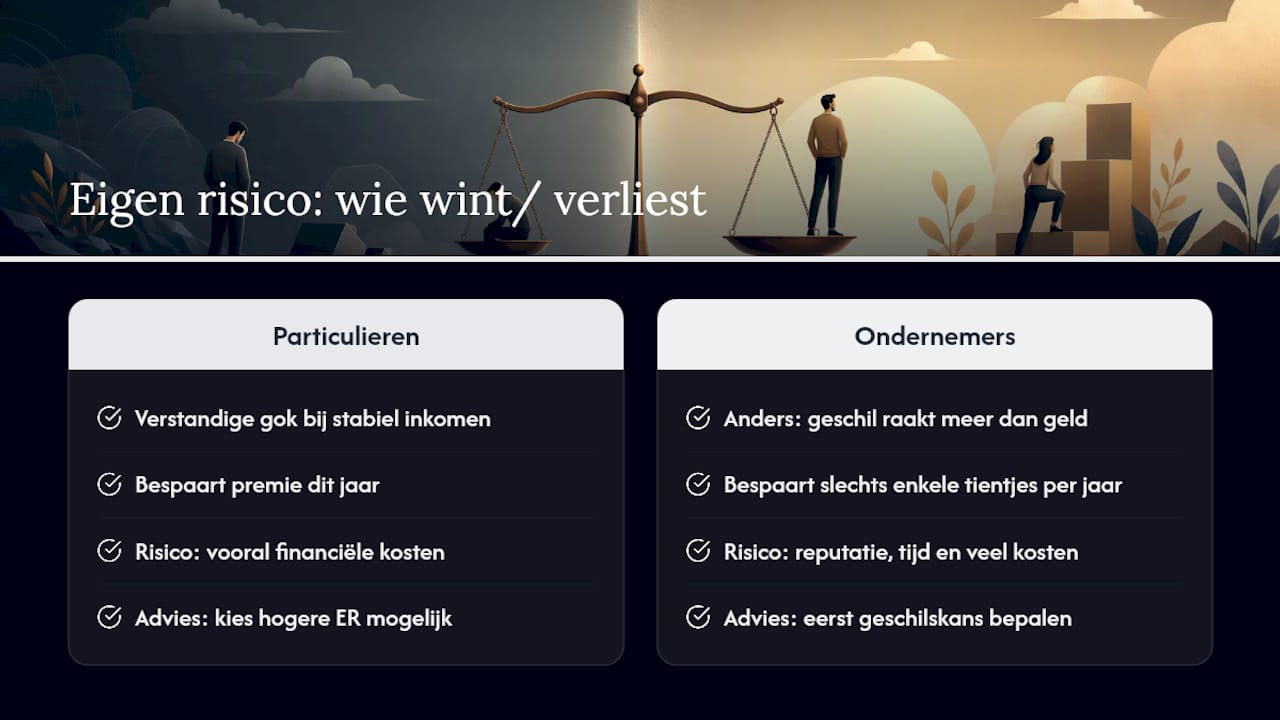
Voor particulieren met een stabiel inkomen is een hoger eigen risico vaak een verstandige gok. Voor ondernemers ligt dat anders. Een geschil met een klant of leverancier raakt niet alleen uw portemonnee, maar ook uw reputatie en uw tijd. Wie daarop bezuinigt door het hoogste eigen risico te kiezen, bespaart een paar tientjes premie per jaar en loopt het risico op een veelvoud daarvan zodra het misgaat.
Mijn advies: bepaal eerst hoe vaak uw type bedrijf realistisch met geschillen te maken krijgt, en pas daarna de knop van het eigen risico. Niet omgekeerd.
— Willem
Hoe Zakelijkeverzekering.nl u helpt bij de juiste keuze
Zakelijkeverzekering.nl vergelijkt onafhankelijk meer dan 66 verzekeraars, dus u kiest niet blind tussen premie en eigen risico maar op basis van een eerlijke vergelijking van polisvoorwaarden.
Twijfelt u tussen € 0, € 150 of € 300 eigen risico voor uw bedrijf? Onze adviseurs kennen de uitsluitingen en sub-limieten van tientallen polissen en rekenen dat voor u door, zonder dat u zelf elke polis moet uitpluizen. U kunt kiezen voor direct contact met een adviseur of voor een snelle bedrijfsscan via onze AI-adviseur, die op basis van uw branche en activiteiten al een eerste inschatting maakt. Bekijk de mogelijkheden op de pagina zakelijke verzekeringen en vraag binnen een paar minuten een vrijblijvende offerte aan voor uw rechtsbijstanddekking.
Bronnen
Voor de actuele bedragen en voorwaarden bij gesubsidieerde rechtsbijstand raadpleegt u het best de bron zelf, niet een samenvatting op een blog.
- Rijksoverheid
- Gesubsidieerde rechtsbijstand en mediation – Raad voor Rechtsbijstand | Rechtsbijstand
- Rechtsbijstandverzekering afsluiten – ARAG
- Zoek een advocaat – Nederlandse orde van advocaten
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde advocaat. Raadpleeg een gekwalificeerde juridische professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Is er een eigen risico voor rechtsbijstand?
Bij gesubsidieerde rechtsbijstand betaalt u geen eigen risico maar een inkomensafhankelijke eigen bijdrage. Bij een rechtsbijstandverzekering kiest u zelf een vrijwillig eigen risico, vaak tussen € 0 en € 300.
Hoe hoog is de eigen bijdrage voor rechtsbijstand?
De eigen bijdrage bedraagt € 448 voor alleenstaanden met een inkomen tot € 25.200 (stand 2026). Boven een inkomen van € 35.400 (alleenstaand) of € 50.000 (gezin) vervalt het recht op een toevoeging.
Hoeveel kost rechtsbijstand per maand?
De premie van een rechtsbijstandverzekering hangt af van het gekozen eigen risico, de dekking en of het om een particuliere of zakelijke polis gaat. Een hoger eigen risico levert meestal korting op de premie op; vraag bij de verzekeraar een offerte op maat aan voor een exacte prijs.
Kan ik rechtsbijstand krijgen als ik een conflict heb met mijn eigen rechtsbijstandverzekeraar?
Ja, voor een geschil met uw eigen verzekeraar kunt u meestal een onafhankelijke jurist inschakelen of een klacht indienen via de geschillenregeling van de verzekeraar. Heeft u geen polis die dit dekt en een laag inkomen, dan kunt u mogelijk een toevoeging aanvragen bij de Raad voor Rechtsbijstand.