

8 november 2026
Kort gezegd: een bedrijfsaansprakelijkheidsverzekering (AVB) vergoedt letselschade en zaakschade die jij of je medewerkers veroorzaken bij derden, tijdens je werk of door een product dat je levert. Glijdt een klant uit over een los kabeltje in je winkel? Dat valt onder de dekking bedrijfsaansprakelijkheid. Maar er is een grens die veel ondernemers over het hoofd zien.
Opzettelijke schade wordt nooit vergoed, en zuivere vermogensschade (financiële schade zonder dat er iets kapot gaat of iemand gewond raakt) valt meestal buiten de AVB. Daarvoor bestaat de beroepsaansprakelijkheidsverzekering (BAV). De Kamer van Koophandel wijst er terecht op dat een AVB wettelijk niet verplicht is, maar dat opdrachtgevers en brancheorganisaties er vaak wél om vragen.
Wat moet je nu meteen controleren?
- Het verzekerd bedrag per aanspraak en per jaar.
- Het dekkingsgebied: geldt je polis alleen in Nederland, de EU, of wereldwijd?
- De uitsluitingenlijst in je polisblad, specifiek voor jouw branche.
Belangrijkste inzichten
Een AVB dekt letsel- en zaakschade door je bedrijf of medewerkers, maar zuivere vermogensschade en opzettelijke schade vallen daarbuiten en vragen om aparte dekking of oplettendheid.
| Punt | Details |
|---|---|
| Kerndekking | AVB vergoedt letselschade, zaakschade en productaansprakelijkheid, plus juridische verweerkosten bij een claim. |
| Grootste uitsluiting | Zuivere vermogensschade valt buiten de AVB en vraagt een beroepsaansprakelijkheidsverzekering. |
| Buitenlanddekking checken | Standaard geldt vaak alleen EU/EER-dekking; VS en Canada zijn meestal uitgesloten zonder uitbreiding. |
| Verzekerd bedrag afstemmen | Veel MKB-polissen gebruiken limieten rond € 2.500.000 per aanspraak en € 5.000.000 per jaar, verhoog dit bij grotere projecten. |
| Onafhankelijk advies loont | Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en helpt via adviseur of AI-scan een passende AVB te kiezen. |
Inhoudsopgave
- Wat dekt een AVB concreet? Letsel, zaakschade en verweerkosten
- Uitsluitingen bedrijfsaansprakelijkheid: waar loop je risico?
- Werkgeversaansprakelijkheid, productaansprakelijkheid en opzicht: de belangrijkste rubrieken
- Dekking in het buitenland: wat geldt er buiten Nederland?
- Verzekerd bedrag, eigen risico en premie: hoe weet je of je genoeg hebt?
- Wanneer heb je een AVB nodig en hoe kies je de juiste polis?
- Waarom onafhankelijk advies verschil maakt bij je AVB
- Bronnen
Wat dekt een AVB concreet? Letsel, zaakschade en verweerkosten
De dekking bedrijfsaansprakelijkheidsverzekering draait om drie kernrisico’s: letselschade, zaakschade en de juridische rompslomp die daarbij komt kijken. Denk niet in abstracte termen, maar in situaties die elke dag voorkomen bij ondernemers in Nederland.
- Letselschade bij bezoekers of klanten. Een klant glijdt uit over een natte vloer in je winkel, of een bezoeker struikelt over gereedschap dat je op een klus hebt laten liggen. De medische kosten en eventuele inkomstenschade van het slachtoffer vallen onder je AVB.
- Zaakschade bij een opdrachtgever. Je monteur stoot tijdens een klus per ongeluk een dure machine van een klant kapot. Die schade aan andermans eigendom wordt vergoed, mits je aansprakelijk bent.
- Productaansprakelijkheid. Je levert een onderdeel dat achteraf een storing en schade veroorzaakt bij de klant. Ook dat valt binnen de dekking bedrijfsaansprakelijkheid, zolang het om een gebrek in het product gaat en niet om verkeerd gebruik.
Wat veel ondernemers niet weten: de verzekeraar vergoedt vaak ook de kosten van juridische bijstand, zelfs als de claim uiteindelijk ongegrond blijkt. Word je aangeklaagd door een klant die vindt dat jouw dienst schade heeft veroorzaakt, dan betaalt de verzekeraar doorgaans de advocaatkosten om die claim te weerleggen. Dat verweer is in de praktijk soms net zo waardevol als de uitkering zelf.
Let op het onderscheid met een beroepsfout. Adviseert een consultant verkeerd en loopt een klant daardoor omzet mis, dan is dat zuivere vermogensschade. Die valt buiten de AVB en vraagt om een beroepsaansprakelijkheidsverzekering. De Ondernemersplein-pagina van de overheid bevestigt dit verschil expliciet: AVB dekt fysieke schade, BAV dekt financiële schade door fouten in je advies of dienst.
Uitsluitingen bedrijfsaansprakelijkheid: waar loop je risico?
Elke AVB heeft grenzen, en juist die grenzen zorgen voor vervelende verrassingen als je ze niet kent. De meest voorkomende uitsluitingen bedrijfsaansprakelijkheid zijn goed te voorspellen zodra je weet waar verzekeraars op letten.
- Opzet en bewuste roekeloosheid. Schade die je bewust veroorzaakt, of ontstaat doordat je willens en wetens regels overtreedt, wordt nooit uitgekeerd.
- Motorvoertuigen en luchtvaartuigen. Schade met een bedrijfsauto of vrachtwagen valt onder je autoverzekering, niet onder de AVB. Bekijk in dat geval de zakelijke autoverzekering.
- Zuivere vermogensschade. Financieel verlies zonder letsel of zaakschade, zoals een gemiste deal door verkeerd advies, valt vrijwel altijd buiten de polis.
- Branchespecifieke uitsluitingen. Werk je met chemische stoffen, in de bouw, of in de zorg? Dan gelden vaak aparte clausules die standaarddekking beperken.
Pro-tip: Lees niet alleen de dekkingsomschrijving, maar juist het uitsluitingenblok achterin je polisvoorwaarden. Daar staan de zinnen die bij een schadeclaim het verschil maken tussen wel of geen uitkering.
Veel ondernemers denken dat “aansprakelijkheid” een allesomvattend begrip is. Dat is het niet. Een AVB is precies afgebakend, en die afbakening verschilt per verzekeraar.
Werkgeversaansprakelijkheid, productaansprakelijkheid en opzicht: de belangrijkste rubrieken
Een goede AVB bestaat niet uit één dekking, maar uit meerdere rubrieken die elk een ander risico afdekken. Ken je deze indeling, dan kun je veel gerichter beoordelen of jouw polis past bij je bedrijfsactiviteiten.
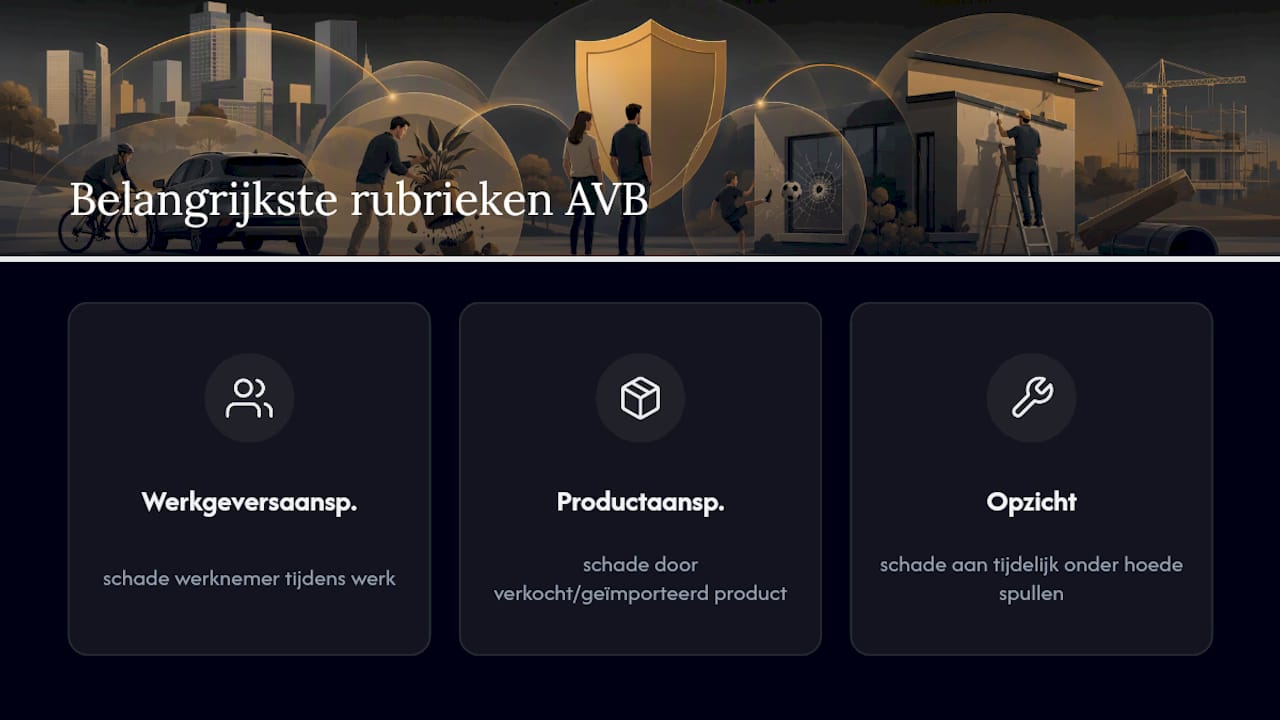
Werkgeversaansprakelijkheid dekt schade die een werknemer oploopt tijdens het werk, buiten wat de wettelijke ongevallenverzekering al regelt. Valt een medewerker van een steiger of raakt hij gewond door slecht onderhouden materieel, dan kan hij jou als werkgever aansprakelijk stellen. Deze rubriek vangt dat risico op.
Productaansprakelijkheid is relevant zodra je fysieke producten verkoopt, produceert of importeert. Verkoop je speelgoed dat een scherp randje blijkt te hebben en een kind raakt gewond, dan is de schadeclaim voor jouw rekening, niet voor die van de fabrikant alleen. Voor zzp’ers die producten doorverkopen is dit vaak een blinde vlek.
Opzicht is de rubriek die het vaakst wordt vergeten. Deze dekt schade aan zaken die je tijdelijk onder je hoede hebt, zoals gereedschap van een klant dat je repareert, of een auto die bij je in de garage staat. Standaard AVB-polissen bieden hier vaak maar een beperkt bedrag, terwijl de werkelijke waarde van die zaken hoger kan liggen. Werk je regelmatig met andermans eigendommen, dan loont het om deze limiet apart te laten verhogen.
Dekking in het buitenland: wat geldt er buiten Nederland?
Werk je ook over de grens, dan is dekking bedrijfsaansprakelijkheid in het buitenland allesbehalve vanzelfsprekend. De meeste Nederlandse AVB-polissen bieden standaard dekking binnen de EU of EER, maar sluiten de Verenigde Staten en Canada vaak uit.
Dat onderscheid is niet zomaar bureaucratie. Business legt uit dat Amerikaanse en Canadese aansprakelijkheidsclaims door hun juridische systeem vaak veel hoger uitvallen dan in Europa, wat verzekeraars ertoe brengt die markten standaard buiten te sluiten. Ga je daar toch werken, dan moet je dat vooraf laten uitbreiden.
- Controleer bij elke buitenlandse opdracht het exacte dekkingsgebied in je polisblad.
- Vraag bij langdurige klussen in het buitenland altijd een schriftelijke bevestiging van je verzekeraar.
- Neem bij twijfel contact op met je adviseur vóórdat je de opdracht aanneemt, niet erna.
Een uitbreiding naar VS/Canada kost vaak meer premie, maar is aanzienlijk goedkoper dan een claim zonder dekking.
Verzekerd bedrag, eigen risico en premie: hoe weet je of je genoeg hebt?
Het verzekerd bedrag is de bovengrens van wat je verzekeraar uitkeert, en die grens verschilt sterk per polis en per branche. Veel MKB-polissen werken met standaardlimieten rond enkele miljoenen euro’s per aanspraak en per verzekeringsjaar, blijkt uit publicaties van het Verbond van Verzekeraars. Voor een zzp’er in de dienstverlening is dat vaak ruim voldoende, maar een aannemer die met zware machines op grote bouwprojecten werkt, loopt sneller tegen die limiet aan.
Eigen risico is een andere knop waar je aan kunt draaien. Een hoger eigen risico verlaagt je premie, maar bij letselschade geldt bij veel polissen juist geen eigen risico, precies omdat die claims het zwaarst wegen voor het slachtoffer.
Wat bepaalt je premie in de praktijk?
- Jaaromzet. Hoe meer je omzet, hoe groter het risico op grote schadeclaims.
- Branche. Een schoonmaakbedrijf loopt ander risico dan een installatiebedrijf met zwaar materieel.
- Aantal medewerkers en loonsom. Meer personeel betekent meer kans op werkgeversaansprakelijkheid.
- Schadeverleden. Eerdere claims duwen je premie omhoog, een schoon verleden werkt in je voordeel.
Pro-tip: Werk je aan een project met een financieel risico dat ver boven je gangbare opdrachten uitkomt? Vraag dan tijdelijk een hogere limiet aan in plaats van te vertrouwen op je standaardpolis.
Wanneer heb je een AVB nodig en hoe kies je de juiste polis?
Steeds meer opdrachtgevers eisen een AVB als voorwaarde in het contract, simpelweg omdat ze zelf niet willen opdraaien voor schade die jij veroorzaakt. Zodra je met klanten, bezoekers of andermans eigendommen werkt, is dekking voor aansprakelijkheid geen overbodige luxe maar een praktische noodzaak.
- Inventariseer je risico’s. Welke schade kun jij realistisch veroorzaken bij klanten, opdrachtgevers of derden?
- Bepaal je gewenste limieten. Kijk naar de omvang van je grootste opdrachten, niet naar je gemiddelde omzet.
- Vergelijk offertes op premie, uitsluitingen én verzekerd bedrag, niet alleen op prijs.
- Lees de polisvoorwaarden volledig door voordat je tekent.
- Vraag onafhankelijk advies als de polis complexe rubrieken bevat.
Stel je adviseur deze zes vragen: geldt wereldwijde dekking of alleen EU? Is er een voorrisico- en uitloopregeling? Wie is er precies meeverzekerd, ook zzp’ers die je inhuurt? Wat is het eigen risico bij letselschade? Hoe hoog is de opzichtlimiet? En welke branche-uitsluitingen staan er specifiek voor jouw sector?
Pro-tip: Is de premie opvallend laag zonder duidelijke uitleg, of blijft de uitsluitingenlijst vaag? Dat zijn de twee grootste waarschuwingssignalen bij het kiezen van een AVB.
Waarom onafhankelijk advies verschil maakt bij je AVB
Zelf uitzoeken welke dekking bedrijfsaansprakelijkheid bij jouw bedrijf past, is lastig als je meerdere verzekeraars naast elkaar moet leggen. Zakelijkeverzekering.nl vergelijkt meer dan 66 Nederlandse verzekeraars en koppelt je aan een persoonlijke adviseur, of laat een AI-adviseur een eerste bedrijfsscan maken op basis van jouw branche en risico’s.
Dat voorkomt twee klassieke valkuilen: een te laag verzekerd bedrag dat tekortschiet bij een grote claim, en een te dure polis met dekking die je nooit gebruikt. Ook bij een daadwerkelijke schadeclaim helpt een vast aanspreekpunt dat je polis en bedrijf al kent, in plaats van dat je bij een callcenter opnieuw je verhaal moet uitleggen.
- Onafhankelijke vergelijking van meer dan 66 verzekeraars.
- Persoonlijk adviseur of AI-bedrijfsscan op basis van jouw risicoprofiel.
- Ondersteuning bij polisvragen en bij het indienen van een schadeclaim.
Auteur Willem: veelgemaakte fouten en kort advies
De twee fouten die ik het vaakst zie: ondernemers kiezen een verzekerd bedrag dat past bij hun huidige opdrachten, niet bij de opdracht die ze volgend jaar hopen te winnen. En ze lezen de uitsluitingen pas na een schade, niet ervoor. Beide zijn te voorkomen met een half uur voorbereiding: zet je grootste risico’s op papier en laat een onafhankelijke adviseur meekijken naar wat je polis werkelijk dekt. Die investering is klein vergeleken met wat een niet-gedekte claim kost.
Snel duidelijkheid over jouw dekking
Twijfel je of je verzekerd bedrag, uitsluitingen of dekkingsgebied nog kloppen bij hoe je bedrijf nu draait? Bij Zakelijkeverzekering hoef je niet zelf tientallen polisvoorwaarden te vergelijken: je krijgt een onafhankelijke vergelijking van meer dan 66 verzekeraars, met een vast aanspreekpunt dat meedenkt over jouw specifieke risico’s in plaats van een standaardpolis te verkopen.

Start met een korte bedrijfsscan of vraag direct een adviesgesprek aan via de pagina over de bedrijfsaansprakelijkheidsverzekering. Je krijgt binnen korte tijd een helder beeld van welk verzekerd bedrag en welke aanvullende dekkingen bij jouw bedrijf passen, zonder verplichtingen.
Bronnen
Voor verdere verificatie zijn de Kamer van Koophandel, Ondernemersplein en Business.gov.nl de meest actuele overheidsbronnen. Voor branchecijfers over premies en limieten biedt het Verbond van Verzekeraars relevante sectorpublicaties.
- Kamer van Koophandel — Verzekeringen bij schade
- Ondernemersplein — Verzekering bedrijfsaansprakelijkheid
- Business
- Verbond van Verzekeraars — actuele publicatie