

7 oktober 2026
Veel ondernemers denken dat je een autoverzekering net zo makkelijk opzegt als een streamingdienst: gewoon opbellen en klaar. Bij particuliere verzekeringen is dat soms inderdaad mogelijk, maar bij een zakelijke autoverzekering gelden andere regels. Wie dit niet weet, betaalt maanden te veel premie of loopt tegen een boete aan. In dit artikel leggen we precies uit wanneer je een zakelijke autoverzekering kunt opzeggen, wat de uitzonderingen zijn, hoe het zit met schadevrije jaren, en waar je als ondernemer op moet letten bij het overstappen.
Inhoudsopgave
- Wanneer kun je een zakelijke autoverzekering opzeggen?
- Belangrijkste verschillen met particuliere autoverzekeringen
- Bijzondere gevallen: wanneer mag je eerder opzeggen?
- Aandachtspunten bij schadevrije jaren en overstappen
- Waarom ondernemers de polisvoorwaarden vaak onderschatten
- Klaar om je zakelijke autoverzekering goed te regelen?
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Striktere regels zakelijk | Zakelijke autoverzekeringen kennen haast altijd een strengere opzegtermijn dan particuliere polissen. |
| Bijzondere situaties | Direct opzeggen mag alleen bij verkoop, total loss of export van de auto met officiële bewijzen. |
| Schadevrije jaren niet vanzelf | Je moet actief schadevrije jaren overdragen bij overstappen, vooral bij leaseconstructies. |
| Check polisvoorwaarden | De exacte regels en mogelijke valkuilen vind je altijd in de kleine lettertjes van je polis. |
Wanneer kun je een zakelijke autoverzekering opzeggen?
De standaardregel is helder maar wordt vaak over het hoofd gezien. Zakelijke verzekeringen kennen een minimale looptijd van 12 maanden, waarna de polis dagelijks opzegbaar is met een opzegtermijn van één maand. Tussentijds opzeggen is in principe niet mogelijk, tenzij er sprake is van specifieke omstandigheden die in de polisvoorwaarden staan beschreven.
Dit klinkt misschien logisch, maar in de praktijk zorgt het regelmatig voor verrassingen. Een ondernemer die halverwege het jaar wil overstappen naar een goedkopere verzekeraar, ontdekt dan dat hij of zij gewoon moet wachten tot de minimale looptijd voorbij is. De minimale looptijd autoverzekeringen verschilt soms per verzekeraar, maar 12 maanden is de meest gangbare termijn in de zakelijke markt.
Na die eerste 12 maanden wordt de polis automatisch verlengd, tenzij je opzegt. Daarna geldt een opzegtermijn van één maand. Dat betekent concreet: wil je per 1 maart stoppen, dan moet je uiterlijk 1 februari opzeggen. Doe je dat te laat, dan loop je opnieuw een maand mee.
Uitzonderingen waarbij je eerder kunt opzeggen:
- Verkoop van de auto (met vrijwaringsbewijs)
- Total loss verklaring
- Export van de auto naar het buitenland
- Faillissement of bedrijfsbeëindiging (check de polisvoorwaarden)
- Premieverhogingen door de verzekeraar (geeft recht op opzegging)
Let op: bij een premieverhogingsclausule heb je doorgaans 30 dagen de tijd om te reageren nadat je de aankondiging hebt ontvangen. Mis je dit venster, dan ga je automatisch akkoord met de nieuwe premie.
Pro-tip: Plan de overstap naar een andere verzekeraar minimaal 6 weken voor het einde van de looptijd. Zo heb je genoeg tijd om offertes te vergelijken, een nieuwe polis af te sluiten en de opzegging tijdig in te dienen bij je huidige verzekeraar.
| Situatie | Opzegging mogelijk? | Termijn |
|---|---|---|
| Binnen minimale looptijd (12 mnd) | Nee, tenzij uitzondering | Nvt |
| Na minimale looptijd | Ja | 1 maand |
| Verkoop auto | Ja, direct | Met vrijwaringsbewijs |
| Total loss | Ja, direct | Met schademelding |
| Export | Ja, direct | Met RDW-bewijs |
| Premieverhoging verzekeraar | Ja | Binnen 30 dagen |
Belangrijkste verschillen met particuliere autoverzekeringen
Ondernemers die gewend zijn aan een particuliere autoverzekering, lopen regelmatig tegen een muur als ze hun zakelijke polis willen opzeggen. De regels zijn namelijk wezenlijk anders.
Voor particuliere autoverzekeringen geldt in Nederland doorgaans ook een minimale looptijd van 1 jaar, maar sommige verzekeraars bieden particuliere klanten de mogelijkheid om direct op te zeggen. Bij zakelijke polissen is dat vrijwel nooit het geval. Zakelijke polissen zijn strenger dan particuliere, en de polisvoorwaarden verdienen altijd een grondige check.
Waarom dit verschil? Zakelijke verzekeraars lopen meer risico. Een bestelbus rijdt gemiddeld meer kilometers dan een privéauto, wordt door meerdere mensen gebruikt en staat vaker op de weg. Dat hogere risico vertaalt zich in strengere contractvoorwaarden.
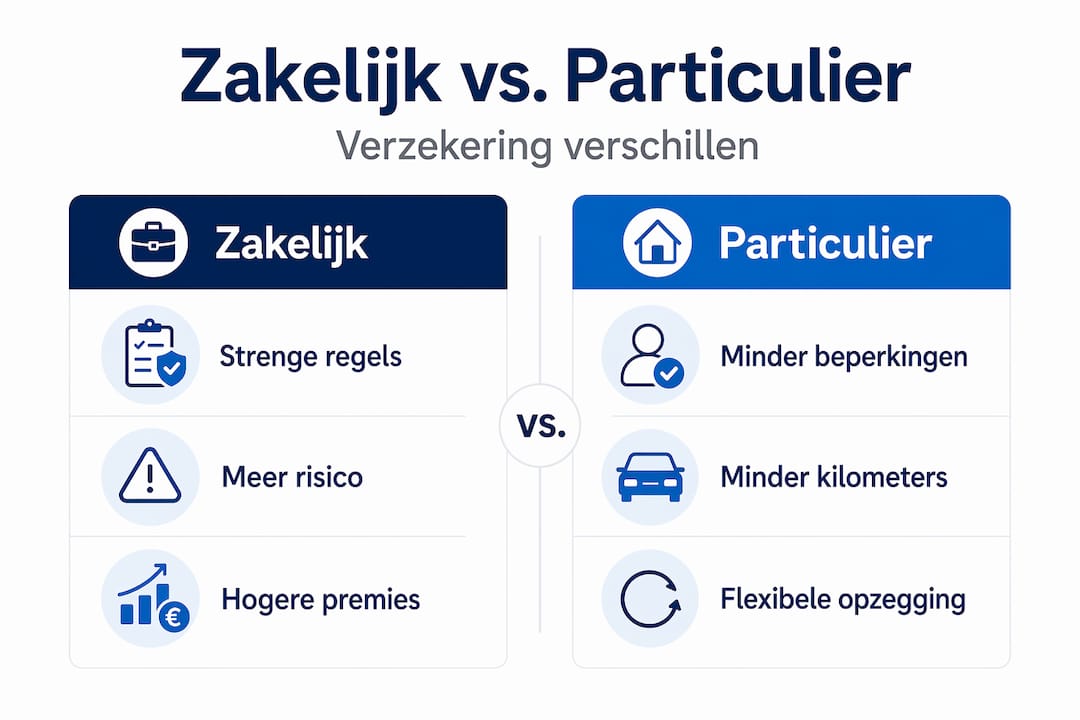
Lees voor je tekent altijd de zakelijke versus particuliere dekking goed door. De dekkingsvormen WA (wettelijke aansprakelijkheid), beperkt casco en allrisk gelden bij beide typen, maar de voorwaarden rondom eigen risico, jonge bestuurders en zakelijk gebruik kunnen flink verschillen.
Stap voor stap: zo verloopt opzegging bij beide typen
- Controleer je polis op de einddatum en de minimale looptijd
- Bepaal of je binnen de looptijd zit of al in de verlengingsperiode
- Stel de opzeggingsbrief of het digitale formulier op
- Stuur dit aangetekend of via het klantenportaal naar de verzekeraar
- Bewaar de bevestiging van ontvangst
- Sluit pas een nieuwe verzekering af als de opzegging bevestigd is
Bij een zakelijke polis is stap 1 extra belangrijk. Veel ondernemers vergeten dat de ingangsdatum van de polis bepalend is, niet de datum van de jaarlijkse nota.
Bijzondere gevallen: wanneer mag je eerder opzeggen?
Soms heb je geen keuze en moet je de verzekering eerder beëindigen. Gelukkig zijn er situaties waarbij dit wettelijk of contractueel is toegestaan, ook binnen de minimale looptijd.
De meest voorkomende reden is de verkoop van de auto. Bij verkoop kun je direct opzeggen als je een vrijwaringsbewijs kunt overleggen. Dit bewijs toont aan dat de auto officieel op naam van de nieuwe eigenaar staat. Zonder dit document heb je juridisch gezien nog steeds een belang bij de verzekering, en zal de verzekeraar de opzegging niet accepteren.
Een andere situatie is total loss. Als de auto na een ongeluk of brand economisch niet meer te repareren valt, vervalt het verzekerd belang. De verzekeraar beëindigt de polis dan automatisch of je kunt dit zelf aanvragen met de schademelding als bewijs.
Bij export naar het buitenland heb je een RDW-bewijs nodig. De auto moet officieel zijn uitgeschreven uit het Nederlandse kentekenregister. Je kunt de auto ook afmelden met een vrijwaringsbewijs als de overdracht in Nederland plaatsvindt.
Welke documenten heb je nodig?
| Reden opzegging | Benodigd document |
|---|---|
| Verkoop auto | Vrijwaringsbewijs (tenaamstellingsbewijs) |
| Total loss | Schademelding of taxatierapport |
| Export | RDW-uitschrijvingsbewijs |
| Bedrijfsbeëindiging | KVK-uitschrijving |
| Premieverhoging | Aankondigingsbrief verzekeraar |
Pro-tip: Bewaar alle documenten rondom de verkoop of beëindiging van je auto digitaal. Verzekeraars vragen deze soms weken later nog op, en een ontbrekend document kan de opzegging vertragen.
Wil je tegelijk een nieuwe auto verzekeren? Zorg dan dat je de zakelijke autoverzekering voor het nieuwe voertuig al klaar hebt staan voordat de oude polis stopt. Zo zit je nooit zonder dekking. Het overzetten van een autoverzekering bij een nieuwe bedrijfsauto vraagt ook aandacht voor het meenemen van je opgebouwde schadevrije jaren.
Aandachtspunten bij schadevrije jaren en overstappen
Schadevrije jaren zijn een van de meest waardevolle bezittingen van elke automobilist, ook zakelijk. Hoe meer schadevrije jaren je hebt, hoe lager je premie. Maar bij het opzeggen en overstappen gaat hier regelmatig iets mis.
Schadevrije jaren overdragen vereist een afstandsverklaring van de vorige verzekeraar én acceptatie door de nieuwe verzekeraar. Dit is geen automatisch proces. Zeker bij lease of bij een werkgeversauto waarbij jij als werknemer of zzp’er de jaren hebt opgebouwd, kan dit extra stappen vereisen.
Niet iedere verzekeraar accepteert schadevrije jaren die zijn opgebouwd op een leaseauto direct. Sommige verzekeraars stellen aanvullende eisen, zoals een verklaring van de leasemaatschappij of een overzicht van de schadehistorie. Houd hier rekening mee als je overstapt na een leaseperiode.
Zo verloopt het overdragen van schadevrije jaren:
- Vraag een schadehistorieverklaring op bij je huidige verzekeraar
- Controleer hoeveel schadevrije jaren hierop staan vermeld
- Geef deze verklaring door aan je nieuwe verzekeraar bij het afsluiten
- Laat de nieuwe verzekeraar bevestigen dat de jaren zijn geaccepteerd
- Bewaar de bevestiging voor je eigen administratie
Meer weten over hoe schadevrije jaren precies werken bij een bestelauto? Of hoe je schadevrije jaren kunt overhevelen van de ene naar de andere polis? Dit kan een flink verschil maken in je maandelijkse premie. De no-claimkorting voordelen bij zakelijke verzekeringen lopen soms op tot 70 procent korting op de basispremie.
Vergeet niet: als je een schade meldt, verlies je schadevrije jaren. Soms is het financieel slimmer om een kleine schade zelf te betalen en je korting te behouden. Bereken dit altijd vooraf.
Een ander aandachtspunt is de dekkingsvorm. Bij overstappen kiezen veel ondernemers voor een lagere dekking om te besparen, maar dat kan risicovol zijn. Een allrisk verzekering dekt ook eigen schuld en diefstal, terwijl WA alleen schade aan derden vergoedt. Beperkt casco zit daartussenin. Denk goed na over welke dekking past bij de waarde van je auto en het gebruik ervan.
Waarom ondernemers de polisvoorwaarden vaak onderschatten
Na jaren van advies aan zzp’ers en mkb-ondernemers zien we steeds hetzelfde patroon. Ondernemers lezen de polisvoorwaarden van hun zakelijke autoverzekering simpelweg niet. Ze gaan ervan uit dat de regels hetzelfde zijn als bij hun privéverzekering, en dat is een dure vergissing.
Het gevolg is voorspelbaar: ze willen opzeggen, ontdekken dat ze nog 7 maanden vast zitten, en betalen maanden premie voor een auto die al verkocht is of een polis die ze allang hadden willen beëindigen. Of ze stappen over zonder hun schadevrije jaren mee te nemen, en starten bij de nieuwe verzekeraar op het laagste niveau.
De echte valkuil zit niet in de complexiteit van de regels. De regels zijn best te begrijpen. De valkuil zit in de aanname dat je het al weet. Ondernemers zijn druk, ze vertrouwen op hun gevoel en ervaring, en zakelijke verzekeringen lijken op het eerste gezicht op particuliere. Maar die 5 minuten die je bespaart door de voorwaarden niet te lezen, kosten je later misschien honderden euro’s.
Ons advies is simpel: lees bij elke nieuwe polis de opzegparagraaf. Noteer de einddatum van de minimale looptijd in je agenda. En bekijk jaarlijks of je verzekering nog past bij je situatie. Gebruik daarvoor ook de bespaartips voor zakelijke autoverzekeringen die wij hebben samengesteld op basis van veelgemaakte fouten in de praktijk.
Een expert inschakelen hoeft niet duur te zijn. Soms is één gesprek genoeg om te bevestigen dat je goed zit, of om een besparing van honderden euro’s per jaar te ontdekken. Dat is geen overbodige luxe, dat is slim ondernemen.
Klaar om je zakelijke autoverzekering goed te regelen?
Weet je nu waar je op moet letten, maar wil je zeker weten dat je de juiste keuze maakt? Dan is het tijd om te vergelijken.

Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars voor je, zodat je altijd de beste prijs en dekking vindt die past bij jouw bedrijf en rijgedrag. Of je nu een bestelauto, een leaseauto of een elektrische bedrijfsauto rijdt: wij helpen je snel en zonder gedoe. Bereken direct je premie via onze pagina voor zakelijke autoverzekering berekenen, bekijk het overzicht zakelijke verzekeringen of vraag een persoonlijk adviesgesprek aan. Geen verplichtingen, wel direct duidelijkheid.
Veelgestelde vragen
Wat gebeurt er met mijn zakelijke autoverzekering als ik mijn auto verkoop?
Bij verkoop van je auto kun je de verzekering direct opzeggen door een vrijwaringsbewijs aan te leveren bij je verzekeraar. Zonder dit bewijs blijft de polis actief en betaal je gewoon premie door.
Mag ik mijn verzekering altijd tussentijds beëindigen?
Tussentijds opzeggen is doorgaans niet mogelijk binnen de minimale looptijd van 12 maanden, tenzij er sprake is van verkoop, total loss of export van de auto.
Wanneer raak ik mijn schadevrije jaren kwijt bij overstappen?
Je behoudt je schadevrije jaren als je een schadehistorieverklaring opvraagt en deze tijdig doorgeeft aan de nieuwe verzekeraar. Bij lease of een werkgeversauto kan extra documentatie nodig zijn voor acceptatie.
Hoelang is de minimale looptijd van een zakelijke autoverzekering?
De standaard minimale looptijd is 12 maanden, waarna je de verzekering dagelijks kunt opzeggen met een opzegtermijn van één maand.