

23 oktober 2026
Ja, je kunt je zakelijke verzekering overstappen. De kortste, veiligste route: vergelijk polissen, dien een aanvraag in bij de nieuwe verzekeraar, wacht op schriftelijke acceptatie en zeg pas daarna je oude polis op. Die volgorde is niet willekeurig. Wie de oude polis opzegt voordat de nieuwe acceptatie bevestigd is, riskeert een dekkingsgat. Dat kan bij een bedrijfsschade of ziekmelding direct financiële gevolgen hebben.
De stappen op een rij:
- Vergelijk meerdere verzekeraars op dekking, eigen risico en premie
- Dien een aanvraag in bij de nieuwe verzekeraar
- Controleer de acceptatiebrief op uitsluitingen en wachttijden
- Kies een ingangsdatum die aansluit op de einddatum van je huidige polis
- Zeg de oude polis schriftelijk op, met inachtneming van de opzegtermijn
Pro-tip: Bij complexe polissen zoals een verzuimverzekering of wagenpark vraag je de acceptatie altijd schriftelijk aan. Wacht met opzeggen totdat je de bevestiging op papier hebt. Een mondelinge toezegging biedt geen dekking.
Let ook op: voor zakelijke verzekeringen geldt in Nederland geen wettelijk herroepingsrecht zoals bij particuliere polissen. Je hebt na het afsluiten geen bedenktermijn. Dat maakt de volgorde van stappen extra belangrijk.
Belangrijkste inzichten
Veilig overstappen van een zakelijke verzekering vereist één vaste volgorde: acceptatie bevestigen, dan pas opzeggen, met een ingangsdatum die naadloos aansluit op de einddatum van de oude polis.
| Punt | Details |
|---|---|
| Wacht op schriftelijke acceptatie | Zeg de oude polis pas op nadat de nieuwe verzekeraar de acceptatie schriftelijk heeft bevestigd. |
| Maximale contractduur 36 maanden | De gedragscode van het Verbond van Verzekeraars stelt dat zakelijke polissen voor maximaal 36 maanden worden aangegaan. |
| Maandelijks opzegrecht na verlenging | Na stilzwijgende verlenging mag je maandelijks opzeggen met één maand opzegtermijn. |
| Verzuim vraagt extra aandacht | Bestaande zieke werknemers blijven onder de oude polis; de nieuwe verzekeraar dekt pas na vier weken volledig herstel. |
| Zakelijkeverzekering vergelijkt 66+ verzekeraars | Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars en krijg je begeleiding bij acceptatie en opzegging. |
Inhoudsopgave
- Welke zakelijke polissen kun je overstappen?
- Wanneer mag je opzeggen? Contractduur, opzegtermijn en de gedragscode
- Hoe stap je stap voor stap veilig over?
- Valkuilen per polissoort: wat moet je extra controleren?
- Kosten en financiële gevolgen bij tussentijds opzeggen
- Wanneer regel je het zelf en wanneer schakel je een adviseur in?
- Waarom de volgorde van stappen alles bepaalt
- Zakelijkeverzekering helpt je overstappen zonder risico
- Bronnen
Welke zakelijke polissen kun je overstappen?
De meeste verzekeringen voor bedrijven zijn in principe overstapbaar. Toch verschilt de complexiteit per type polis aanzienlijk.
- Zakelijke autoverzekering — eenvoudig, maar let op vrijwaringsbewijs bij verkoop en overdracht van schadevrije jaren
- Bedrijfsaansprakelijkheidsverzekering — eenvoudig, vergelijk dekkingsextensies en uitsluitingen zorgvuldig
- Rechtsbijstandverzekering — eenvoudig, controleer wachttijden voor lopende geschillen
- Inventaris- en goederenverzekering — eenvoudig, let op actuele waardeopgave
- Cyberverzekering — gemiddeld, controleer maximale vergoeding en meldplicht
- Arbeidsongeschiktheidsverzekering (zzp) — complex, wachttijden en gezondheidsverklaringen spelen een rol
- Verzuimverzekering (werkgever) — complex, bestaande zieke werknemers blijven onder de oude polis
- Wagenpark — complex, meerdere voertuigen en ingangsdatums vragen coördinatie
- Pakketverzekering — gemiddeld, controleer of losse polissen bij een nieuwe verzekeraar voordeliger uitvallen
Polissen waarbij werknemers of voertuigen betrokken zijn, vragen de meeste aandacht bij een overstap. Zeker als er lopende schades of ziekmeldingen zijn.
Wanneer mag je opzeggen? Contractduur, opzegtermijn en de gedragscode
De regels rond opzegging van zakelijke verzekeringen zijn vastgelegd in de Gedragscode geïnformeerde verlenging en contractstermijnen zakelijke schade- en inkomensverzekeringen van het Verbond van Verzekeraars. Die gedragscode beschermt ondernemers tegen onopgemerkte langlopende verplichtingen.
De kernregels:
- Maximale contractduur: een periode die doorgaans niet langer duurt dan enkele jaren bij zakelijke schade- en inkomensverzekeringen
- Na stilzwijgende verlenging heb je het recht om maandelijks op te zeggen, met een opzegtermijn van één maand
- Tijdens de eerste contractperiode geldt vaak een langere opzegtermijn; de exacte termijn staat in je polisvoorwaarden
- Verzekeraars zijn verplicht je tijdig te informeren bij verlenging
De Gedragscode geïnformeerde verlenging stelt dat zakelijke polissen doorgaans voor een maximale periode van enkele jaren worden aangegaan. Na die periode, of na stilzwijgende verlenging, heb je als ondernemer het recht om maandelijks op te zeggen met een opzegtermijn die meestal een maand bedraagt.
Een praktisch punt: sommige polissen hebben een vaste premievervaldag, bijvoorbeeld 1 januari. Volgens de 2020-update van de gedragscode kan de 36-maandentermijn dan starten vanaf die eerstvolgende premievervaldag. Controleer op je polis altijd de ingangsdatum, de premievervaldag en de opzegtermijn. Die drie gegevens bepalen wanneer je kunt overstappen zonder extra kosten.
Wil je weten hoe de opzegtermijn bij een zakelijke autoverzekering precies werkt? Lees de uitleg over de opzegtermijn van een zakelijke autoverzekering.
Hoe stap je stap voor stap veilig over?
Een gestructureerde aanpak voorkomt zowel een dekkingsgat als onnodige premieoverlap. Doorloop de stappen in deze volgorde.
- Vergelijk polissen op dekking, eigen risico, uitsluitingen en premie. Gebruik meerdere verzekeraars, niet alleen de goedkoopste optie.
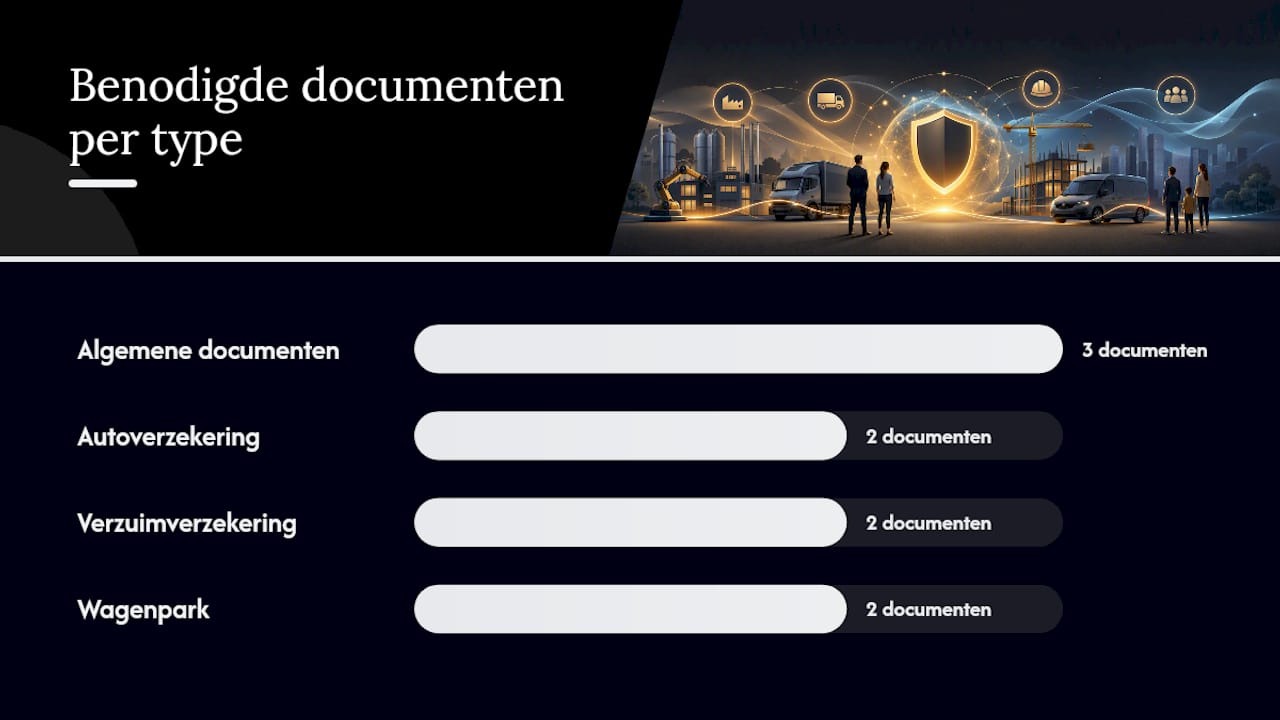
- Verzamel je documenten: polisnummer, ingangsdatum, schadehistorie van de afgelopen vijf jaar, en bij een autoverzekering het vrijwaringsbewijs en de schadevrije jaren.
- Dien een aanvraag in bij de nieuwe verzekeraar. Bij een verzuimverzekering voeg je ook de arbodienstinformatie en een overzicht van lopende ziekmeldingen toe.
- Controleer de acceptatiebrief zorgvuldig. Let op uitsluitingen, wachttijden en afwijkingen ten opzichte van de offerte.
- Kies de ingangsdatum zo dat die direct aansluit op de einddatum van je huidige polis. Zo betaal je geen dubbele premie en zit je geen dag onverzekerd.
- Bevestig de acceptatie schriftelijk voordat je verdere stappen zet. Dit is de meest kritische stap.
- Zeg de oude polis op conform de opzegtermijn in je polisvoorwaarden. Doe dit schriftelijk en bewaar de bevestiging.
Checklist benodigde documenten:
- Huidig polisnummer en polisblad
- Ingangsdatum en premievervaldag
- Schadehistorie (doorgaans vijf jaar)
- Bij autoverzekering: vrijwaringsbewijs bij verkoop, schadevrije jaren
- Bij verzuimverzekering: arbodienstcontract, overzicht lopende ziekmeldingen
- Bij wagenpark: kentekens, gebruiksdoel per voertuig
Pro-tip: Lees de acceptatiebrief van de nieuwe verzekeraar altijd volledig door voordat je de oude polis opzegt. Staat er een wachttijd of uitsluiting in die je niet verwachtte? Dan kun je nog terug. Zodra je de oude polis hebt opgezegd, is die optie weg.
Meer praktische stappen voor het afsluiten van verzekeringen als ondernemer vind je in onze uitgebreide gids.
Valkuilen per polissoort: wat moet je extra controleren?
Zakelijke autoverzekering en wagenpark
Bij verkoop van een bedrijfsauto eindigt de verzekering niet automatisch. Je hebt een vrijwaringsbewijs nodig om de polis per verkoopdatum te beëindigen. Zonder dat bewijs loopt de premieverplichting door. Controleer ook of de nieuwe verzekeraar je opgebouwde schadevrije jaren overneemt. Bij een wagenpark let je bovendien op de coördinatie van ingangsdatums per voertuig.
Checklist autoverzekering:
- Vrijwaringsbewijs aanvragen bij verkoop
- Schadevrije jaren overdragen
- Ingangsdatum afstemmen op huidige polis
Verzuimverzekering
Dit is de meest complexe overstap. Bestaande zieke werknemers blijven onder de oude polis gedekt. De nieuwe verzekeraar vergoedt doorgaans pas na volledig herstel, wat in de praktijk betekent: vier weken onafgebroken herstel voordat de nieuwe dekking geldt. Controleer altijd de clausules over lopende dossiers.
Checklist verzuimverzekering:
- Overzicht van alle lopende ziekmeldingen
- Wie betaalt de lopende dossiers na overstap?
- Hersteltermijn in de nieuwe polisvoorwaarden
- Arbodienstinformatie meesturen bij aanvraag
Meer over de risico’s bij overstap lees je op de pagina over verzuimverzekering voor het mkb.
Bedrijfsaansprakelijkheid en rechtsbijstand
Vergelijk niet alleen de premie, maar ook de dekkingsextensies. Denk aan: is opzicht gedekt, zijn onderaannemers meeverzekerd, wat zijn de uitsluitingen voor beroepsfouten? Bij rechtsbijstand geldt vaak een wachttijd voor lopende geschillen. Een conflict dat al speelt vóór de ingangsdatum van de nieuwe polis, valt buiten de dekking.
Pro-tip: Vraag de nieuwe verzekeraar expliciet naar de dekkingsextensies die je nu hebt. Niet elke polis dekt hetzelfde, ook al lijken de premies vergelijkbaar.
Inventaris, goederen en cyber
Bij inventaris- en goederenverzekeringen is een actuele waardeopgave essentieel. Onderverzekering leidt bij schade tot een lagere uitkering. Bij een cyberverzekering let je op de maximale vergoeding per incident en de meldplicht bij een datalek.
Kosten en financiële gevolgen bij tussentijds opzeggen
Na stilzwijgende verlenging mag je maandelijks opzeggen. De premie wordt dan pro rata verrekend: je betaalt alleen voor de periode dat je verzekerd was. Dat klinkt eenvoudig, maar er zijn twee financiële risico’s die ondernemers regelmatig onderschatten.
- Dekkingsgat: geen verzekering tussen de einddatum van de oude en de ingangsdatum van de nieuwe polis. Zelfs één dag onverzekerd kan bij een schade grote financiële gevolgen hebben.
- Premieoverlap: je betaalt dubbele premie als de nieuwe polis ingaat terwijl de oude nog loopt. Dat is verspilling, maar altijd te verkiezen boven een dekkingsgat.
De praktische afweging: een dag overlap kost je een kleine premiebedrag. Een dag zonder dekking kan je bij een aansprakelijkheidsclaim of brand veel meer kosten. Kies bij twijfel altijd voor een dag overlap en regel de terugbetaling achteraf.
Tussentijds opzeggen tijdens de eerste contractperiode is bij de meeste polissen niet mogelijk, of brengt kosten met zich mee. Controleer je polisvoorwaarden of vraag dit na bij je huidige verzekeraar voordat je stappen zet. Sommige verzekeraars rekenen bij tussentijdse beëindiging ook administratiekosten.
Wanneer regel je het zelf en wanneer schakel je een adviseur in?
Voor een eenvoudige polis, zoals een bedrijfsaansprakelijkheid zonder bijzondere risico’s of een inventarisverzekering, kun je het overstapproces goed zelf doorlopen. Vergelijk, vraag aan, controleer de acceptatiebrief en zeg op.
Schakel een adviseur in als:
- Je een verzuimverzekering hebt met lopende ziekmeldingen
- Je een wagenpark beheert met meerdere voertuigen en verschillende ingangsdatums
- Je hoge aansprakelijkheidsrisico’s hebt of maatwerkvoorwaarden nodig hebt
- Je schadehistorie complex is en acceptatie niet vanzelfsprekend
- Je twijfelt of je huidige dekking volledig aansluit op je bedrijfsactiviteiten
Een adviseur voegt in die gevallen concreet iets toe: acceptatiebegeleiding, contractanalyse, onderhandelen over voorwaarden en het bewaken van de juiste volgorde bij beëindiging. Dat is geen luxe, maar risicobeheer.
Meer over wanneer je beter van tussenpersoon kunt switchen lees je in onze kennisbank.
Waarom de volgorde van stappen alles bepaalt
De meest voorkomende fout bij een zakelijke verzekering overstappen is niet het kiezen van de verkeerde polis. Het is de volgorde: ondernemers zeggen de oude polis op zodra ze een offerte hebben, nog vóór de acceptatie bevestigd is. Bij een standaard bedrijfsaansprakelijkheid gaat dat zelden mis. Bij een verzuimverzekering met zieke werknemers of een wagenpark met lopende schades kan het weken duren voordat een nieuwe verzekeraar accepteert. Die weken ben je dan onverzekerd.
Wat ik ook zie: ondernemers die de acceptatiebrief niet lezen. Ze gaan ervan uit dat de nieuwe polis identiek is aan de offerte. Maar uitsluitingen en wachttijden worden pas in de acceptatiebrief definitief vastgelegd. Wie die brief niet controleert, ontdekt de afwijking pas bij een schade.
Zakelijkeverzekering helpt je overstappen zonder risico
Overstappen van zakelijke verzekeringen hoeft niet ingewikkeld te zijn, maar de details maken het verschil. Zakelijkeverzekering biedt ondernemers en zzp’ers een gratis quick-scan waarbij meer dan 66 verzekeraars worden vergeleken op premie, dekking en voorwaarden. Geen generieke vergelijking, maar advies afgestemd op jouw branche en risicoprofiel.

Of je nu één polis wilt overstappen of je hele verzekeringspakket wilt herzien: via het platform krijg je direct contact met een adviseur of gebruik je de AI-bedrijfsscan voor een eerste analyse. De opzegservice regelt de administratie bij je huidige verzekeraar, zodat je zeker weet dat de volgorde klopt. Geen dekkingsgat, geen dubbele premie.
Bereken je premie of plan een adviesgesprek en stap over met zekerheid. Bekijk het volledige aanbod op de pagina zakelijke verzekeringen.
Bronnen
- Vereende
- Gedragscode geïnformeerde verlenging en contractstermijnen zakelijke schade- en inkomensverzekeringen
- Overstappen naar een verzuimverzekering van NN? Dat zit zo : NN
- Overstappen naar een bedrijfsautoverzekering bij Univé
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.