

13 oktober 2026
Een polis zakelijke verzekering is de schriftelijke overeenkomst tussen een ondernemer en een verzekeraar, waarin de dekking, premie en voorwaarden voor zakelijke risico’s zijn vastgelegd. Dit document is het bewijs van de verzekering en bepaalt exact wat wel en niet vergoed wordt bij schade. Privéverzekeringen dekken geen zakelijke activiteiten, wat betekent dat elke ondernemer een aparte zakelijke polis nodig heeft. Zakelijkeverzekering helpt ondernemers en zzp’ers in Nederland bij het vinden van de juiste dekking, afgestemd op hun specifieke bedrijfsrisico’s en budget.
Wat is de definitie van een polis zakelijke verzekering?
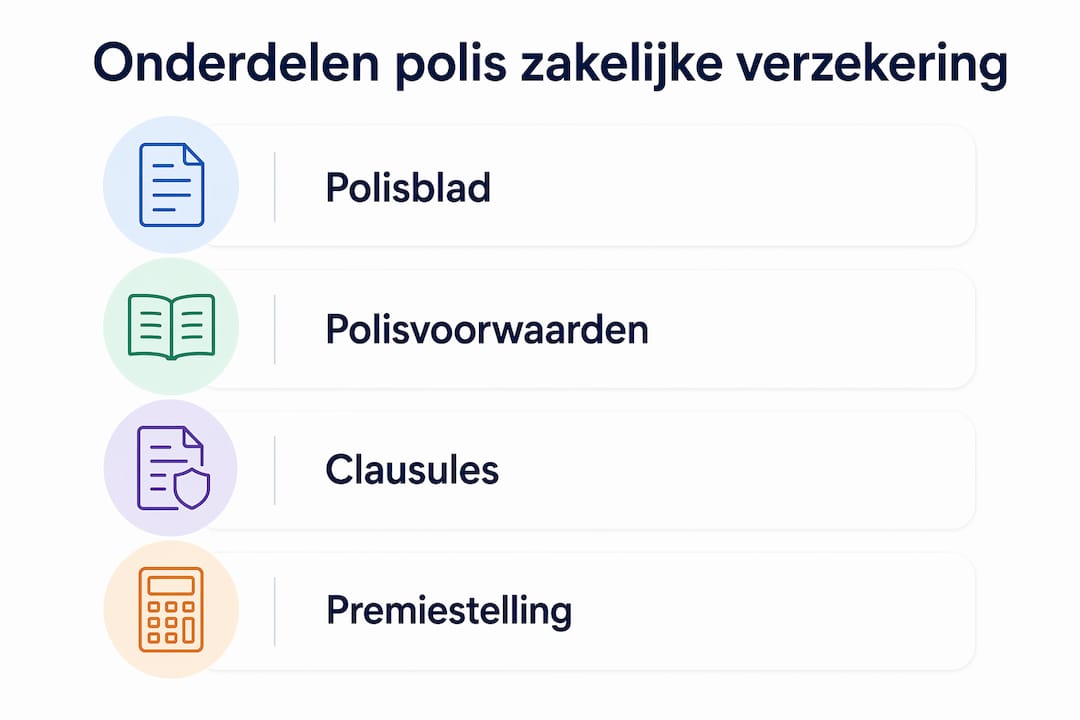
Een zakelijke polis bestaat uit vier vaste onderdelen: het polisblad, de polisvoorwaarden, eventuele clausules en de premiestelling. Het polisblad is de samenvatting: hier staan de verzekerde partij, het verzekerde object, de looptijd en het verzekerd bedrag. De polisvoorwaarden beschrijven precies welke schades gedekt zijn en welke niet. Clausules voegen specifieke afspraken toe, zoals een uitbreiding voor een bepaalde branche of een beperking bij bepaald gebruik.
Zakelijke polissen dekken materiële schade, beroepsaansprakelijkheid, personeelsrisico’s en bedrijfsschade, en de premies zijn in de meeste gevallen zakelijk aftrekbaar. Dat maakt een zakelijke polis fundamenteel anders dan een particuliere verzekering. Een particuliere inboedelverzekering vergoedt nooit schade aan zakelijke apparatuur, ook niet als die apparatuur thuis staat. Wie als zzp’er vanuit huis werkt en zijn laptop of camera niet apart zakelijk verzekert, staat bij schade met lege handen.
De term “polis” komt van het Italiaanse woord polizza, wat “belofte” of “bewijs” betekent. In de verzekeringswereld is het de formele bevestiging van de gemaakte afspraken. Ondernemers spreken ook wel van een “verzekeringspolis” of “polisdocument”, maar de inhoud is altijd hetzelfde: het contract dat rechten en plichten van beide partijen vastlegt.
Welke risico’s dekt een zakelijke polis en wat staat erin?
Zakelijke polissen zijn ingedeeld naar het type risico dat ze afdekken. De meest voorkomende categorieën zijn:
- Materiële schade: brand, diefstal, waterschade aan bedrijfsinventaris of gebouwen
- Aansprakelijkheid: schade aan derden door bedrijfsactiviteiten of beroepsfouten
- Personeelsrisico’s: arbeidsongeschiktheid, ziekte of ongevallen van medewerkers
- Bedrijfsschade: gederfde winst en doorlopende kosten na een incident
- Digitale risico’s: datalekken, ransomware en IT-storingen
Elke polis heeft ook uitsluitingen. Dat zijn situaties waarin de verzekeraar niet uitkeert. Veelvoorkomende uitsluitingen zijn opzettelijk veroorzaakte schade, schade door slijtage, of schade die valt buiten de omschreven bedrijfsactiviteiten. Een aannemer die zijn polis heeft afgesloten voor woningbouw, maar ook industriële projecten aanneemt, loopt het risico dat schade bij die projecten niet gedekt is.
Naast uitsluitingen kent elke polis een eigen risico. Dat is het bedrag dat de ondernemer zelf betaalt bij een claim. Een hoger eigen risico verlaagt de premie, maar verhoogt de financiële last bij schade. De keuze voor een eigen risico is dus een bewuste afweging tussen maandelijkse kosten en financiële buffer.
| Polisonderdeel | Wat het regelt |
|---|---|
| Polisblad | Verzekerde partij, object, looptijd en verzekerd bedrag |
| Polisvoorwaarden | Welke schades gedekt zijn en welke niet |
| Clausules | Specifieke uitbreidingen of beperkingen per situatie |
| Premie | Het bedrag dat de ondernemer periodiek betaalt |
| Eigen risico | Het deel van de schade dat de ondernemer zelf draagt |
Wat maakt een zakelijke polis anders dan een particuliere verzekering?
Schade aan zakelijke apparatuur valt nooit onder een particuliere inboedel of AVP. Dit is het meest onderschatte verschil tussen zakelijke en particuliere polissen. Een zzp’er die zijn bedrijfsauto, laptop of gereedschap verzekert via een privépolis, ontdekt dit verschil pas als hij schade claimt en de verzekeraar weigert uit te keren.
Zakelijke polissen zijn afgestemd op de omvang en aard van het bedrijf. Een eenmanszaak met twee medewerkers heeft andere risico’s dan een mkb-bedrijf met twintig mensen en een magazijn. Premies worden berekend op basis van omzet, branche, aantal medewerkers en de specifieke activiteiten van het bedrijf. Dit maakt zakelijke polissen flexibeler, maar ook complexer dan standaard particuliere producten.
Ondernemers herzien hun verzekerde bedragen vaak te weinig, wat leidt tot onderverzekering. Onderverzekering betekent dat het verzekerd bedrag lager is dan de werkelijke waarde van wat verzekerd is. Bij schade keert de verzekeraar dan naar verhouding minder uit. Een ondernemer die zijn inventaris vijf jaar geleden op 50.000 euro verzekerde, maar inmiddels voor 80.000 euro aan apparatuur heeft, ontvangt bij totaalverlies slechts een deel van de werkelijke schade.
Pro-tip: Controleer elk jaar of je verzekerde bedragen nog kloppen met de werkelijke waarde van je inventaris, voorraad en bedrijfsmiddelen. Een jaarlijkse check van vijftien minuten voorkomt een financiële tegenvaller bij schade.
Welke soorten zakelijke polissen bestaan er?
De meest voorkomende zakelijke verzekeringen zijn direct gekoppeld aan de risico’s die ondernemers dagelijks lopen. Hieronder staan de belangrijkste polissen met hun functie:
- AVB (Aansprakelijkheidsverzekering voor Bedrijven): de AVB beschermt tegen letsel, materiële en gevolgschade door fouten of ongevallen tijdens bedrijfsactiviteiten. Een klant die struikelt over een losliggend snoer in jouw winkel: de AVB dekt de schade.
- Beroepsaansprakelijkheidsverzekering: dekt schade die ontstaat door fouten in de dienstverlening. Een adviseur die een verkeerd advies geeft met financiële gevolgen voor de klant, is persoonlijk aansprakelijk zonder deze polis.
- Bedrijfsschadeverzekering: vergoedt gederfde winst en doorlopende kosten na brand, waterschade of een ander incident. De huur loopt door, het personeel wil betaald worden: deze polis houdt het bedrijf draaiende.
- D&O-verzekering (Bestuurdersaansprakelijkheid): bestuurders kunnen persoonlijk aansprakelijk worden bij onbehoorlijk bestuur of persoonlijke borgstelling. Een BV biedt geen volledige bescherming. De D&O-verzekering dekt de persoonlijke aansprakelijkheid van directeuren en commissarissen.
- Personeelsverzekeringen: arbeidsongeschiktheidsverzekeringen, collectieve ongevallenverzekeringen en overige personeelsverzekeringen beschermen medewerkers en beperken de financiële gevolgen voor de werkgever.
- Cyberverzekering: beschermt tegen digitale risico’s zoals datalekken en ransomware en dekt ook forensisch onderzoek en herstelkosten na een IT-storing. Voor bedrijven die klantdata verwerken, is dit geen luxe meer.
Elke polis staat op zichzelf, maar samen vormen ze een dekkend netwerk voor de risico’s van het bedrijf. Een ondernemer hoeft niet alles tegelijk te verzekeren. De keuze hangt af van de branche, de bedrijfsstructuur en de financiële draagkracht.
Hoe kies je de juiste zakelijke polis?
Goede verzekeringskeuze begint met een grondige risico-inventarisatie op basis van bedrijfsactiviteiten en groeiplannen. KVK adviseert ondernemers om de grootste financiële risico’s eerst in kaart te brengen. Pas daarna heeft het zin om polissen te vergelijken.
Een praktische aanpak in vijf stappen:
- Breng je risico’s in kaart. Denk aan aansprakelijkheid, schade aan eigendommen, uitval van personeel en digitale dreigingen. Schrijf op wat de financiële gevolgen zouden zijn als elk risico zich voordoet.
- Bepaal welke risico’s je zelf kunt dragen. Kleine schades kun je soms zelf opvangen. Grote, onverwachte schades niet. Verzeker wat je bedrijf financieel niet kan overleven.
- Vergelijk polisvoorwaarden, niet alleen premies. Focus op lage premie is minder waardevol dan goede polisvoorwaarden en preventie. Twee polissen met dezelfde premie kunnen sterk verschillen in wat ze daadwerkelijk dekken.
- Controleer uitsluitingen en eigen risico. Lees de polisvoorwaarden op uitsluitingen die voor jouw branche relevant zijn. Een te hoog eigen risico kan bij een middelgrote schade al pijnlijk zijn.
- Schakel een adviseur in. Een assurantietussenpersoon kent de markt en vergelijkt meerdere verzekeraars op jouw situatie. Dat bespaart tijd en voorkomt dat je een polis afsluit die niet past.
Pro-tip: Algemene voorwaarden vervangen geen verzekering. Contractuele bescherming via algemene voorwaarden en een verzekeringspolis zijn complementair. Gebruik beide als onderdeel van je risicobeheer.
Preventie speelt ook een rol bij de premie. Wie aantoonbare veiligheidsmaatregelen treft, zoals een inbraakalarm, brandblussers of een cybersecuritybeleid, betaalt in veel gevallen minder premie. Meer over hoe preventie en polisvoorwaarden de premie beïnvloeden lees je in de kennisbank van Zakelijkeverzekering.
Belangrijkste inzichten
Een zakelijke polis is geen standaardproduct: de juiste dekking vereist een risico-inventarisatie, kennis van polisvoorwaarden en een jaarlijkse controle op verzekerde bedragen.
| Punt | Details |
|---|---|
| Definitie zakelijke polis | Een polis is het contract tussen ondernemer en verzekeraar met dekking, premie en voorwaarden. |
| Zakelijk versus particulier | Privéverzekeringen dekken nooit zakelijke activiteiten of bedrijfsmiddelen. |
| Onderverzekering voorkomen | Controleer elk jaar of verzekerde bedragen nog overeenkomen met de werkelijke waarde. |
| Polisvoorwaarden boven premie | Goede voorwaarden zijn waardevoller dan de laagste premie bij een claim. |
| Risico-inventarisatie als basis | Breng eerst de financiële gevolgen van elk risico in kaart voordat je polissen vergelijkt. |
Mijn eerlijke kijk op zakelijke polissen
Ik spreek wekelijks met ondernemers die pas na een schade ontdekken dat hun polis niet dekte wat ze dachten. Het patroon is altijd hetzelfde: bij het afsluiten lag de focus op de premie, niet op de voorwaarden. Dat is begrijpelijk. Premies zijn concreet en vergelijkbaar. Polisvoorwaarden zijn droge tekst van twintig pagina’s.
Maar die droge tekst bepaalt alles. Een uitsluitingsclausule van twee zinnen kan het verschil maken tussen een volledige vergoeding en een rekening van tienduizenden euro’s. Ik zie dit het vaakst bij zzp’ers in de creatieve sector en bij kleine aannemers. Zij verzekeren hun aansprakelijkheid, maar vergeten dat hun polis alleen dekt wat ze bij de aanvraag hebben opgegeven als activiteit.
Startende ondernemers maken een andere fout: ze wachten te lang. Ze denken dat een verzekering pas nodig is als het bedrijf groeit. Maar het eerste jaar is juist het kwetsbaarst. Geen buffer, geen vaste klanten, en een schade of aansprakelijkheidsclaim kan het bedrijf direct beëindigen.
Mijn advies is simpel. Sluit geen polis af zonder eerst een adviseur te spreken die jouw branche kent. Niet om de goedkoopste optie te vinden, maar om de juiste. En evalueer je polissen elk jaar, niet eens in de drie jaar. Bedrijven groeien, risico’s veranderen, en een polis die vorig jaar klopte, kan dit jaar al tekort schieten.
— Willem
Zakelijkeverzekering helpt je de juiste polis vinden
Een goede zakelijke polis begint met de juiste informatie en een adviseur die jouw situatie kent.

Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft persoonlijk advies aan zzp’ers en mkb-bedrijven. Of je nu net start of je bestaande dekking wilt herzien: via het platform vind je snel een polis die past bij jouw bedrijfsactiviteiten en budget. Bekijk het volledige overzicht van zakelijke verzekeringen of plan direct een adviesgesprek met een specialist die jouw branche kent.
Veelgestelde vragen
Wat is een polis zakelijke verzekering precies?
Een polis zakelijke verzekering is het officiële contract tussen een ondernemer en een verzekeraar. Het document beschrijft de dekking, premie, looptijd en voorwaarden voor zakelijke risico’s.
Wat is het verschil tussen een zakelijke en particuliere polis?
Een particuliere polis dekt nooit zakelijke activiteiten of bedrijfsmiddelen. Zakelijke polissen zijn specifiek afgestemd op bedrijfsrisico’s, omzet en branche.
Wat zijn de belangrijkste onderdelen van een zakelijke polis?
Een zakelijke polis bestaat uit het polisblad, de polisvoorwaarden, clausules en de premiestelling. Het polisblad geeft een samenvatting; de voorwaarden bepalen wat wel en niet gedekt is.
Hoe voorkom ik onderverzekering bij mijn zakelijke polis?
Controleer elk jaar of de verzekerde bedragen nog overeenkomen met de werkelijke waarde van je inventaris en bedrijfsmiddelen. Pas de polis aan als je bedrijf is gegroeid of als je nieuwe apparatuur hebt aangeschaft.
Heb ik als zzp’er ook een zakelijke polis nodig?
Ja. Als zzp’er ben je persoonlijk aansprakelijk voor schade aan klanten of derden. Een beroepsaansprakelijkheidsverzekering en een AVB zijn voor de meeste zzp’ers onmisbaar.