

24 oktober 2026
De premie bij een zakelijke verzekering is het bedrag dat je als ondernemer periodiek betaalt aan de verzekeraar in ruil voor dekking van bedrijfsrisico’s. Dit bedrag staat los van de daadwerkelijke schade die je vergoed krijgt. De betekenis van premie bij zakelijke verzekeringen is dus simpel: het is de prijs voor bescherming. Bekende voorbeelden zijn de bedrijfsaansprakelijkheidsverzekering (AVB), de beroepsaansprakelijkheidsverzekering en de arbeidsongeschiktheidsverzekering (AOV). Elke verzekering heeft een eigen premie, berekend op basis van jouw specifieke risicoprofiel als ondernemer.
Wat bepaalt de hoogte van de premie bij zakelijke verzekeringen?
De premie is geen willekeurig bedrag. Verzekeraars schatten risico’s zorgvuldig in op basis van verwachte claims en de aard van jouw bedrijfsactiviteiten. Hoe hoger het risico, hoe hoger de premie.
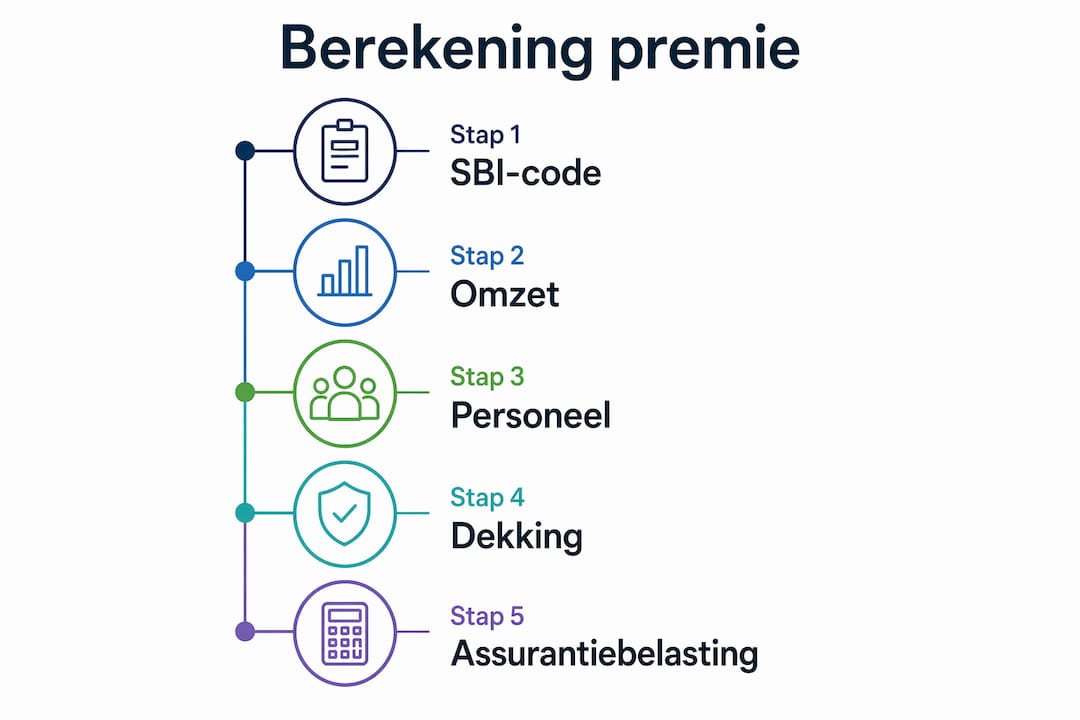
De belangrijkste factoren die de premiehoogte bepalen:
- Branche en SBI-code. Verzekeraars koppelen jouw bedrijfsactiviteiten aan een SBI-code (Standaard Bedrijfsindeling). Een timmerman valt in een andere risicocategorie dan een tekstschrijver. Die code bepaalt mede welke premie je betaalt.
- Omzet. Een hogere omzet betekent doorgaans meer activiteiten en daarmee meer kans op schade. De meeste verzekeraars rekenen een hogere premie naarmate je omzet stijgt.
- Personeelsomvang. Meer medewerkers vergroot het risico op fouten, letsel of aansprakelijkheid. Dit weegt mee in de premiebepaling.
- Gekozen dekking en eigen risico. Een ruimere dekking kost meer. Een hoger eigen risico verlaagt de premie, maar vergroot je eigen financiële blootstelling bij schade.
- Soort verzekering. Een AVB heeft een andere risicostructuur dan een rechtsbijstandverzekering of een cyberverzekering. Elke verzekeringssoort kent zijn eigen berekeningslogica.
De invloed van jouw branche op de premie is groter dan veel ondernemers verwachten. Een verkeerde SBI-code kan leiden tot een premie die niet aansluit bij jouw werkelijke activiteiten, en erger nog: tot dekking die niet past bij wat je doet.
Pro-tip: Controleer je SBI-code bij de KVK voordat je een offerte aanvraagt. Een onjuiste registratie van je activiteiten kan leiden tot een te hoge premie of, bij schade, tot een afwijzing door de verzekeraar.
Hoe wordt de premie berekend en wat is het verschil tussen premie, assurantiebelasting en btw?
De premie zelf is het basisbedrag dat de verzekeraar berekent voor de dekking. Op je factuur zie je echter meer dan alleen dat bedrag. Ondernemers die voor het eerst een zakelijke verzekering afsluiten, schrikken soms van de bijkomende kosten.
De kostenopbouw op een verzekeringsfactuur werkt als volgt:
- Nettopremie. Dit is het bedrag dat de verzekeraar rekent voor het verzekerde risico. Dit vormt de basis van je kosten.
- Assurantiebelasting. Over de meeste schadeverzekeringen betaal je 21% assurantiebelasting. Dit is een belasting die de overheid heft bovenop de nettopremie. Die 21% telt direct mee in je totale verzekeringskosten.
- Advies- of provisiekosten. Sommige verzekeraars of adviseurs rekenen een vergoeding voor hun dienstverlening. Dit staat los van de premie zelf.
- Geen btw. Verzekeringspremies zijn vrijgesteld van btw. Je betaalt dus geen 21% btw bovenop de premie, maar wel de assurantiebelasting.
Stel: je nettopremie voor een AVB bedraagt €400 per jaar. De assurantiebelasting van 21% voegt daar €84 aan toe. Je totale jaarkosten komen dan op €484, exclusief eventuele advieskosten. Bijkomende kosten vergelijken is daarom net zo belangrijk als de nettopremie vergelijken.
Hoe verschillen premies tussen zakelijke verzekeringen?
Premies lopen sterk uiteen, afhankelijk van het soort verzekering en het beroep. Premies voor een AVB variëren per beroep aanzienlijk: een loodgieter betaalt circa €500 per jaar, terwijl een consultant rond de €150 per jaar kwijt is. Dat verschil weerspiegelt het verschil in risico op materiële schade of letsel bij derden.
| Verzekering | Beroep | Indicatieve jaarpremie |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Loodgieter | circa €500 |
| Bedrijfsaansprakelijkheid (AVB) | Consultant | circa €150 |
| Beroepsaansprakelijkheid | IT-consultant | circa €300–€600 |
| Rechtsbijstand | Zzp’er algemeen | circa €200–€400 |
| Arbeidsongeschiktheid (AOV) | Zzp’er algemeen | sterk variabel |
De bedrijfsaansprakelijkheidsverzekering dekt schade die jij of je medewerkers toebrengen aan derden. De beroepsaansprakelijkheidsverzekering dekt fouten in je professionele dienstverlening. Beide zijn relevant voor zzp’ers en mkb’ers, maar de premie verschilt sterk per beroepsgroep.
Het eigen risico heeft directe invloed op de premie. Een hoger eigen risico verlaagt je maandelijkse of jaarlijkse premie, maar betekent dat je bij schade een groter deel zelf draagt. Voor ondernemers met een stabiele financiële buffer kan dit een bewuste keuze zijn.
Pro-tip: Vergelijk niet alleen de premie, maar ook het maximale verzekerde bedrag per aanspraak. Een goedkope AVB met een lage maximumdekking kan bij een grote schadeclaim onvoldoende zijn.
Welke fiscale voordelen zijn er verbonden aan de premie van zakelijke verzekeringen?
De premies die je betaalt voor zakelijke verzekeringen zijn aftrekbaar als bedrijfskosten bij de aangifte inkomstenbelasting. Premies zijn aftrekbaar voor IB-ondernemers, wat betekent dat je de nettopremie van je winst aftrekt voordat je belasting berekent. Dit verlaagt je belastbare inkomen direct.
De fiscale voordelen op een rij:
- Aftrek als bedrijfskosten. De nettopremie voor zakelijke verzekeringen zoals AVB, beroepsaansprakelijkheid en rechtsbijstand trek je af als bedrijfskosten in je aangifte inkomstenbelasting.
- Assurantiebelasting is niet aftrekbaar als btw. De 21% assurantiebelasting is geen btw en kun je niet terugvorderen via een btw-aangifte. Je betaalt dit als eindgebruiker.
- Premiekosten meenemen in je uurtarief. De KVK adviseert ondernemers om verzekeringskosten mee te nemen in de berekening van hun uurtarief. Wie dat niet doet, betaalt de premie feitelijk uit zijn nettowinstmarge.
- Geen btw-voordeel. Omdat verzekeringspremies zijn vrijgesteld van btw, kun je als btw-plichtige ondernemer geen btw terugvorderen op je verzekeringsfactuur.
Het fiscale voordeel van zakelijke verzekeringen is concreet: een zzp’er in de hoogste belastingschijf die €600 per jaar aan premies betaalt, bespaart netto een aanzienlijk deel via de aftrek. Houd dit mee in je kostencalculatie als je verzekeringen vergelijkt.
Hoe bespaar je op de premie zonder risico te verhogen?
Een lagere premie is niet altijd een betere deal. Een lage premie kan samengaan met beperktere dekking, hogere eigen risico’s of scherpe polisvoorwaarden die bij schade in je nadeel werken. Slim besparen vraagt om inzicht in de totale dekking, niet alleen het premiebedrag.
Concrete manieren om de premie te verlagen zonder concessies te doen aan bescherming:
- Verhoog het eigen risico bewust. Een hoger eigen risico verlaagt de premie. Kies dit alleen als je de financiële ruimte hebt om kleine schades zelf op te vangen.
- Bundel verzekeringen bij één verzekeraar. Veel verzekeraars bieden korting als je meerdere polissen afsluit. Een combinatie van AVB en rechtsbijstand bij dezelfde aanbieder levert vaak een lagere totaalpremie op.
- Profiteer van schadevrije jaren. Net als bij een autoverzekering kennen sommige zakelijke verzekeringen een no-claim voordeel. Wie jarenlang geen schade meldt, bouwt korting op.
- Controleer je SBI-code en activiteiten. Een correcte registratie voorkomt dat je een premie betaalt die hoort bij een risicovoller beroep dan je uitoefent.
- Vergelijk meer dan 66 verzekeraars. De premieverschillen tussen verzekeraars voor dezelfde dekking kunnen groot zijn. Vergelijken loont altijd.
Pro-tip: Lees de polisvoorwaarden op uitsluitingen voordat je kiest voor de goedkoopste optie. Een uitsluiting voor werkzaamheden op hoogte of met gevaarlijke stoffen kan een AVB voor een aannemer vrijwel waardeloos maken.
Belangrijkste inzichten
De premie bij een zakelijke verzekering is het bedrag dat je betaalt voor dekking van bedrijfsrisico’s, berekend op basis van branche, omzet, activiteiten en gekozen dekking, en is aftrekbaar als bedrijfskosten bij de inkomstenbelasting.
| Punt | Details |
|---|---|
| Definitie van premie | De premie is het periodieke bedrag dat je betaalt aan de verzekeraar voor gedekte bedrijfsrisico’s. |
| Factoren die de premie bepalen | Branche, SBI-code, omzet, personeelsomvang en eigen risico bepalen samen de hoogte van de premie. |
| Assurantiebelasting van 21% | Over de meeste schadeverzekeringen betaal je 21% assurantiebelasting bovenop de nettopremie, geen btw. |
| Fiscale aftrekbaarheid | Premies voor zakelijke verzekeringen zijn aftrekbaar als bedrijfskosten bij de aangifte inkomstenbelasting. |
| Premie versus dekking | Een lage premie kan samengaan met beperktere dekking of hogere eigen risico’s. Vergelijk altijd de totale polisvoorwaarden. |
Mijn kijk op premies: wat ondernemers structureel verkeerd doen
Na jaren van gesprekken met zzp’ers en mkb’ers zie ik steeds dezelfde fout terugkomen: ondernemers kiezen hun zakelijke verzekering op premie, niet op dekking. Ze vergelijken twee offertes, kiezen de goedkoopste en denken klaar te zijn. Pas bij een schadeclaim ontdekken ze dat een activiteit niet gedekt was, of dat het eigen risico zo hoog lag dat de vergoeding nauwelijks de moeite waard was.
De tweede fout is de SBI-code. Ik zie regelmatig ondernemers die bij de KVK ingeschreven staan met een activiteit die niet meer klopt met wat ze dagelijks doen. Een webdesigner die ook fysieke installaties uitvoert, maar alleen als “grafisch ontwerper” geregistreerd staat, heeft bij een aansprakelijkheidsclaim een serieus probleem. De verzekeraar vergoedt dan niet, omdat de activiteit buiten de polis valt.
Wat ik ondernemers altijd adviseer: begin met een eerlijke beschrijving van alles wat je doet, ook de nevenactiviteiten. Laat daarna een adviseur de premie berekenen op basis van dat volledige beeld. De premie die je dan betaalt, is misschien iets hoger, maar de dekking klopt wel. Een verzekering die bij schade niet uitkeert, is geen besparing. Het is een kostenpost zonder waarde.
De fiscale kant vergeten ondernemers ook te vaak. De premie die je betaalt, verlaagt je belastbare winst. Wie dat niet meeneemt in zijn uurtarief, betaalt zijn verzekering feitelijk twee keer: één keer als kosten, één keer als gemiste belastingaftrek.
— Willem
Premies berekenen en vergelijken via Zakelijkeverzekering
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je als ondernemer altijd een verzekering vindt die past bij jouw situatie en budget. Of je nu een zzp’er bent die een eerste AVB wil afsluiten, of een mkb’er die zijn hele pakket wil doorlichten: je krijgt persoonlijk advies van een vaste adviseur die jouw branche kent.

Via het platform kun je direct zakelijke verzekeringen vergelijken en premies berekenen op basis van jouw activiteiten, omzet en gewenste dekking. Wil je liever eerst sparren over jouw specifieke situatie? Plan dan een adviesgesprek en ontvang binnen één werkdag een concreet advies. Zakelijkeverzekering maakt verzekeren eerlijker, sneller en begrijpelijker, zodat jij je kunt richten op ondernemen.
Veelgestelde vragen
Wat is de betekenis van premie bij een zakelijke verzekering?
De premie is het bedrag dat je periodiek betaalt aan de verzekeraar voor de dekking van jouw bedrijfsrisico’s. Het is de prijs voor bescherming, niet de vergoeding bij schade.
Hoe wordt de premie van een zakelijke verzekering berekend?
Verzekeraars berekenen de premie op basis van jouw branche, SBI-code, omzet, personeelsomvang en de gekozen dekking. Meer risico of een ruimere dekking leidt tot een hogere premie.
Is de premie van een zakelijke verzekering aftrekbaar?
Ja. Premies voor zakelijke verzekeringen zijn aftrekbaar als bedrijfskosten bij de aangifte inkomstenbelasting, wat je belastbare winst verlaagt.
Wat is het verschil tussen premie en assurantiebelasting?
De nettopremie is het basisbedrag voor de dekking. Assurantiebelasting is een overheidsheffing van 21% die daar bovenop komt. Over verzekeringspremies betaal je geen btw.
Waarom verschilt de premie zo sterk per beroep?
Verzekeraars koppelen het risico aan de aard van de werkzaamheden. Een loodgieter heeft een hoger risico op materiële schade bij derden dan een consultant, wat leidt tot een hogere AVB-premie.