

8 november 2026
De duurste fout bij een zakelijke verzekering merk je pas als je een claim indient: dan blijkt dat je activiteit niet op de polis staat, dat het verzekerde bedrag te laag is of dat je een voorwaarde over het hoofd hebt gezien. Gelukkig zijn de meeste fouten voorspelbaar. Hieronder lees je welke vergissingen zzp’ers en mkb-ondernemers het vaakst maken, wat ze je kunnen kosten en welke tips je helpen om goed verzekerd te zijn zonder te veel te betalen.
Kort samengevat
- Een bedrijfsaansprakelijkheidsverzekering dekt schade aan personen en spullen, geen fouten in je advies of ontwerp. Daarvoor heb je een beroepsaansprakelijkheidsverzekering nodig.
- Rechtsbijstand betaalt juridische hulp, niet het schadebedrag dat je aan een ander moet vergoeden.
- Je privéverzekeringen dekken zakelijke spullen en activiteiten meestal niet, ook niet als je thuis werkt.
- Polissen verschillen sterk in sublimieten, meldtermijnen en voorwaarden. Vergelijk dus niet alleen de premie.
- Pas je verzekering aan zodra je bedrijf verandert: nieuwe diensten, personeel, omzetgroei of stoppen.
Inhoudsopgave
- Welke verzekeringen zijn verplicht en welke verstandig?
- Tien fouten die ondernemers geld kosten
- Overzicht: fout, gevolg en oplossing
- De belangrijkste tips voor een goed verzekerd bedrijf
- Ons advies: begin bij je bedrijf, niet bij de polis
- Laat je verzekeringen checken op gaten
- Veelgestelde vragen
- Bronnen
Welke verzekeringen zijn verplicht en welke verstandig?
Veel fouten beginnen bij een verkeerd beeld van wat moet. In Nederland bestaat er geen algemene verzekeringsplicht voor ondernemers. Verplicht is minimaal een WA-verzekering als je een bedrijfsauto hebt, en voor bepaalde beroepen is een beroepsaansprakelijkheidsverzekering verplicht. Financier je een bedrijfspand, dan kan je bank een opstalverzekering eisen.
Dat er weinig moet, betekent niet dat je weinig risico loopt. KVK noemt in haar overzicht van verzekeringen voor starters onder meer bedrijfsaansprakelijkheid, cyber, opstal, inventaris, goederen, rechtsbijstand, arbeidsongeschiktheid en de compagnons- en overlijdensrisicoverzekering. Welke daarvan voor jou zinvol zijn, hangt af van wat je doet, met wie en met welke spullen. Wil je eerst het totaalbeeld, lees dan onze complete gids zakelijk verzekeren.
Tien fouten die ondernemers geld kosten
1. Denken dat bedrijfsaansprakelijkheid alles dekt
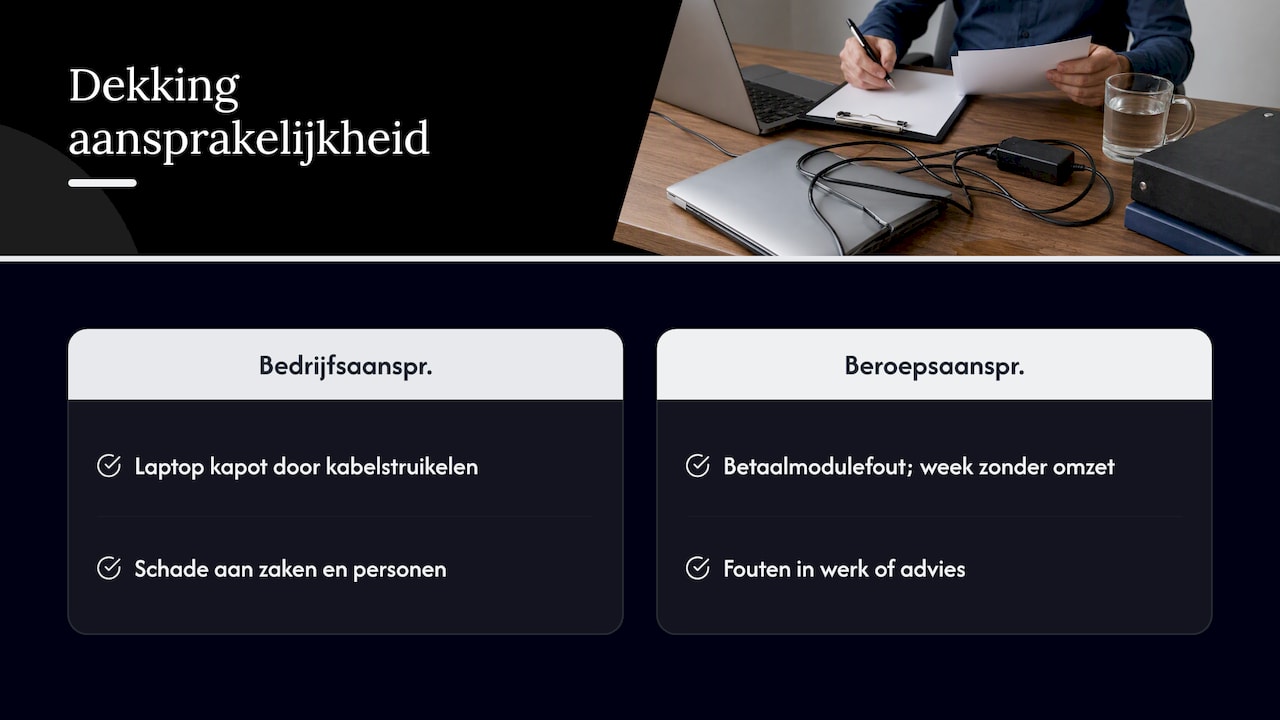
Dit is misschien wel de bekendste misvatting. Volgens KVK’s lijst met misverstanden over bedrijfsverzekeringen dekt een bedrijfsaansprakelijkheidsverzekering schade aan personen en zaken, terwijl een beroepsaansprakelijkheidsverzekering fouten in je werk dekt, zoals verkeerd advies. ICT’ers en adviseurs hebben daarom vaak beide nodig.
Een voorbeeld: een webdeveloper die bij een klant over een kabel struikelt en een laptop kapotmaakt, valt onder bedrijfsaansprakelijkheid. Dezelfde developer die een fout in een betaalmodule bouwt waardoor de klant een week geen omzet draait, heeft een beroepsaansprakelijkheidsverzekering nodig. Het verschil lees je uitgebreid in ons artikel over bedrijfs- en beroepsaansprakelijkheid.
2. Rechtsbijstand verwarren met aansprakelijkheid
Een rechtsbijstandverzekering voelt als een vangnet voor alle conflicten. Maar zakelijke rechtsbijstand bekostigt vooral juridische hulp en niet automatisch het bedrag dat je moet betalen als je schade hebt veroorzaakt. Schade door je onderneming, medewerkers of producten hoort bij een passende aansprakelijkheidsdekking.
Rechtsbijstand helpt je dus bij een incassozaak, een conflict met een leverancier of een arbeidsgeschil. Stelt een klant je aansprakelijk voor schade, dan heb je een aansprakelijkheidsverzekering nodig die de schade betaalt en vaak ook het verweer regelt. Welke conflicten wel en niet onder rechtsbijstand vallen, staat in ons stuk over de dekking van zakelijke rechtsbijstand.
3. Vertrouwen op je privéverzekeringen
Werk je vanuit huis, dan lijkt je inboedelverzekering ook je laptop, camera of gereedschap te dekken. KVK waarschuwt dat privéverzekeringen zakelijke spullen en activiteiten doorgaans niet dekken. Zakelijke apparatuur, bedrijfsaansprakelijkheid en zakelijk autogebruik moet je dus apart controleren.
Een particuliere aansprakelijkheidsverzekering (AVP) sluit schade die je in je werk veroorzaakt meestal uit. Hetzelfde geldt voor een privéautoverzekering als je de auto vooral zakelijk gebruikt: geef het werkelijke gebruik op, anders loop je risico bij een claim. Rijd je zakelijk, dan kun je je zakelijke autoverzekering berekenen en vergelijken.
4. Inventaris en voorraad op één hoop gooien
Een inventarisverzekering dekt zakelijke spullen zoals gereedschap, machines en computers. Handelsvoorraad verzeker je via een goederenverzekering. Een webwinkelier die alleen een inventarispolis heeft, kan na brand of inbraak ontdekken dat de voorraad in de opslag niet is meeverzekerd. Maak daarom twee lijstjes: wat gebruik je om te werken, en wat verkoop je.
5. Denken dat een bv je persoonlijk beschermt
Een bv scheidt het zakelijke en privévermogen, maar niet volledig. KVK rekent het idee dat een bv persoonlijke aansprakelijkheid uitsluit tot de bekende misverstanden. Bestuurders kunnen in bepaalde situaties persoonlijk worden aangesproken, bijvoorbeeld bij onbehoorlijk bestuur. Daarom bestaat er een aparte bestuurdersaansprakelijkheidsverzekering, die ook op de lijst van Ondernemersplein staat. Twijfel je of dat in jouw situatie speelt, bespreek het dan met je adviseur en bij juridische vragen met een advocaat.
6. Algemene voorwaarden zien als vervanging van een verzekering
Goede algemene voorwaarden zijn verstandig: ze leggen afspraken vast en kunnen je aansprakelijkheid beperken. Maar ze voorkomen niet alle risico’s. Een rechter kan een beperking opzij zetten, een opdrachtgever kan eigen inkoopvoorwaarden hanteren en tegenover derden zonder contract werken je voorwaarden niet. Zie voorwaarden en verzekering daarom als aanvulling op elkaar, niet als alternatief.
7. Je polis niet aanpassen als je bedrijf verandert
Je begon als tekstschrijver en geeft nu ook marketingadvies. Je hebt je eerste medewerker aangenomen. Je omzet is verdubbeld, of je verkoopt sinds kort ook aan klanten in het buitenland. Elk van die veranderingen kan betekenen dat je verzekering niet meer past. Een aansprakelijkheidspolis is gebaseerd op de bedrijfsomschrijving die je hebt opgegeven; wat daarbuiten valt, is mogelijk niet gedekt.
Momenten om je polis direct na te lopen:
- je biedt nieuwe diensten of producten aan;
- je neemt personeel aan of werkt met inhuurkrachten;
- je omzet, loonsom of het aantal opdrachten groeit flink;
- je koopt nieuwe apparatuur, een bedrijfsauto of een pand;
- je verhuist, gaat thuiswerken of opent een tweede locatie;
- je verandert van rechtsvorm, bijvoorbeeld van eenmanszaak naar bv;
- je gaat werken voor klanten buiten Nederland.
Meld zulke wijzigingen aan je verzekeraar of adviseur. Dat kost een paar minuten en voorkomt discussie op het moment dat het misgaat.
8. Alleen naar de premie kijken
Twee polissen met dezelfde naam en ongeveer dezelfde premie kunnen heel verschillend uitpakken. MoneyView meldde in december 2025 dat zakelijke schadeverzekeringen sterk uiteenlopen in de dekking van contant geld en waardepapieren, incassobijstand en herstelkosten van je administratie na brand. Sommige dekkingen ontbreken zelfs volledig.
Let bij het vergelijken daarom op:
- verzekerde bedragen en sublimieten: het maximum per gebeurtenis en per jaar, en lagere limieten voor specifieke schades;
- eigen risico: per schade en soms per onderdeel verschillend;
- meldtermijnen: bijvoorbeeld hoe snel je een vordering moet melden voor incassobijstand;
- reconstructiekosten: wat vergoed wordt om je administratie of data te herstellen;
- uitsluitingen: welke activiteiten, landen of schadesoorten buiten de dekking vallen.
Een lage premie met een laag maximum is geen besparing als je bij één flinke claim zelf moet bijbetalen. Wat een aansprakelijkheidspolis gemiddeld kost, zie je in onze drie kostencasussen voor zzp’ers.
9. Cyberrisico afdoen als iets voor grote bedrijven
Ook een eenmanszaak met een mailbox, klantbestand en boekhoudpakket in de cloud kan worden gehackt. Bij een cyberverzekering is het belangrijk om te controleren of ook schade aan klanten en zakenpartners en juridische hulp zijn gedekt, en niet alleen je eigen kosten voor herstel.
Daarnaast bevatten traditionele polissen soms onduidelijke, zogenoemde stille cyberdekkingen. Het Verbond van Verzekeraars publiceerde in 2023 een paper over stille cyberdekking om daar meer duidelijkheid over te geven. Reken er dus niet op dat je aansprakelijkheids- of inventarispolis een cyberincident wel meeneemt. Lees ook waarom we zeggen dat je cyberrisico’s voor kleine bedrijven niet moet onderschatten, en hoe je als ICT’er overlap tussen cyber en beroepsaansprakelijkheid voorkomt.
10. Voorwaarden niet naleven en het uitlooprisico vergeten
De polisvoorwaarden zijn het uitgangspunt. In Kifid-uitspraak 2025-1014 oordeelde de geschillencommissie dat een claim mocht worden afgewezen omdat niet was voldaan aan een expliciete voorwaarde: zichtbare braaksporen. Staat er in je polis dat je een alarm moet hebben, je bus ’s nachts leeg moet laten of back-ups moet maken, dan is dat geen formaliteit. Kun je na een schade niet aantonen dat je eraan voldeed, dan kan de uitkering vervallen.
Een tweede valkuil zit aan het einde van je onderneming. Bij beroepsaansprakelijkheid komt een claim soms jaren na de opdracht binnen. Het Verbond van Verzekeraars beschrijft dat accountantsregels minimaal twee jaar dekking van inloop- en uitlooprisico’s kunnen vereisen. Ook als je geen accountant bent: ga je stoppen of met pensioen, regel het uitlooprisico dan expliciet met je verzekeraar voordat je de polis opzegt.
Overzicht: fout, gevolg en oplossing
| Fout | Mogelijk gevolg | Wat je doet |
|---|---|---|
| Alleen bedrijfsaansprakelijkheid | Beroepsfout niet gedekt | Check of je advies, ontwerp of berekeningen levert |
| Rechtsbijstand als vangnet | Schadebedrag zelf betalen | Combineer met passende aansprakelijkheidsdekking |
| Privépolissen gebruiken | Laptop of claim niet vergoed | Verzeker zakelijke spullen en activiteiten apart |
| Inventaris en voorraad niet gescheiden | Voorraad onverzekerd na brand | Kies inventaris én goederen als je handelt |
| Bv als schild zien | Persoonlijke claim als bestuurder | Laat bestuurdersaansprakelijkheid beoordelen |
| Voorwaarden als vervanging | Beperking werkt niet tegenover derden | Gebruik voorwaarden naast een verzekering |
| Polis niet bijgewerkt | Nieuwe activiteit valt buiten dekking | Meld elke wijziging in je bedrijf |
| Alleen premie vergelijken | Te lage sublimieten, hoge bijbetaling | Vergelijk maxima, eigen risico en uitsluitingen |
| Cyber onderschatten | Schade aan klanten niet gedekt | Check dekking voor derden en juridische hulp |
| Voorwaarden of uitloop vergeten | Claim afgewezen of na stoppen onverzekerd | Leef preventie-eisen na en regel uitloop |
De belangrijkste tips voor een goed verzekerd bedrijf
- Beschrijf je activiteiten precies. Schrijf op wat je doet, voor wie en waar. Hoe concreter de omschrijving op je polis, hoe kleiner de kans op discussie.
- Zet je risico’s op een rij. Kun je iemand of iets beschadigen? Kan een fout in je werk een klant geld kosten? Heb je spullen of voorraad die kunnen verdwijnen? Wat gebeurt er als jij uitvalt?
- Kijk eerst naar wat je niet zelf kunt dragen. Een kapotte telefoon vang je zelf op, een claim van een ton of maanden zonder inkomen meestal niet. Daar zit de prioriteit, ook bij een arbeidsongeschiktheidsverzekering.
- Lees de voorwaarden op drie punten. Het maximum per gebeurtenis, het eigen risico en de uitsluitingen. Let ook op preventie-eisen.
- Bewaar bewijs. Facturen van apparatuur, foto’s van je bedrijfsruimte, back-ups en opdrachtbevestigingen. Na een schade moet je kunnen aantonen wat je had en wat je afsprak.
- Plan een jaarlijkse check. Zet een vast moment in je agenda, bijvoorbeeld bij je jaarafsluiting, om je polissen naast je bedrijf van nu te leggen.
- Overweeg een pakket. Wie meerdere verzekeringen nodig heeft, houdt met een pakketverzekering voor het mkb vaak beter overzicht en voorkomt gaten en dubbele dekking.
Ons advies: begin bij je bedrijf, niet bij de polis
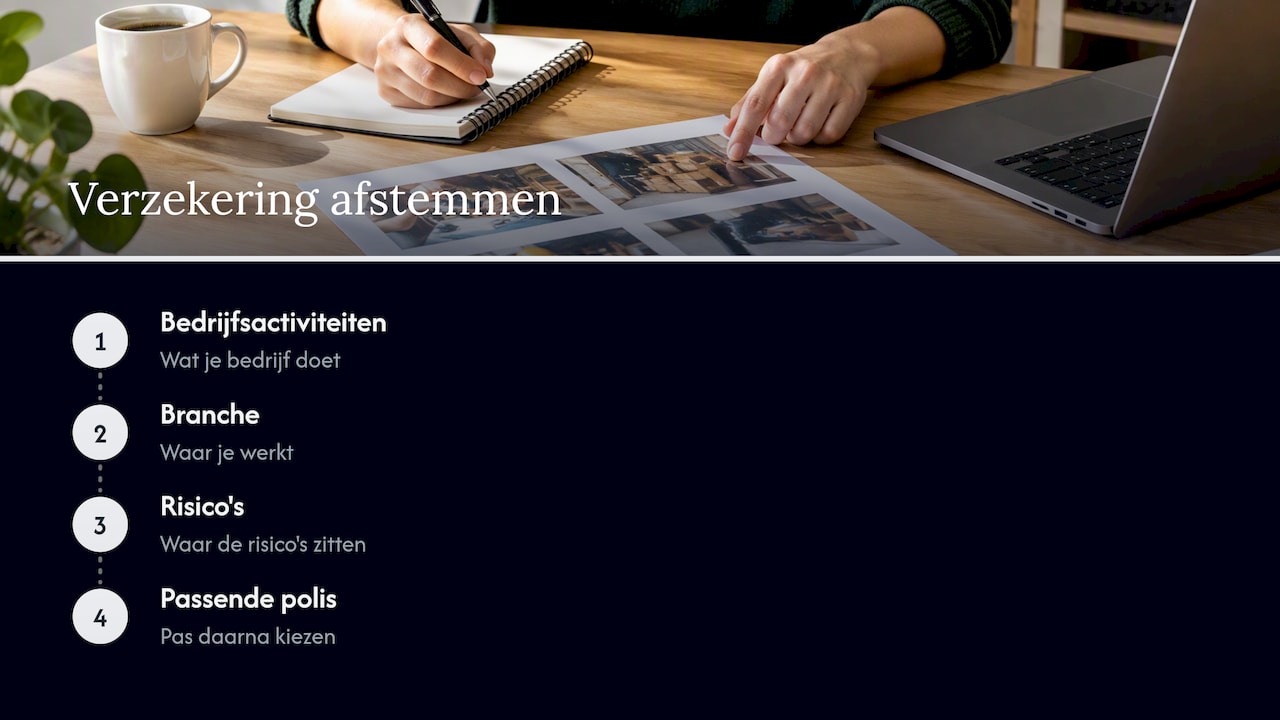
Veel ondernemers zoeken een verzekering op naam: “ik heb een AVB nodig”. Wij draaien die vraag liever om. We kijken eerst naar wat je bedrijf doet, in welke branche je werkt en waar de risico’s zitten, en pas daarna naar welke polis daarbij past. Zo komen de gaten uit dit artikel vanzelf boven: de adviseur zonder beroepsaansprakelijkheid, de webwinkel zonder goederendekking, de zzp’er die op zijn privé-inboedel vertrouwt.
Daarom vergelijken we meer dan 66 verzekeraars. Niet om de goedkoopste premie te vinden, maar om de voorwaarden te vinden die passen bij jouw situatie en budget. Dezelfde dekking kan bij de ene verzekeraar een ruimer maximum hebben of een strengere preventie-eis dan bij de andere, en dat verschil zie je alleen als je ze naast elkaar legt.
En we blijven betrokken. Je bedrijf verandert, dus je verzekering moet meebewegen. Met één vast aanspreekpunt dat je bedrijf kent, is een nieuwe activiteit melden een kort gesprek in plaats van een zoektocht. Waarom we denken dat een onafhankelijke tussenpersoon daarin vaak beter werkt dan direct bij een verzekeraar, lees je in een apart artikel.
— Willem
Laat je verzekeringen checken op gaten
Weet je niet zeker of jouw polissen nog passen bij wat je nu doet? Bij Zakelijkeverzekering.nl maak je met onze AI-adviseur een eerste bedrijfsscan op basis van je activiteiten, branche en risico’s, of je spreekt direct een adviseur. We vergelijken meer dan 66 verzekeraars en je kunt 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade.

Bekijk alle zakelijke verzekeringen voor ondernemers of start met de basis: de bedrijfsaansprakelijkheidsverzekering en, als je advies of ontwerpen levert, de beroepsaansprakelijkheidsverzekering. Je berekent direct je premie en sluit de polis online af.
Veelgestelde vragen
Welke verzekering heeft een bedrijf minimaal nodig?
Wettelijk verplicht is in Nederland weinig: een WA-verzekering voor een bedrijfsauto en voor sommige beroepen een beroepsaansprakelijkheidsverzekering. In de praktijk is een bedrijfsaansprakelijkheidsverzekering voor bijna elke ondernemer verstandig. Wat je daarnaast nodig hebt, hangt af van je activiteiten, spullen, personeel en inkomen.
Word ik vergoed als de schade door mijn eigen fout komt?
Daar zijn aansprakelijkheidsverzekeringen juist voor bedoeld: schade die jij een ander toebrengt. Voor schade aan personen en spullen is dat de bedrijfsaansprakelijkheidsverzekering, voor fouten in je advies of werk de beroepsaansprakelijkheidsverzekering. Erken nooit zelf aansprakelijkheid tegenover je klant voordat je met je verzekeraar hebt overlegd, en meld de claim zo snel mogelijk.
Wat kan ik doen als mijn verzekeraar een claim afwijst?
Vraag eerst schriftelijk om de reden en de voorwaarde waarop de afwijzing is gebaseerd. Ben je het na een klacht bij de verzekeraar nog steeds niet eens met de afwijzing, dan kun je naar het Kifid, het klachteninstituut voor financiële dienstverlening. Je adviseur kan je helpen het dossier op te bouwen.
Hoe vaak moet ik mijn zakelijke verzekeringen controleren?
Doe minimaal één keer per jaar een check, bijvoorbeeld bij je jaarafsluiting. Daarnaast direct bij elke grote verandering: nieuwe diensten, personeel, een bedrijfsauto, verhuizing of een andere rechtsvorm.
Bronnen
- Bedrijfsverzekeringen regelen, Ondernemersplein
- Verzekeringen voor je bedrijf: 9 misverstanden, KVK
- 10 verzekeringen voor starters, KVK
- Ondernemers vaak onvoldoende verzekerd tegen kernrisico’s, MoneyView
- Nieuwe paper: duidelijkheid over cyberdekking, Verbond van Verzekeraars
- Aandacht voor beroepsaansprakelijkheid en de dekking van het uitlooprisico, Verbond van Verzekeraars
- Uitspraak 2025-1014, Kifid