

23 oktober 2026
Ja, u kunt uw verzuimverzekering opzeggen: dat kan meestal aan het einde van het contractjaar, en soms ook eerder als de verzekeraar de voorwaarden of premie wijzigt. Controleer eerst uw polisnummer, ingangsdatum en opzegtermijn. Stuur daarna een schriftelijke opzegging naar uw verzekeraar en vraag altijd om een ontvangstbevestiging, zodat u bewijs heeft van de datum waarop u heeft opgezegd.
Kort samengevat:
- Alleen bij wijziging van de voorwaarden of premie door de verzekeraar voor een verslechtering krijgt u meestal een tussentijds opzegrecht, binnen een maximum van een maand na de mededeling.
- Bij het opzeggen moet u altijd schriftelijk contact opnemen en om een bevestiging vragen, waarna u de juiste einddatum van de dekking nauwkeurig moet vastleggen.
- Het is belangrijk om eerst opties zoals overstappen te onderzoeken voordat u de polis opzegt, om onverzekerd risico zoals loondoorbetaling niet onbedoeld over te dragen.
- Bij bedrijfsbeëindiging, overdracht of personeelsvermindering moet u extra bewijsstukken laten zien en zorgen dat de situatie formeel is afgerond voordat u stopt met de verzekering.
- Het inschakelen van een onafhankelijk adviseur of een gratis poliscontrole voorkomt fouten die kostbaar kunnen zijn door gemiste deadlines of onduidelijkheden.
Inhoudsopgave
- Wanneer mag u opzeggen? Contractduur, opzegtermijn en gronden voor tussentijdse beëindiging
- Handleiding: rechtsgeldig opzeggen met een voorbeeldbrief
- Speciale situaties: geen personeel meer, overdracht of bedrijfsbeëindiging
- Administratie en risico’s na opzegging
- Waarom onafhankelijk advies bij opzegging zin heeft
- Wat de meeste ondernemers over het hoofd zien bij opzegging
- Laat uw opzegging of polis gratis controleren
- Bronnen
- Veelgestelde vragen
Wanneer mag u opzeggen? Contractduur, opzegtermijn en gronden voor tussentijdse beëindiging
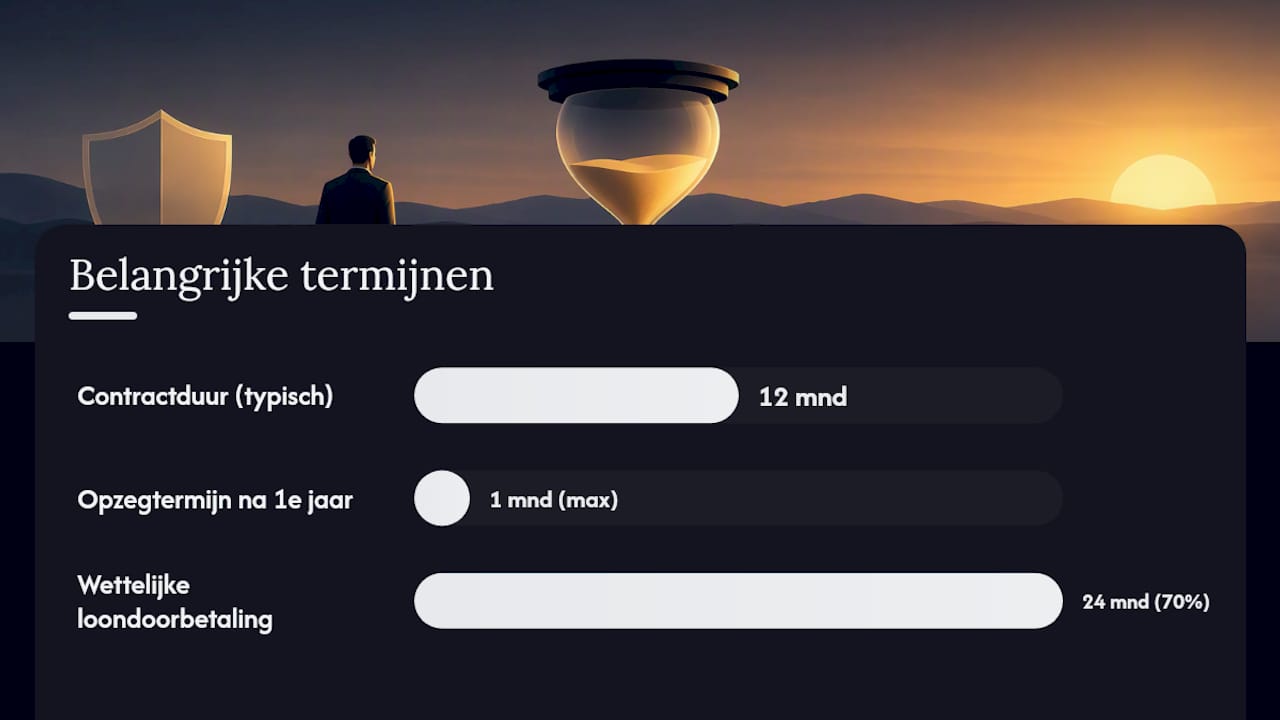
Een verzuimverzekering loopt meestal een jaar en verlengt daarna stilzwijgend, tenzij u tijdig opzegt. Na het eerste contractjaar geldt voor schadeverzekeringen doorgaans een opzegtermijn van maximaal een maand, zoals ook de AFM aangeeft in haar uitleg over verzekeringsvoorwaarden. Deze termijn staat altijd in uw polisvoorwaarden, dus controleer dit document voordat u een datum plant.
Tussentijds opzeggen is niet altijd mogelijk, met één belangrijke uitzondering: de en-bloc clausule. Verzekeraars gebruiken deze clausule om premies of voorwaarden voor een hele groep polissen te wijzigen. Wanneer die wijziging voor u een verslechtering betekent, ontstaat vaak een tussentijds opzegrecht, ook al loopt uw contract nog niet af.
Bij dit soort wijzigingen is het van belang scherp te letten op:
- de communicatie van de verzekeraar over de wijziging, want onduidelijke of te late communicatie is een veelvoorkomend geschilpunt;
- of de wijziging daadwerkelijk een verslechtering is (hogere premie, lagere dekking, strengere voorwaarden);
- de reactietermijn die de verzekeraar u geeft om te reageren op de wijziging.
De onderliggende financiële prikkel is fors: werkgevers zijn wettelijk verplicht minimaal 70% van het loon door te betalen gedurende de eerste twee ziektejaren, wat precies het risico is dat een verzuimverzekering afdekt. Wie opzegt zonder alternatief, draagt dat risico vanaf de einddatum zelf.
Handleiding: rechtsgeldig opzeggen met een voorbeeldbrief
Een opzegging is pas geldig als de verzekeraar deze schriftelijk ontvangt en bevestigt. Verzamel eerst de juiste gegevens en volg dan deze stappen.
- Zoek uw polisnummer, de ingangsdatum van het contract en de exacte opzegtermijn op in uw polisblad.
- Bepaal de uiterste opzegdatum door de opzegtermijn terug te rekenen vanaf de contractvervaldatum.
- Stel een korte, formele opzegbrief of e-mail op met polisnummer, bedrijfsnaam, gewenste einddatum en reden van opzegging.
- Verstuur de opzegging aangetekend of met leesbevestiging, zodat u een bewijs van verzending heeft.
- Vraag expliciet om een schriftelijke ontvangstbevestiging met de definitieve einddatum van de dekking.
Een voorbeeldtekst voor uw brief of e-mail:
“Geachte heer/mevrouw, hiermee zeg ik de verzuimverzekering met polisnummer [nummer], afgesloten door [bedrijfsnaam], op per [datum]. Graag ontvang ik een schriftelijke bevestiging van de opzegging en de einddatum van de dekking. Met vriendelijke groet, [naam en functie].”
Let bij het opstellen op deze punten:
- Vermeld nooit alleen een telefonisch verzoek: verzekeraars accepteren opzegging vrijwel altijd uitsluitend schriftelijk.
- Controleer of er nog een lopend verzuimdossier open staat, want dat kan de einddatum van dekking beïnvloeden.
- Noem de juiste einddatum, niet de datum van verzending, om verwarring over de laatste verzekerde dag te voorkomen.
Pro-tip: bewaar een kopie van de opzegbrief en de ontvangstbevestiging minstens vijf jaar, ook nadat de polis is beëindigd.
Speciale situaties: geen personeel meer, overdracht of bedrijfsbeëindiging
Niet elke opzegging is een simpele jaarlijkse wisseling. Drie situaties komen regelmatig voor en vragen om extra bewijsstukken.
- Geen personeel meer: verzekeraars vragen doorgaans om een recent uittreksel van de Kamer van Koophandel en soms om loonadministratie waaruit blijkt dat er geen werknemers meer in dienst zijn.
- Overdracht van een praktijk: de polis kan vaak worden overgedragen aan de nieuwe eigenaar of moet worden beëindigd op de overdrachtsdatum, afhankelijk van de afspraken in de koopovereenkomst.
- Stoppen met een bedrijf met personeel: zorg voor een correcte ontslagprocedure voordat u de verzuimverzekering beëindigt, en meld de bedrijfsbeëindiging bij UWV en de Belastingdienst. De KVK beschrijft deze stappen voor werkgevers die hun onderneming definitief staken.
In alle drie de gevallen geldt: verzeker eerst dat de onderliggende situatie (personeel weg, overdracht getekend, bedrijf uitgeschreven) formeel is afgerond, voordat u de polis laat aflopen.
Administratie en risico’s na opzegging
Na de opzegging begint het echte werk: zorgen dat er geen losse eindjes blijven hangen die u later geld kosten.
- Laat de verzekeraar schriftelijk bevestigen wanneer de dekking precies eindigt en of er nog een terugbetaling of openstaande premie is.
- Sluit lopende verzuimdossiers volledig af en bewaak deadlines voor re-integratie of een eventuele WIA-procedure, ook na het einde van de polis.
- Meld de wijziging waar nodig bij de Belastingdienst en het pensioenfonds, en gebruik de formulieren van UWV als u ook een vrijwillige Ziektewetverzekering wilt beëindigen of wijzigen.
- Bij een geschil met de verzekeraar begint u met de interne klachtenprocedure; loopt dat vast, dan kunt u een klacht indienen bij de AFM of juridisch advies inwinnen.
Pro-tip: zeg eHerkenning niet direct na de bedrijfsbeëindiging op. De KVK adviseert dit enkele maanden aan te houden, zodat u nog correcties kunt doorvoeren bij lopende dossiers.
Waarom onafhankelijk advies bij opzegging zin heeft
Een opzegging lijkt eenvoudig, tot er een lopend verzuimdossier, een en-bloc wijziging of een personeelswisseling bij komt. Er zijn adviesdiensten die uw huidige polis kunnen beoordelen, de opzegtermijn kunnen checken en adviseren over het moment en de manier waarop u het beste kunt communiceren met uw verzekeraar.
Er zijn vergelijkingsmogelijkheden met veel verzekeraars, zodat u niet alleen weet hoe u opzegt, maar ook of een overstap financieel voordeel oplevert. Naast persoonlijk contact met een adviseur kan ook gebruik gemaakt worden van AI-advies dat op basis van bedrijfsactiviteiten een eerste inschatting maakt van de risico’s die u nog moet afdekken.
Een adviesgesprek is vooral nuttig wanneer u personeel in dienst heeft, een langdurige verzuimclaim loopt, of de polisvoorwaarden onduidelijk zijn over wat er met openstaande dossiers gebeurt na opzegging.
Wat de meeste ondernemers over het hoofd zien bij opzegging
De meeste aandacht bij het opzeggen van een verzuimverzekering gaat naar de opzegtermijn, en dat is begrijpelijk: een gemiste deadline betekent een ongewenst extra jaar premie. Maar de grotere fout die ik ondernemers zie maken, zit niet in de termijn, maar in de volgorde: eerst opzeggen en dan pas nadenken over een alternatief.
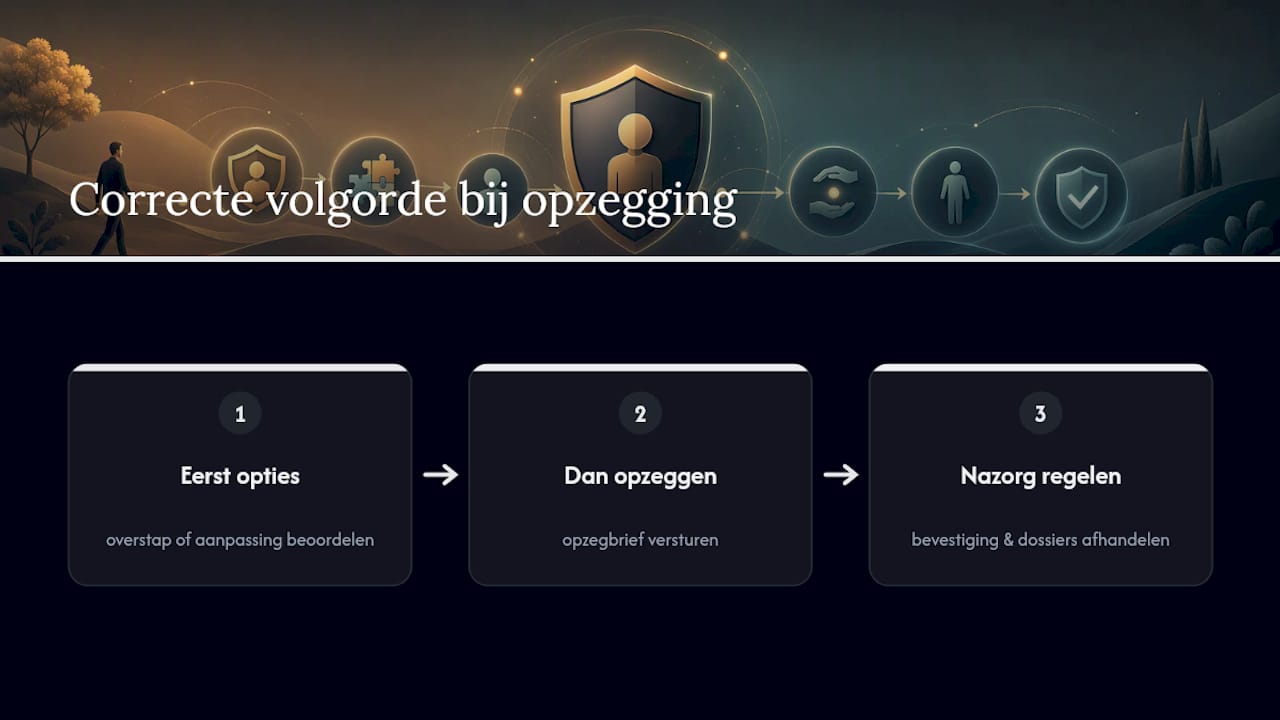
Loondoorbetaling bij ziekte is een wettelijke verplichting, niet een keuze, en die verplichting verdwijnt niet met de polis. Wie zonder vervangende dekking opzegt, ruilt een voorspelbare premie in voor een onvoorspelbaar risico. De juiste volgorde is: eerst uitzoeken of overstappen of aanpassen voordeliger is dan simpelweg stoppen, en pas daarna de opzegbrief versturen.
Wat ook onderbelicht blijft: de administratieve nazorg. Een schriftelijke bevestiging van de einddatum en het tijdig afhandelen van lopende dossiers voorkomen discussies die maanden later nog kunnen opspelen. Regel dat nét zo zorgvuldig als de opzegging zelf.
— Willem
Laat uw opzegging of polis gratis controleren
Een opzegtermijn missen of een lopend dossier over het hoofd zien kost geld. Er zijn diensten beschikbaar die uw huidige verzuimverzekering kunnen controleren, de opzegtermijn beoordelen en bekijken of een overstap of aanpassing voordeliger is dan simpelweg stoppen.

- Vraag een gratis check van uw polis en opzegbrief aan bij een vaste adviseur.
- Vergelijk direct alternatieven via de pagina over de verzuimverzekering, inclusief dekking en premie.
- Kies zelf voor persoonlijk contact of een eerste AI-risicoscan, zonder verplichtingen.
Twijfelt u of opzeggen nu wel het juiste moment is, of wilt u eerst weten wat een overstap kost? Neem contact op via Zakelijkeverzekering en laat uw situatie kosteloos beoordelen voordat u de brief verstuurt.
Bronnen
- Rijksoverheid
- Waar moet je op letten? | AFM
- Tijdens uw verzekering | UWV
- Stoppen met je bedrijf met personeel: zo pak je het aan | KVK
Veelgestelde vragen
Is een ziekteverzuimverzekering wettelijk verplicht?
Nee, een verzuimverzekering is niet wettelijk verplicht. De KVK noemt de polis een instrument om het financiële risico van loondoorbetaling te beheersen, geen wettelijke plicht. De keuze om wel of niet te verzekeren hangt af van het risico dat u als ondernemer wilt dragen.
Hoe zet ik mijn verzuimverzekering stop?
U zet de verzekering stop door schriftelijk op te zeggen bij uw verzekeraar, met vermelding van polisnummer en gewenste einddatum. Houd rekening met de opzegtermijn in uw polisvoorwaarden, die na het eerste contractjaar meestal maximaal een maand bedraagt volgens de uitleg van de AFM.
Kunt u zomaar een verzekering opzeggen?
Meestal niet zomaar tussentijds: schadeverzekeringen hanteren doorgaans een jaarlooptijd en u kunt pas opzeggen aan het einde van die periode. Een uitzondering ontstaat wanneer de verzekeraar via een en-bloc clausule de voorwaarden of premie in uw nadeel wijzigt, want dan krijgt u vaak een tussentijds opzegrecht.
Hoe zeg ik mijn arbeidsongeschiktheidsverzekering op?
De opzegprocedure voor een arbeidsongeschiktheidsverzekering verloopt hetzelfde als bij een verzuimverzekering: schriftelijk opzeggen met polisnummer en einddatum, binnen de opzegtermijn uit uw polisvoorwaarden. Vraag ook hier om een schriftelijke bevestiging van de definitieve einddatum van de dekking.
Krijg ik premie terug na opzegging?
Dat hangt af van uw verzekeraar en het moment van opzeggen binnen het contractjaar. Vraag bij de opzegging altijd expliciet naar een schriftelijke bevestiging van de einddatum en of er nog een terugbetaling of openstaande premie is.