

24 oktober 2026
Een zakelijke verzekering doet pas echt wat ze moet doen als je administratie klopt. Wat je bij KVK hebt ingeschreven moet passen bij wat je verzekerd hebt. Premies moeten op de juiste plek in je boekhouding staan. In je btw-aangifte valt er over je premie niets terug te vragen. En polissen en schadestukken bewaar je net zo zorgvuldig als je facturen. Hieronder lees je per onderdeel wat je regelt, waar het in de praktijk vaak misgaat en hoe je alles met een vaste jaarlijkse controle bijhoudt, of je nu zzp’er bent of een mkb-bedrijf met personeel hebt.
Kort samengevat
- Je KvK-inschrijving en je polissen moeten hetzelfde verhaal vertellen. Een verzekeraar beoordeelt je dekking op basis van je werkelijke bedrijfsactiviteiten.
- Voor alle ondernemers verplicht zijn alleen de zorgverzekering en de premie volksverzekeringen. Daarnaast is de WA-verzekering verplicht als je een motorvoertuig hebt en is een beroepsaansprakelijkheidsverzekering verplicht voor een aantal beroepen.
- Verzekeringen die je bedrijf beschermen boek je als bedrijfskosten. Je arbeidsongeschiktheidsverzekering (AOV) hoort niet in je winst-en-verliesrekening, maar in je aangifte inkomstenbelasting.
- Er zit geen btw op verzekeringspremies, dus je kunt die ook niet terugvragen in je btw-aangifte.
- Bewaar polissen, premienota’s en schadedossiers net zo lang als de rest van je administratie, in de praktijk minstens zeven jaar.
Inhoudsopgave
- Begin bij je KvK-inschrijving
- Welke verzekeringen echt verplicht zijn
- Verzekeringen in je boekhouding: zakelijk of privé
- Btw-aangifte: waarom er geen btw op je premie zit
- Bewaren: polis, betaalbewijs en schadedossier
- Met personeel: RI&E, verzuim en ongevallen
- Jaarlijkse controle in zeven stappen
- Ons perspectief: administratie is risicobeheer
- Je verzekeringen in één overzicht
- Veelgestelde vragen
- Bronnen
Begin bij je KvK-inschrijving
Je inschrijving bij KVK lijkt een formaliteit die je één keer regelt en daarna vergeet. Toch is het het eerste document waar een verzekeraar naar kijkt. Bij een aanvraag vraagt de verzekeraar naar je activiteiten, je branche en vaak naar je SBI-code. Daarop baseert hij de premie en de dekking. Volgens KVK is een bedrijfsverzekering geen standaardproduct: de dekking moet passen bij wat je werkelijk doet.
In de praktijk gaat het mis als een bedrijf groeit en de papieren achterblijven. Een paar voorbeelden die we vaak zien:
- Een webdesigner gaat ook trainingen op locatie geven. De polis noemt alleen ontwerpwerk.
- Een klusbedrijf begint met het plaatsen van laadpalen of zonnepanelen, terwijl de inschrijving en de polis nog over timmerwerk gaan.
- Een webshop gaat zelf producten importeren van buiten de EU en wordt daarmee in veel gevallen zelf aansprakelijk voor die producten.
In al deze gevallen kan een verzekeraar bij schade zeggen dat de activiteit niet verzekerd was. Daarom deze vuistregel: verandert er iets aan wat je doet, pas dan op dezelfde dag je KvK-inschrijving aan en meld het bij je verzekeraar of adviseur.
Kijk ook naar je rechtsvorm. Ga je van eenmanszaak naar bv, dan moeten de polissen op naam van de nieuwe onderneming komen te staan. Een polis die nog op je eenmanszaak staat, dekt niet vanzelf de activiteiten van je bv. Neem het KvK-nummer van de juiste onderneming op in je polisoverzicht, zodat je dat bij een schademelding meteen bij de hand hebt.
Een tweede misverstand speelt vooral bij starters: de gedachte dat je privéverzekeringen ook je bedrijf dekken. KVK zet het op een rij: je privéverzekeringen dekken geen zakelijke schade, dus ook je zakelijke spullen en je aansprakelijkheid tegenover klanten niet. Je laptop en gereedschap thuis vallen meestal niet onder je inboedelverzekering als je ze zakelijk gebruikt. Schade die je bij een klant veroorzaakt, valt niet onder je particuliere aansprakelijkheidsverzekering.
Welke verzekeringen echt verplicht zijn
De meeste zakelijke verzekeringen zijn een keuze, maar een paar zijn wettelijk verplicht of worden in de praktijk afgedwongen door een bank of opdrachtgever. Ondernemersplein noemt de verplichte verzekeringen voor ondernemers:
| Verzekering | Voor wie | Soort verplichting |
|---|---|---|
| Zorgverzekering | Iedereen die in Nederland woont | Wettelijk |
| Premie volksverzekeringen | Iedereen die in Nederland woont | Wettelijk, via je aangifte inkomstenbelasting |
| WA-verzekering motorvoertuigen | Iedereen met een auto, bus of ander motorvoertuig | Wettelijk |
| Beroepsaansprakelijkheidsverzekering | Bepaalde beroepen, zoals financieel adviseurs | Wettelijk of door je beroepsorganisatie |
| Opstalverzekering | Eigenaren van een bedrijfspand met een hypotheek | Meestal een eis van de bank |
Daarnaast stellen steeds meer opdrachtgevers een aansprakelijkheidsverzekering als voorwaarde in hun inkoopvoorwaarden of raamovereenkomst. Dat is geen wet, maar zonder polis krijg je de opdracht niet. Bewaar zulke contracten bij je polisstukken, zodat je weet welke verzekerde bedragen je hebt beloofd. Meer over die vraag lees je in ons artikel over of een AVB verplicht is.
Een ontwikkeling om in de gaten te houden: volgens Ondernemersplein werkt de overheid aan een verplichte arbeidsongeschiktheidsverzekering voor zelfstandigen, die rond 2030 moet ingaan. Heb je nu al een private AOV, houd dan je polis en premiebetalingen goed bij. Hoe het samenloopt met de toekomstige wettelijke regeling, is nog niet definitief.
Twee verzekeringen worden vaak door elkaar gehaald: de bedrijfsaansprakelijkheidsverzekering (AVB) en de beroepsaansprakelijkheidsverzekering (BAV). Een AVB dekt schade aan personen en spullen, een BAV dekt financiële schade door een fout in je advies, ontwerp of berekening. Zoals het overzicht van e-Boekhouden laat zien, dekken ze elk een ander risico. Veel dienstverleners hebben ze allebei nodig. Wij leggen het verschil tussen bedrijfs- en beroepsaansprakelijkheid uitgebreid uit.
Verzekeringen in je boekhouding: zakelijk of privé
De vraag die het vaakst bij boekhouders binnenkomt, is waar een premie moet worden geboekt. Het antwoord hangt af van wat de verzekering beschermt: je onderneming of jou als persoon. Verzekeringen die je onderneming beschermen zijn volledig aftrekbare bedrijfskosten. Verzekeringen die jou als privépersoon of je inkomen beschermen, horen niet in de winst-en-verliesrekening.
| Verzekering | Waar boek je de premie | Fiscale behandeling |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Bedrijfskosten, verzekeringen | Aftrekbaar van de winst |
| Beroepsaansprakelijkheid (BAV) | Bedrijfskosten, verzekeringen | Aftrekbaar van de winst |
| Zakelijke rechtsbijstand | Bedrijfskosten, verzekeringen | Aftrekbaar van de winst |
| Inventaris- en goederenverzekering | Bedrijfskosten, verzekeringen | Aftrekbaar van de winst |
| Cyberverzekering | Bedrijfskosten, verzekeringen | Aftrekbaar van de winst |
| Verzuimverzekering (met personeel) | Personeelskosten | Aftrekbaar van de winst |
| Auto op de zaak | Autokosten | Aftrekbaar, met bijtelling bij privégebruik |
| Arbeidsongeschiktheidsverzekering (AOV) | Privé | Aftrekbaar in de aangifte inkomstenbelasting als inkomensvoorziening |
| Particuliere aansprakelijkheid, inboedel, reis | Privé | Niet aftrekbaar |
De AOV is de klassieke valkuil. Het voelt als een zakelijke kostenpost, want je verzekert je omdat je ondernemer bent. Fiscaal is het een inkomensvoorziening. Ondernemersplein legt uit dat je de AOV-premie aftrekt in je aangifte inkomstenbelasting, niet van je winst. Een eventuele uitkering is later belast als inkomen. Zet je de premie toch als bedrijfskosten in je boekhouding, dan moet je boekhouder die correctie bij de aangifte terugdraaien. Heb je een bv en ben je directeur-grootaandeelhouder, dan ligt het anders. Laat de verwerking dan per polis beoordelen door je boekhouder of belastingadviseur.
Let ook op gecombineerde polissen. Heb je één rechtsbijstandverzekering voor privé en zakelijk, of één pakket waarin privé- en zakelijke onderdelen zitten, dan is alleen het zakelijke deel aftrekbaar. Vraag je verzekeraar of adviseur om de premie per onderdeel te splitsen op de nota. Dan kan je boekhouder het zonder schatten verwerken. Het overzicht van AdministratieX zet de veelvoorkomende zzp-verzekeringen op een rij.
Twee praktische boektips:
- Maak een aparte kostenrekening “verzekeringen”. Zet daar niet ook abonnementen of contributies op. Zo zie je in één oogopslag wat je bedrijf per jaar aan risicobeheer uitgeeft.
- Boek de premie op het jaar waar die bij hoort. Betaal je in december de jaarpremie voor het volgende jaar, dan hoort die bij een jaarrekening met balans meestal grotendeels in dat volgende jaar. Overleg met je boekhouder welke methode bij jouw onderneming past.
Goed bijgehouden premies geven je ook informatie. Stijgt de premie van je inventarisverzekering elk jaar, dan kan dat een signaal zijn dat je beveiliging of opslag beter kan. Een goedkopere polis zoeken is dan niet altijd het beste antwoord.
Btw-aangifte: waarom er geen btw op je premie zit
Veel ondernemers zoeken op hun polisnota naar de btw om die terug te vragen. Die vind je niet. De Belastingdienst is duidelijk: verzekeringen en diensten van tussenpersonen zijn vrijgesteld van btw. Dat geldt voor de premie zelf en voor de diensten van een adviseur of bemiddelaar.
Wat er wel op je nota staat, is assurantiebelasting. Dat is een aparte belasting op verzekeringen, die de verzekeraar int en afdraagt. Het is geen btw. Je kunt het dus niet als voorbelasting opgeven. Voor je boekhouding betekent dat:
- Je boekt het volledige bedrag, premie plus assurantiebelasting en eventuele poliskosten, als kosten.
- Je gebruikt de btw-code “geen btw” of “vrijgesteld”, niet 21% of 9%.
- In je btw-aangifte komt je verzekeringspremie niet terug.
Zie je in je kwartaalaangifte toch voorbelasting op verzekeringen staan, dan is er iets verkeerd geboekt. Corrigeer dat voordat je de aangifte indient.
Bij een schade-uitkering werkt het weer anders. Laat je na een inbraak een nieuwe laptop kopen of je kantoor herstellen, dan krijg je van de leverancier een factuur met btw, die je als btw-plichtige ondernemer gewoon terugvraagt. Daarom vergoeden verzekeraars bij btw-plichtige ondernemers vaak het bedrag zonder btw. Controleer in je polisvoorwaarden hoe jouw verzekeraar daarmee omgaat. Ben je vrijgesteld van btw, bijvoorbeeld via de kleineondernemersregeling, geef dat dan bij je schademelding aan.
Bewaren: polis, betaalbewijs en schadedossier
Voor je fiscale administratie geldt een bewaarplicht van minstens zeven jaar. Polisstukken en premienota’s horen daarbij. Voor verzekeringen speelt nog iets anders mee: bij een aansprakelijkheidsclaim kan het jaren duren voordat schade aan het licht komt. Dan moet je kunnen aantonen welke polis op welk moment liep en met welke voorwaarden.
Bewaar per verzekering in één digitale map:
- het polisblad en de polisvoorwaarden van elke versie, ook oude versies;
- premienota’s en betaalbewijzen;
- wijzigingen, zoals een hogere verzekerde som of een nieuwe activiteit;
- aankoopfacturen van inventaris, machines en apparatuur, met serienummers;
- foto’s van je bedrijfsruimte en spullen, eens per jaar bijgewerkt;
- contracten waarin je aansprakelijkheid of verzekeringseisen hebt afgesproken;
- bij schade: de melding, correspondentie, rapporten van een expert en de uitkering.
Met die map wordt een schademelding een kwestie van bijlagen toevoegen in plaats van zoeken. Hoe dat proces verder verloopt, lees je in ons stappenplan voor een zakelijke claim indienen.
Een moment waarop dit vaak misgaat, is een verhuizing van je kantoor, werkplaats of opslag. Je inventarisverzekering is gekoppeld aan een adres, dus geef het nieuwe adres door voordat je verhuist. Bewaar ook de afspraken met je verhuizer: als er tijdens het transport iets kapotgaat, bepaalt de aansprakelijkheid bij verhuisschade wie de schade betaalt, de verhuizer of je eigen verzekeraar. Een foto-inventaris van vóór de verhuizing maakt dat gesprek een stuk eenvoudiger.
Met personeel: RI&E, verzuim en ongevallen
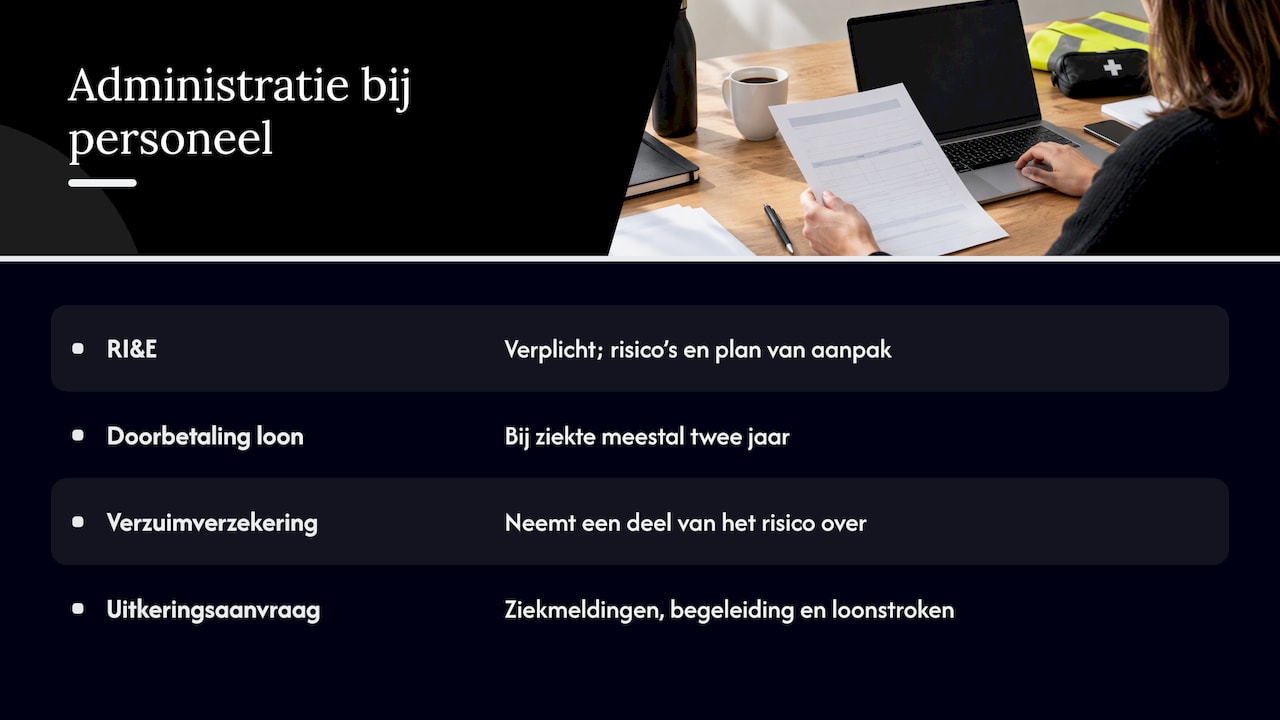
Zodra je mensen in dienst neemt, wordt je administratie uitgebreider. Elke werkgever moet een Risico-Inventarisatie en -Evaluatie maken. KVK legt uit dat de RI&E verplicht is voor werkgevers en dat je daarin de risico’s voor je werknemers vastlegt, met een plan van aanpak.
Voor je verzekeringen is dat document belangrijker dan veel ondernemers denken. Raakt een werknemer gewond en stelt hij jou aansprakelijk, dan kijkt de verzekeraar naar wat je hebt gedaan om het ongeval te voorkomen. Een ontbrekende of verouderde RI&E maakt je positie dan zwakker. Bewaar de RI&E daarom bij je verzekeringsdossier en werk hem bij als je werkzaamheden of je bedrijfsruimte veranderen.
Daarnaast ben je als werkgever in de regel twee jaar verantwoordelijk voor het doorbetalen van loon bij ziekte. Een verzuimverzekering neemt een deel van dat risico over. Houd per werknemer de ziekmeldingen, de verzuimbegeleiding en de loonstroken bij, want daar vraagt de verzekeraar naar als je een uitkering aanvraagt. Welke verzekeringen je verder voor personeel kunt regelen, lees je in onze gids over medewerkerverzekeringen.
Jaarlijkse controle in zeven stappen
Kies één vast moment per jaar, bijvoorbeeld als je de stukken voor je aangifte inkomstenbelasting verzamelt. Loop dan deze lijst langs:
- Vergelijk je KvK-inschrijving met je werkzaamheden. Klopt de omschrijving nog? Zijn er activiteiten bijgekomen of gestopt?
- Leg elke polis naast die omschrijving. Is elke activiteit gedekt, onder de juiste naam en het juiste KvK-nummer?
- Controleer de verzekerde bedragen. Past de verzekerde som van je inventaris nog bij wat er staat? Voldoen je aansprakelijkheidsbedragen aan wat je opdrachtgevers eisen?
- Check je boekingen. Staan alle zakelijke premies op de kostenrekening verzekeringen, staat de AOV op privé en is er nergens btw geboekt?
- Splits gecombineerde polissen. Vraag een nota per onderdeel aan als privé en zakelijk nog door elkaar lopen.
- Werk je bewaarmap bij. Nieuwe polisversies, facturen van nieuwe apparatuur en actuele foto’s erbij.
- Kijk vooruit. Ga je personeel aannemen, een pand kopen, naar een bv of een nieuwe markt? Bespreek dat met je adviseur voordat het gebeurt.
Met deze lijst ben je in een uur of twee klaar. Je voorkomt dubbele polissen, gaten in je dekking en correcties in je aangifte.
Ons perspectief: administratie is risicobeheer
We spreken elke week ondernemers die een goede polis hebben, maar bij een schade toch in de knel komen. Bijna nooit ligt dat aan de verzekering zelf. Het ligt aan een inschrijving die niet meer klopt, een nieuwe activiteit die nooit is doorgegeven, of een aankoopfactuur die niemand meer kan vinden. Daarom zien we administratie niet als een fiscaal verplicht nummer, maar als het fundament onder je dekking.
Onze aanpak begint daarom bij je bedrijf, niet bij een product. We kijken naar je activiteiten, je branche en je risico’s, en vergelijken daarna meer dan 66 verzekeraars om de polissen te vinden die daar echt bij passen. Je houdt één vast aanspreekpunt die je bedrijf kent. Verandert er iets, dan is één bericht genoeg om je dekking mee te laten groeien. Wie liever eerst zelf verkent, kan met onze AI-adviseur een eerste bedrijfsscan maken en daarna een adviseur spreken. Ons doel is simpel: dat je nooit te veel betaalt en nooit onverzekerd blijkt op het moment dat het ertoe doet.
— Willem
Je verzekeringen in één overzicht
Wil je weten of je polissen nog aansluiten bij je inschrijving en je huidige werk? Bij Zakelijkeverzekering.nl vergelijken we onafhankelijk meer dan 66 verzekeraars, van aansprakelijkheid en cyber tot arbeidsongeschiktheid en verzuim. Bekijk onze zakelijke verzekeringen, bereken direct je premie of vraag advies aan. We zijn 24/7 bereikbaar voor advies, wijzigingen en hulp bij schade. Ben je net begonnen? Ons artikel over welke zakelijke verzekeringen je nodig hebt helpt je op weg.
Veelgestelde vragen
Welke zakelijke verzekeringen zijn verplicht?
Voor iedere ondernemer zijn alleen de zorgverzekering en de premie volksverzekeringen wettelijk verplicht. Heb je een auto of bus, dan is een WA-verzekering verplicht. Voor sommige beroepen is een beroepsaansprakelijkheidsverzekering verplicht, en banken eisen vaak een opstalverzekering als je een pand koopt.
Zijn zakelijke verzekeringen aftrekbaar?
Verzekeringen die je onderneming beschermen, zoals een AVB, BAV, zakelijke rechtsbijstand, inventaris- en cyberverzekering, boek je als bedrijfskosten en die zijn aftrekbaar van je winst. De premie van een arbeidsongeschiktheidsverzekering trek je als zelfstandige af in je aangifte inkomstenbelasting, niet van je winst. Privéverzekeringen zijn niet aftrekbaar.
Kan ik btw terugvragen op mijn verzekeringspremie?
Nee. Verzekeringen en de diensten van tussenpersonen zijn vrijgesteld van btw, dus er staat geen btw op je nota. De assurantiebelasting die je wel betaalt, is geen btw en boek je mee als kosten.
Moet ik mijn verzekeraar inlichten als mijn KvK-inschrijving verandert?
Ja, doe dat altijd als je activiteiten, adres of rechtsvorm veranderen. Je dekking is gebaseerd op wat je bij de aanvraag hebt opgegeven. Een wijziging die je niet doorgeeft, kan bij een schade betekenen dat de activiteit niet verzekerd blijkt.
Hoe lang moet ik polissen en premienota’s bewaren?
Ze vallen onder je fiscale administratie, dus bewaar je ze minstens zeven jaar. Bij aansprakelijkheid kan een claim lang na de opdracht komen. Daarom raden we aan om oude polisversies en voorwaarden te bewaren zolang er nog claims uit die periode kunnen komen.
Bronnen
- Ondernemersplein: Bedrijfsverzekeringen regelen
- Ondernemersplein: Arbeidsongeschiktheidsverzekering (AOV)
- KVK: Verzekeringen voor je bedrijf, 9 misverstanden
- KVK: Verplichte RI&E beschermt je werknemers tegen gevaar
- Belastingdienst: Vrijstelling voor verzekeringen en diensten door tussenpersonen
- BTW Vriend: Verzekeringen boeken, zakelijk of gemengd
- AdministratieX: Zakelijke verzekeringen zzp, welke zijn aftrekbaar
- ZZP Boekhouder Online: Zakelijke verzekeringen en administratie
- e-Boekhouden: Aansprakelijkheidsverzekering regelen bij de start van je bedrijf