

8 november 2026
Werk je in loondienst en heb je daarnaast een eigen bedrijf? Dan dekt je werkgever alleen het werk dat je voor je werkgever doet. Je privéverzekeringen dekken je onderneming ook niet. De risico’s van je eigen bedrijf verzeker je dus zelf: aansprakelijkheid, je spullen en voorraad, je auto als je die zakelijk gebruikt, en misschien ook je inkomen. Hieronder lees je welke verzekeringen bij welke situatie horen, wat je baan nog wel voor je regelt en waar je in de voorwaarden op let. Dat geldt voor een kleine nevenactiviteit, maar ook als je twee bedrijven hebt of samenwerkt met andere ondernemers.
Kort samengevat
- Je aansprakelijkheidsverzekering voor particulieren (AVP) en je inboedelverzekering dekken geen zakelijke activiteiten, bedrijfsspullen of beroepsclaims. Ook niet als je onderneming klein is.
- Voor bijna elke ondernemer naast loondienst is een aansprakelijkheidsverzekering de basis. Kies bedrijfsaansprakelijkheid voor schade aan mensen en spullen, en beroepsaansprakelijkheid voor schade door fouten in je advies of werk.
- Je baan geeft je een vangnet bij ziekte en werkloosheid, maar dat vangnet geldt alleen voor je inkomen uit loondienst. Ga je minder uren werken, dan wordt het vangnet kleiner en bouw je minder pensioen op.
- Heb je twee bedrijven of werk je samen met een zakenpartner? Leg dan per onderneming en per activiteit vast wie welk risico draagt en welke polis het dekt.
- Een hoger eigen risico, een korting via je branchevereniging of een pakket bij één verzekeraar kan je premie verlagen.
Inhoudsopgave
- Waarom je werkgever en je privépolissen je bedrijf niet dekken
- Wat je baan wel voor je regelt, en wat niet meer
- Welke zakelijke verzekeringen passen bij ondernemen naast je baan?
- Verplicht of verstandig?
- Vier situaties, vier aanpakken
- Waar je op let in de polisvoorwaarden
- Zo houd je de premie laag zonder gaten in je dekking
- Stappenplan: je verzekeringen regelen naast je baan
- Onze kijk: verzeker het bedrijf dat je hebt, niet het bedrijf dat je ooit wilt hebben
- Laat je situatie naast je baan doorlichten
- Veelgestelde vragen
- Bronnen
Waarom je werkgever en je privépolissen je bedrijf niet dekken
Veel parttime ondernemers denken dat ze al genoeg verzekerd zijn. Je werkgever heeft immers polissen, en thuis heb je een AVP en een inboedelverzekering. Toch zit er een gat tussen die twee.
De verzekeringen van je werkgever zijn bedoeld voor het werk dat je voor je werkgever doet. Maak je op maandag als werknemer een fout, dan valt dat onder de regeling van je werkgever. Maak je op zaterdag dezelfde fout bij een klant van je eigen bedrijf, dan sta je er alleen voor. Je werkgever heeft niets met je onderneming te maken en verzekert die dus ook niet.
Voor je privépolissen geldt hetzelfde. Volgens KVK dekken privéverzekeringen zoals een AVP of inboedelverzekering geen zakelijke activiteiten, geen bedrijfsmiddelen en geen claims die voortkomen uit je beroep. Drie voorbeelden:
- Je bent fotograaf in het weekend en je statief valt tijdens een bruiloft tegen een gast. Je AVP keert niet uit, want je was aan het werk.
- Je laptop met klantbestanden wordt uit je werkkamer gestolen. Je inboedelverzekering kan dat weigeren, omdat de laptop een bedrijfsmiddel is.
- Je geeft als marketingadviseur een advies waardoor een klant omzet misloopt. Daar is een beroepsaansprakelijkheidsverzekering voor, en die heb je privé niet.
Hoe klein je onderneming is, verandert daar niets aan. Of je nu € 2.000 of € 60.000 per jaar omzet: de schade aan een klant kan even groot zijn.
Wat je baan wel voor je regelt, en wat niet meer
Ondernemen naast je baan heeft een groot voordeel: je houdt een vast inkomen met de bescherming die daarbij hoort. Die bescherming geldt alleen voor je loondienst. Het is goed om precies te weten waar de grens ligt.
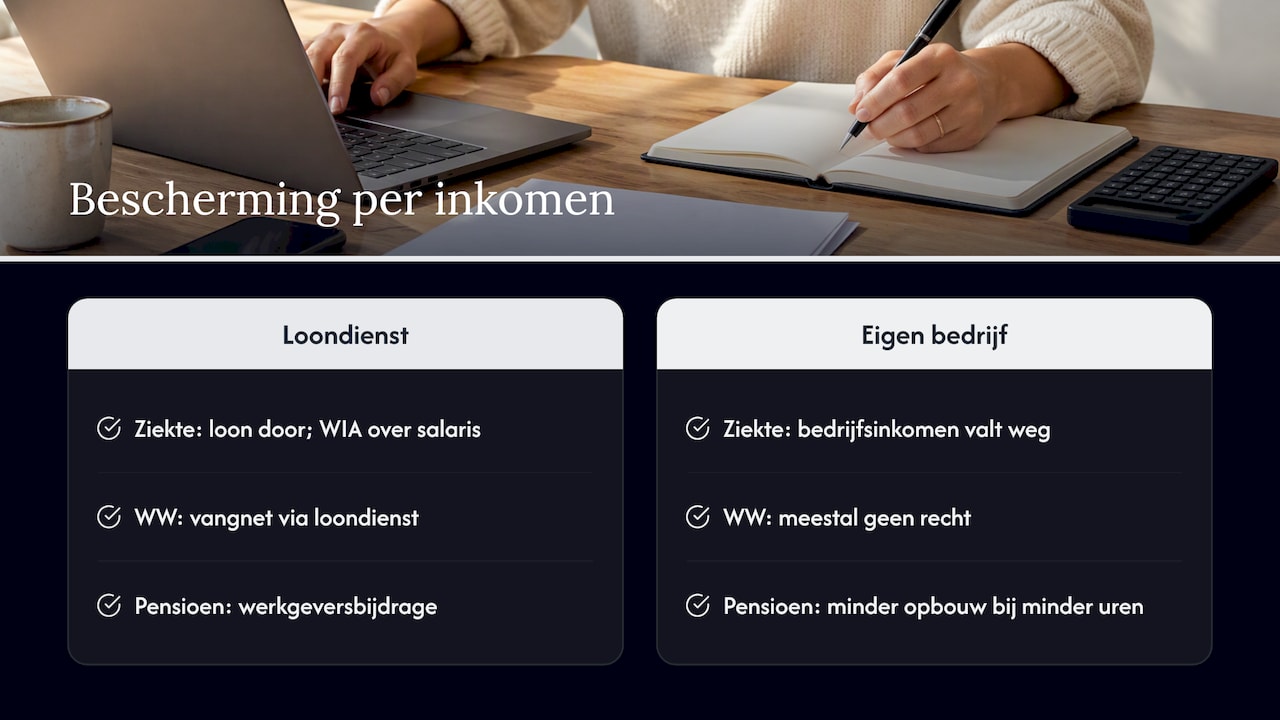
Ziekte en arbeidsongeschiktheid. Word je ziek, dan krijg je als werknemer je loon doorbetaald. Bij langdurige arbeidsongeschiktheid kun je in aanmerking komen voor de WIA. Dat geldt alleen voor je salaris. Het inkomen uit je bedrijf valt helemaal weg als je niet kunt werken. ZZP Nederland wijst erop dat je bij de overstap naar ondernemerschap je loondoorbetaling bij ziekte, je WIA-dekking en je pensioenbijdrage van je werkgever verliest. Je moet zelf een buffer opbouwen.
Werkloosheid. Als ondernemer heb je meestal geen recht op WW. Er zijn twee uitzonderingen: je werkt daarnaast ook in loondienst, of je had al WW en houdt het recht om die te hervatten als je met je bedrijf stopt. Dat is precies wat ZZP Nederland over het WW-vangnet beschrijft. Zolang je in loondienst blijft, heb je dus nog een vangnet. Het is wel gebaseerd op je loondienstinkomen.
Pensioen. Lever je uren in bij je werkgever om meer tijd voor je bedrijf te hebben? Dan bouw je minder pensioen op. KVK raadt in het stappenplan voor zzp naast loondienst aan om het bedrag dat je voor later wilt sparen mee te nemen in je uurtarief.
Zorgverzekering en volksverzekeringen. Een zorgverzekering is verplicht voor iedereen die in Nederland woont. Volgens Ondernemersplein betalen ondernemers de premie voor de volksverzekeringen via hun inkomstenbelasting. Daar verandert je nevenbedrijf weinig aan.
Vuistregel: alles wat met je salaris te maken heeft, is geregeld. Alles wat met je bedrijf te maken heeft, regel je zelf.
Welke zakelijke verzekeringen passen bij ondernemen naast je baan?
Niet elke verzekering is voor elke parttime ondernemer nodig. Kijk wat je doet, bij wie je werkt, wat je bezit en hoe afhankelijk je bent van het inkomen uit je bedrijf. De omschrijvingen hieronder komen van KVK en Ondernemersplein.
| Verzekering | Wat het dekt | Vooral relevant als je… |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Schade aan mensen of spullen die je tijdens je werk veroorzaakt | bij klanten aan huis of op locatie werkt, met materiaal of gereedschap werkt, of klanten ontvangt |
| Beroepsaansprakelijkheid (BAV) | Schade door een fout in je werk, zoals een verkeerd advies | adviseert, ontwerpt, programmeert, coacht of andere kennisdiensten levert |
| Inventarisverzekering | Schade aan bedrijfsmiddelen door brand, water, inbraak of vandalisme | dure apparatuur hebt, zoals camera’s, laptops of machines |
| Goederenverzekering | Schade aan goederen, zoals handelsvoorraad en grondstoffen | een webshop hebt of producten maakt en verkoopt |
| Arbeidsongeschiktheidsverzekering (AOV) | Je inkomen als je door ziekte, een ongeval of arbeidsongeschiktheid niet kunt werken | je een groot deel van je inkomen uit je bedrijf haalt of minder uren in loondienst gaat werken |
| Rechtsbijstand | Juridische hulp bij conflicten met klanten, leveranciers of anderen | met contracten werkt of vaak met betalingsachterstanden te maken hebt |
| Cyberverzekering | Gevolgen van een hack, datalek of ransomware | persoonsgegevens van klanten verwerkt of afhankelijk bent van je systemen |
| Autoverzekering (zakelijk gebruik) | Schade met een auto die je voor je bedrijf gebruikt | naar klanten rijdt, levert of spullen vervoert |
Twijfel je tussen de twee soorten aansprakelijkheid? We leggen het verschil tussen bedrijfs- en beroepsaansprakelijkheid apart uit. Kort gezegd: valt er iets om of gaat er iets kapot, dan is het bedrijfsaansprakelijkheid. Klopt je advies of werk niet en lijdt je klant daardoor financiële schade, dan is het beroepsaansprakelijkheid. Veel kennisprofessionals hebben ze allebei nodig.
Wat telt als bedrijfsinventaris en wat niet, lees je in onze uitleg over wat onder bedrijfsinventaris valt. Verkoop je producten, dan staat in wat een goederenverzekering dekt wat er met je voorraad gebeurt als die beschadigd raakt.
Verwerk je klantgegevens of werk je volledig digitaal, kijk dan ook naar je beveiliging. Verzekeraars stellen vaak voorwaarden aan bijvoorbeeld back-ups en tweestapsverificatie. Een overzicht van de IT-eisen voor een cyberverzekering helpt je om je laptop en accounts op orde te brengen voordat je een polis aanvraagt.
Verplicht of verstandig?
Volgens Ondernemersplein bestaat er geen zakelijke verzekering die voor alle ondernemers verplicht is. Er zijn wel uitzonderingen:
- Bepaalde beroepen moeten wettelijk een beroepsaansprakelijkheidsverzekering hebben, zoals architecten en advocaten.
- Een bedrijfsvoertuig moet minimaal WA-verzekerd zijn.
- Koop je een bedrijfspand met een lening, dan kan de bank een opstalverzekering eisen.
In de praktijk zijn je opdrachtgevers vaak strenger dan de wet. Grotere bedrijven, overheden en bemiddelaars vragen regelmatig om een bewijs van een aansprakelijkheidsverzekering voordat je mag beginnen. Soms eisen ze een minimaal verzekerd bedrag per aanspraak. Lees de inkoopvoorwaarden of het raamcontract dus goed door voordat je tekent. Ontbreekt de verzekering, dan kan dat je de opdracht kosten.
Verstandig is iets anders dan verplicht. Een claim van een paar duizend euro is voor een bedrijf dat ernaast loopt al snel meer dan de winst van een heel jaar. Een aansprakelijkheidsverzekering is dan meestal de eerste verzekering die zich terugbetaalt.
Vier situaties, vier aanpakken
Een kleine nevenactiviteit
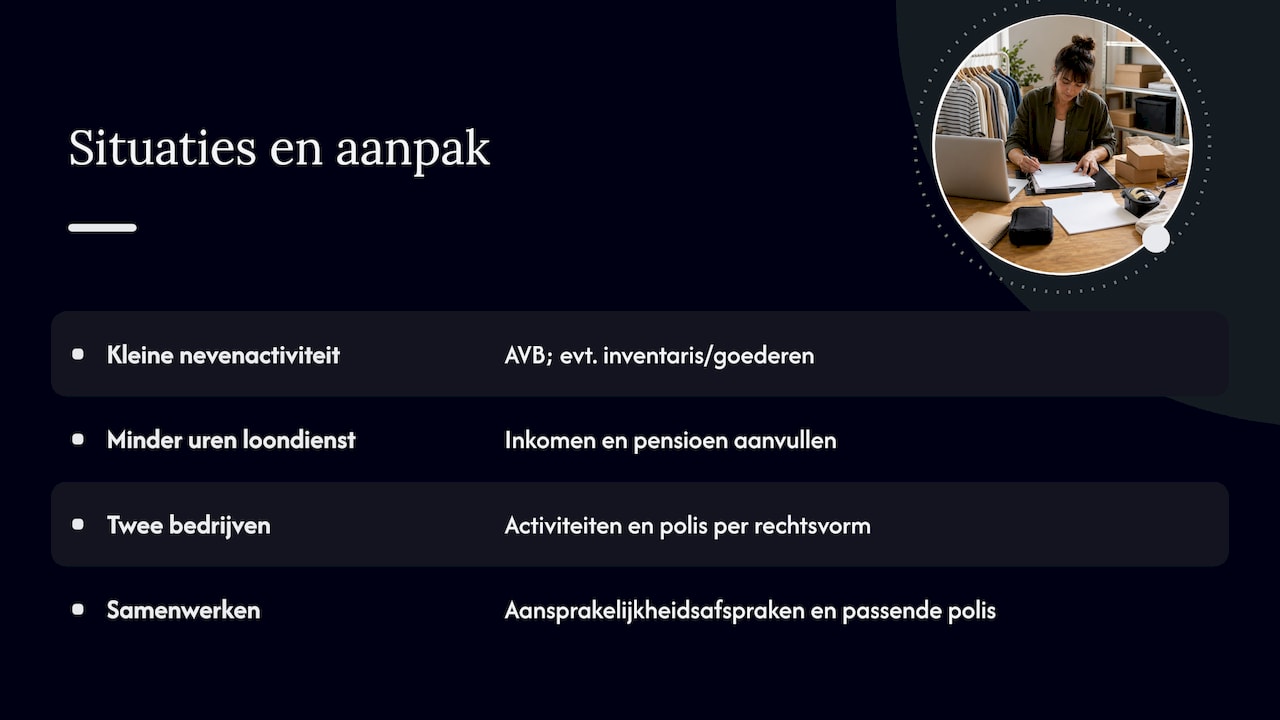
Je geeft een paar keer per maand workshops, verkoopt handgemaakte producten of doet af en toe een klus. Begin met een aansprakelijkheidsverzekering die past bij wat je doet. Heb je voorraad of dure spullen, kijk dan naar een inventaris- of goederenverzekering. Een AOV is in deze fase vaak minder nodig, omdat je salaris je belangrijkste inkomen blijft.
Parttime ondernemen met minder uren in loondienst
Ga je bijvoorbeeld van vijf naar drie dagen in loondienst, dan wordt je bedrijf een flink deel van je inkomen. Daarmee wordt ook je inkomensrisico groter. Word je ziek, dan betaalt je werkgever alleen je salaris voor die drie dagen door. Het inkomen uit je bedrijf valt weg. Dit is het moment om je inkomen te beschermen met een arbeidsongeschiktheidsverzekering voor ondernemers. Vergeet ook je pensioen niet: dat gat vul je zelf.
Twee bedrijven naast elkaar
Heb je naast je baan twee ondernemingen, bijvoorbeeld een eenmanszaak met webdesign en een bv waarmee je verhuurt of investeert? Dan heeft elke onderneming een eigen risicoprofiel. Zorg dat elke activiteit op een polis staat en dat de polis op naam staat van de juiste rechtsvorm. Een polis van je eenmanszaak dekt niet zomaar de activiteiten van je bv, en omgekeerd.
Als bestuurder van een bv ben je niet automatisch privé aansprakelijk. KVK wijst er wel op dat je dat wel kunt worden bij wanbeleid of als je persoonlijk borg staat voor zakelijke leningen. Geef daarom bij je verzekeraar of adviseur precies aan welke activiteiten onder welke onderneming vallen. Lijken de activiteiten op elkaar, vraag dan of je ze op één pakketpolis kunt combineren. Dat kan overzichtelijker en vaak ook goedkoper zijn.
Samenwerken met andere ondernemers
Werk je met een of meer ondernemers aan projecten, of begin je samen een bedrijf? Dan is het belangrijkste wie waarvoor aansprakelijk is. Ondernemersplein adviseert om bewust een rechtsvorm te kiezen, omdat de aansprakelijkheid per rechtsvorm verschilt. Leg afspraken vast in een vof- of maatschapscontract en overweeg een bedrijfs- of beroepsaansprakelijkheidsverzekering die past bij het werk.
Werk je los samen, zonder gezamenlijke onderneming? Leg dan per project vast wie het contract met de klant tekent, wie welk deel van het werk doet en welke polis welke schade dekt. Vraag elkaar om een kopie van het polisblad. Zo voorkom je dat jullie bij een claim allebei denken dat de ander verzekerd is.
Waar je op let in de polisvoorwaarden
Verzekeringen naast loondienst gaan vaak mis door de kleine lettertjes. Deze punten controleer je voordat je een polis afsluit:
- De omschrijving van je activiteiten. Een verzekeraar dekt wat je bij het aanvragen opgeeft. Doe je naast webdesign ook advieswerk, of verkoop je naast diensten ook producten? Geef dat dan op. Wat niet op de polis staat, is meestal niet gedekt.
- Het verzekerd bedrag per aanspraak en per jaar. Vergelijk het met wat je opdrachtgevers eisen en met de grootste schade die je realistisch kunt veroorzaken.
- Het eigen risico. Een hoger eigen risico verlaagt je premie, maar je moet het bedrag wel kunnen betalen als er iets gebeurt.
- Uitsluitingen. Kijk vooral naar schade aan spullen die je onder je hoede hebt (opzicht), werk in het buitenland en opzettelijke schade. Dat zijn de onderdelen die per verzekeraar het meest verschillen.
- Zakelijk gebruik van je auto. Rijd je met je privéauto naar klanten of vervoer je spullen voor je bedrijf, vraag dan je verzekeraar of dat gedekt is. Vervoer je regelmatig goederen, dan helpt onze uitleg over een eigen vervoerverzekering.
- Wijzigingen doorgeven. Groeit je omzet, neem je personeel aan of ga je andere werkzaamheden doen? Geef dat door. Een polis die past bij je bedrijf van vorig jaar, past niet altijd meer bij je bedrijf van nu.
KVK geeft nog een tip die veel claims voorkomt: werk met duidelijke algemene voorwaarden, maak goede offertes en laat je voorwaarden controleren door een jurist. Een verzekering vangt schade op, maar goede voorwaarden zorgen dat er minder schade ontstaat.
Zo houd je de premie laag zonder gaten in je dekking
Parttime ondernemers hebben vaak een kleinere omzet. Toch hoef je niet onverzekerd te blijven om geld te besparen. KVK noemt drie manieren om kosten te besparen: een hoger eigen risico, korting via je branche- of beroepsvereniging, en een pakket bij één verzekeraar.
Daarnaast helpt het om je activiteiten precies op te geven. Een premie hangt vaak af van je omzet en je branche. Geef je je werkelijke omzet op, en niet een schatting voor de toekomst, dan betaal je voor het risico dat je nu loopt. Wil je weten wat je ongeveer kwijt bent, lees dan onze voorbeelden van kosten voor een bedrijfsaansprakelijkheidsverzekering en wat beroepsaansprakelijkheid kost voor zzp’ers.
Bezuinig niet op het verzekerd bedrag als een opdrachtgever een minimum eist. Een te lage dekking kost je dan meer dan het je oplevert.
Stappenplan: je verzekeringen regelen naast je baan
- Bekijk je arbeidscontract en cao. Staan er afspraken in over nevenwerkzaamheden of concurrentie? Bespreek je plannen dan eerst met je werkgever.
- Beschrijf wat je precies doet. Schrijf je activiteiten, je klanten, je locaties en je bedrijfsmiddelen op. Dit is de basis voor elke verzekeringsaanvraag.
- Lees de eisen van je opdrachtgevers. Noteer welke verzekeringen en welke verzekerde bedragen ze vragen.
- Bekijk je privépolissen. Ga na wat je AVP, inboedel- en autoverzekering uitsluiten voor zakelijk gebruik.
- Kies je basisdekking. Begin met bedrijfs- en/of beroepsaansprakelijkheid. Voeg inventaris, goederen of cyber toe als je die risico’s loopt.
- Bepaal je inkomensrisico. Hoe meer je verdient met je bedrijf en hoe minder uren je in loondienst werkt, hoe belangrijker een AOV en eigen pensioenopbouw worden.
- Vergelijk en sluit af. Vergelijk dekking, uitsluitingen en eigen risico, niet alleen de premie.
- Controleer je polissen elk jaar. Pas ze aan als je omzet, activiteiten of samenwerkingen veranderen.
Wil je eerst een algemeen beeld, lees dan onze uitleg over welke zakelijke verzekeringen zzp’ers en mkb’ers nodig hebben.
Onze kijk: verzeker het bedrijf dat je hebt, niet het bedrijf dat je ooit wilt hebben
We spreken veel ondernemers die hun bedrijf naast een vaste baan opbouwen. Er gaan vooral twee dingen mis. De ene groep regelt niets, omdat het bedrijf ‘nog maar klein’ is. De andere groep sluit meteen een pakket af dat past bij een fulltime ondernemer met personeel. Allebei is het zonde. De eerste groep loopt een risico dat ze niet kan dragen. De tweede groep betaalt voor dekking die ze niet gebruikt.
Ons advies is om te beginnen bij wat je nu doet. Welke fout kun je deze maand maken, en wat kost die je klant? Welke spullen heb je, en wat kost het om ze te vervangen? Daarbij hoort een polis die meegroeit. Werk je minder uren in loondienst of komt er een tweede bedrijf of een zakenpartner bij, dan passen we je dekking aan. Je hoeft dan niet opnieuw te beginnen.
Daarom werken we met één vast aanspreekpunt. Wie jouw bedrijf kent, ziet ook wanneer je situatie verandert en je verzekering niet meer klopt. Omdat we meer dan 66 verzekeraars vergelijken, zoeken we een verzekeraar die past bij jouw combinatie van werk, in plaats van dat jij je bedrijf moet aanpassen aan één verzekeraar.
— Willem
Laat je situatie naast je baan doorlichten
Weet je niet zeker welke verzekeringen je nodig hebt? Bij Zakelijkeverzekering.nl kies je zelf hoe je advies krijgt. Onze AI-adviseur maakt op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan. Of je belt direct met een adviseur. We vergelijken meer dan 66 verzekeraars, je kunt direct je premie berekenen en een polis afsluiten, en je kunt ons 24/7 bereiken voor wijzigingen of hulp bij schade. Bekijk onze zakelijke verzekeringen of begin met een bedrijfsaansprakelijkheidsverzekering als basis.
Veelgestelde vragen
Dekt mijn AVP schade die ik maak tijdens werk voor mijn eigen bedrijf?
Nee. Een aansprakelijkheidsverzekering voor particulieren is bedoeld voor je privéleven en sluit zakelijke activiteiten uit. Ook als je bedrijf klein is of je er maar een paar uur per week aan werkt, heb je een zakelijke aansprakelijkheidsverzekering nodig.
Heb ik een arbeidsongeschiktheidsverzekering nodig als ik ook in loondienst werk?
Dat hangt af van hoe afhankelijk je bent van het inkomen uit je bedrijf. Je werkgever betaalt bij ziekte alleen je salaris door, niet je omzet als ondernemer. Haal je een flink deel van je inkomen uit je bedrijf of werk je minder uren in loondienst, dan is een AOV het overwegen waard.
Kan ik één verzekering afsluiten voor twee bedrijven?
Soms wel. Dat hangt af van de rechtsvorm en van hoe de activiteiten op elkaar lijken. Een polis staat op naam van één verzekeringnemer en dekt de activiteiten die je opgeeft. Laat per bedrijf controleren of alle activiteiten gedekt zijn, of vraag of een pakketpolis voor beide bedrijven mogelijk is.
Wie is aansprakelijk als ik samenwerk met een andere zzp’er?
Dat hangt af van wie het contract met de klant heeft en welke afspraken jullie hebben gemaakt. Bij een vof of maatschap gelden andere regels dan bij een losse samenwerking. Leg de verdeling schriftelijk vast en controleer of ieders polis het eigen deel van het werk dekt.
Moet ik mijn werkgever vertellen dat ik een bedrijf heb?
Kijk eerst in je arbeidscontract en cao. Daarin staan vaak afspraken over nevenwerkzaamheden. Ook als er niets in staat, is het verstandig om je plannen te bespreken. Zo voorkom je discussie over concurrentie of over je beschikbaarheid.
Bronnen
- KVK: Verzekeringen voor je bedrijf, 9 misverstanden
- KVK: Beginnen als zzp’er naast loondienst
- Ondernemersplein: Bedrijfsverzekeringen regelen
- Ondernemersplein: Samen een bedrijf beginnen
- ZZP Nederland: Van loondienst naar zzp’er, jouw vangnet
- ASTIA: Cyberverzekering eisen op IT-gebied