

24 oktober 2026
Voorkom onderverzekering door de verzekerde som van je zakelijke polissen minstens jaarlijks te toetsen aan de actuele waarde van je bedrijf en waar de bedragen groot zijn, een voorafgaande taxatie te laten uitvoeren. Dat is de kern. Wacht niet tot er schade is; dan blijkt vaak pas dat je inventaris, voorraad of bedrijfsschadedekking al maanden achterloopt op de werkelijkheid.
Doe dit meteen:
- Vergelijk de verzekerde som van je inventaris- en goederenpolis met een actuele voorraadlijst of taxatierapport.
- Herbereken je bedrijfsschadedekking op basis van de laatste jaarrekening, niet die van drie jaar geleden.
- Check of de limieten van je aansprakelijkheidsverzekering nog passen bij je huidige omzet en risico’s.
- Vraag bij twijfel een taxatie aan; die telt onder artikel 7:960 van het Burgerlijk Wetboek als uitzondering op de regel dat je door een uitkering niet in een duidelijk voordeliger positie mag komen.
Een recente uitspraak van het Hof Arnhem-Leeuwarden (ECLI:NL:GHARL:2026:1789) laat zien dat rechters de rol van de taxateur serieus wegen bij geschillen over onderverzekering. Dat maakt een goed gedocumenteerde taxatie niet alleen praktisch, maar ook juridisch waardevol.
Belangrijkste inzichten
Onderverzekering voorkom je door de verzekerde som van elke polis jaarlijks te toetsen aan actuele voorraad-, winst- en herbouwcijfers, en door bij twijfel een deskundige taxatie te laten uitvoeren.
| Punt | Details |
|---|---|
| Controleer verzekerde som jaarlijks | Vergelijk inventaris-, goederen- en bedrijfsschadedekking met actuele cijfers, niet met bedragen van jaren terug. |
| Ken het verschil materieel versus bedrijfsschade | Bedrijfsschade dekt vaste lasten en misgelopen winst, niet alleen fysieke schade aan bezittingen. |
| Herwaardeer bedrijfspanden periodiek | Laat de herbouwwaarde minstens eens in de vijf jaar checken, vaker bij verbouwing of stijgende bouwkosten. |
| Zet een taxatie in als bewijs | Een taxatie door een erkend deskundige geldt als uitzondering onder artikel 7:960 BW en voorkomt discussie bij schade. |
| Laat Zakelijkeverzekering je polis controleren | Zakelijkeverzekering biedt een gratis polischeck en bemiddelt bij taxaties via vergelijking van meer dan 66 verzekeraars. |
Inhoudsopgave
- Wat is het verschil tussen materiële schade en bedrijfsschade?
- Welke wegingsfactoren gelden per polis?
- Hoe bereken je de juiste verzekerde som?
- Hoe vaak moet je herzien en wat kost een taxatie?
- Adviseursnoot: waarom onderverzekering zo vaak wordt gemist
- Hoe Zakelijkeverzekering helpt onderverzekering te voorkomen
- Bronnen
Wat is het verschil tussen materiële schade en bedrijfsschade?
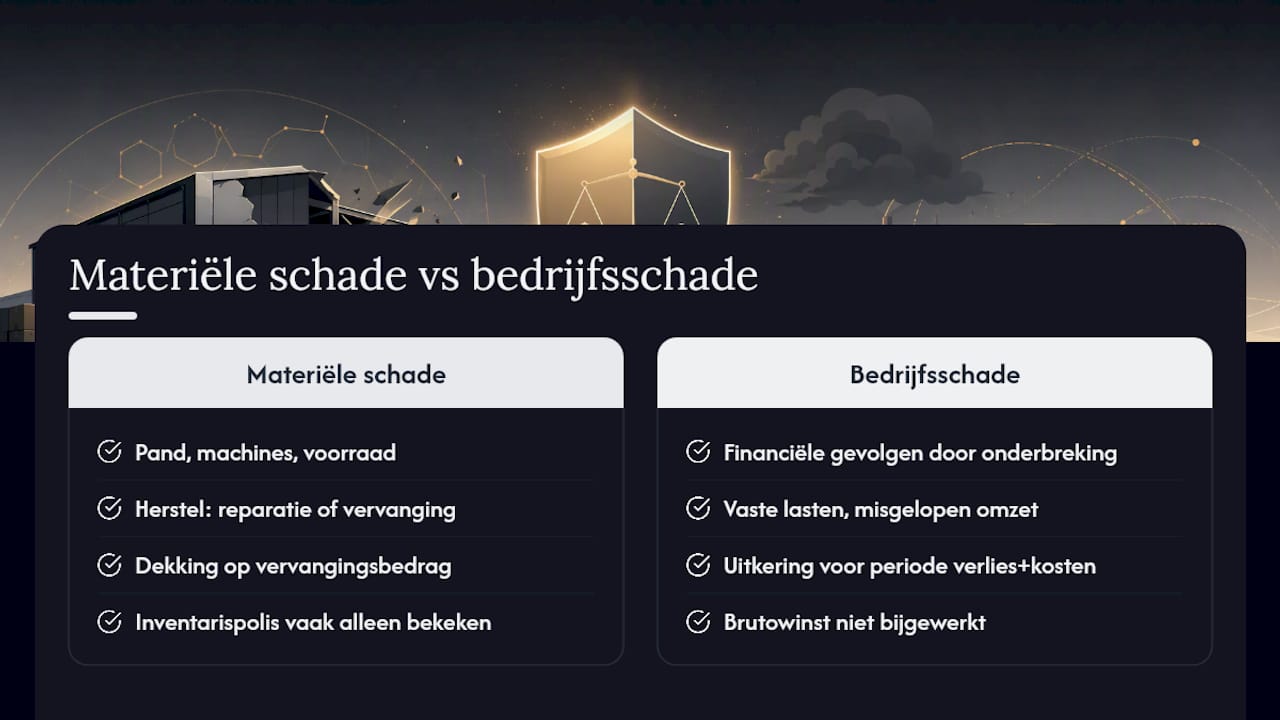
Materiële schade is de schade aan spullen: je pand, je machines, je voorraad. Bedrijfsschade is iets anders. Die dekt de financiële gevolgen van een onderbreking: de vaste lasten die doorlopen terwijl je niet kunt produceren of leveren, plus de winst die je misloopt omdat de omzet stilvalt.
Veel ondernemers onderschatten dit verschil, met alle gevolgen van dien. Een pand dat afbrandt kost geld om te herbouwen, maar de weken of maanden dat je niet kunt werken kosten óók geld: huur, salarissen, leaseverplichtingen, en de omzet die wegvalt. Experts wijzen erop dat onderverzekering bij bedrijfsschade vaak ontstaat doordat de verzekerde brutowinst niet meer klopt met de actuele cijfers. Een groeiend bedrijf verzekert zichzelf onbedoeld te laag, simpelweg omdat niemand de polis heeft bijgewerkt sinds de omzet is gestegen.
De vuistregel is simpel: materiële schade herstel je met een reparatie- of vervangingsbedrag. Bedrijfsschade herstel je pas als de uitkering de volledige periode van omzetverlies en doorlopende kosten dekt. Wie alleen naar de inventarispolis kijkt en de bedrijfsschadeverzekering vergeet te herzien, mist de helft van het risico.
Welke wegingsfactoren gelden per polis?
Elke polis kent zijn eigen manier om de juiste verzekerde som te bepalen, en dat maakt onderverzekering voorkomen bij elke polis net iets anders werk.
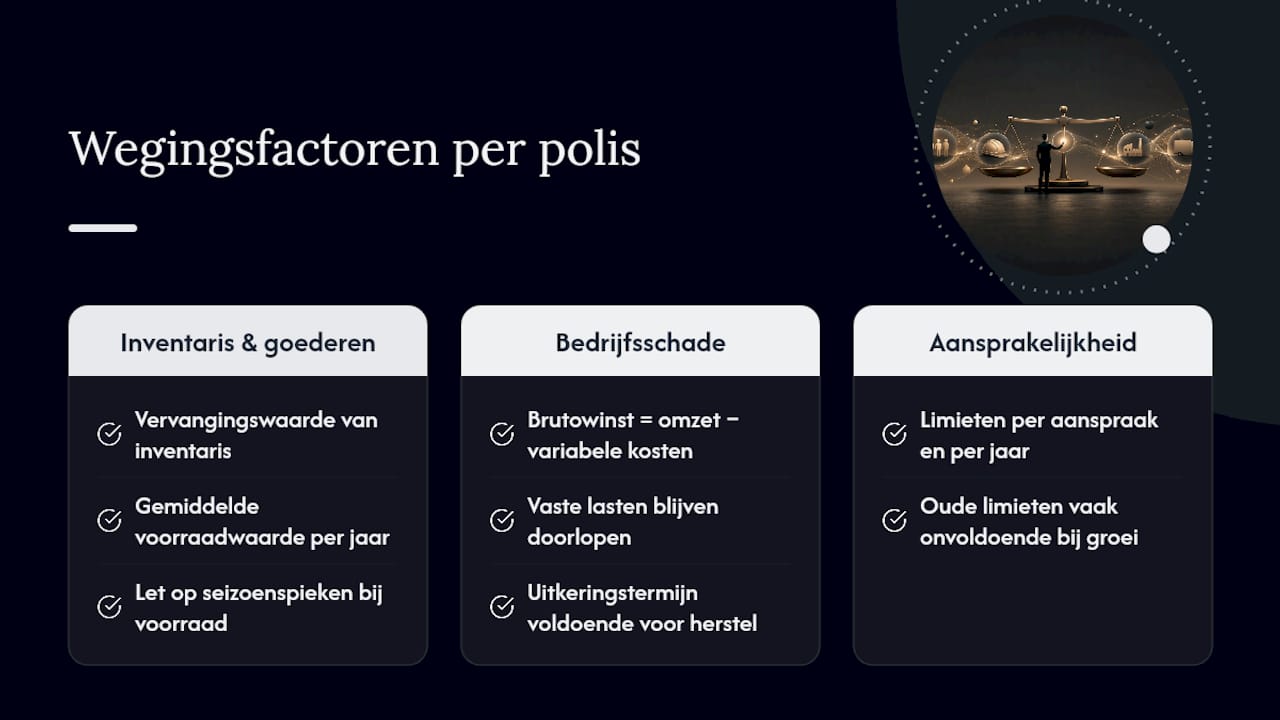
Inventaris en goederen. Hier tel je de vervangingswaarde van machines, meubilair en apparatuur op bij de gemiddelde voorraadwaarde over het jaar. Seizoenspieken zijn hierbij een valkuil: verzeker je op basis van je laagste voorraadmaand, dan zit je in de piekperiode structureel te laag.
Bedrijfsschade. Dit reken je op basis van je brutowinst (omzet minus variabele kosten) plus de vaste lasten die blijven doorlopen bij uitval: huur, rente, verzekeringen, een deel van de salarissen. De uitkeringstermijn moet lang genoeg zijn om echt te herstellen, niet alleen om het pand weer op te bouwen.
Aansprakelijkheid. Bij deze polis draait het niet om een vervangingswaarde maar om limieten per aanspraak en per jaar. Een groeiend klantenbestand, grotere projecten of werk in het buitenland kunnen betekenen dat je oude limiet niet meer volstaat, ook al is er niets fysiek veranderd aan je bedrijf.
Hoe bereken je de juiste verzekerde som?
Een paar simpele formules voorkomen veel discussie achteraf. Voor inventaris en goederen geldt: verzekerde som = vervangingswaarde van vaste inventaris + gemiddelde voorraadwaarde op jaarbasis. Reken hierbij met nieuwwaarde, niet met de afgeschreven boekwaarde uit je jaarrekening. Die twee lopen na een paar jaar flink uiteen.
Voor bedrijfsschade is de formule: verzekerde som = (brutowinst per jaar + vaste lasten per jaar) x gewenste uitkeringstermijn in jaren. Bijvoorbeeld, een bedrijf met een bepaalde brutowinst en vaste lasten moet een bedrag verzekeren afgestemd op de periode die het herstel in beslag kan nemen, zodat de dekking volledig is.
Voor herbouwwaarde van een bedrijfspand geldt een vergelijkbare logica: de herbouwkosten per vierkante meter, vermenigvuldigd met de oppervlakte, plus bijkomende kosten zoals sloop, funderingswerk en het tijdelijk onderbrengen van je activiteiten elders. Onderverzekering ontstaat zodra het verzekerde bedrag structureel onder deze werkelijke waarde zakt: bij schade keert de verzekeraar dan slechts een evenredig deel uit, ook als de schade zelf volledig is.
Hoe vaak moet je herzien en wat kost een taxatie?
Een polis is geen instelling die je één keer goed zet en daarna vergeet. Vakbronnen adviseren om bedrijfsgebouwen minstens eens in de vijf jaar te laten herwaarderen, en vaker als er tussentijds is verbouwd, uitgebreid of als bouwkosten in de regio flink zijn gestegen. Voor inventaris en voorraad ligt een jaarlijkse check voor de hand, vooral in sectoren met snelle groei of veel machine-investeringen.
De kosten van een taxatie hangen sterk af van de omvang en het type object: een taxatie van een compact bedrijfspand kost aanzienlijk minder dan die van een productiehal met specialistische machines. Zie het niet als een kostenpost, maar als een verzekering op je verzekering. Een schriftelijk taxatierapport van een erkend deskundige kan bij een geschil het verschil maken tussen een volledige uitkering en een langdurige discussie met de verzekeraar over de werkelijke waarde.
Bewaar naast het taxatierapport ook facturen, voorraadlijsten en jaarrekeningen bij je polisadministratie. Die documentatie versnelt de afhandeling bij schade en ondersteunt je positie als de verzekeraar vraagtekens zet bij de opgegeven waarde.
Adviseursnoot: waarom onderverzekering zo vaak wordt gemist
Ondernemers kijken naar hun premie, niet naar hun verzekerde som, tot het te laat is. Een veelvoorkomend patroon: een bedrijf koopt een nieuwe machine, de voorraad groeit, maar niemand belt de verzekeraar. Een voorafgaande taxatie voorkomt precies deze discussie na schade.
Hoe Zakelijkeverzekering helpt onderverzekering te voorkomen
Zelf uitzoeken of je verzekerde som nog klopt kost tijd die de meeste ondernemers liever in hun bedrijf steken; daarom kan een platform zoals Nowjobs helpen bij het vinden van tijdelijke medewerkers om operationele aanpassingen snel te realiseren. Zakelijkeverzekering biedt een gratis polischeck waarbij een adviseur je huidige dekking naast je actuele bedrijfssituatie legt, inclusief hulp bij het inschatten van je brutowinst voor de bedrijfsschadedekking en bemiddeling bij het vinden van een geschikte taxateur.

Het platform vergelijkt meer dan 66 verzekeraars, dus je krijgt geen advies dat toevallig bij één aanbieder past, maar een overzicht dat past bij jouw budget en risico. Je krijgt daarbij één vaste adviseur die je bedrijf kent, in plaats van elke keer opnieuw je verhaal te moeten doen. Twijfel je of je inventaris of bedrijfspand nog goed verzekerd is? Plan een adviesgesprek in en laat je polis binnen een paar dagen doorlichten.
Bronnen
- Wetten-overheid
- Onderverzekering: het stille risico dat je veel geld kan kosten | Summa Adviesgroep
- Herwaardering bedrijfsgebouwenverzekering | Voorkom risico’s
- Onderverzekering — ANWB
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.