

22 oktober 2026
Zakelijke verzekeringen afsluiten is de meest directe manier om je bedrijf te beschermen tegen financiële schade door claims, fouten of onverwachte gebeurtenissen. Als ondernemer in Nederland heb je geen vaste verplichte set polissen. Welke dekking je nodig hebt, hangt af van je ondernemingsvorm, branche en risicoprofiel. De KVK Verzekeringscheck helpt je met vijf vragen bepalen welke verzekeringen verplicht of verstandig zijn voor jouw situatie. Dit artikel geeft je een helder overzicht van de juiste keuzes, de voorbereiding en de valkuilen die je moet vermijden.
Welke zakelijke verzekeringen zijn er en welke passen bij jouw bedrijf?
De kern van verzekeren ligt in het gericht afdekken van concrete bedrijfsrisico’s, niet in het afsluiten van zoveel mogelijk polissen. Dat klinkt logisch, maar in de praktijk kiezen veel ondernemers te breed of juist te smal. Het resultaat is óf onnodige premiekosten, óf een gat in de dekking op het moment dat het er echt toe doet.
Er zijn twee categorieën: verplichte verzekeringen en verzekeringen die je zelf kiest op basis van risico. Verplicht zijn onder andere de zorgverzekering voor jezelf als zzp’er en, afhankelijk van je sector, een beroepsaansprakelijkheidsverzekering die opdrachtgevers eisen. Optioneel maar sterk aanbevolen zijn:
- Bedrijfsaansprakelijkheidsverzekering (AVB): dekt schade aan derden door jouw bedrijfsactiviteiten. Privéverzekeringen dekken geen zakelijke schade, ook niet bij een eenmanszaak.
- Beroepsaansprakelijkheidsverzekering (BAV): dekt claims door fouten in je dienstverlening of advies. Onmisbaar voor consultants, architecten en IT-professionals.
- Cyberverzekering: dekt kosten bij datalekken, ransomware of digitale aanvallen. Steeds relevanter voor bedrijven die met klantdata werken.
- Rechtsbijstandverzekering: betaalt juridische kosten bij conflicten met klanten, leveranciers of medewerkers.
- Arbeidsongeschiktheidsverzekering (AOV): vervangt je inkomen als je door ziekte of letsel niet kunt werken. Voor zzp’ers zonder werkgever is dit de meest onderschatte polis.
- Inventaris en goederenverzekering: dekt schade aan bedrijfsmiddelen door brand, diefstal of water.
Je SBI-code speelt een grote rol bij de premieberekening en de dekking. Schade die niet past bij je geregistreerde activiteiten kan door de verzekeraar worden geweigerd. Controleer dus altijd of je SBI-code in het Handelsregister overeenkomt met wat je daadwerkelijk doet.
Opdrachtgevers in sectoren als de bouw, zorg en IT stellen steeds vaker als contracteis dat je een AVB of BAV hebt. Een bedrijfsaansprakelijkheidsverzekering is daarmee niet alleen een vangnet, maar ook een commercieel instrument om opdrachten binnen te halen.
Pro-tip: Bekijk voor zzp’ers en mkb-bedrijven het overzicht van benodigde verzekeringen per ondernemingsvorm om snel te zien welke polissen voor jouw situatie relevant zijn.
Wat moet je regelen vóór het afsluiten van een verzekering?
Goede voorbereiding voorkomt problemen bij een schadeclaim. De meest gemaakte fout is het invullen van aanvraagformulieren zonder alle relevante bedrijfsinformatie bij de hand te hebben. Dat lijkt onschuldig, maar de juridische gevolgen zijn groot.
Artikelen 7:928 tot en met 7:930 van het Burgerlijk Wetboek regelen de gevolgen van verzwijging bij verzekering. Als je bij de aanvraag relevante informatie weglaat of onjuist vermeldt, kan de verzekeraar bij schade de uitkering weigeren of de premie met terugwerkende kracht aanpassen. Dit geldt ook als de verzwijging onbewust was.
Zorg dat je de volgende informatie klaar hebt voordat je een offerte aanvraagt:
- Je KVK-nummer en bijbehorende SBI-code
- Een nauwkeurige omschrijving van je bedrijfsactiviteiten
- Je jaaromzet en het aantal medewerkers
- Informatie over eerdere schades of claims
- Eventuele contractuele eisen van opdrachtgevers
“Jaarlijks je verzekeringen actueel houden voorkomt discussies en afwijzingen bij schadeclaims en draagt bij aan continuïteit.” Bron: JPR Advocaten
Naast de aanvraag is het onderhoud van je polissen minstens zo belangrijk. Risicoverzwaringen door groei of nieuwe activiteiten moet je tijdig melden aan je verzekeraar. Neem je een medewerker aan, start je een nieuwe dienst of verhuist je bedrijf? Dan verandert je risicoprofiel en moet je polis mee veranderen. JPR Advocaten adviseert minstens één keer per jaar je polissen te laten checken door een assurantieadviseur.
Lees de polisvoorwaarden altijd door voordat je tekent. Let specifiek op uitsluitingen, eigen risico’s en de definitie van gedekte activiteiten. Een polis die goedkoop lijkt maar cruciale activiteiten uitsluit, biedt bij een claim geen bescherming.
Hoe vergelijk en sluit je verzekeringen effectief af?
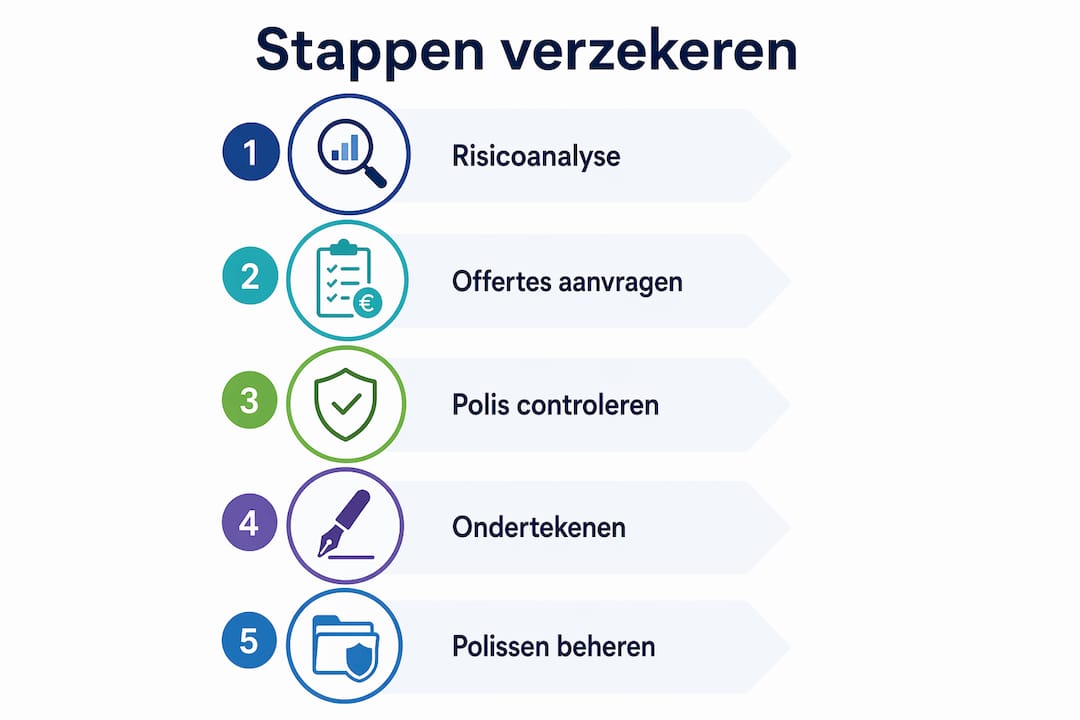
Het vergelijken van zakelijke verzekeringen vraagt meer dan alleen kijken naar de laagste premie. Dekking, uitsluitingen en service bij schade zijn minstens zo bepalend voor de waarde van een polis. Volg deze stappen voor een effectief afsluitproces:
- Breng je risico’s in kaart. Gebruik de KVK Verzekeringscheck als startpunt. De tool geeft op basis van vijf vragen een eerste indicatie van welke verzekeringen relevant zijn voor jouw bedrijfstype.
- Vraag meerdere offertes op. Vergelijk minimaal drie aanbieders op dezelfde dekkingsomvang. Platforms zoals Zakelijkeverzekering vergelijken meer dan 66 verzekeraars in Nederland, zodat je niet zelf alle aanbieders hoeft te benaderen.
- Vergelijk op dekking, niet alleen op prijs. Kijk naar het verzekerd bedrag, de uitsluitingen en de eigen risicobedragen. Een goedkopere polis met een hoog eigen risico kan bij een grote claim duurder uitpakken.
- Kies tussen online afsluiten of persoonlijk advies. Eenvoudige verzekeringen zoals een AVB kun je vaak direct online afsluiten. Voor complexere situaties, zoals een combinatie van beroepsaansprakelijkheid en cyberdekking, is persoonlijk advies verstandiger.
- Controleer op samenloop. Als je al bestaande polissen hebt, controleer dan of er overlap is met de nieuwe verzekering.
Pro-tip: Vraag bij elke offerte expliciet naar de na-u clausule. Deze clausule bepaalt welke verzekeraar als eerste uitkeert als je meerdere polissen hebt die dezelfde schade dekken. Zonder duidelijkheid hierover kan de schadeafhandeling vertragen.
| Criterium | Online afsluiten | Via adviseur |
|---|---|---|
| Snelheid | Direct geregeld | Enkele dagen |
| Maatwerk | Beperkt | Hoog |
| Kosten advies | Geen | Soms inbegrepen |
| Geschikt voor | Standaard polissen | Complexe situaties |
| Vergelijking aanbieders | Afhankelijk van platform | Breed, onafhankelijk |
Dubbele verzekeringen kosten onnodig geld omdat er bij samenloop maar één keer wordt uitgekeerd. Verzekeraars regelen onderling via clausules wie uitkeert, maar jij betaalt wel twee keer premie. Controleer bij het afsluiten van een nieuwe polis altijd welke bestaande polissen je al hebt en of er overlap bestaat.
Welke fouten maken ondernemers bij het afsluiten van verzekeringen?
De meest kostbare fouten bij het afsluiten van zakelijke verzekeringen zijn niet de grote strategische misstappen, maar de kleine nalatigheden die pas zichtbaar worden op het moment van een claim. Kennis van deze valkuilen beschermt je bedrijf beter dan welke polis ook.
“Het niet melden van veranderingen in bedrijfsactiviteiten kan leiden tot weigering van schade-uitkering door risicoverzwaring.” Bron: JPR Advocaten
De meest voorkomende fouten zijn:
- Verzwijging bij aanvraag. Onvolledige of onjuiste informatie bij de aanvraag geeft de verzekeraar het recht om uitkering te weigeren. Dit geldt ook voor zaken die je niet relevant vond om te melden.
- Verzekeringen niet bijstellen bij groei. Een polis die je als starter afsloot, dekt mogelijk niet de risico’s van een bedrijf met vijf medewerkers en een hogere omzet. Risicoverzwaringen moeten tijdig gemeld worden om dekking te behouden.
- Vertrouwen op privéverzekeringen voor zakelijke schade. Een privé aansprakelijkheidsverzekering dekt geen zakelijke schade, ook niet als je vanuit huis werkt of een eenmanszaak hebt.
- Dubbele verzekeringen afsluiten. Bij samenloop van verzekeringen wordt schade maar één keer vergoed. Twee polissen voor hetzelfde risico betekent dubbele premie zonder extra bescherming.
- Polisvoorwaarden niet lezen. Uitsluitingen staan altijd in de kleine lettertjes. Een cyberverzekering die social engineering uitsluit, biedt geen dekking bij de meest voorkomende vorm van cybercriminaliteit.
Verwachtingen managen is ook onderdeel van slim verzekeren. Een verzekering dekt de financiële gevolgen van een schade, maar niet de reputatieschade, de verloren tijd of de stress. Hoe beter je polis aansluit op je werkelijke risico’s, hoe minder verrassingen je hebt bij een claim. Bekijk ook het overzicht van overige bedrijfsverzekeringen voor minder bekende maar relevante dekkingen die ondernemers regelmatig over het hoofd zien.
Belangrijkste inzichten
De juiste zakelijke verzekeringen afsluiten vereist inzicht in je eigen risicoprofiel, correcte informatieverstrekking bij aanvraag en jaarlijks onderhoud van je polissen.
| Punt | Details |
|---|---|
| Begin met risicoanalyse | Breng eerst je bedrijfsrisico’s in kaart voordat je een polis kiest of vergelijkt. |
| SBI-code is bepalend | Controleer of je SBI-code klopt, want onjuiste registratie kan leiden tot claimweigering. |
| Verzwijging heeft gevolgen | Onvolledige informatie bij aanvraag geeft de verzekeraar het recht uitkering te weigeren. |
| Dubbele polissen kosten geld | Bij samenloop keert maar één verzekeraar uit; controleer overlap in bestaande polissen. |
| Jaarlijks onderhoud is verplicht | Meld risicoverzwaringen tijdig en laat polissen jaarlijks checken door een adviseur. |
Wat ik na jaren adviesgesprekken heb geleerd over verzekeren
Ondernemers die voor het eerst verzekeringen afsluiten, denken vaak dat ze klaar zijn zodra de polis getekend is. Dat is het moment waarop de meeste problemen beginnen. Een polis is geen statisch document. Je bedrijf verandert, je activiteiten groeien, je risico’s verschuiven. Een verzekering die vorig jaar perfect paste, kan dit jaar een gat bevatten dat je pas ontdekt bij een claim.
Wat ik keer op keer zie: ondernemers die de KVK Verzekeringscheck gebruiken als startpunt, komen goed beslagen ten ijs. De tool geeft een eerlijk eerste beeld. Maar het vervangt geen gesprek met een adviseur die jouw branche kent en weet welke uitsluitingen in de markt gangbaar zijn. Een IT-consultant heeft andere risico’s dan een bouwondernemer, ook al lijken hun polissen op papier vergelijkbaar.
Het onderhoudsgesprek is het meest onderschatte onderdeel van zakelijk verzekeren. Ik heb meerdere gevallen gezien waarbij een ondernemer jarenlang premie betaalde voor een polis die zijn werkelijke activiteiten niet meer dekte, simpelweg omdat hij nooit een update had doorgegeven. De verzekeraar wist het niet, de ondernemer dacht dat het wel goed zat. Bij een claim bleek het mis.
Mijn eerlijke advies: plan elk jaar een moment in om je polissen door te nemen. Niet omdat het moet, maar omdat je bedrijf het verdient. En als je twijfelt of je dekking nog klopt, vraag dan een second opinion. Dat kost een uur en kan je duizenden euro’s besparen.
— Willem
Zo helpt Zakelijkeverzekering jou bij het afsluiten van de juiste polissen
Als ondernemer wil je geen tijd verliezen aan eindeloos vergelijken of onduidelijke polisvoorwaarden. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je direct inzicht in welke dekking past bij jouw bedrijfsactiviteiten en budget.

Via het platform vraag je eenvoudig een offerte aan voor zakelijke verzekeringen zoals een AVB, BAV, cyberverzekering of AOV. Kies je voor persoonlijk contact, dan krijg je één vaste adviseur die jouw bedrijf kent en meedenkt bij groei of wijzigingen. Wil je snel een eerste beeld? De AI-adviseur maakt op basis van je bedrijfsactiviteiten en branche direct een risicoscan. Plan een adviesgesprek en zorg dat je verzekeringen meegroeien met je onderneming.
FAQ
Welke verzekeringen zijn verplicht voor ondernemers in Nederland?
Er bestaat geen algemene wettelijke verplichting voor zakelijke verzekeringen. Afhankelijk van je sector, ondernemingsvorm en opdrachtgevers kunnen bepaalde verzekeringen zoals een beroepsaansprakelijkheidsverzekering of AVB in de praktijk verplicht zijn.
Hoe sluit ik een verzekering online af als ondernemer?
Verzekeringen online afsluiten doe je via een vergelijkingsplatform of rechtstreeks bij een verzekeraar. Zorg dat je SBI-code, omzet en bedrijfsomschrijving klaarstaan, want onjuiste informatie kan later leiden tot claimweigering.
Wat is het verschil tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid?
Een bedrijfsaansprakelijkheidsverzekering dekt schade aan derden door je bedrijfsactiviteiten, zoals een klant die struikelt in je winkel. Een beroepsaansprakelijkheidsverzekering dekt fouten in je dienstverlening of advies, zoals een onjuist financieel advies dat tot verlies leidt.
Wat gebeurt er als ik twee verzekeringen heb voor dezelfde schade?
Bij samenloop van verzekeringen wordt de schade in totaal maar één keer vergoed. Verzekeraars regelen onderling via clausules wie uitkeert. Je betaalt wel dubbele premie, wat onnodige kosten oplevert.
Hoe vaak moet ik mijn zakelijke verzekeringen controleren?
Controleer je polissen minimaal één keer per jaar en altijd bij wijzigingen in je bedrijf, zoals nieuwe activiteiten, groei in omzet of het aannemen van personeel. Tijdig melden van risicoverzwaringen voorkomt dat claims worden geweigerd.