

25 oktober 2026
De meeste Nederlandse ICT-professionals hebben wel degelijk een beroepsaansprakelijkheidsverzekering nodig, zodra ze tegen betaling advies geven, software bouwen of systemen implementeren voor klanten. Zo’n verzekering dekt zuivere vermogensschade en de verweer- en proceskosten bij een geschil. De eerste stap is je huidige polis checken op overlap met een cyberverzekering en dat gesprek voeren met een gespecialiseerde adviseur.
Kort samengevat:
- Een ICT-beroepsaansprakelijkheidsverzekering dekt uitsluitend vermogensschade door werkfouten, zoals softwarefouten of verkeerd advies, niet fysieke schade of letsel.
- De meeste ICT-BAV’s sluiten uitsluitingen uit voor opzet, grove nalatigheid, boetes en bekende schade voor de polis inging, waardoor bewustzijn van deze restricties essentieel is.
- Een cyberverzekering dekt systemisch herstel en responskosten bij incidenten zoals hacking, terwijl een BAV alleen de aansprakelijkheid voor de gevolgen van de fout behandelt.
- Bij het kiezen van een polis moet je letten op retroactieve dekking, contractuele vrijwaring en uitzendtermijnen, want premie vergelijken zonder deze details geeft een onvolledig beeld.
- Bij een incident is het cruciaal om snel te melden, bewijsmateriaal te verzamelen en niet in eerste instantie aansprakelijkheid toe te geven om je juridische positie te beschermen.
Inhoudsopgave
- Wat dekt een beroepsaansprakelijkheidsverzekering voor ICT?
- Voor wie is een BAV voor ICT relevant?
- Welke verzekerde bedragen en premies zijn gangbaar?
- Overlap tussen beroepsaansprakelijkheid en cyberverzekering
- Hoe kies je de juiste beroepsaansprakelijkheidsverzekering?
- Wat doe je bij een claim tegen jou als ICT-dienstverlener?
- Hoe kijkt Zakelijkeverzekering naar risico’s in de ICT-sector?
- Advies of premie-indicatie nodig voor jouw ICT-bedrijf?
- Bronnen
Wat dekt een beroepsaansprakelijkheidsverzekering voor ICT?
Een beroepsaansprakelijkheidsverzekering (BAV) voor ICT draait om één specifiek risico: schade die ontstaat doordat je werk niet goed genoeg was, zonder dat er iets kapot valt of iemand gewond raakt. Dat heet zuivere vermogensschade. Denk aan een softwarefout die een webshop dagenlang platlegt, een mislukte systeemintegratie die orders dubbel laat verwerken, of advies over een cloudmigratie dat achteraf verkeerd bleek. De uitleg over aansprakelijkheidsverzekeringen op Wikipedia laat zien dat dit type schade juridisch losstaat van fysieke schade of letsel, en dat is precies waarom een gewone bedrijfsaansprakelijkheidsverzekering hier tekortschiet.
Wat een BAV meestal vergoedt:
- Financiële schade bij de klant door een fout, vertraging of verkeerd advies.
- Verweer- en proceskosten, ook als de claim uiteindelijk wordt afgewezen.
- Kosten om verdere schade te beperken nadat een fout is ontdekt.
Uitsluitingen komen vaak terug: opzet en grove nalatigheid, boetes en penalty’s uit contracten, en schade die al bekend was voordat de polis inging. Verzekeraars sluiten dit soort clausules bewust in om moreel risico te beperken, iets wat ook in productinformatie op Verzekeringskaarten terugkomt.
Voor wie is een BAV voor ICT relevant?
Niet iedere ICT’er loopt hetzelfde risico. Een freelance developer die losse features bouwt onder strakke specificaties van de klant, loopt minder risico dan een consultant die zelfstandig architectuurkeuzes maakt of een implementatiepartner die een compleet ERP-systeem uitrolt.
Een BAV is meestal relevant voor:
- Zzp’ers en consultants die advies geven of beslissingen namens de klant nemen.
- Ontwikkelteams en softwarebedrijven die maatwerk of SaaS-producten leveren.
- Freelancers met grote zakelijke klanten die contractueel om een BAV vragen.
Een gewone bedrijfsaansprakelijkheidsverzekering dekt letsel- en zaakschade, niet de gevolgen van een inhoudelijke fout. Wie alleen hardware verhuurt of installeert zonder advies te geven, heeft vaak minder aan een BAV en meer aan een aansprakelijkheidsdekking gericht op fysieke schade. Twijfel je over jouw rol, dan is een vergelijkbare afweging te maken als bij beroepsaansprakelijkheid voor consultants.
Welke verzekerde bedragen en premies zijn gangbaar?
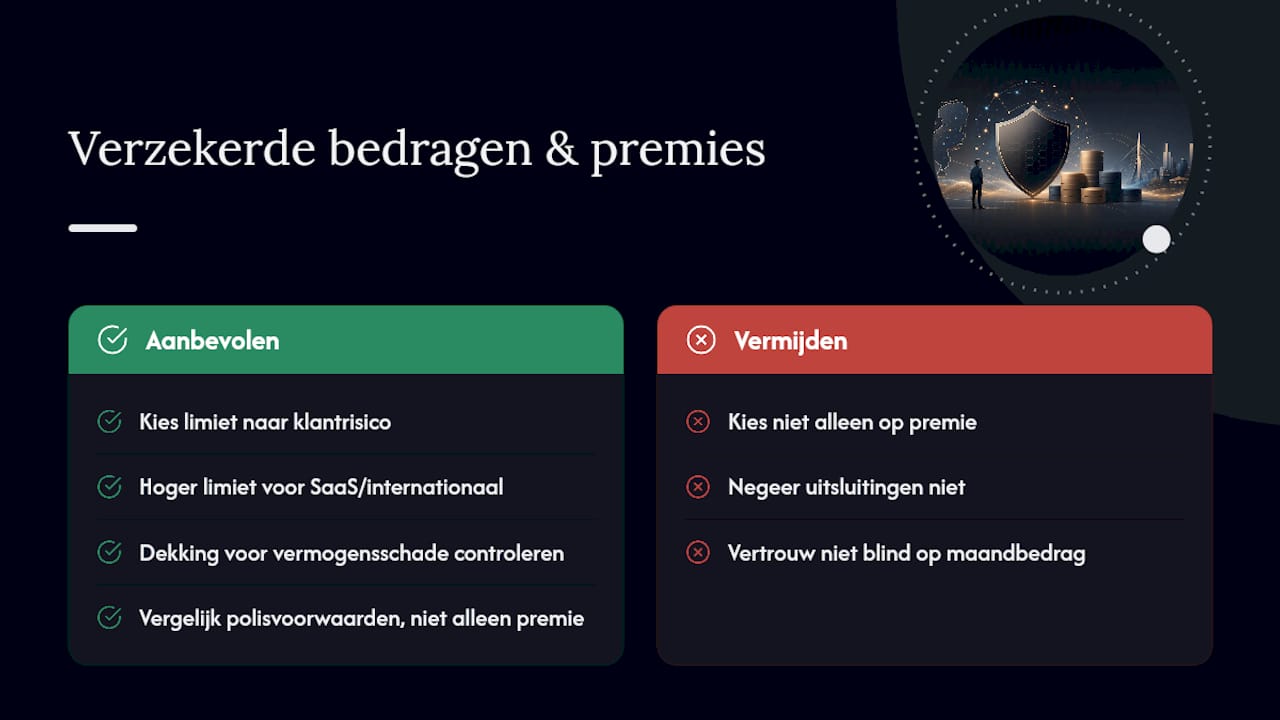
De meeste ICT-BAV’s bieden gestapelde limieten in verschillende klassen, waarbij lagere en hogere bedragen per aanspraak gangbaar zijn. Een zzp’er die kleine websites bouwt voor lokale ondernemers, komt vaak weg met de laagste limiet. Werk je voor SaaS-klanten met kritieke bedrijfsprocessen of internationale opdrachtgevers, dan is een hogere limiet raadzaam. Het grootste risico voor ICT’ers zit doorgaans niet in fysieke schade maar in reputatie en vermogensverlies bij de klant, en dat maakt de hoogte van de dekking voor zuivere vermogensschade belangrijker dan bij veel andere beroepen.
De premie wordt bepaald door een combinatie van factoren: je jaaromzet, het type werkzaamheden (advies weegt zwaarder dan uitvoering), de sector van je klanten en je claimshistorie. Een ontwikkelaar die alleen voor mkb-klanten werkt, betaalt doorgaans minder dan iemand die grote financiële instellingen bedient. Vergelijk daarom nooit alleen op premie. Twee polissen met een vergelijkbaar bedrag per maand kunnen totaal verschillende uitsluitingen en dekkingslimieten per schadegeval hebben, en dat verschil merk je pas op het moment dat je het echt nodig hebt.
Overlap tussen beroepsaansprakelijkheid en cyberverzekering
Dit is waar veel ICT-ondernemers dubbel betalen of, erger nog, een gat in hun dekking hebben. Een BAV vergoedt de financiële schade die ontstaat door een beroepsfout. Een cyberverzekering vergoedt de kosten van een cyberincident zelf: forensisch onderzoek, herstel van systemen, meldingsplicht bij een datalek en soms bedrijfsstilstand.
Het probleem ontstaat wanneer die twee elkaar raken. Stel dat je een verkeerd geconfigureerde firewall bij een klant hebt geïnstalleerd en daardoor wordt de klant gehackt. Dat is tegelijk een beroepsfout én een cyberincident. Veel BAV’s dekken in dat geval alleen de aansprakelijkheid richting de klant, niet de herstel- en responskosten, zoals ook blijkt uit productvoorwaarden op Verzekeringskaarten. Een aparte cyberverzekering is dan geen overbodige luxe maar een aanvulling.
Checklist om overlap te herkennen:
- Vergelijk de definitie van ‘schade’ in beide polissen woord voor woord.
- Check of responskosten (forensisch onderzoek, klantcommunicatie) ergens wél gedekt zijn.
- Vraag expliciet naar de uitsluiting voor cyberincidenten in je BAV-polis.
Pro-tip: Vraag je adviseur om beide polissen naast elkaar te leggen vóór je tekent. Een half uur vergelijken bespaart je op termijn duizenden euro’s aan dubbele premie of, andersom, een schadeclaim die nergens wordt gedekt.
Hoe kies je de juiste beroepsaansprakelijkheidsverzekering?
De premie is het makkelijkste getal om op te vergelijken, en precies daarom is het de minst betrouwbare maatstaf. Let op deze criteria:
- Retroactieve dekking: dekt de polis fouten uit het verleden, ook als de claim nu pas binnenkomt?
- Contractuele vrijwaring: vergoedt de verzekeraar schade die je contractueel bij een klant hebt geaccepteerd, of sluit de polis dit uit?
- Subrogatie: kan de verzekeraar na uitkering verhaal halen op jou als er sprake was van nalatigheid?
- Looptijd van de nameldingstermijn: hoe lang na het einde van de polis kun je nog een claim melden?
- Uitsluitingen voor onderaannemers: geldt de dekking ook als je met freelancers werkt?
Vragen om aan je adviseur te stellen: wat gebeurt er bij een claim die na beëindiging van het contract binnenkomt? Is samenwerken met buitenlandse klanten uitgesloten? Wat is het eigen risico per schadegeval? Geldt de dekking ook voor mondeling gegeven advies?
Een rode vlag is een polis die opvallend goedkoop is zonder duidelijke reden. Vaak blijkt dan de dekking voor zuivere vermogensschade beperkt of de nameldingstermijn kort. Onafhankelijke bemiddeling heeft hier meerwaarde: je krijgt niet één polis voorgelegd maar een vergelijking tussen meerdere verzekeraars, afgestemd op je specifieke ICT-activiteiten.
Wat doe je bij een claim tegen jou als ICT-dienstverlener?
Meld een incident zo snel mogelijk bij je verzekeraar. Vrijwel elke polis stelt hier een termijn aan, vaak enkele dagen na het moment dat je wist of redelijkerwijs kon weten dat er een probleem was. Wachten tot de klant officieel klaagt, kan al te laat zijn.
Verzamel meteen bewijsmateriaal: contracten, e-mailwisseling, logbestanden, versiebeheer en documentatie van wat er precies is opgeleverd. Dit bepaalt of de verzekeraar kan aantonen dat je binnen de afgesproken specificaties hebt gewerkt.
- Neem contact op met je verzekeraar of adviseur vóór je met de klant over aansprakelijkheid communiceert.
- Laat juridisch advies meekijken bij elke schriftelijke reactie richting de klant.
- Bewaar alle communicatie, ook interne, vanaf het moment dat het probleem zich voordeed.
Pro-tip: Erken nooit aansprakelijkheid in een eerste reactie naar de klant, ook niet uit klantvriendelijkheid. Een simpele “we kijken er meteen naar” beschermt je positie beter dan een voorbarige schuldbekentenis.
Hoe kijkt Zakelijkeverzekering naar risico’s in de ICT-sector?
Er zijn vergelijkingsmogelijkheden beschikbaar die gecombineerd worden met persoonlijk contact, zodat een ICT-ondernemer niet zelf tientallen polisvoorwaarden naast elkaar moet leggen. Voor een sector waarin risico’s per opdracht, klant en contractvorm verschillen, is dat praktisch meer waard dan een generieke offerte.
Een onafhankelijke bemiddelaar kijkt niet vanuit het belang van één verzekeraar, maar vanuit het dossier van de klant: omzet, klanten en contractrisico’s. Dat is precies waar veel ICT’ers de mist ingaan, ze kopen een standaardpolis terwijl hun risicoprofiel afwijkt van de gemiddelde freelancer.
— Willem
Advies of premie-indicatie nodig voor jouw ICT-bedrijf?
Er is een alternatief voor het zelf uitpluizen van polisvoorwaarden bij tientallen verzekeraars: een adviseur die meerdere aanbieders vergelijkt en direct kan aangeven welke dekking past bij jouw type ICT-werk, zonder dat je zelf kleine lettertjes moet ontcijferen.

Of je nu als zzp’er losse ontwikkelopdrachten doet of met een team maatwerksoftware bouwt voor grotere klanten, de juiste dekking hangt af van details die een standaardformulier niet vangt: retroactieve dekking, contractuele vrijwaring, overlap met cyber. Via het overzicht van verzekeringen zie je in één oogopslag welke polissen relevant zijn voor jouw situatie, of vraag direct een adviesgesprek aan om binnen een paar dagen een concrete premie-indicatie en polisadvies te krijgen.
Bronnen
Voor de juridische basis van zuivere vermogensschade en verweer- en proceskosten is de uitleg over aansprakelijkheidsverzekeringen op Wikipedia een goed startpunt. Concrete polisvoorwaarden en clausules voor ICT-BAV’s zijn te bekijken via Verzekeringskaarten, inclusief het verschil met een AVB voor ICT. Wil je de overlap met cyberrisico’s beter begrijpen, lees dan ook over cyberrisico’s voor kleine bedrijven en het bredere overzicht van overige bedrijfsverzekeringen.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.