
16 november 2026
Zakelijk verzekeren is het proces waarbij ondernemers bedrijfsrisico’s afdekken met verzekeringen die financiële bescherming bieden tegen schade of aansprakelijkheid. Wie als ondernemer actief is in Nederland, loopt risico’s die privéverzekeringen niet dekken. Privéverzekeringen sluiten zakelijke risico’s expliciet uit, wat bij een claim tot onverwachte kosten leidt. Of je nu zzp’er bent, een mkb-bedrijf runt of een bv bestiert: de juiste bedrijfsverzekering bepaalt of een tegenslag beheersbaar blijft of je bedrijf financieel raakt. De Kamer van Koophandel (KVK) en de Autoriteit Financiële Markten (AFM) spelen daarin een rol als toezichthouders op verzekeringsplichten en marktgedrag.
Welke soorten zakelijke verzekeringen zijn er?
De soorten zakelijke verzekeringen zijn breed, maar de meeste ondernemers hebben behoefte aan een kern van vijf tot acht polissen. Welke dat zijn, hangt af van je branche, rechtsvorm en de risico’s die je dagelijks loopt.
Aansprakelijkheidsverzekeringen
De bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade die je als ondernemer aan derden toebrengt, zoals een klant die struikelt in je winkel of een medewerker die een laptop van een opdrachtgever beschadigt. De beroepsaansprakelijkheidsverzekering (BAV) dekt fouten in je professionele dienstverlening, zoals een fout advies van een accountant of een ontwerpfout van een architect. Beide verzekeringen lijken op elkaar, maar dekken fundamenteel verschillende risico’s. Een consultant heeft doorgaans beide nodig.

Arbeidsongeschiktheid en personeel
De arbeidsongeschiktheidsverzekering (AOV) beschermt je inkomen als je door ziekte of een ongeluk niet meer kunt werken. AOV-premies variëren van € 100 tot € 350 per maand, afhankelijk van je leeftijd, beroep en gewenste dekking. De verwachte AOV-verplichting voor zzp’ers rond 2027–2028 maakt deze verzekering urgenter dan ooit. Heb je personeel in dienst, dan zijn een verzuimverzekering en de wettelijke werknemersverzekeringen verplicht.
Overige verzekeringen die ondernemers nodig hebben
- Inventarisverzekering: dekt schade aan bedrijfsmiddelen, machines en apparatuur door brand, diefstal of water. Meer informatie over bescherming van bedrijfsmiddelen vind je op de productpagina.
- Cyberverzekering: dekt kosten bij datalekken, ransomware en digitale aanvallen, een risico dat voor elke ondernemer met een computer relevant is.
- Zakelijke autoverzekering: wettelijk verplicht voor elk voertuig op naam van het bedrijf.
- Bedrijfsschadeverzekering: vergoedt gederfde omzet als je bedrijf tijdelijk stil ligt door schade.
- Rechtsbijstandverzekering: dekt juridische kosten bij geschillen met klanten, leveranciers of medewerkers.
Pro-tip: Sluit een cyberverzekering af voordat je er één nodig hebt. Mkb-bedrijven zijn vaker doelwit van digitale aanvallen dan grote corporates, juist omdat hun beveiliging minder uitgebreid is.
Welke zakelijke verzekeringen zijn wettelijk verplicht?
Wettelijk verplichte bedrijfsverzekeringen in Nederland omvatten drie categorieën: de WA-verzekering voor bedrijfsvoertuigen (WAM), werknemersverzekeringen bij personeel in dienst, en beroepsaansprakelijkheid voor specifieke beroepen. Die laatste geldt voor onder meer advocaten, accountants, makelaars en financieel adviseurs. Buiten deze wettelijke plichten zijn er ook contractuele en branche-eisen die in de praktijk net zo bindend zijn.
Wettelijk verplicht
- WAM-verzekering: elke auto, bestelbus of ander motorvoertuig op naam van het bedrijf moet minimaal WA-verzekerd zijn.
- Werknemersverzekeringen: bij personeel in loondienst zijn WW, WIA en ZW verplicht via de Belastingdienst en UWV.
- Beroepsaansprakelijkheid: voor gereguleerde beroepen schrijft de wet of de beroepsorganisatie een minimale dekking voor.
Contractueel en branche-verplicht
Veel opdrachtgevers eisen een AVB of BAV voordat ze een contract tekenen. Zonder die polis mis je opdrachten, ook als de wet je niet verplicht te verzekeren. Bouwbedrijven werken vaak met CAR-verzekeringen (Construction All Risks) als contractuele eis. In de zorgsector gelden aanvullende eisen vanuit de IGJ en brancheorganisaties.
Het verschil per sector is groot. Een grafisch ontwerper als zzp’er heeft geen wettelijke verzekeringsplicht buiten de WAM, maar een financieel adviseur met AFM-vergunning is wettelijk verplicht een BAV te hebben. Wie zonder verplichte verzekering opereert, riskeert boetes, intrekking van vergunningen en persoonlijke aansprakelijkheid voor schade.
Hoe verschillen kosten en aansprakelijkheid per rechtsvorm?
De kosten van zakelijke verzekeringen hangen sterk af van je rechtsvorm en bedrijfsomvang. AVB-premies beginnen bij € 8 tot € 15 per maand voor kleine eenmanszaken en lopen op naarmate de omzet en risico’s groeien. Voor zzp’ers met een kantoor en een bedrijfsauto kost een compleet verzekeringspakket gemiddeld € 200 tot € 400 per maand. Dat pakket omvat dan AVB, BAV, AOV, autoverzekering en inventarisverzekering.
| Rechtsvorm | Aansprakelijkheid privé | Aandachtspunt verzekering |
|---|---|---|
| Eenmanszaak | Volledig persoonlijk aansprakelijk | AVB en AOV zijn prioriteit |
| VOF | Hoofdelijk aansprakelijk per vennoot | Elke vennoot heeft eigen dekking nodig |
| BV | Beperkt, maar bestuurder kan persoonlijk aansprakelijk zijn | D&O-verzekering aanbevolen |
| NV | Vergelijkbaar met BV | D&O-verzekering en hogere AVB-limieten |
Bij een eenmanszaak of VOF ben je met je privévermogen aansprakelijk voor zakelijke schulden. Dat maakt een AVB geen luxe, maar een noodzaak. Een BV biedt bescherming van privévermogen, maar bestuurders kunnen bij wanbeheer persoonlijk aansprakelijk worden gesteld. Een bestuurdersaansprakelijkheidsverzekering (D&O) dekt dat risico. Premies voor D&O starten bij circa € 40 per maand voor kleine bv’s.
Pro-tip: Vergelijk bij het afsluiten van een pakketverzekering altijd de sub-limieten per dekking. Bundelen levert korting op, maar een pakket met lage sub-limieten kan je bij grote schade alsnog in de problemen brengen.
Hoe bepaal je welke verzekeringen passend zijn voor je bedrijf?
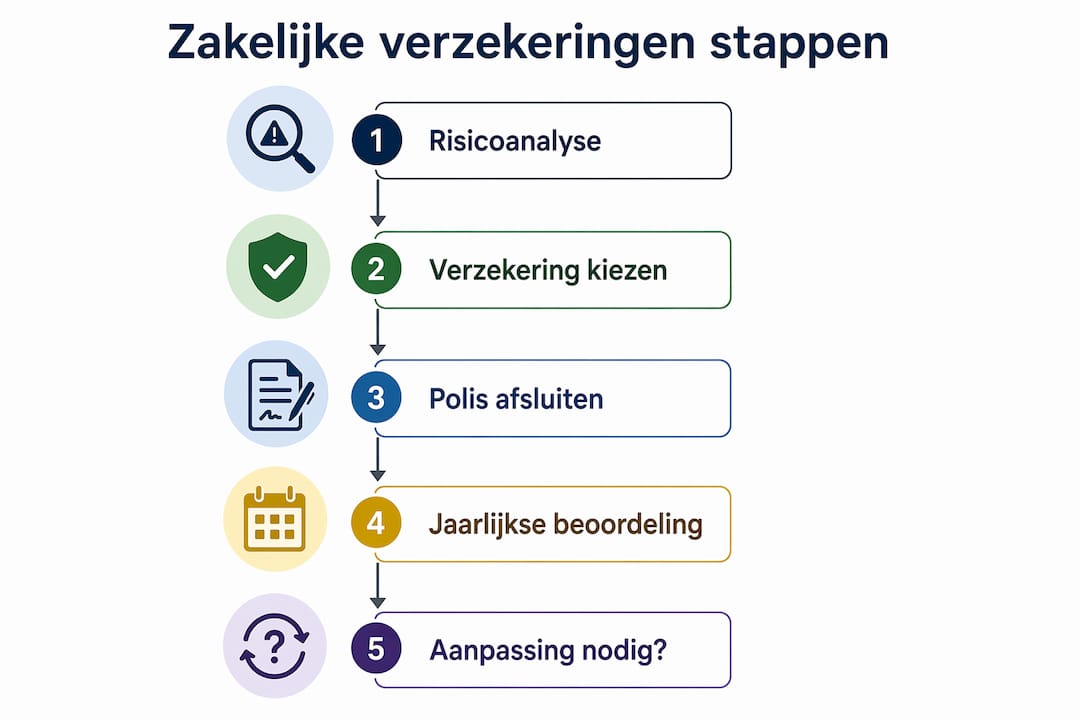
KVK adviseert ondernemers om eerst een risicoanalyse te maken voordat ze een verzekering afsluiten. Die aanpak voorkomt dat je te veel of te weinig verzekert. Risicomanagement voor ondernemers werkt in vier stappen.
- Breng je risico’s in kaart. Denk aan aansprakelijkheid tegenover klanten, uitval door ziekte, brand of diefstal van bedrijfsmiddelen, en digitale dreigingen. Schrijf elk risico op en schat de kans en de financiële impact in.
- Bepaal welke risico’s je zelf kunt dragen. Kleine schades die je uit eigen kas betaalt, hoef je niet te verzekeren. Een eigen risico van € 500 op je AVB verlaagt de premie zonder dat je bij kleine incidenten afhankelijk bent van een verzekeraar.
- Verzeker de risico’s die je bedrijf kunnen ruïneren. Aansprakelijkheidsclaims, langdurige arbeidsongeschiktheid en grote brandschade vallen in deze categorie. Een hoog eigen risico verlaagt de premie, maar vereist een gezonde financiële buffer om claims te kunnen dragen.
- Houd rekening met toekomstige verplichtingen. De verwachte AOV-verplichting voor zzp’ers rond 2027–2028 verandert de markt. Wie nu al een AOV afsluit, profiteert van lagere premies dan wanneer de verplichting van kracht wordt en de vraag stijgt.
- Controleer contractuele eisen. Lees elk contract met opdrachtgevers op verzekeringsverplichtingen. Een ontbrekende BAV kan een opdracht kosten die meer waard is dan jaren premie.
Een verzekeringsadviseur zakelijk helpt bij stap één en twee. Een goede adviseur kent jouw branche en weet welke risico’s andere ondernemers in dezelfde sector onderschatten.
Waarom je zakelijke verzekeringen jaarlijks moet beoordelen
Jaarlijkse herziening van zakelijke verzekeringen voorkomt onderverzekering of onnodige kosten. Je bedrijf verandert: omzet groeit, je neemt personeel aan, je koopt nieuwe apparatuur of je stopt met een activiteit. Elke verandering kan betekenen dat je huidige polis niet meer klopt.
Situaties die een directe polischeck vereisen:
- Omzetgroei van meer dan 20%: hogere omzet betekent hogere aansprakelijkheidsrisico’s en mogelijk hogere AVB-limieten.
- Nieuwe medewerkers: bij personeel in dienst worden werknemersverzekeringen en een verzuimverzekering verplicht.
- Nieuwe bedrijfsactiviteiten: een webshop naast je fysieke winkel brengt andere risico’s mee dan je huidige polis dekt.
- Nieuwe bedrijfsmiddelen: dure apparatuur of voertuigen moeten apart worden aangemeld of verzekerd.
- Verhuizing of verbouwing: de locatie en het pand beïnvloeden brand- en inbraakrisico’s.
Pakketverzekeringen bieden korting, maar de dekking moet kritisch worden beoordeeld. Sub-limieten en uitsluitingen binnen pakketten zorgen er soms voor dat je bij een grote claim minder vergoed krijgt dan verwacht. Een onafhankelijke verzekeringsadviseur zakelijk vergelijkt meerdere verzekeraars en signaleert dit soort valkuilen.
Pro-tip: Plan elk jaar in september of oktober een polischeck. Veel verzekeraars verwerken wijzigingen per 1 januari, zodat je het nieuwe jaar direct goed verzekerd begint.
Belangrijkste inzichten
De meest effectieve aanpak voor zakelijk verzekeren combineert een grondige risicoanalyse, de juiste poliskeuze per rechtsvorm en een jaarlijkse polischeck om onderverzekering en onnodige kosten te voorkomen.
| Punt | Details |
|---|---|
| Privéverzekering dekt niets zakelijks | Zakelijke activiteiten zijn expliciet uitgesloten van privépolissen; aparte bedrijfsverzekeringen zijn noodzakelijk. |
| Rechtsvorm bepaalt aansprakelijkheid | Eenmanszaak en VOF brengen persoonlijke aansprakelijkheid mee; een BV vereist een D&O-verzekering voor bestuurders. |
| AOV-verplichting nadert | Zzp’ers verwachten rond 2027–2028 een wettelijke AOV-plicht; eerder afsluiten levert lagere premies op. |
| Jaarlijkse polischeck is verplicht | Omzetgroei, nieuwe medewerkers of activiteiten maken je huidige polis mogelijk ontoereikend. |
| Bundelen vraagt kritische blik | Pakketverzekeringen bieden korting, maar sub-limieten kunnen dekking bij grote schade beperken. |
Mijn eerlijke kijk op zakelijk verzekeren in Nederland
Ondernemers onderschatten structureel twee risico’s: persoonlijke aansprakelijkheid en arbeidsongeschiktheid. Ik zie het keer op keer. Een zzp’er sluit een AVB af voor € 10 per maand en denkt klaar te zijn. Maar zonder AOV is één maand ziekte al een financieel probleem, en drie maanden ziekte kan het einde van een bedrijf betekenen.
Het tweede misverstand is de BV als schild. Veel ondernemers starten een BV in de veronderstelling dat hun privévermogen altijd veilig is. Dat klopt niet. Bij wanbeheer, onbetaalde belastingen of grove nalatigheid kan de Belastingdienst of een schuldeiser alsnog bij je privévermogen. Een D&O-verzekering is dan geen overbodige luxe.
Wat ik ook zie: ondernemers die vijf jaar dezelfde polis hebben zonder ooit te controleren of de dekking nog klopt. Hun omzet is verdubbeld, ze hebben twee medewerkers aangenomen en nieuwe apparatuur gekocht. Maar de polis staat nog op de situatie van vijf jaar geleden. Dat is onderverzekering, en die ontdek je pas als het te laat is.
De AOV-verplichting die eraan komt, is een kans. Wie nu al een AOV afsluit, doet dat tegen de huidige premies. Als de verplichting van kracht wordt, stijgt de vraag en stijgen de premies mee. Vroeg handelen is hier letterlijk goedkoper.
Mijn advies: behandel verzekeringen niet als een jaarlijkse kostenpost die je zo laag mogelijk houdt. Behandel het als risicomanagement. De vraag is niet wat een polis kost, maar wat het je kost als je die polis niet hebt.
— Willem
Zakelijkeverzekering helpt je de juiste keuze maken
Als ondernemer wil je weten dat je goed verzekerd bent, zonder te veel te betalen. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft onafhankelijk advies dat past bij jouw branche, rechtsvorm en risico’s.

Via het platform vraag je eenvoudig een vrijblijvend adviesgesprek aan of laat je een AI-adviseur een eerste bedrijfsscan maken op basis van jouw activiteiten. Het volledige overzicht van alle zakelijke verzekeringen staat klaar, van bedrijfsaansprakelijkheid en AOV tot cyberverzekering en verzuim. Eén vast aanspreekpunt kent jouw situatie en helpt je 24/7 bij vragen, wijzigingen of schade.
Veelgestelde vragen
Wat is een zakelijke verzekering precies?
Een zakelijke verzekering dekt financiële schade die voortkomt uit bedrijfsrisico’s, zoals aansprakelijkheid, brand, diefstal of arbeidsongeschiktheid. Privéverzekeringen sluiten zakelijke activiteiten expliciet uit.
Welke verzekering is verplicht voor zzp’ers?
De enige wettelijke verplichting voor zzp’ers is een WA-verzekering voor bedrijfsvoertuigen. Voor gereguleerde beroepen zoals financieel adviseur of makelaar geldt ook een verplichte beroepsaansprakelijkheidsverzekering.
Hoeveel kost zakelijk verzekeren gemiddeld?
Voor zzp’ers met kantoor en bedrijfsauto kost een compleet pakket gemiddeld € 200 tot € 400 per maand. Een losse AVB voor een kleine eenmanszaak begint al bij € 8 tot € 15 per maand.
Wanneer moet ik mijn zakelijke verzekeringen aanpassen?
Pas je verzekeringen aan bij elke grote verandering in je bedrijf, zoals omzetgroei, nieuwe medewerkers, nieuwe activiteiten of nieuwe bedrijfsmiddelen. Een jaarlijkse polischeck is de minimale norm.
Is een AOV verplicht voor zzp’ers?
Een AOV is nu nog niet wettelijk verplicht, maar de verwachte verplichting rond 2027–2028 maakt vroeg afsluiten financieel aantrekkelijk. Premies stijgen waarschijnlijk als de vraag door de verplichting toeneemt.