
16 november 2026
Een goederenverzekering, ook wel voorraadverzekering, vergoedt schade aan de spullen die je verkoopt of verwerkt: handelswaar, grondstoffen en hulpstoffen. Of je bij een brand, inbraak of lekkage ook echt je volle schade terugkrijgt, hangt van drie dingen af: welke risico’s de polis dekt, hoe de verzekeraar je voorraad waardeert en of het verzekerde bedrag klopt op het moment dat het misgaat. Daar zit het verschil tussen polissen, en daarom loont het om niet de eerste de beste af te sluiten. Wij vergelijken voor ondernemers meer dan 66 verzekeraars, zodat je een goederenverzekering krijgt die past bij jouw voorraad, je locatie en je budget. In dit artikel lees je hoe je dat zelf beoordeelt en waar het in de praktijk misgaat.
Kort samengevat
- Een goederenverzekering dekt je voorraad: producten voor verkoop en de grond- en hulpstoffen waarmee je producten maakt. Machines, gereedschap en meubilair vallen onder de inventarisverzekering.
- Gedekt zijn doorgaans onder meer brand, diefstal en vandalisme op het adres dat op je polis staat. Transport, bedrijfsschade, aardbevingen en overstromingen zijn vaak uitgesloten.
- Verzekeraars vergoeden meestal de vervangingswaarde: wat het kost om de beschadigde voorraad opnieuw in te kopen.
- Schommelt je voorraad door het jaar heen, verzeker dan je piek en niet je gemiddelde. Anders loop je het risico op onderverzekering en een lagere uitkering.
- Een goederenverzekering is niet verplicht, maar wel verstandig als je de schade niet zelf kunt opvangen of je bedrijf stilvalt zonder voorraad.
Inhoudsopgave
- Wat een goederenverzekering precies verzekert
- Welke schade is gedekt, en wat niet
- Voor wie een voorraadverzekering zinvol is
- Zo bepaal je de verzekerde waarde van je voorraad
- Onderverzekering voorkomen in vijf stappen
- Wat bepaalt de premie?
- Losse polis of combineren?
- Je voorraad verzekeren via Zakelijkeverzekering.nl
- Onze kijk: verzeker je voorraad op je piek, niet op je gevoel
- Veelgestelde vragen
- Bronnen
Wat een goederenverzekering precies verzekert
Volgens Ondernemersplein, het overheidsloket voor ondernemers, verzekert een goederenverzekering schade aan je voorraad: producten die je verkoopt en grond- en hulpstoffen die je gebruikt om producten te maken. Een inventarisverzekering dekt juist de spullen in je pand die niet voor verkoop bedoeld zijn, zoals machines, gereedschap en stoelen.
Dat klinkt als een helder onderscheid, maar in de praktijk is het dat niet altijd. Een laptop op je bureau is inventaris. Dezelfde laptop in een doos in het magazijn van een elektronicawinkel is voorraad. Twijfel je wat bij jou onder welke polis valt, lees dan ook onze uitleg over wat onder bedrijfsinventaris valt.
| Goederenverzekering (voorraad) | Inventarisverzekering | |
|---|---|---|
| Wat is verzekerd | Handelswaar, grondstoffen, hulpstoffen, halffabricaten, verpakkingsmateriaal | Machines, gereedschap, meubilair, computers, inrichting |
| Doel van de spullen | Verkopen of verwerken tot een product | Gebruiken om je werk te doen |
| Hoe de waarde verandert | Schommelt per seizoen, per order, per inkoop | Vrij stabiel, verandert bij nieuwe aanschaf |
| Typische ondernemer | Webshop, groothandel, winkel, horeca, maakbedrijf | Vrijwel elke ondernemer met een werkplek |
Veel ondernemers hebben allebei nodig. Verzekeraars bieden ze daarom vaak samen aan als inventaris- en goederenverzekering, of als onderdeel van een pakketpolis. Meer over de andere kant lees je in ons artikel over wat een inventarisverzekering dekt.
Wat telt als voorraad?
Denk breder dan alleen de dozen die klaarstaan voor verzending. Onder voorraad vallen in de regel:
- Eindproducten: alles wat klaar is om te verkopen.
- Grondstoffen en hulpstoffen: hout voor een meubelmaker, meel voor een bakker, stof voor een kledingatelier.
- Halffabricaten en zaken in bewerking: producten die nog niet af zijn.
- Verpakkingen: dozen, etiketten, potten, flessen.
- Verbruiksmiddelen voor je bedrijf: bijvoorbeeld schoonmaakmiddelen of brandstof die je opslaat.
Vergeet je een van deze categorieën bij het bepalen van je verzekerde bedrag, dan ben je al snel te laag verzekerd zonder het te merken.
Welke schade is gedekt, en wat niet
Ondernemersplein noemt als gebruikelijke dekking schade aan voorraad en grond- en hulpstoffen door bijvoorbeeld brand, diefstal of vandalisme, op de locatie die je hebt opgegeven. Veel polissen dekken daarnaast storm, bliksem, neerslag en lekkage van leidingen. Waterschade is in de praktijk een van de meest voorkomende schades: een gesprongen leiding boven je magazijn of een daklekkage na een hoosbui kan een hele partij onverkoopbaar maken.
De gebruikelijke uitsluitingen zijn net zo belangrijk om te kennen. Volgens Ondernemersplein vallen daar vaak onder:
- schade aan bedrijfsmiddelen (die horen bij de inventarisverzekering);
- schade aan het pand zelf (daarvoor is er een opstalverzekering);
- schade tijdens transport;
- bedrijfsschade, dus de omzet die je misloopt doordat je niet kunt leveren;
- opzettelijk veroorzaakte schade en schade door slecht onderhoud;
- schade bij verboden activiteiten;
- natuurrampen zoals aardbevingen en overstromingen.
Let op deze details in de voorwaarden
Polissen lijken op hoofdlijnen op elkaar, maar de kleine lettertjes verschillen per verzekeraar. Dit zijn de punten waar wij bij het vergelijken naar kijken, en waar jij ook op moet letten:
- Goederen die tijdelijk elders liggen. Sta je op een beurs, heb je een pop-upwinkel of ligt een partij tijdelijk bij een klant? Sommige polissen dekken voorraad op een andere locatie in Nederland, maar dan vaak voor een beperkte periode en tot een percentage van het verzekerde bedrag, met eisen aan het gebouw en de beveiliging.
- Koelschade. Werk je met bederfelijke waar, zoals in de horeca of foodretail, dan is schade door het uitvallen van een koel- of vriesinstallatie cruciaal. Bij de ene verzekeraar zit dit standaard tot een bepaald bedrag in de dekking, bij de andere is het een aanvullende keuze.
- Geleidelijk bederf en slijtage. Voorraad die langzaam bederft of veroudert, valt meestal buiten de dekking. Een plotselinge gebeurtenis wel.
- Bereddingskosten. Dat zijn de kosten die je maakt om erger te voorkomen, zoals een partij snel verplaatsen bij een lekkage. Goede polissen vergoeden die bovenop het verzekerde bedrag.
- Overstroming. De meeste polissen sluiten overstroming door het bezwijken van primaire waterkeringen (de grote dijken langs zee en rivieren) uit, maar een deel dekt wel een overstroming vanuit een kleinere, niet-primaire waterkering.
- Beveiligingseisen. Bij waardevolle voorraad stellen verzekeraars vaak eisen aan sloten, alarm of opslag. Voldoe je daar niet aan, dan kan dat bij een inbraak de uitkering kosten.
Voor een uitgebreider overzicht van de dekking zie ons artikel wat een goederenverzekering dekt.
Voorraad onderweg
Transport valt meestal buiten de goederenverzekering. Vervoer je zelf spullen naar klanten of beurzen, dan heb je daar een aparte dekking voor nodig. Hoe dat werkt, lees je in ons artikel over de eigen vervoerverzekering.
Voor wie een voorraadverzekering zinvol is
Een goederenverzekering is niet verplicht. Ondernemersplein noemt haar nuttig als je een grote of waardevolle voorraad hebt, als je het verlies niet zelf kunt opvangen of als je bedrijfsvoering afhangt van je voorraad. Voor veel ondernemers geldt alle drie tegelijk.
Herken je jezelf in een van deze situaties, dan is de vraag niet óf je voorraad moet verzekeren, maar hoe:
- Webshops en online verkopers met eigen opslag thuis, in een bedrijfsunit of in een gehuurde ruimte. Let op: je woonhuisinventaris dekt zakelijke voorraad meestal niet.
- Winkeliers met een winkel vol handelswaar en vaak een extra opslag achter of boven de zaak.
- Groothandels en importeurs met grote partijen, waar één brand of inbraak een flink deel van het werkkapitaal kan kosten.
- Maakbedrijven en ambachtslieden, zoals meubelmakers, bakkers of drukkers, met grondstoffen en halffabricaten.
- Horeca met dranken en bederfelijke levensmiddelen.
- Zzp’ers in de bouw en installatietechniek die materialen op voorraad hebben liggen voor lopende klussen.
Ben je zzp’er en vraag je je af welke verzekeringen echt de basis vormen, lees dan welke bedrijfsverzekeringen elke zzp’er en mkb’er nodig heeft.
Zo bepaal je de verzekerde waarde van je voorraad
Hier gaat het het vaakst mis. Volgens Ondernemersplein vergoeden verzekeraars meestal de vervangingswaarde: het bedrag dat nodig is om de beschadigde voorraad te vervangen. Hoe dat precies wordt berekend, verschilt per verzekeraar en polisvoorwaarden. In de praktijk komt het voor handelsvoorraad meestal neer op de inkoopprijs plus de kosten om de goederen geleverd te krijgen, en niet op je verkoopprijs.
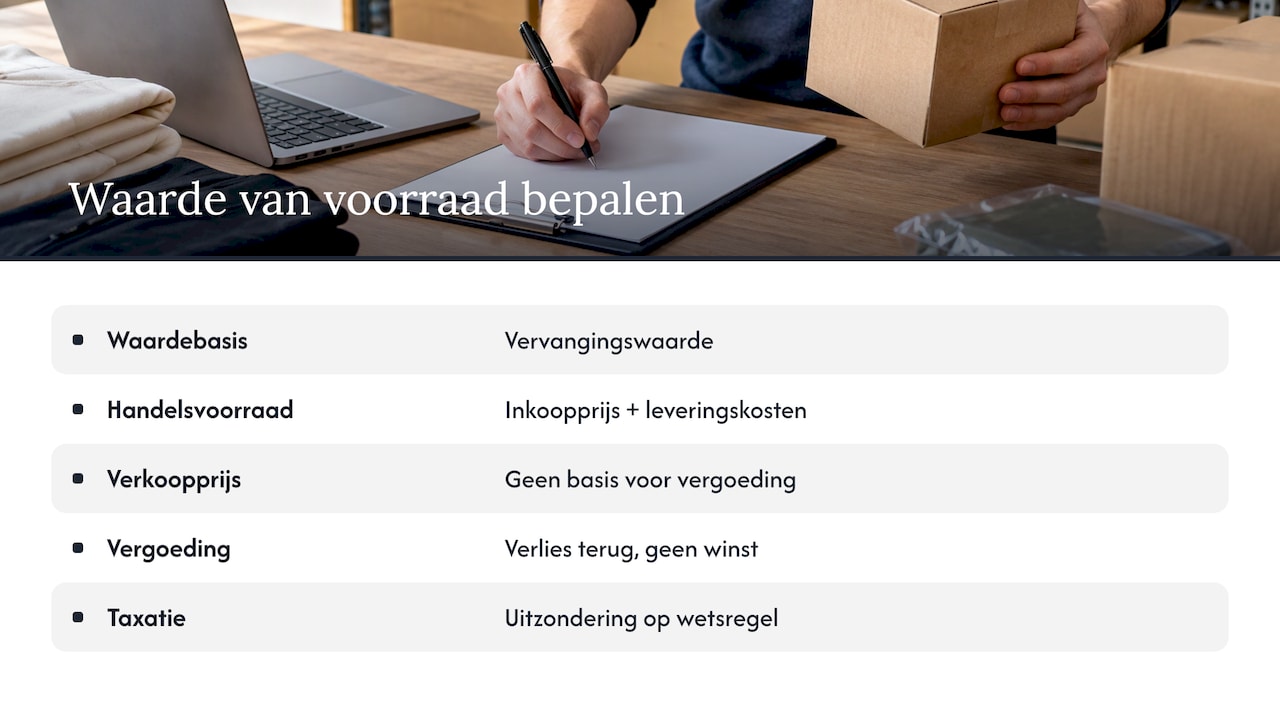
Dat laatste is een bewuste keuze in de wet. Artikel 7:960 van het Burgerlijk Wetboek bepaalt dat je als verzekerde geen vergoeding ontvangt waardoor je duidelijk beter af zou zijn dan zonder de schade. Je krijgt dus je verlies terug, geen winst. Dezelfde wetsregel maakt een uitzondering als de waarde vooraf door een deskundige is getaxeerd, of op basis van diens advies is vastgesteld. Voor bijzondere of waardevolle voorraad kan een taxatie daarom discussie bij een schade voorkomen.
Drie vuistregels voor het verzekerde bedrag
- Reken met inkoopwaarde, niet met verkoopwaarde. Je marge verzeker je niet via de goederenverzekering. Wil je omzetverlies na een schade afdekken, dan is dat een aparte bedrijfsschadeverzekering.
- Verzeker je hoogste voorraadniveau. Een webshop die in november en december het dubbele op voorraad heeft, moet dat piekniveau meenemen. Sommige polissen bieden hiervoor een seizoensregeling of een automatische ophoging; bespreek dat bij het afsluiten.
- Houd je inkoopprijzen bij. Stijgen je inkoopprijzen, dan stijgt de vervangingswaarde van dezelfde hoeveelheid voorraad mee. Een bedrag dat drie jaar geleden klopte, is nu misschien te laag.
Rekenvoorbeeld: wat onderverzekering kost
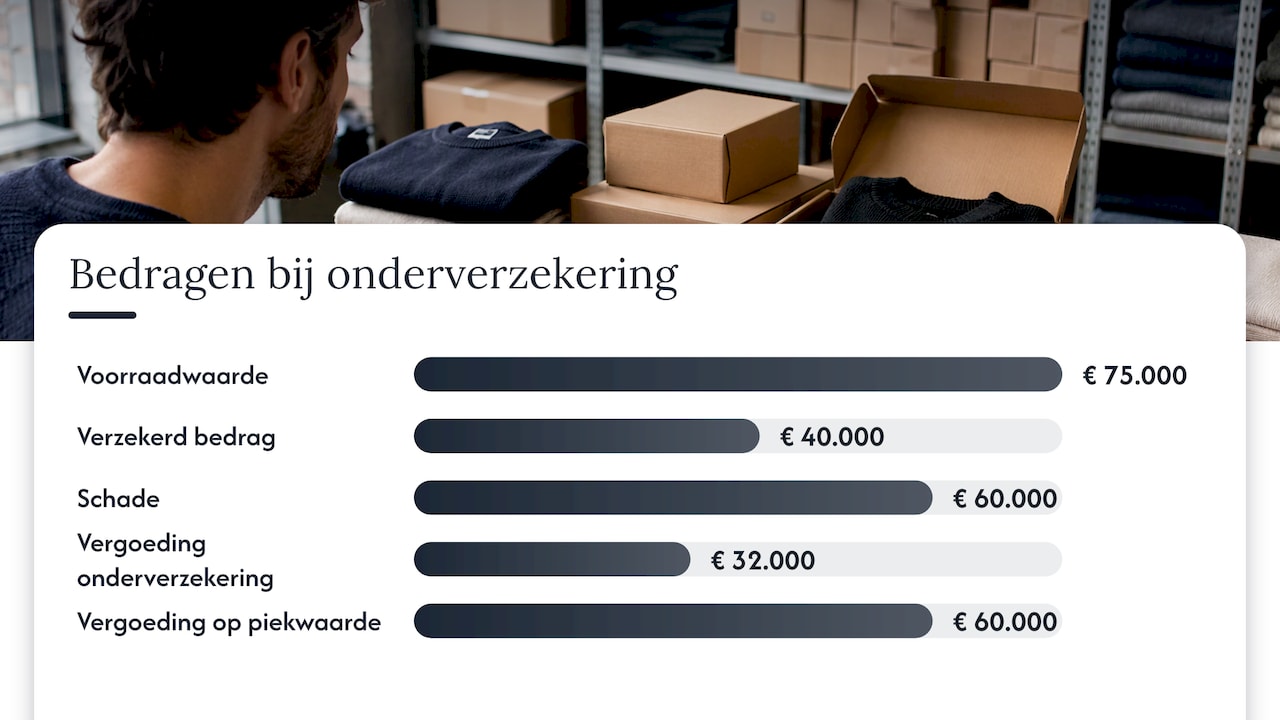
Neem een webshop in huishoudartikelen. Gemiddeld ligt er voor € 40.000 aan voorraad (inkoopwaarde) en daarop is de polis afgesloten. In november, vlak voor de feestdagen, ligt er voor € 75.000 in de opslag. Dan breekt er brand uit en is voor € 60.000 aan voorraad verloren.
Veel polissen passen bij onderverzekering een evenredigheidsregel toe: je krijgt een deel van de schade vergoed in verhouding tot hoe ver je te laag verzekerd was. In dit voorbeeld is dat 40.000 / 75.000 × € 60.000 = € 32.000. De ondernemer draait zelf op voor € 28.000, precies in de drukste maand van het jaar. Was het verzekerde bedrag afgestemd op de piek, dan was de volle € 60.000 vergoed.
Sommige verzekeraars bieden een garantie tegen onderverzekering, of tolereren een afwijking tot een bepaald percentage. Of en onder welke voorwaarden dat geldt, verschilt sterk per polis. Juist daarom vergelijken we niet alleen premies, maar ook deze voorwaarden.
Onderverzekering voorkomen in vijf stappen
De beste bescherming is een vast moment om je verzekerde bedrag te controleren. Zo pak je dat aan:
- Haal je voorraadwaarde uit je administratie. Je balans of voorraadadministratie geeft de inkoopwaarde. Waar het misgaat: alleen eindproducten tellen en grondstoffen, verpakkingen en voorraad op een tweede locatie vergeten.
- Bepaal je piek over de afgelopen twaalf maanden. Kijk naar seizoenen, grote inkooporders en acties. Waar het misgaat: het jaargemiddelde verzekeren terwijl de schade net in de piekmaand valt.
- Corrigeer voor prijsstijgingen. Vergelijk recente inkoopfacturen met die van een jaar eerder. Waar het misgaat: het verzekerde bedrag jarenlang ongewijzigd laten.
- Controleer alle locaties en uitzonderingen. Staat elke opslaglocatie op je polis? Heb je voorraad op beurzen of bij klanten? Waar het misgaat: schade op een adres dat niet op de polis staat.
- Geef wijzigingen direct door. Nieuwe opslag, een grotere partij, een andere bedrijfsactiviteit: meld het meteen. Bij ons heb je daarvoor één vast aanspreekpunt dat je bedrijf kent, en kun je 24/7 terecht voor wijzigingen en hulp bij schade.
Doe deze controle minstens één keer per jaar en daarnaast bij elke grote verandering in je bedrijf. Een uitgebreidere checklist vind je in ons artikel over onderverzekering voorkomen.
Wat bepaalt de premie?
Een vaste prijs voor een goederenverzekering bestaat niet. De premie hangt af van een handvol factoren:
- Het verzekerde bedrag: hoe hoger de voorraadwaarde, hoe hoger de premie.
- Je branche en soort voorraad: brandbare, diefstalgevoelige of bederfelijke goederen geven een hoger risico.
- De locatie en het gebouw: bouwaard, ligging en omgeving tellen mee.
- Beveiliging: goed hang- en sluitwerk, een alarm of brandmelder kan de premie drukken.
- De dekking: een uitgebreide dekking met bijvoorbeeld koelschade of goederen elders kost meer dan een basisdekking.
- Het eigen risico: een hoger eigen risico verlaagt de premie, maar je moet het bij een schade wel kunnen betalen.
Door dezelfde dekking bij verschillende verzekeraars naast elkaar te leggen, zie je pas echt wat je voorraad kost om te verzekeren. Een indruk van de prijsfactoren aan de inventariskant geeft ons artikel over de kosten van een inventarisverzekering.
Losse polis of combineren?
Heb je zowel inventaris als voorraad, dan ligt een gecombineerde inventaris- en goederenverzekering voor de hand: één polis, één verzekerd adres, geen discussie bij een schade over welk item onder welke dekking valt. Heb je daarnaast ook aansprakelijkheid, rechtsbijstand of een bedrijfsauto te regelen, dan kan een pakketpolis overzicht en vaak voordeel opleveren. Lees meer in ons artikel over de pakketverzekering voor het mkb.
Je voorraad verzekeren via Zakelijkeverzekering.nl
Wij vergelijken als onafhankelijk adviseur meer dan 66 verzekeraars in Nederland. Je kiest zelf hoe je begint: met een adviseur, of met onze AI-adviseur die op basis van je bedrijfsactiviteiten, branche en risico’s een eerste bedrijfsscan maakt en advies geeft over passende verzekeringen. Daarna kun je direct je premie berekenen en de polis afsluiten.
Daarna blijf je niet alleen achter: je hebt één vast aanspreekpunt en kunt 24/7 bij ons terecht voor advies, wijzigingen en hulp bij schade. Bekijk de mogelijkheden op onze pagina over de goederenverzekering voor je voorraad, of kijk naar al onze zakelijke verzekeringen.
Onze kijk: verzeker je voorraad op je piek, niet op je gevoel
De meeste ondernemers weten heel precies wat er in hun magazijn ligt. Wat ze vaak niet weten, is wat er op hun polis staat. Het verzekerde bedrag is ooit ingevuld bij het afsluiten en daarna nooit meer bekeken, terwijl de voorraad, de inkoopprijzen en soms zelfs het adres zijn veranderd.
Wij vinden dat een goederenverzekering met je bedrijf mee moet bewegen. Daarom kijken we bij het vergelijken niet alleen naar de premie, maar ook naar de voorwaarden die bij een schade het verschil maken: hoe de waarde wordt berekend, wat er gebeurt als je voorraad tijdelijk hoger is, en of goederen op een andere locatie zijn meegenomen.
Met meer dan 66 verzekeraars om uit te kiezen, hoef je geen genoegen te nemen met een polis die maar half past. En omdat je bij ons één vast aanspreekpunt hebt, is het verhogen van je verzekerde bedrag voor de feestdagen of het toevoegen van een nieuwe opslag een kwestie van even laten weten. Zo ben je goed verzekerd op het moment dat het telt, en betaal je niet meer dan nodig.
Willem
Veelgestelde vragen
Is een goederenverzekering verplicht?
Nee, een goederenverzekering is niet wettelijk verplicht. Wel kan een verhuurder, bank of financier in een contract eisen dat je voorraad verzekerd is, bijvoorbeeld als die voorraad als zekerheid dient. Kun je een verlies van je voorraad niet zelf opvangen, dan is een verzekering hoe dan ook verstandig.
Is mijn voorraad thuis verzekerd via mijn inboedelverzekering?
Meestal niet. Een particuliere inboedelverzekering is bedoeld voor je privéspullen en sluit zakelijke voorraad doorgaans uit of dekt die slechts beperkt. Werk je vanuit huis met een eigen voorraad, bijvoorbeeld als webshop, dan heb je een zakelijke goederenverzekering nodig waarop je thuisadres als locatie staat.
Wordt mijn voorraad vergoed tegen inkoopprijs of verkoopprijs?
Verzekeraars vergoeden meestal de vervangingswaarde, en voor handelsvoorraad komt dat in de regel neer op de inkoopprijs plus leveringskosten. De wet bepaalt dat je door een uitkering niet duidelijk beter af mag zijn dan zonder schade. De gemiste marge en omzet vallen daarom niet onder de goederenverzekering.
Hoe vaak moet ik het verzekerde bedrag aanpassen?
Controleer het minstens één keer per jaar en daarnaast bij elke grote verandering: een nieuwe opslaglocatie, een flinke inkoop, een seizoenspiek of hogere inkoopprijzen. Geef wijzigingen direct door, zodat je bij een schade niet te maken krijgt met onderverzekering.
Kan ik inventaris en voorraad op één polis verzekeren?
Ja, veel verzekeraars bieden een gecombineerde inventaris- en goederenverzekering aan, en beide zijn ook vaak onderdeel van een zakelijke pakketpolis. Dat geeft overzicht en voorkomt discussie over wat onder welke dekking valt. Wij vergelijken de mogelijkheden en adviseren welke combinatie bij jouw bedrijf past.