
17 november 2026
Als zzp-fotograaf ben je aansprakelijk voor schade die je bij klanten, gasten en voorbijgangers veroorzaakt. Dat geldt ook voor fouten in je werk: een omgevallen lamp op een bruiloft, een kwijtgeraakte geheugenkaart of een foto die zonder geldige toestemming online komt. Je privé-aansprakelijkheidsverzekering betaalt daar niet voor. Je hebt een zakelijke aansprakelijkheidsverzekering (AVB) nodig en vaak ook een beroepsaansprakelijkheidsverzekering (BAV), samen met goede algemene voorwaarden. Dekking en premie verschillen flink per verzekeraar, dus het loont om ze naast elkaar te leggen. Bij Zakelijkeverzekering.nl vergelijken we daarvoor meer dan 66 verzekeraars, zodat je dekking past bij jouw soort fotografie.
Kort samengevat
- Een particuliere aansprakelijkheidsverzekering (AVP) dekt geen schade die je tijdens je werk als fotograaf veroorzaakt.
- Een AVB dekt letsel en schade aan spullen van anderen. Een BAV dekt financiële schade door fouten in je werk. Veel fotografen hebben beide nodig.
- Wettelijk is een aansprakelijkheidsverzekering voor fotografen niet verplicht, maar opdrachtgevers vragen er vaak om voordat je mag beginnen.
- De premie hangt af van je beroep, omzet en personeel: volgens de KVK loopt die uiteen van ongeveer €10 tot meer dan €100 per maand.
- Algemene voorwaarden en quitclaims beperken je risico. Een verzekering vangt op wat daarna overblijft.
Inhoudsopgave
- Waarvoor kun je als fotograaf aansprakelijk worden gesteld?
- Waarom je privéverzekering hier niet helpt
- AVB of BAV: wat heb jij als fotograaf nodig?
- Is een aansprakelijkheidsverzekering verplicht voor fotografen?
- Wat kost een aansprakelijkheidsverzekering voor een fotograaf?
- Algemene voorwaarden en quitclaims: je eerste verdedigingslinie
- Zo regel je je dekking in vijf stappen
- Goed verzekerd fotograferen via Zakelijkeverzekering.nl
- Schade of aansprakelijkstelling: wat doe je?
- Onze kijk op aansprakelijkheid voor fotografen
- Veelgestelde vragen
- Bronnen
Waarvoor kun je als fotograaf aansprakelijk worden gesteld?
Aansprakelijk zijn betekent dat je de schade moet vergoeden die een ander lijdt door wat jij doet of nalaat. Voor een fotograaf zit dat risico op drie plekken: op de set, in de levering en in het gebruik van beelden.
Op locatie. Je werkt in huizen, kantoren, trouwlocaties, winkels en op straat, met statieven, lampstatieven, kabels en flitsers. Een gast struikelt over een snoer en breekt een pols, een softbox valt tegen een designlamp, je rugzak stoot een vaas van tafel. Dat is klassieke schade aan personen of spullen van anderen. Bij letsel lopen de bedragen snel op: denk aan medische kosten, inkomensverlies en smartengeld.
In je werk zelf. Je levert een product waar de klant op rekent. De geheugenkaart met de enige trouwfoto’s raakt corrupt. Een productshoot wordt in de verkeerde resolutie aangeleverd, waardoor een drukorder opnieuw moet. Of je mist de ceremonie door een planningsfout. Er gaan dan geen spullen kapot, maar je opdrachtgever lijdt wel financiële schade.
In het gebruik van beelden. Fotografen onderschatten vaak het portretrecht: het recht van een herkenbaar persoon om zich te verzetten tegen publicatie van zijn of haar portret. Volgens Pallas Advocaten hoeft iemand daarvoor niet te poseren. Ook een sfeerfoto van een kantoor kan als portret gelden. De Hoge Raad oordeelde dat een vrouw die van afstand en van opzij was gefotografeerd herkenbaar was aan haar lichaamshouding. Gebruikt een opdrachtgever zo’n beeld in een campagne en komt er een claim, dan kijkt hij al snel naar jou. Hetzelfde geldt als je beeldmateriaal van een ander verwerkt zonder de juiste licentie.
| Situatie | Soort schade | Welke verzekering kijkt ernaar |
|---|---|---|
| Gast struikelt over je statief | Letselschade | AVB |
| Flitser beschadigt interieur van de klant | Zaakschade | AVB |
| Trouwfoto’s onherstelbaar kwijt | Financiële schade | BAV |
| Campagnebeeld zonder geldige toestemming gepubliceerd | Financiële schade, claim van derde | BAV, afhankelijk van de polis |
| Je eigen camera valt kapot | Schade aan eigen spullen | Geen aansprakelijkheid: apparatuur- of inventarisverzekering |
Waarom je privéverzekering hier niet helpt
Veel startende fotografen gaan ervan uit dat hun AVP alles regelt. Dat klopt niet. Een particuliere aansprakelijkheidsverzekering is bedoeld voor schade die je als privépersoon veroorzaakt. Zodra je in opdracht fotografeert en daarvoor factureert, handel je als ondernemer en valt de schade buiten die polis. Ook als je naast een baan in loondienst fotografeert, is de klus zakelijk.
Daar komt bij dat je met een eenmanszaak met je privévermogen instaat voor zakelijke schulden, dus ook voor een schadeclaim. Twijfel je of een andere rechtsvorm beter bij je groei past? Doe dan eens de BV-check voor ondernemers en neem je aansprakelijkheid mee in die afweging. Welke rechtsvorm je ook kiest, de claim zelf moet nog steeds betaald worden. Een verzekering blijft dus de basis.
AVB of BAV: wat heb jij als fotograaf nodig?
Het verschil tussen de twee polissen is de kern van dit onderwerp. Een bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade aan personen en aan spullen van anderen die tijdens je werk ontstaat. Een beroepsaansprakelijkheidsverzekering (BAV) dekt de financiële schade die een klant lijdt doordat je een fout maakt in je vakwerk. In ons artikel over het verschil tussen bedrijfs- en beroepsaansprakelijkheid lees je de achtergrond.
| AVB | BAV | |
|---|---|---|
| Waar gaat het over | Letsel en zaakschade bij anderen | Financiële schade door een beroepsfout |
| Typisch voorbeeld voor fotografen | Gast valt over je lampstatief | Bruidspaar verliest alle foto’s door een fout in je back-up |
| Wie vraagt er vaak om | Locaties, bureaus, evenementen | Zakelijke opdrachtgevers, bureaus, merken |
| Belangrijk om te checken | Verzekerd bedrag per aanspraak, eigen risico | Of claims over beeldgebruik en levering onder de dekking vallen |
Welke combinatie past, hangt af van wat je fotografeert:
- Bruiloft- en eventfotografen werken tussen veel mensen en leveren iets dat niet over kan. Zij hebben vrijwel altijd zowel een AVB als een BAV nodig.
- Commerciële en productfotografen werken voor bedrijven die beelden publiceren. Daar weegt de BAV zwaar, omdat fouten in levering of rechten direct geld kosten.
- Portret- en studiofotografen ontvangen klanten in hun eigen ruimte. Voor hen is de AVB het eerste aandachtspunt.
- Fotografen die ook filmen of met een drone werken moeten nagaan of die activiteiten in de polis zijn meegenomen. Voor dronewerk is vaak aparte dekking nodig.
Wil je precies weten wat een AVB vergoedt, lees dan wat je AVB écht vergoedt.
Is een aansprakelijkheidsverzekering verplicht voor fotografen?
Nee, de wet verplicht een zzp-fotograaf niet tot een aansprakelijkheidsverzekering. In de praktijk heb je hem vaak wel nodig om aan het werk te komen. Trouwlocaties, evenementenorganisaties, reclamebureaus en grotere bedrijven vragen regelmatig om een polisblad voordat je mag fotograferen. Soms staat er een minimaal verzekerd bedrag in hun inkoopvoorwaarden. Zonder bewijs van dekking verlies je zo een opdracht aan een collega die het wel geregeld heeft.
Belangrijker nog: zonder verzekering betaal je een claim zelf. Bij een letselzaak of een volledig over te doen campagneshoot kan dat een bedrag zijn dat een kleine onderneming niet kan dragen. Meer over de regels lees je in ons stuk AVB verplicht?.
Wat kost een aansprakelijkheidsverzekering voor een fotograaf?
Volgens de Kamer van Koophandel (bijgewerkt augustus 2026) betalen sommige ondernemers ongeveer €10 per maand voor een bedrijfsaansprakelijkheidsverzekering en anderen meer dan €100 per maand. De verzekeraar kijkt naar je beroep, je omzet en of je personeel in dienst hebt. Hoe groter het risico op schade, hoe hoger de premie.
Voor fotografen spelen daarnaast mee:
- Het soort opdrachten: bruiloften en evenementen met veel publiek wegen anders dan productfoto’s in je eigen studio.
- Het verzekerd bedrag: eist een opdrachtgever een hoger bedrag, dan stijgt je premie.
- Het eigen risico: een hoger eigen risico verlaagt de premie, maar dan draag je kleine schades zelf.
- Een combinatie van polissen: AVB en BAV samen, of in een pakket met andere zakelijke verzekeringen, scheelt vaak in prijs en overzicht.
Elke verzekeraar schaalt fotografie anders in, dus vergelijken is de manier om niet te veel te betalen. Voorbeelden van premies voor zzp’ers vind je in 3 casussen over AVB-kosten en in ons overzicht van kosten van beroepsaansprakelijkheid.
Algemene voorwaarden en quitclaims: je eerste verdedigingslinie
Een verzekering en goede afspraken werken samen. Met algemene voorwaarden beperk je vooraf hoe ver je aansprakelijkheid reikt. De verzekering betaalt wat er daarna nog overblijft.
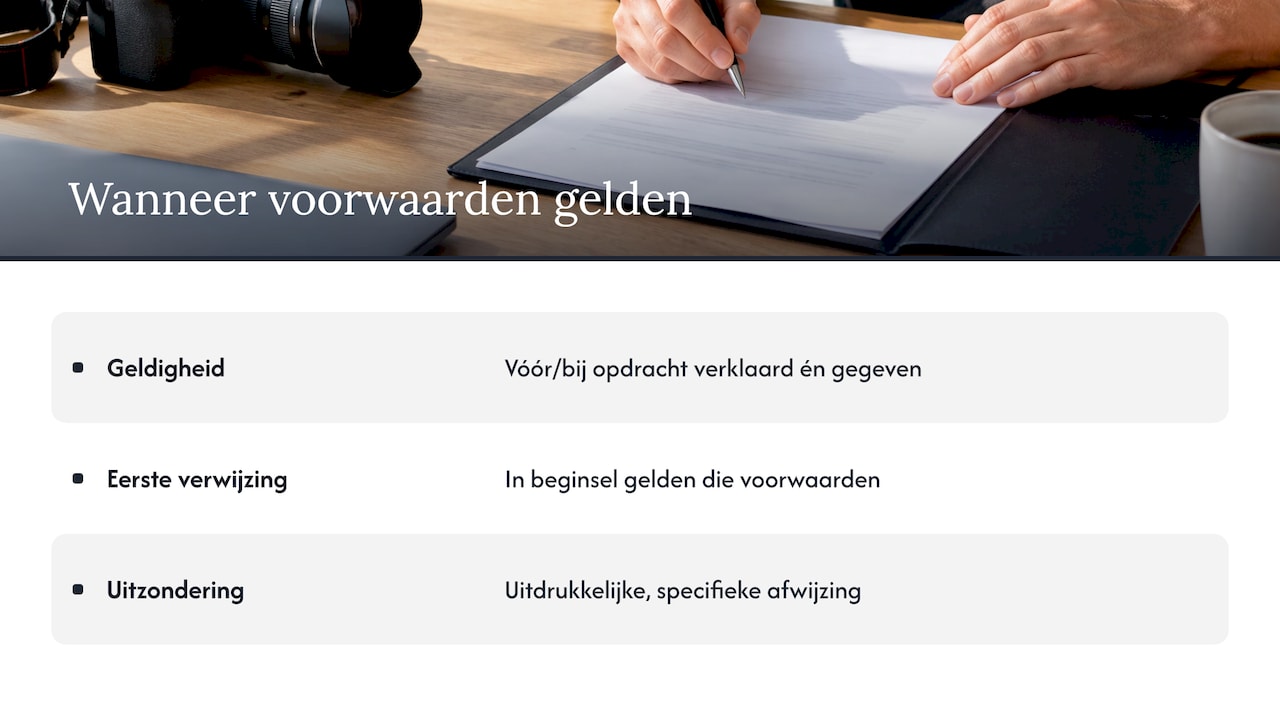
Zorg dat je voorwaarden echt gelden. Volgens de juridische dienst van DuPho, de beroepsvereniging van fotografen, werken algemene voorwaarden alleen als je ze vóór of bij het sluiten van de opdracht van toepassing verklaart én aan de klant geeft. Stuurt de opdrachtgever zijn eigen voorwaarden, dan gelden in beginsel de voorwaarden van wie er het eerst naar verwees. Dat verandert als de ander die voorwaarden uitdrukkelijk en specifiek afwijst. Bij grote zakelijke klanten gebeurt dat geregeld. Dan kunnen hun voorwaarden de doorslag geven, en daarin ben je vaak voor meer aansprakelijk.
Beperk je aansprakelijkheid zinnig. Een gangbare opzet is dat je alleen aansprakelijk bent bij grove schuld of opzet. Daarnaast beperk je je aansprakelijkheid tot het factuurbedrag of het bedrag dat je verzekering uitkeert. De Auteursrechtgids geeft een voorbeeldbepaling: de fotograaf is niet aansprakelijk voor claims van derden die voortkomen uit de exploitatie en openbaarmaking van het werk, tenzij er sprake is van grove schuld of opzet. Let op: zo’n beperking werkt alleen tegenover je eigen klant. Een gast die letsel oploopt, heeft jouw voorwaarden nooit gezien.
Leg toestemming vast. Een quitclaim is een schriftelijke toestemming van de geportretteerde. Leg daarin vast waarvoor de foto gebruikt mag worden, in welke landen, hoe lang en of de toestemming kan worden ingetrokken. Dat raadt ook Pallas Advocaten aan.
Ken de nieuwe regels voor licenties. Sinds 1 januari 2026 geldt de Wet versterking auteurscontractenrecht. Volgens DuPho is voor de overdracht van auteursrecht of een exclusieve licentie geen ondertekend document meer nodig. De afspraak moet wel schriftelijk vastliggen, bijvoorbeeld in een e-mail, contract of je algemene voorwaarden. Onduidelijke licentieafspraken zijn een bron van claims, dus zet ze helder op papier.
Zo regel je je dekking in vijf stappen
- Breng je werk in kaart. Schrijf op welke opdrachten je doet, waar je fotografeert, of je filmt of met een drone vliegt en of je assistenten inhuurt. Hier gaat het vaak mis: wie zijn werk te smal omschrijft, loopt het risico dat een claim buiten de polis valt. Onze AI-adviseur maakt op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan, en een adviseur kijkt met je mee.
- Kies AVB, BAV of beide. Gebruik de tabel hierboven. Fotografeer je bruiloften of voor merken, dan zijn beide verstandig.
- Check de eisen van je opdrachtgevers. Kijk in offerteaanvragen en inkoopvoorwaarden welk verzekerd bedrag wordt gevraagd en of je een polisblad moet meesturen.
- Vergelijk dekking, niet alleen premie. Let op het verzekerd bedrag, het eigen risico, of beeldgebruik onder de BAV valt en of werk in het buitenland is meeverzekerd. Wij vergelijken meer dan 66 verzekeraars, zodat je niet te veel betaalt en niet onderverzekerd bent.
- Sluit af en houd het actueel. Je kunt bij ons direct een premie berekenen en de polis afsluiten. Verandert je werk, bijvoorbeeld omdat je gaat filmen of personeel aanneemt? Geef dat dan door aan je vaste aanspreekpunt. Wil je het proces voor een BAV in detail zien, volg dan onze stap-voor-stap handleiding.
Goed verzekerd fotograferen via Zakelijkeverzekering.nl
Als onafhankelijk platform vergelijken we meer dan 66 verzekeraars in Nederland, voor zowel de bedrijfsaansprakelijkheidsverzekering als de beroepsaansprakelijkheidsverzekering. Je kiest zelf of je direct met een adviseur praat of eerst onze AI-adviseur een bedrijfsscan laat maken. Je krijgt één vast aanspreekpunt dat jouw fotografiebedrijf kent.
Bereken je premie of vraag advies aan voor een bedrijfsaansprakelijkheidsverzekering of een beroepsaansprakelijkheidsverzekering.
Schade of aansprakelijkstelling: wat doe je?
Een klant stuurt een mail waarin hij je aansprakelijk stelt, of er gebeurt iets op de set. Dan helpt een vaste volgorde:
- Beperk de schade. Zorg eerst voor de veiligheid van mensen en voorkom dat de schade groter wordt, bijvoorbeeld door bestanden direct veilig te stellen.
- Leg alles vast. Noteer wat er gebeurde, wanneer en waar. Maak foto’s van de schade en bewaar de gegevens van betrokkenen en getuigen.
- Erken niets op eigen houtje. Beloof geen vergoeding en geef geen schuld toe voordat je adviseur of verzekeraar meekijkt.
- Meld het snel. Stuur een aansprakelijkstelling of dagvaarding meteen door. Bij ons kun je 24/7 terecht voor hulp bij schade, zodat je er niet alleen voor staat.
- Werk mee en volg aanwijzingen op. Verzekeraars nemen bij een rechtszaak doorgaans de regie. Bij letsel of een dreigende procedure is juridische begeleiding via je verzekering of een advocaat belangrijk.
Onze kijk op aansprakelijkheid voor fotografen
Fotografen zijn vakmensen met een scherp oog voor licht en compositie, maar zelden voor polisvoorwaarden. Dat is logisch. Je bent fotograaf geworden om te fotograferen, niet om kleine lettertjes te lezen.
Toch zit het grootste risico van een fotograaf niet in een kapotte vaas, maar in het werk zelf: beelden die niet geleverd worden, of die worden gebruikt op een manier die iemand niet wil. Daarom kijken we nooit alleen naar een AVB. We kijken naar hoe jij werkt, voor wie, en welke afspraken je in je voorwaarden hebt staan. Daar zoeken we de polis bij die dat afdekt.
Met meer dan 66 verzekeraars om uit te kiezen hoef je geen genoegen te nemen met een standaardpakket dat net niet past. Je krijgt een vast aanspreekpunt dat je bedrijf kent, en als het misgaat, kun je ons 24/7 bereiken. Zo richt jij je op waar je goed in bent: mooie beelden maken.
Willem
Veelgestelde vragen
Heb ik een zakelijke verzekering nodig als ik als hobbyfotograaf soms betaald fotografeer?
Zodra je tegen betaling fotografeert, werk je zakelijk en valt schade buiten je particuliere aansprakelijkheidsverzekering. Ook bij af en toe een betaalde klus kun je dus aansprakelijk worden gesteld zonder dat je gedekt bent. Een AVB, eventueel met een BAV, is dan de veilige keuze.
Dekt een aansprakelijkheidsverzekering ook mijn eigen camera?
Nee. Een aansprakelijkheidsverzekering betaalt schade die je anderen toebrengt. Voor je eigen camera’s, lenzen en verlichting heb je een inventaris- of apparatuurverzekering nodig. Die kunnen we in hetzelfde advies meenemen.
Valt een claim over portretrecht onder mijn verzekering?
Dat hangt af van de polis. Claims over beeldgebruik en levering horen eerder bij een beroepsaansprakelijkheidsverzekering dan bij een AVB, maar niet elke verzekeraar dekt ze op dezelfde manier. Laat dit daarom uitdrukkelijk meenemen in de vergelijking.
Kan ik volstaan met goede algemene voorwaarden?
Algemene voorwaarden beperken je aansprakelijkheid tegenover je eigen klant, maar niet tegenover derden zoals gasten of voorbijgangers. Bovendien gelden ze niet als een opdrachtgever ze uitdrukkelijk afwijst. Voorwaarden en een verzekering vullen elkaar dus aan.
Bronnen
- KVK: Heb ik een bedrijfsaansprakelijkheidsverzekering nodig?
- Pallas Advocaten: Het portretrecht van werknemers
- DuPho: Battle of forms, over botsende algemene voorwaarden
- DuPho: Auteurswet aangepast in voordeel beeldmakers
- Auteursrechtgids: Vrijwaring