
18 november 2026
Een standaard bedrijfsaansprakelijkheidsverzekering (AVB) dekt schade die jij, je personeel of je product bij anderen veroorzaakt. Maar juist de schades die in de praktijk het vaakst misgaan, zoals schade aan spullen die je onder handen hebt, een gewonde ingehuurde zzp’er of een product dat je moet terughalen, vallen vaak buiten die basis. Aanvullende dekkingen vullen die gaten. Welke je nodig hebt, hangt af van wat je precies doet, en welke verzekeraar ze het beste regelt verschilt per branche. Daarom loont het om je AVB niet als standaardproduct te kopen, maar samen te stellen op basis van je werkzaamheden en te vergelijken over veel verzekeraars tegelijk.
Kort samengevat
- Een standaard AVB dekt letsel en zaakschade bij anderen, vaak tot € 2,5 miljoen per aanspraak, maar sluit onder meer verkeerd advies, motorrijtuigen en opzet uit.
- De belangrijkste aanvullende dekkingen zijn opzicht, werkgeversaansprakelijkheid (ook voor ingehuurde zzp’ers), productaansprakelijkheid met terugroepkosten, milieuschade en rijdend werkmaterieel.
- Welke extra’s je nodig hebt, volgt uit je werkzaamheden: een installateur, een webshop en een horecazaak lopen totaal andere risico’s.
- Let bij elke extra op de aparte limiet, het eigen risico en de voorwaarden, want daar verschillen verzekeraars het meest.
- Wij vergelijken meer dan 66 verzekeraars, zodat je extra’s krijgt die passen bij je bedrijf zonder te betalen voor wat je niet nodig hebt.
Inhoudsopgave
- Wat de standaard AVB al dekt
- Waar de basisdekking ophoudt
- De aanvullende dekkingen op een rij
- Welke extra’s passen bij jouw werk
- Waar aanvullende dekkingen op stuklopen
- Wat kosten aanvullende dekkingen?
- Zo kies je de juiste extra’s in vijf stappen
- Je AVB met de juiste extra’s regelen
- Onze kijk op aanvullende dekkingen
- Veelgestelde vragen
- Bronnen
Wat de standaard AVB al dekt
Voordat je extra’s kiest, wil je weten wat er al in de basis zit. Een gangbare standaard AVB-polis dekt aansprakelijkheid voor letsel of overlijden en voor schade aan spullen of gebouwen van anderen, inclusief de financiële schade die daaruit volgt. Het verzekerd bedrag is daar standaard € 2,5 miljoen per aanspraak en maximaal € 5 miljoen per verzekeringsjaar. Verzekerd zijn niet alleen het bedrijf en de ondernemer, maar ook werknemers, uitzendkrachten, stagiairs, vennoten, bestuurders, meewerkende familieleden en huisgenoten.
De overheid somt op Ondernemersplein op wat een AVB meestal dekt: schade door werkzaamheden van jou of een medewerker, schade door je producten, schade aan spullen van een medewerker, schade aan materiaal dat je huurt of leent en schade aan gebouwen. Hoe ruim elk van die punten in jouw polis is uitgewerkt, verschilt per verzekeraar. In ons artikel over wat je AVB écht vergoedt lees je de basis in detail.
Waar de basisdekking ophoudt
Een AVB is gebouwd rond één idee: je bent verzekerd voor schade die je bij een ander veroorzaakt. Alles daarbuiten valt buiten de basis. Volgens Business.gov.nl, het overheidsloket voor ondernemers, zijn deze schades meestal niet gedekt:
- Verkeerd advies. Financiële schade door een fout in je advies of ontwerp hoort bij een beroepsaansprakelijkheidsverzekering.
- Schade aan jezelf of je eigen bedrijf. Daar zijn inventaris-, goederen- en arbeidsongeschiktheidsverzekeringen voor.
- Kosten om opnieuw te leveren. Het overdoen van je eigen werk of het vervangen van je eigen product.
- Milieuschade op een bedrijfsterrein.
- Opzet of roekeloosheid.
- Schade door een motorvoertuig, vaartuig of drone.
Een deel van deze gaten is bewust: daarvoor bestaan andere verzekeringen. Het verschil tussen de AVB en de BAV leggen we uit in bedrijfs- versus beroepsaansprakelijkheid. Een ander deel kun je wél binnen je AVB oplossen, met een aanvullende dekking.
De aanvullende dekkingen op een rij
Verzekeraars gebruiken verschillende namen, maar de extra’s komen in de praktijk neer op deze bouwstenen.
| Aanvullende dekking | Wat het afdekt | Vooral relevant voor |
|---|---|---|
| Opzicht | Schade aan spullen van anderen die je onder je hoede hebt of bewerkt | Bouw, installatie, schoonmaak, reparatie, verhuur |
| Werkgeversaansprakelijkheid | Letsel of schade van werknemers en ingehuurde krachten tijdens het werk | Iedereen met personeel, uitzendkrachten of ingehuurde zzp’ers |
| Productaansprakelijkheid en terugroepkosten | Schade door een gebrekkig product en de kosten van een terugroepactie | Producenten, importeurs, webshops, voedingsbedrijven |
| Milieuschade | Schade door plotselinge verontreiniging van bodem, water of lucht | Bedrijven met opslag van olie, chemicaliën of afval |
| Rijdend werkmaterieel | Schade die je met heftrucks, graafmachines of hoogwerkers veroorzaakt | Bouw, logistiek, groenvoorziening, agrarisch |
| Hoger verzekerd bedrag | Grotere schades boven de standaardlimiet | Werk bij grote opdrachtgevers of in risicovolle omgevingen |
| Werelddekking en export | Claims uit het buitenland | Bedrijven die exporteren of over de grens werken |
Opzicht: schade aan spullen die je onder handen hebt
Opzicht betekent dat je iets van een ander onder je hoede hebt: de keuken waarin je een kraan vervangt, de laptop die je repareert, de machine die je huurt. Veel polissen sluiten schade aan zulke zaken in de basis geheel of gedeeltelijk uit, of dekken het met een lage aparte limiet. Een schilder die bij een klant een parketvloer beschadigt of een monteur die een cv-ketel kapotmaakt, merkt dat pas als de claim er ligt. Een aanvullende opzichtdekking verhoogt die limiet of breidt uit naar de zaken waarmee jij werkt. Werk je veel met gehuurde apparatuur, lees dan ook wie betaalt bij schade aan gehuurde apparatuur.
Werkgeversaansprakelijkheid, ook voor ingehuurde zzp’ers
Als werkgever ben je volgens artikel 7:658 Burgerlijk Wetboek verantwoordelijk voor een veilige werkomgeving en aansprakelijk voor schade die een werknemer tijdens het werk oploopt, tenzij je aantoont dat je die zorgplicht bent nagekomen. Dat is een zware bewijslast. Lid 4 van hetzelfde wetsartikel trekt die aansprakelijkheid door naar mensen die voor je werken zonder arbeidscontract, zoals ingehuurde zzp’ers.
Werknemers zijn in de AVB vaak meeverzekerd als veroorzaker van schade, maar letsel van ingehuurde krachten en sommige werkgeversrisico’s vragen extra aandacht. Daarnaast kan een werkgever ook aansprakelijk zijn voor schade die een werknemer oploopt tijdens het rijden voor de zaak. Dat onderdeel regel je via een aparte werkgeversdekking voor motorrijtuigen, als aanvulling of binnen een zakelijke pakketverzekering.
Productaansprakelijkheid en terugroepkosten
Een AVB dekt schade door je producten in de basis vaak al. Wat er meestal níet in zit, zijn de kosten om een product terug te halen en het opnieuw leveren ervan. Voor een webshop met eigen importen of een producent van voedingsmiddelen kan juist die terugroepactie de grootste kostenpost zijn. Meer daarover in ons stuk over productaansprakelijkheid verzekeren.
Milieuschade
Business.gov.nl noemt milieuschade op een bedrijfsterrein als iets wat de AVB meestal uitsluit. Veel AVB’s dekken alleen schade door plotselinge, onzekere gebeurtenissen buiten je eigen terrein, zoals een lekkende tank die de sloot van de buren vervuilt. Voor schade aan je eigen terrein of langzaam ontstane vervuiling heb je een aanvullende of losse milieuschadedekking nodig.
Rijdend werkmaterieel
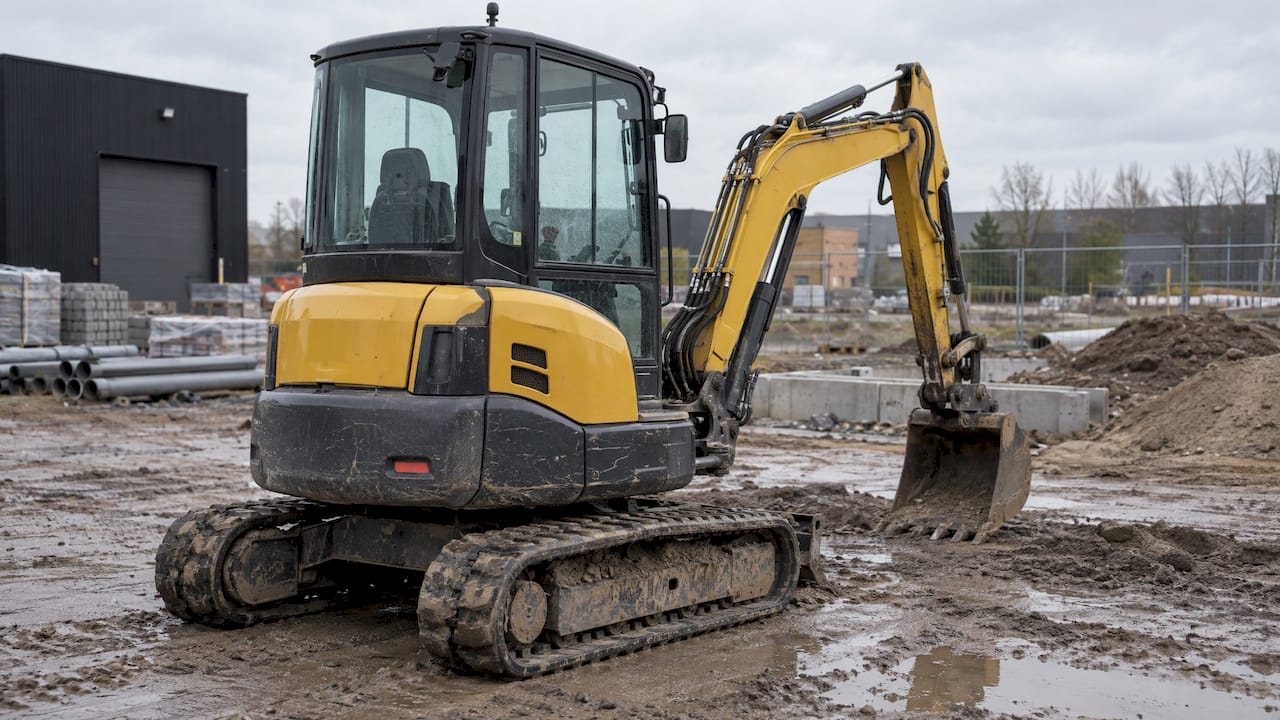
Schade door motorvoertuigen valt buiten de AVB, omdat die bij de motorrijtuigenverzekering hoort. Maar een heftruck in je magazijn, een minigraver op een bouwplaats of een zitmaaier hoeft niet altijd een kenteken te hebben. Rijdt zo’n machine buiten de openbare weg tegen iets aan, dan valt dat in een grijs gebied. Een aanvullende dekking voor rijdend werkmaterieel, of een aparte werkmaterieelverzekering, sluit dat gat.
Hoger verzekerd bedrag en werelddekking
De standaardlimiet van € 2,5 miljoen per aanspraak volstaat voor veel zzp’ers. Grote opdrachtgevers, overheden en hoofdaannemers eisen in hun contracten soms een hoger bedrag. Ook export telt mee: veel polissen dekken standaard Europa, terwijl claims uit landen als de Verenigde Staten of Canada vaak uitgesloten zijn of alleen tegen extra premie meeverzekerd worden.
Welke extra’s passen bij jouw werk
De vraag is nooit welke extra’s er bestaan, maar welke bij jouw dagelijkse werk horen. Een paar herkenbare voorbeelden:
- Zzp-installateur of klusser. Opzicht is de belangrijkste extra, omdat je dagelijks in andermans huis of bedrijfspand werkt. Huur je zelf weleens een hulp in, dan telt ook werkgeversaansprakelijkheid.
- Bouwbedrijf met personeel. Opzicht, werkgeversaansprakelijkheid, rijdend werkmaterieel en vaak een hoger verzekerd bedrag op eis van de hoofdaannemer.
- Webshop of importeur. Productaansprakelijkheid met terugroepkosten, en werelddekking als je buiten Europa verkoopt.
- Horecaondernemer. Werkgeversaansprakelijkheid voor je personeel, opzicht voor garderobe of gehuurde inventaris, en aandacht voor productaansprakelijkheid bij eten en drinken. Zie ook onze horecaverzekeringen voor ondernemers.
- Adviseur, consultant of boekhouder. De AVB is hier vaak de kleinere polis. Het grootste risico, een fout in je advies, dek je met een beroepsaansprakelijkheidsverzekering. Lees ook beroepsaansprakelijkheid voor boekhouders.
Twijfel je of een AVB in jouw situatie verplicht is, bijvoorbeeld omdat een opdrachtgever erom vraagt? Ondernemersplein wijst erop dat de verzekering wettelijk niet verplicht is, maar dat een opdrachtgever, leverancier of brancheorganisatie het kan eisen. Meer in AVB verplicht?.
Waar aanvullende dekkingen op stuklopen
Een extra dekking op je polisblad zegt nog niet hoeveel er wordt uitgekeerd. Drie punten bepalen of je bij een claim echt geholpen bent.
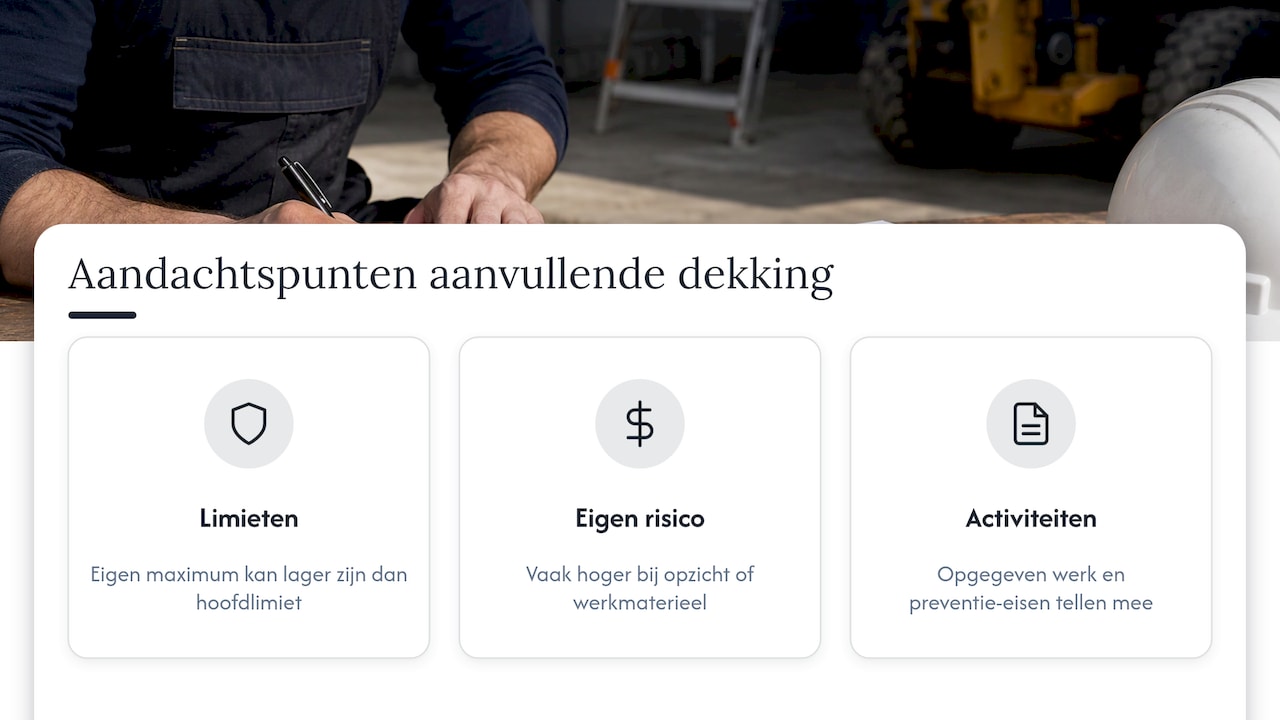
Aparte limieten. Aanvullende dekkingen hebben vaak hun eigen maximum, dat flink lager kan liggen dan de hoofdlimiet. Een opzichtdekking met een laag maximum helpt je weinig als je met dure machines of installaties werkt.
Eigen risico. Per dekking kan een ander eigen risico gelden, en bij opzicht of werkmaterieel ligt dat vaak hoger dan in de basis. Hoe het eigen risico werkt en welke hoogte bij je past, lees je in eigen risico bij een AVB.
Voorwaarden en omschrijving van je activiteiten. De verzekeraar dekt alleen wat je bij het aanvragen als bedrijfsactiviteit hebt opgegeven. Ga je iets nieuws doen, zoals naast schilderwerk ook kleine timmerklussen, dan moet dat op de polis staan. Een veelvoorkomende fout is ook dat er preventie-eisen in de voorwaarden staan, zoals werken met erkende methoden of vergunningen, waar je niet van wist.
Wat kosten aanvullende dekkingen?
Er is geen vaste prijs voor een aanvullende dekking. De premie hangt af van:
- je branche en het risico van je werkzaamheden;
- je omzet of loonsom, en het aantal medewerkers;
- de hoogte van het verzekerd bedrag en de aparte limieten;
- de gekozen eigen risico’s;
- je schadeverleden;
- of je de dekking los neemt of in een pakket met andere zakelijke verzekeringen.
Juist omdat verzekeraars elk een eigen tarief per branche hanteren, kan dezelfde opzicht- of werkgeversdekking bij de ene verzekeraar veel goedkoper zijn dan bij de andere. Hoe dat voor zzp’ers uitpakt, zie je in onze drie casussen over AVB-kosten.
Zo kies je de juiste extra’s in vijf stappen
- Breng je werkzaamheden in kaart. Schrijf op wat je daadwerkelijk doet, waar je werkt en met welke spullen van anderen je in aanraking komt. Hier gaat het vaak mis: wie zijn activiteiten te smal omschrijft, is voor een deel niet verzekerd. Onze AI-adviseur maakt op basis van je activiteiten, branche en risico’s een eerste bedrijfsscan, zodat je niets vergeet.
- Lees je contracten. Kijk welke verzekerde bedragen en dekkingen opdrachtgevers of hoofdaannemers eisen.
- Bepaal per risico of je extra dekking nodig hebt. Opzicht, personeel, producten, milieu, werkmaterieel, buitenland: loop ze één voor één langs.
- Vergelijk limieten, eigen risico’s en premies. Dit is waar losse offertes tekortschieten. Wij vergelijken meer dan 66 verzekeraars in Nederland, zodat je ziet welke verzekeraar jouw combinatie van extra’s het beste regelt.
- Houd je polis actueel. Neem je personeel aan, ga je exporteren of koop je een machine, laat je dekking dan aanpassen. Bij ons heb je één vast aanspreekpunt dat je bedrijf kent en kun je 24/7 terecht voor wijzigingen en hulp bij schade.
Je AVB met de juiste extra’s regelen
Wij helpen ondernemers, zzp’ers en mkb-bedrijven in heel Nederland aan een bedrijfsaansprakelijkheidsverzekering die past bij wat ze werkelijk doen. Je kiest zelf: direct contact met een adviseur of een eerste bedrijfsscan door onze AI-adviseur. Daarna vergelijken we meer dan 66 verzekeraars en kun je direct je premie berekenen en de polis afsluiten.
Bekijk wat er bij jouw bedrijf past op onze pagina over de bedrijfsaansprakelijkheidsverzekering.
Onze kijk op aanvullende dekkingen
De meeste ondernemers die bij ons komen, hebben geen slechte AVB. Ze hebben een AVB die ooit paste. Het bedrijf is gegroeid, er is personeel bijgekomen, er wordt een machine gehuurd of er gaat een pakketje naar het buitenland, maar de polis is hetzelfde gebleven.
Daarom beginnen wij niet bij het product, maar bij je werkzaamheden. Pas als duidelijk is wat je dagelijks doet, zie je welke aanvullende dekkingen ertoe doen en welke je kunt laten liggen. Zo voorkom je twee dingen tegelijk: dat je onvoldoende verzekerd bent en dat je betaalt voor extra’s die je nooit gebruikt.
Omdat we onafhankelijk zijn en meer dan 66 verzekeraars vergelijken, kunnen we per extra kijken waar de limiet, het eigen risico en de premie het beste uitvallen. En omdat je één vast aanspreekpunt hebt, groeit je polis mee met je bedrijf.
Willem
Veelgestelde vragen
Is opzicht standaard meeverzekerd in een AVB?
Meestal niet volledig. Veel polissen sluiten schade aan zaken die je onder je hoede hebt uit of dekken die tot een lage aparte limiet. Werk je regelmatig met spullen van klanten of gehuurd materiaal, dan is een aanvullende opzichtdekking verstandig.
Ben ik als zzp’er zonder personeel klaar met een basis-AVB?
Dat hangt af van je werk. Werk je in andermans huis of met andermans spullen, dan is opzicht vaak nodig, en huur je weleens iemand in, dan speelt werkgeversaansprakelijkheid. Een korte bedrijfsscan laat snel zien welke extra’s bij jou passen.
Dekt een AVB schade door verkeerd advies?
Nee. Financiële schade door een fout in je advies of ontwerp valt onder een beroepsaansprakelijkheidsverzekering. Veel adviseurs en ontwerpers combineren daarom een AVB met een BAV.
Kan ik aanvullende dekkingen later nog toevoegen?
Ja, bij de meeste verzekeraars kun je extra’s tussentijds bijsluiten. Doe dat vóórdat de nieuwe activiteit begint, want schade die al is ontstaan wordt niet meer gedekt.
Bronnen
- Informatiedocument aansprakelijkheidsverzekering AVB (2024)
- Ondernemersplein: Bedrijfsaansprakelijkheidsverzekering
- Business.gov.nl: Business liability insurance
- Arboportaal: Aansprakelijkheid van de werkgever
- Artikel 7:658 BW: Aansprakelijkheid arbeidsongevallen