

15 oktober 2026
Veel zzp’ers denken dat de meeste verzekeringen verplicht zijn, of gaan er juist vanuit dat ze nergens aan hoeven te voldoen. De werkelijkheid ligt genuanceerder. Als zelfstandige ondernemer ben je verantwoordelijk voor je eigen financiële vangnet, en dat vraagt om slimme keuzes. Welke verzekeringen zijn echt wettelijk verplicht? Welke zijn sterk aan te raden? En wat kost het allemaal? In dit artikel krijg je een helder overzicht, concrete premiecijfers en direct toepasbare adviezen zodat jij precies weet waar je aan toe bent.
Inhoudsopgave
- Welke verzekeringen zijn voor zzp’ers verplicht?
- Belangrijkste vrijwillige verzekeringen voor zzp’ers
- Wat kosten verzekeringen voor zzp’ers in 2026?
- Hoe kies je de juiste verzekeringen als zzp’er?
- Waarom veel zzp’ers te weinig verzekerd zijn (en wat écht werkt)
- Hulp bij zzp verzekeringen nodig?
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Alleen zorg en WA verplicht | Voor de meeste zzp’ers zijn alleen de basiszorg en WA bij motorrijtuigen of hypotheekpand verplicht. |
| Aanbevolen: dek jezelf goed | Vrijwillige verzekeringen zoals AOV, AVB of rechtsbijstand bieden vaak onmisbare zekerheid voor jouw onderneming. |
| Premies variëren sterk | Premies lopen uiteen van €10 tot €500 per maand, afhankelijk van beroep, risico en dekking. |
| Maak een persoonlijk verzekeringsplan | Koppel je keuze aan je bedrijfsactiviteiten, opdrachtgevers en eigen financiële buffer. |
Welke verzekeringen zijn voor zzp’ers verplicht?
Laten we beginnen met het goede nieuws: als zzp’er ben je niet verplicht om een hele stapel verzekeringen af te sluiten. Maar er zijn wel een paar uitzonderingen die je niet mag missen.
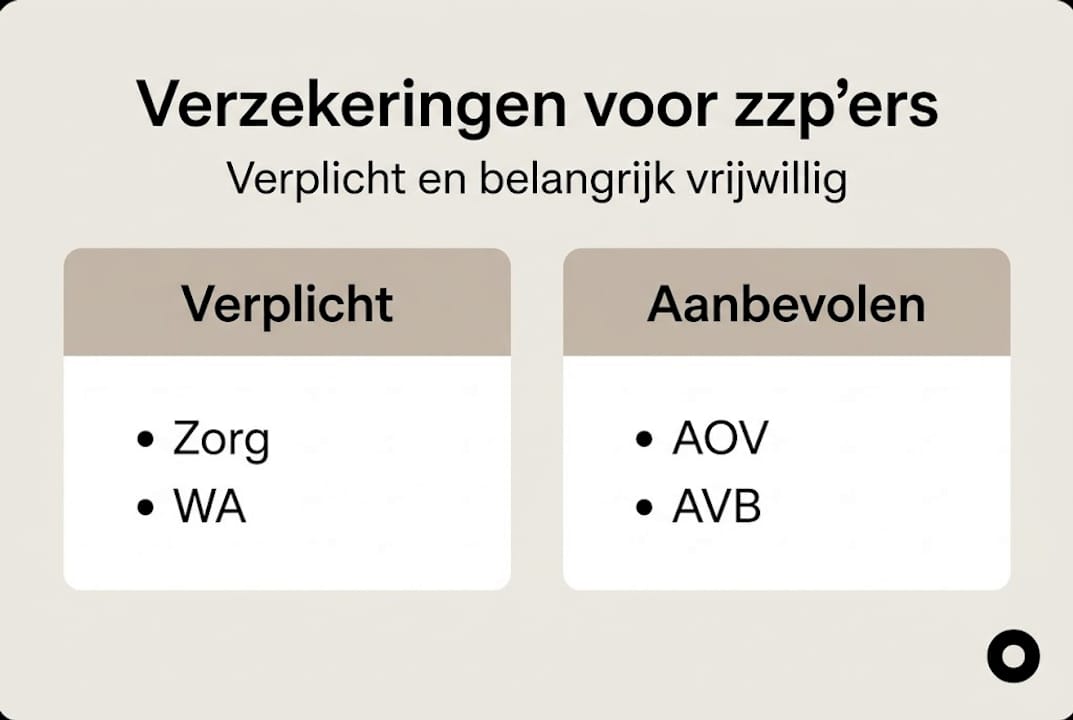
De verplichte verzekeringen voor zzp’ers zijn de basiszorgverzekering en de WA-verzekering voor een motorrijtuig of een bedrijfspand met hypotheek. Dat is het. Alles wat daarbuiten valt, is in principe vrijwillig, al is vrijwillig zeker niet altijd verstandig.
Wat is verplicht?
- Basiszorgverzekering: Elke inwoner van Nederland is verplicht een basisverzekering af te sluiten. Als zzp’er betaal je deze zelf, zonder werkgeversbijdrage.
- WA-verzekering voor motorrijtuig: Heb je een auto of busje voor je bedrijf? Dan ben je wettelijk verplicht een WA-autoverzekering te hebben. Bekijk hiervoor ook de opties voor een zakelijke autoverzekering.
- Opstalverzekering bij hypotheek: Heb je een bedrijfspand met een hypotheek? Dan eist de hypotheekverstrekker doorgaans een opstalverzekering.
| Verzekering | Verplicht? | Voor wie? |
|---|---|---|
| Basiszorgverzekering | Ja | Iedereen in Nederland |
| WA-autoverzekering | Ja | Zzp’ers met een motorrijtuig |
| Opstalverzekering | Ja (bij hypotheek) | Eigenaren bedrijfspand |
| AVB/BAV | Nee | Aanbevolen voor de meesten |
| AOV | Nee (nu nog) | Sterk aanbevolen |
Let op: Veel zzp’ers denken dat hun privé-autoverzekering ook zakelijk gebruik dekt. Dat klopt niet. Gebruik je je auto voor werk, dan heb je een zakelijke polis nodig.
Een veelgehoord misverstand is dat bepaalde beroepen automatisch extra verplichtingen hebben. Dat kan kloppen bij specifieke sectoren, zoals de bouw of zorg, waar opdrachtgevers of brancheorganisaties aanvullende eisen stellen. Maar vanuit de wet geldt voor de meeste zzp’ers alleen de basiszorg en de WA-auto als harde verplichting.
Belangrijk om te weten: het feit dat iets niet verplicht is, betekent niet dat je het kunt overslaan. Veel risico’s die zzp’ers lopen, zijn juist niet wettelijk afgedekt. Daar kom je in de volgende sectie meer over te weten.
Belangrijkste vrijwillige verzekeringen voor zzp’ers
Naast de verplichte verzekeringen zijn er dekkingen die je als zzp’er echt serieus moet overwegen. Niet omdat de wet het zegt, maar omdat de financiële gevolgen zonder deze verzekeringen enorm kunnen zijn.
De meest gekozen optionele verzekeringen voor zzp’ers zijn de bedrijfsaansprakelijkheidsverzekering (AVB), rechtsbijstand, beroepsaansprakelijkheid, arbeidsongeschiktheidsverzekering (AOV) en de CAR-verzekering voor bouwprojecten.
De vijf meest gekozen vrijwillige verzekeringen:
- Bedrijfsaansprakelijkheidsverzekering (AVB): Dekt schade die jij of je medewerkers veroorzaken aan derden. Denk aan een kapotte laptop van een klant of letselschade op locatie.
- Beroepsaansprakelijkheidsverzekering: Dekt fouten in je werk of advies. Onmisbaar voor consultants, architecten, accountants en andere kenniswerkers.
- Rechtsbijstandverzekering: Betaalt juridische kosten bij geschillen met klanten, leveranciers of de Belastingdienst.
- Arbeidsongeschiktheidsverzekering (AOV): Zorgt voor inkomen als je door ziekte of letsel niet kunt werken.
- CAR-verzekering: Specifiek voor zzp’ers in de bouw, dekt schade aan het werk in uitvoering.
| Verzekering | Geschikt voor | Gemiddelde premie/maand |
|---|---|---|
| AVB | Bijna alle zzp’ers | Vanaf €10 |
| Beroepsaansprakelijkheid | Kenniswerkers, adviseurs | Vanaf €25 |
| Rechtsbijstand | Iedereen | Vanaf €20 |
| AOV | Iedereen met inkomen | €59 tot €500 |
| CAR | Bouwsector | Projectgebonden |
Een bijzonder punt: sommige opdrachtgevers stellen als contracteis dat je een AVB of beroepsaansprakelijkheidsverzekering hebt. Controleer je contract altijd voordat je begint. Ontbreekt de dekking, dan kun je de opdracht mislopen.
Een alternatief voor de AOV is het Broodfonds. Dit is een onderlinge regeling waarbij een groep zzp’ers elkaar financieel steunt bij ziekte. Het is goedkoper dan een reguliere AOV, maar de uitkering stopt na twee jaar en de dekking is beperkter.
Pro-tip: Vraag bij elke nieuwe opdrachtgever welke verzekeringen zij vereisen. Zo voorkom je dat je te weinig of juist dubbel verzekerd bent.
Wat kosten verzekeringen voor zzp’ers in 2026?
Met inzicht in de soorten verzekeringen is het handig te zien wat ze concreet kosten. Premies lopen sterk uiteen, afhankelijk van je beroep, leeftijd en de risico’s die je loopt.
De gemiddelde premies in 2026 geven een goed beeld: de basiszorgverzekering kost gemiddeld €159 per maand, een AOV varieert van €59 tot €500 per maand en een AVB begint al vanaf €10 per maand.
| Verzekering | Lage premie | Hoge premie | Bepalende factor |
|---|---|---|---|
| Basiszorgverzekering | €100/mnd | €200/mnd | Pakket en eigen risico |
| AOV | €59/mnd | €500/mnd | Leeftijd, beroep, dekking |
| AVB | €10/mnd | €50/mnd | Omzet, branche |
| Beroepsaansprakelijkheid | €25/mnd | €150/mnd | Beroep, omzet |
| Rechtsbijstand | €20/mnd | €60/mnd | Dekkingsmodule |
Waarom lopen die premies zo uiteen? Een IT-consultant betaalt voor een AOV veel minder dan een huisschilder. Dat komt omdat een schilder een hoger risico loopt op fysiek letsel. Verzekeraars kijken naar je SBI-code (de code die je beroep omschrijft bij de Kamer van Koophandel) om je risicoprofiel te bepalen.
Factoren die je premie beïnvloeden:
- Leeftijd: Hoe ouder, hoe hoger de AOV-premie.
- Beroep en branche: Fysiek werk is duurder te verzekeren dan kantoorwerk.
- Omzet: Hogere omzet betekent doorgaans hogere aansprakelijkheidsrisico’s.
- Eigen risico: Een hoger eigen risico verlaagt je maandpremie.
- Dekkingsomvang: Meer dekking kost meer.
Een belangrijk feit dat veel zzp’ers over het hoofd zien: je privéverzekering dekt géén zakelijke schade. Gebruik je je privéauto, laptop of gereedschap ook zakelijk? Dan ben je bij schade niet gedekt via je particuliere polis. Bekijk het overzicht zakelijke verzekeringen om te zien welke dekkingen voor jouw situatie relevant zijn.
Pro-tip: Vergelijk altijd minimaal drie offertes bij verschillende verzekeraars. Premies voor dezelfde dekking kunnen honderden euro’s per jaar verschillen.
Hoe kies je de juiste verzekeringen als zzp’er?
Als je weet wat er is en wat het kost, volgt de vraag: wat heb jij écht nodig? Dat begint bij een eerlijke inventarisatie van je eigen risico’s.
Stap voor stap de juiste keuze maken:
- Inventariseer je risico’s: Wat kan er misgaan in jouw werk? Maak je fouten die financiële schade veroorzaken? Werk je op locatie bij klanten? Heb je duur gereedschap of apparatuur?
- Check je SBI-code: Je SBI-code bepaalt mede welke verzekeringen beschikbaar zijn en wat ze kosten. Controleer of je code klopt via de KvK.
- Bekijk contracteisen van opdrachtgevers: Sommige opdrachtgevers eisen een AVB of beroepsaansprakelijkheid. Lees contracten altijd goed door.
- Vergelijk dekking, niet alleen prijs: Een goedkopere polis met meer uitsluitingen kan je duurder komen te staan.
- Denk aan de overgang van privé naar zakelijk: Zodra je zzp’er wordt, vervallen automatisch bepaalde werknemersverzekeringen zoals WW en WIA. Zorg dat je dit gat opvult.
Een actueel aandachtspunt: de AOV wordt waarschijnlijk verplicht rond 2030, maar een private AOV biedt nu meer dekking voor hogere inkomens. Veel zzp’ers wachten af, maar wie nu een zzp arbeidsongeschiktheidsverzekering afsluit, profiteert van lagere premies en ruimere keuze.
Een veelgemaakte fout is het onderschatten van bedrijfsschade bij langdurige ziekte. Overweeg naast een AOV ook een bedrijfsschadeverzekering als je vaste kosten hebt die doorlopen, ook als jij niet werkt.
Pro-tip: Laat je eens per jaar adviseren door een onafhankelijk verzekeringsadviseur. Je bedrijf verandert, en je verzekeringspakket moet daarin meegroeien.
Waarom veel zzp’ers te weinig verzekerd zijn (en wat écht werkt)
We zien het keer op keer: zzp’ers die bewust risico nemen omdat ze denken dat het ze nooit zal overkomen. “Ik ben nog nooit ziek geweest” of “mijn klanten klagen nooit” zijn geen verzekeringen. Het zijn aannames.
Volgens CBS-gegevens over zzp’ers heeft een grote groep zelfstandigen geen enkel financieel vangnet bij arbeidsongeschiktheid. Een privé-AOV is zinvoller dan de toekomstige basisregeling voor inkomens boven het minimumloon, maar veel zzp’ers wachten af.
Wat werkt wel? Ten eerste: evalueer je risico’s en opdrachtgevers minstens één keer per jaar. Je situatie verandert. Een nieuwe grote klant, een verhuizing, uitbreiding van activiteiten. Al deze factoren beïnvloeden wat je nodig hebt.
Ten tweede: zoek goede informatie in plaats van te gokken. Een praktische aansprakelijkheidsverzekering kost minder dan je denkt, maar de gevolgen van géén dekking kunnen enorm zijn.
Ten derde: professioneel overkomen bij klanten begint bij een solide verzekeringsbeleid. Klanten vertrouwen zzp’ers die aantoonbaar goed geregeld hebben wat er mis kan gaan. Dat is geen luxe, dat is ondernemen.
Hulp bij zzp verzekeringen nodig?
Wil je het meteen goed regelen of heb je behoefte aan onafhankelijk advies? Via zzp verzekeringsadvies vergelijken we meer dan 66 verzekeraars voor jou, zodat je niet te veel betaalt en niet te weinig gedekt bent.

Of je nu net start als zzp’er of al jaren onderneemt: een goed verzekeringsoverzicht geeft rust en zekerheid. Bekijk het volledige alle zakelijke verzekeringen aanbod op ons platform, of plan direct een persoonlijk advies voor zzp. Onze adviseurs kennen jouw branche en denken met je mee, zonder verborgen agenda. Zo weet je zeker dat je precies de dekking hebt die past bij jouw bedrijf en budget.
Veelgestelde vragen
Is een arbeidsongeschiktheidsverzekering al verplicht voor zzp’ers?
Nee, de AOV nog niet verplicht per 2026. De verwachte invoering is uitgesteld tot circa 2030, waardoor het vooralsnog vrijwillig is.
Welke verzekeringen kan mijn opdrachtgever verplicht stellen?
Opdrachtgevers eisen vaak een bedrijfsaansprakelijkheidsverzekering (AVB) of beroepsaansprakelijkheid, afhankelijk van je werkzaamheden. Opdrachtgevers eisen AVB regelmatig als voorwaarde voor samenwerking.
Wat betaal ik gemiddeld aan verzekeringen als zzp’er?
De gemiddelde premies 2026 zijn: basiszorgverzekering €159 per maand, AOV tussen €59 en €500 per maand en AVB vanaf €10 per maand, afhankelijk van je beroep en dekking.
Dekt een particuliere verzekering ook mijn zakelijke risico’s?
Nee, privéverzekering dekt geen zakelijk risico. Schade die ontstaat tijdens zakelijk gebruik valt buiten de dekking van je particuliere polis.