

22 oktober 2026
In de regel heeft een opdrachtgever geen algemene wettelijke plicht om verzekeringen voor een opdrachtnemer te regelen. De verantwoordelijkheid voor een aansprakelijkheidsverzekering of beroepsaansprakelijkheidsverzekering ligt doorgaans bij de zzp’er zelf. Toch mag een opdrachtgever wél contractueel eisen dat een opdrachtnemer bepaalde verzekeringen heeft, en dat is precies waar de praktijk verwarrend wordt.
Drie dingen om meteen te onthouden als je zelf opdrachten uitzet:
- Er bestaat geen wettelijke standaardplicht: een opdrachtgever moet normaal geen verzekering afsluiten of regelen voor een opdrachtnemer.
- Rechtspraak biedt wel ruimte voor uitzonderingen. Bij bijzondere feiten, zoals sterke afhankelijkheid van de opdrachtnemer of gebruik van bedrijfsmiddelen van de opdrachtgever, kan een rechter toch een zorgplicht aannemen.
- Praktisch gezien mag je als opdrachtgever een verzekeringseis in het contract opnemen. Voldoet een opdrachtnemer daar niet aan, dan kun je de opdracht laten vervallen of opschorten.
Belangrijkste inzichten
Een opdrachtgever kan geen algemene wettelijke verzekeringsplicht aan een opdrachtnemer opleggen, maar mag dat contractueel wél eisen en aan de opdracht koppelen.
| Punt | Details |
|---|---|
| Geen wettelijke basisplicht | Een opdrachtgever moet normaal geen verzekering regelen voor een opdrachtnemer, tenzij bijzondere omstandigheden dat via rechtspraak wijzigen. |
| AVB en BAV zijn de standaard | Vraag een AVB bij fysiek risico en een BAV bij advies of dienstverlening, afhankelijk van de sector. |
| Een certificaat bewijst weinig | Een COI is een samenvatting van de polis en garandeert geen aanvullende verzekerde-dekking zonder schriftelijke goedkeuring. |
| Limieten variëren per sector | Bouw vraagt vaak rond € 1.000.000, overheid rond € 1.250.000, zorg kan tot € 2.500.000 per aanspraak lopen. |
| Zakelijkeverzekering als praktische hulp | Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars en helpt opdrachtgevers polissen en certificaten sneller te controleren. |
Inhoudsopgave
- Opdrachtgever eist verzekering: wat zeggen wet en rechtspraak?
- Welke verzekeringen kunnen opdrachtgevers redelijk vragen?
- Wat bewijst een verzekeringscertificaat eigenlijk?
- Welke dekkingslimieten zijn gangbaar per sector?
- Wat controleer je vóór aanvang van de opdracht?
- Wat doe je bij een onverzekerde opdrachtnemer of faillissement?
- Waarom polischecks standaardiseren tijd en geld bespaart
- Hulp nodig bij het checken van polissen en certificaten?
- Bronnen
- Veelgestelde vragen
Opdrachtgever eist verzekering: wat zeggen wet en rechtspraak?
Een opdrachtgever heeft geen zorgplicht zoals een werkgever die heeft voor een werknemer. Die bescherming, denk aan de Arbeidsomstandighedenwet en verplichte verzekeringen bij arbeidsongevallen, gaat niet automatisch over naar een opdrachtnemersrelatie. Een zzp’er werkt in principe op eigen risico en regelt zijn eigen dekking.
Toch is dat geen absolute regel. Rechtspraak laat zien dat de zorgplicht van een opdrachtgever verschilt van die voor werknemers, maar dat er geen algemene wettelijke plicht bestaat om verzekeringen te regelen. Uitzonderingen ontstaan wanneer de feitelijke situatie sterk op een dienstbetrekking lijkt: de opdrachtnemer werkt structureel met machines of voertuigen van de opdrachtgever, heeft weinig zeggenschap over de uitvoering, of loopt risico’s die vergelijkbaar zijn met die van personeel. In dat soort gevallen kan een rechter, op basis van redelijkheid en billijkheid, alsnog een zorgplicht bij de opdrachtgever leggen.
Kort gezegd: de wet verplicht je niet, maar de omstandigheden op de werkvloer kunnen dat wel doen. Dat is precies waarom veel opdrachtgevers ervoor kiezen om verzekeringseisen expliciet in het contract vast te leggen, in plaats van te vertrouwen op de wettelijke basisregel. Zo verklein je het risico dat een rechter achteraf oordeelt dat jij verantwoordelijk was.
Welke verzekeringen kunnen opdrachtgevers redelijk vragen?
Twee polissen komen steeds terug als eis in opdrachtovereenkomsten: de bedrijfsaansprakelijkheidsverzekering (AVB) en de beroepsaansprakelijkheidsverzekering (BAV). Ze dekken iets anders, en welke je vraagt hangt af van het type werk.
Een AVB dekt schade aan personen of zaken die ontstaat door het handelen van de opdrachtnemer, zoals een omvallende steiger of een lekkage door een verkeerd aangesloten leiding. Een BAV dekt financiële schade door een fout in advies of dienstverlening, zoals een verkeerd berekend fundament of een programmeerfout die een systeem laat crashen.
In de praktijk zie je duidelijke patronen per sector:
- Bouw en techniek: hier vraag je vrijwel altijd een AVB, omdat het risico op fysieke schade of letsel het grootst is.
- Zorg: een combinatie van BAV en AVB is gangbaar, want fouten kunnen zowel financieel als lichamelijk schade veroorzaken.
- IT en ICT: BAV staat centraal, vaak aangevuld met een cyberverzekering vanwege datalekken en systeemuitval.
Opdrachtgevers vragen zelden om een arbeidsongeschiktheidsverzekering (AOV) als voorwaarde. Dat is logisch: een AOV beschermt het inkomen van de zzp’er zelf bij ziekte, niet de opdrachtgever tegen aansprakelijkheidsrisico’s. Het overzicht van verzekeringen die zzp’ers nodig hebben laat zien dat opdrachtgevers een AVB of BAV in de praktijk vaak feitelijk verplicht maken door opdrachten er simpelweg aan te koppelen.
Wat bewijst een verzekeringscertificaat eigenlijk?
Veel opdrachtgevers vragen om een verzekeringscertificaat, ook wel een certificate of insurance (COI) genoemd, voordat het werk begint. Dat certificaat is een korte samenvatting: verzekeraar, polisnummer, dekkingssoort en looptijd. Het is geen juridisch bindend document en het wijzigt de polisvoorwaarden niet. Een COI is en blijft alleen een samenvatting van de onderliggende polis, zonder garantie dat de dekking ook echt aansluit op jouw situatie als opdrachtgever.
De meest gemaakte fout: aannemen dat een vermelding van jouw bedrijf op het certificaat automatisch betekent dat je meeverzekerd bent als “aanvullende verzekerde”. Dat is niet zo. Zonder expliciete goedkeuring van de verzekeraar blijft die vermelding administratief, niet verzekeringstechnisch.
Zo voorkom je die valkuil:
- Vraag altijd het volledige polisblad op, niet alleen het certificaat.
- Vraag schriftelijke bevestiging van de verzekeraar als je als aanvullende verzekerde wilt worden opgenomen.
- Vraag het certificaat ruim vóór de startdatum op, zodat er tijd is om onduidelijkheden te corrigeren.
Pro-tip: Een certificaat kan doorgaans binnen één werkdag worden aangevraagd, maar een aanvullende verzekerde-vermelding vraagt vaak meer tijd omdat verzekeraars dit niet automatisch goedkeuren. Vraag dit dus ruim op tijd aan, niet op de dag dat het werk begint.
Welke dekkingslimieten zijn gangbaar per sector?
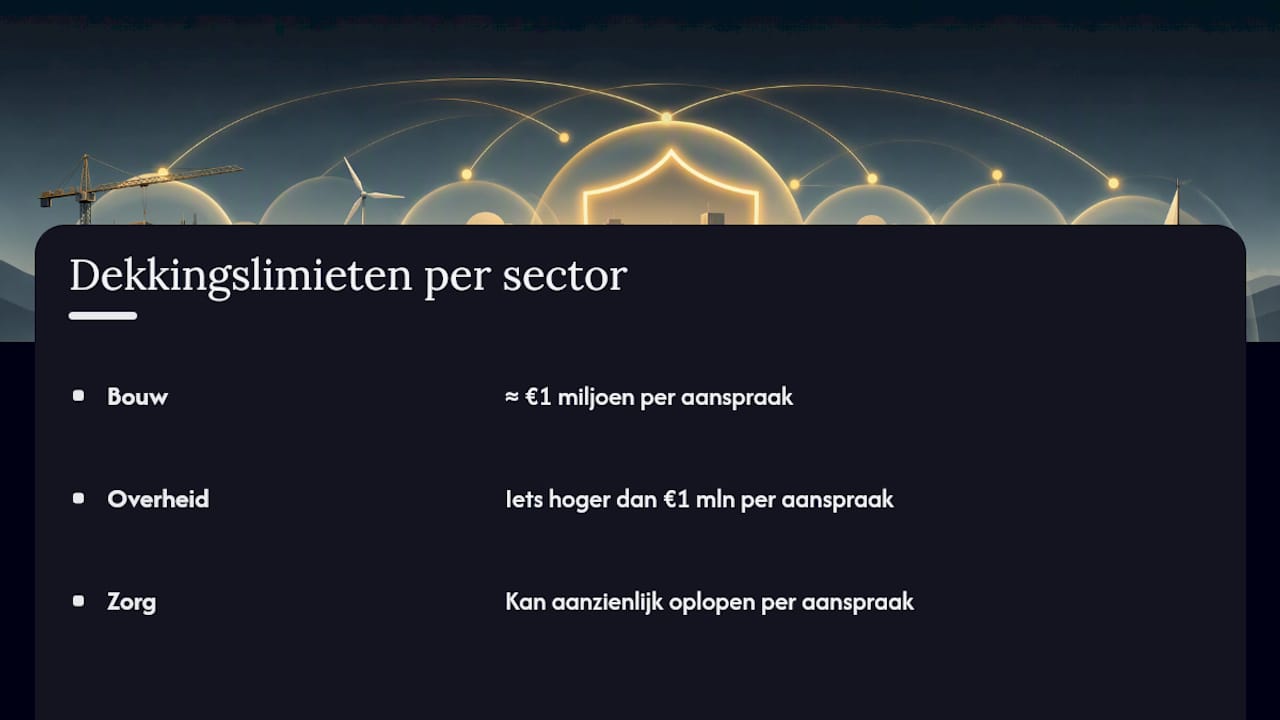
De hoogte van de eis hangt sterk af van sector en risico. In sectoren zoals bouw, overheid en zorg gelden hogere minimale dekkingsbedragen die inmiddels als marktstandaard gelden: in de bouw wordt vaak een minimum van ongeveer een miljoen euro per aanspraak gevraagd, bij overheidsopdrachten en aanbestedingen ligt dat iets hoger, en in de zorg kan de eis aanzienlijk oplopen per aanspraak.
Een hogere limiet is terecht zodra je werkt met persoonsgegevens, kritieke bedrijfsprocessen of grote contractwaarden. Denk aan een IT-freelancer die toegang heeft tot patiëntendossiers, of een onderaannemer die verantwoordelijk is voor de constructieve veiligheid van een gebouw. Stem de eis altijd af op het werkelijke risico en de omvang van het project, niet op een vast sjabloon dat je overal herhaalt.
Wat controleer je vóór aanvang van de opdracht?
Een goede contractuele checklist voorkomt discussie achteraf. Neem deze punten standaard op in je inkoopproces:
- Polisblad en COI opvragen vóór de startdatum, niet pas als het project al loopt.
- Looptijd controleren: loopt de polis minimaal zo lang als de opdracht, inclusief eventuele verlenging?
- Dekking en uitsluitingen nalezen: welke schadesoorten zijn wél en niet gedekt, en geldt er een eigen risico dat de facto de dekking uitholt?
- Minimale limieten vastleggen in het contract, afgestemd op de sector en het risico van de opdracht.
- Aanvullende verzekerde-status regelen als jouw bedrijf expliciet meeverzekerd moet zijn.
Leg ook vast wat er gebeurt als bewijs ontbreekt: opschorting van de start, een boeteclausule, of in het ergste geval ontbinding van de overeenkomst. Bewaar elk polisblad en certificaat in een dossier per opdrachtnemer. Bij een geschil is dat papierspoor vaak het enige bewijs dat je als opdrachtgever je zaken op orde had.
Wat doe je bij een onverzekerde opdrachtnemer of faillissement?
Voorkomen werkt beter dan genezen. Controleer verzekeringen altijd vooraf, vraag eventueel een waarborgsom bij grote projecten, en werk bij voorkeur met onderaannemers die al bekend staan als betrouwbaar.
Gaat het toch mis, dan geldt een vaste volgorde:
- Meld de schade direct bij je eigen verzekeraar, ook als je vermoedt dat de opdrachtnemer aansprakelijk is.
- Beoordeel of recourse op de opdrachtnemer nog mogelijk is, of dat verhaal kansloos is door een faillissement.
- Bij een leeg verhaal, wanneer er simpelweg geen geld meer te halen is, bepaalt je eigen bedrijfsaansprakelijkheidsverzekering hoeveel schade jij zelf draagt.
Pro-tip: Neem in elk contract een clausule op die je recht geeft om schade te verhalen op de opdrachtnemer, zelfs als die zzp’er later failliet gaat. Zonder die clausule sta je juridisch zwakker als je alsnog naar de curator moet stappen.
Waarom polischecks standaardiseren tijd en geld bespaart
Elke keer opnieuw uitzoeken welke verzekering een opdrachtnemer nodig heeft, kost onnodig veel tijd. Wijs één persoon binnen je bedrijf aan die polisbladen controleert, certificaten opvraagt en dossiers bijhoudt. Dat voorkomt dat verzekeringseisen bij elk nieuw project opnieuw worden uitgevonden. Twijfel je of je het zelf goed aanpakt, dan helpt een onafhankelijke partij zoals Zakelijkeverzekering.nl om die controle sneller en scherper te maken.
Hulp nodig bij het checken van polissen en certificaten?
Zelf elke polis en elk certificaat nalezen, kost tijd die je als opdrachtgever meestal niet hebt. Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars en helpt je niet alleen aan een passende verzekering voor je eigen bedrijf, maar ook aan duidelijkheid over wat je redelijkerwijs van een opdrachtnemer mag eisen.

Je kiest zelf hoe je hulp wilt: direct contact met een vaste adviseur die jouw sector kent, of eerst een snelle bedrijfsscan via de AI-adviseur die op basis van je bedrijfsactiviteiten en risico’s een eerste advies geeft. Dat scheelt uitzoekwerk bij het opstellen van inkoopvoorwaarden en bij het beoordelen of een aangeboden dekking eigenlijk wel voldoende is.
Wil je weten welke verzekering het beste past bij jouw situatie als opdrachtgever, of moet je zelf ook een bedrijfsaansprakelijkheidsverzekering afsluiten om risico’s af te dekken die je opdrachtnemers niet kunnen wegnemen? Bekijk het volledige overzicht van zakelijke verzekeringen en vraag vandaag nog een offerte aan.
Bronnen
- Verplichte verzekering zzp per branche: eisen 2026 uitgelegd
Twijfel je over een specifieke situatie, raadpleeg dan altijd een jurist of verzekeringsadviseur voordat je een contract ondertekent.
Veelgestelde vragen
Mag een opdrachtgever een verzekering eisen van een zzp’er?
Ja. Een opdrachtgever mag contractueel eisen dat een opdrachtnemer een AVB of BAV heeft, ook zonder wettelijke verplichting daartoe.
Wat gebeurt er als een opdrachtnemer niet aan de verzekeringseis voldoet?
Dan kan de opdrachtgever de opdracht opschorten, weigeren of ontbinden, afhankelijk van wat daarover in het contract is vastgelegd.
Is een verzekeringscertificaat voldoende bewijs van dekking?
Nee, een certificaat is een samenvatting van de polis en garandeert geen aanvullende verzekerde-dekking zonder schriftelijke bevestiging van de verzekeraar.
Welke dekkingslimiet is redelijk om te vragen?
Dat verschilt per sector: bouwprojecten vragen vaak rond € 1.000.000 per aanspraak, terwijl zorg en overheidsopdrachten vaak hoger liggen.
Kan een opdrachtgever alsnog aansprakelijk worden gesteld ondanks een verzekeringseis?
Ja, in uitzonderlijke gevallen kan een rechter op basis van redelijkheid en billijkheid toch een zorgplicht bij de opdrachtgever leggen.