

13 oktober 2026
Eén verkeerd advies, een gemiste deadline of een fout in een rapport. Als professional of zzp’er kan één misser jou duizenden euro’s kosten als een opdrachtgever je aansprakelijk stelt. Premies variëren van €25 tot €35 per maand voor de meeste zzp’ers, maar de schade bij een claim kan oplopen tot tienduizenden euro’s. In deze handleiding lees je precies wat beroepsaansprakelijkheid inhoudt, hoe je je aanvraag voorbereidt, welke stappen je doorloopt en wat je na goedkeuring moet regelen. Zo sta je nooit voor verrassingen.
Inhoudsopgave
- Wat is beroepsaansprakelijkheid en voor wie is het verplicht?
- Voorbereiding: wat heb je nodig om beroepsaansprakelijkheid aan te vragen?
- Stappenplan: zo vraag je beroepsaansprakelijkheid aan
- Na de aanvraag: polisinzage, schade melden en onderhoud
- Onze visie: beroepsaansprakelijkheid slimmer regelen
- Hulp bij beroepsaansprakelijkheid voor jouw bedrijf
- Veelgestelde vragen beroepsaansprakelijkheid aanvragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Verplicht bij risicovolle beroepen | Beroepsaansprakelijkheid is essentieel en soms wettelijk verplicht voor bepaalde beroepsgroepen. |
| Goede voorbereiding voorkomt afwijzing | Zorg voor kloppende gegevens en leg je werkzaamheden goed vast voor een soepele aanvraag. |
| Jaarlijks onderhoud belangrijk | Review je polis elk jaar bij groei of verandering in je bedrijf om altijd goed verzekerd te blijven. |
| SBI-code moet aansluiten | Een verkeerde SBI-code kan leiden tot volledige afwijzing van je schadeclaim. |
Wat is beroepsaansprakelijkheid en voor wie is het verplicht?
Beroepsaansprakelijkheid, ook wel BAV (beroepsaansprakelijkheidsverzekering) genoemd, dekt de financiële schade die een opdrachtgever lijdt door een fout, nalatigheid of verkeerd advies van jou als professional. Denk aan een boekhouder die een belastingaangifte verkeerd invult, een architect die een bouwtekening fout opmaakt of een IT-consultant die een systeem onjuist configureert. De schade is dan vermogensschade: geld dat de klant misloopt of extra moet betalen.
Dit is precies het verschil met een AVB (algemene aansprakelijkheidsverzekering). De AVB dekt letselschade of zaakschade, bijvoorbeeld als je bij een klant een laptop omgooit. De BAV dekt de schade door wat je doet of adviseert als professional. Meer over het verschil BAV en AVB lees je op onze productpagina.
Voor wie is het verplicht?
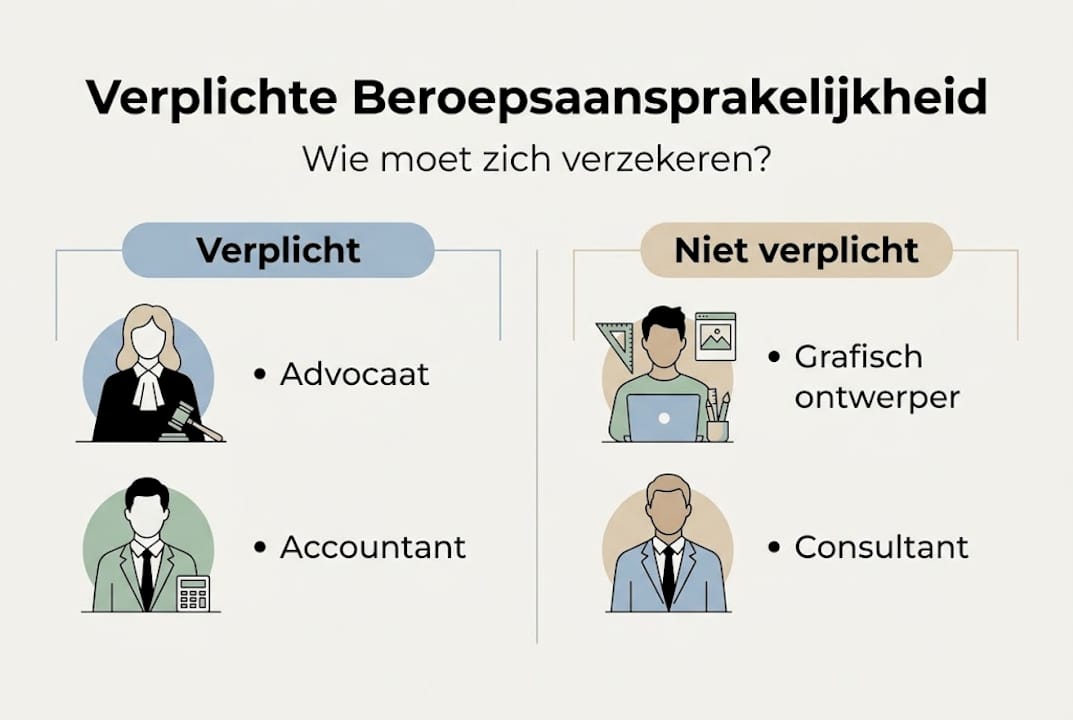
Voor sommige beroepen is een BAV wettelijk verplicht of opgelegd door een beroepsorganisatie. Verplicht voor advocaten, accountants en financieel adviseurs, en ook vaak geëist door opdrachtgevers in andere sectoren. Bekijk het overzicht:
| Beroep | Verplicht? | Reden |
|---|---|---|
| Advocaat | Ja | Wet op de rechtsbijstand |
| Accountant | Ja | NBA-beroepsregels |
| Financieel adviseur | Ja | Wft-regelgeving |
| Architect | Ja | BNA-lidmaatschap |
| IT-consultant | Nee, maar aanbevolen | Opdrachtgeverseis |
| Marketingbureau | Nee, maar aanbevolen | Contractuele eis |
| Tekstschrijver | Nee | Eigen keuze |
Naast de wettelijk verplichte beroepen zijn er steeds meer opdrachtgevers, met name grotere bedrijven en overheden, die een geldige BAV eisen voordat ze een contract tekenen. Zonder verzekering loop je dus niet alleen financieel risico, maar ook commercieel.
Praktische voorbeelden van schadeclaims:
- Een consultant geeft fout advies over een fusie, waardoor de klant €80.000 misloopt
- Een webdesigner levert een site op met een beveiligingslek, klant lijdt omzetschade
- Een financieel planner vergeet een belastingvoordeel te melden, klant betaalt te veel
Een BAV is niet alleen een vangnet. Het is ook een professioneel signaal naar opdrachtgevers dat je serieus omgaat met je werk en verantwoordelijkheid neemt.
Wil je weten of jouw beroep onder de noodzakelijke dekking valt? Bekijk dan wanneer beroepsaansprakelijkheid nodig is voor een volledig overzicht per sector.
Voorbereiding: wat heb je nodig om beroepsaansprakelijkheid aan te vragen?
Voordat je een aanvraag indient, is goede voorbereiding essentieel. Verzekeraars beoordelen jouw risicoprofiel op basis van concrete gegevens. Ontbreken die of kloppen ze niet, dan kan je aanvraag vertraging oplopen of in het ergste geval worden afgewezen.
Documenten en gegevens die je paraat moet hebben:
- KVK-nummer en bedrijfsnaam
- Actuele SBI-code (let hier extra op, zie hieronder)
- Verwachte jaaromzet of gerealiseerde omzet vorig jaar
- Aantal medewerkers of zzp’ers in dienst
- Omschrijving van je werkzaamheden (zo specifiek mogelijk)
- Eventuele eerdere schadeclaims of lopende juridische procedures
- Gewenste verzekerde som (vaak €250.000, €500.000 of €1.000.000 per aanspraak)
Waarom de SBI-code zo belangrijk is
De SBI-code (Standaard Bedrijfsindeling) geeft aan wat jouw hoofdactiviteit is. Verzekeraars gebruiken deze code om het risico in te schatten en de premie te berekenen. De SBI-code moet overeenkomen met je werkzaamheden, anders loop je het risico dat een schadeclaim wordt afgewezen wegens onjuiste opgave.
Stel: je staat ingeschreven als grafisch ontwerper, maar je doet inmiddels ook strategisch marketingadvies. Als er dan een claim komt over dat advies, kan de verzekeraar weigeren te betalen omdat die activiteit niet gedekt is. Controleer je SBI-code dus altijd bij het KVK en pas hem aan als je activiteiten zijn uitgebreid.
Vergelijking: veelgemaakte fouten vs. goede aanpak
| Veelgemaakte fout | Slimme aanpak |
|---|---|
| Omzet te laag opgeven | Reële omzetprognose gebruiken |
| SBI-code niet controleren | SBI-code verifiëren bij KVK |
| Werkzaamheden vaag omschrijven | Concrete taakomschrijving geven |
| Eerdere claims verzwijgen | Altijd eerlijk en volledig melden |
| Laagste dekking kiezen | Dekking afstemmen op risico |
Pro-tip: Twijfel je of je aanvraag klopt of wil je zeker weten dat je de juiste dekking kiest? De adviezen van een tussenpersoon kunnen je behoeden voor dure fouten. Een onafhankelijk adviseur kent de markt en weet welke verzekeraar het beste bij jouw beroep past.
Stappenplan: zo vraag je beroepsaansprakelijkheid aan
Met alles voorbereid kan het echte aanvragen starten. Zo doorloop je het proces stap voor stap:
-
Verzamel alle benodigde gegevens. Zorg dat je KVK-uittreksel, omzetcijfers en een heldere beroepsomschrijving bij de hand hebt. Hoe vollediger je informatie, hoe sneller de acceptatie verloopt.
-
Bepaal de gewenste verzekerde som. Kijk naar wat opdrachtgevers van je eisen en wat de maximale schade bij een fout zou kunnen zijn. Gangbare bedragen zijn €250.000, €500.000 of €1.000.000 per aanspraak per jaar.
-
Vergelijk meerdere verzekeraars. Premies en voorwaarden verschillen sterk per aanbieder. Premies hangen af van beroep, omzet en personeel, dus twee vergelijkbare zzp’ers kunnen toch een heel andere premie betalen. Vergelijk minimaal drie offertes.
-
Vul het aanvraagformulier zorgvuldig in. Beantwoord alle vragen volledig en eerlijk. Let extra op de vragen over eerdere claims, de aard van je werkzaamheden en je verwachte omzet. Onjuiste informatie kan later leiden tot het weigeren van een claim.
-
Controleer de polisvoorwaarden op uitsluitingen. Elke polis heeft uitsluitingen. Veelvoorkomende uitsluitingen zijn opzet, strafrechtelijke aansprakelijkheid of schade door werkzaamheden buiten de omschreven activiteiten. Lees deze altijd door voordat je tekent.
-
Dien de aanvraag in en wacht op acceptatie. De meeste verzekeraars reageren binnen één tot vijf werkdagen. Bij complexere beroepen of hogere dekkingsbedragen kan dit langer duren. Soms stellen verzekeraars aanvullende vragen.
-
Ontvang en controleer de polis. Zodra je de polis ontvangt, controleer je of alle gegevens kloppen: naam, beroepsomschrijving, verzekerde som en ingangsdatum. Klopt er iets niet, meld dit dan direct.
Voor zzp’ers die ook andere risico’s willen afdekken, biedt meer verzekeringsopties voor zzp’ers een goed overzicht van aanvullende dekkingen die passen bij zelfstandig ondernemerschap.
Na de aanvraag: polisinzage, schade melden en onderhoud
Nu de aanvraag is gedaan, is het zaak alles goed te onderhouden en voorbereid te zijn op eventuele schadeclaims.
Direct na ontvangst van de polis:
- Sla de polis digitaal én fysiek op op een veilige plek
- Noteer de ingangsdatum, de verzekerde som en het polisnummer
- Controleer of alle activiteiten correct zijn omschreven
- Stel een herinnering in voor de jaarlijkse poliscontrole
Hoe meld je een schadeclaim correct?
Een claim indienen voelt spannend, maar een goede aanpak maakt het verschil. Bij een claim: incident documenteren, direct melden en formulier invullen en open communiceren met alle betrokken partijen. Concreet betekent dit:
- Leg het incident schriftelijk vast, inclusief datum, betrokken partijen en wat er precies is misgegaan
- Neem binnen 24 uur contact op met je verzekeraar, ook als de claim nog niet officieel is ingediend
- Geef geen toezeggingen aan de benadeelde partij voordat je verzekeraar akkoord heeft gegeven
- Vul het schadeformulier volledig in en voeg alle relevante documenten toe
Meer over hoe een schade correct melden lees je in onze kennisbank, inclusief de stappen bij schadeafhandeling.
Jaarlijks onderhoud van je polis
Jaarlijks polis reviewen bij groei of nieuwe activiteiten is geen luxe maar noodzaak. Je bedrijf groeit, je activiteiten veranderen en je omzet stijgt. Als je polis daar niet op aansluit, loop je risico op onderverzekering.
Pro-tip: Plan elk jaar een vast moment, bijvoorbeeld bij het afsluiten van je boekjaar, om je polis te vergelijken met je huidige situatie. Gebruik daarvoor de tip voor jaarlijkse poliscontrole als leidraad.
Onze visie: beroepsaansprakelijkheid slimmer regelen
We zien het keer op keer: ondernemers sluiten een standaardpolis af, betalen jarenlang trouw hun premie en ontdekken pas bij een claim dat de dekking tekortschiet. Dat is geen pech, dat is een vermijdbare fout.
Het grootste probleem is dat veel zzp’ers en mkb’ers een BAV zien als een verplicht nummertje, iets wat je regelt en dan vergeet. Maar je bedrijf staat nooit stil. Je neemt nieuwe opdrachten aan, breidt je diensten uit, groeit in omzet. Een polis die twee jaar geleden perfect paste, kan vandaag een gevaarlijk gat vertonen.
Wat wij zien bij ondernemers die het wél goed doen: zij behandelen hun verzekeringen als een actief onderdeel van hun bedrijfsvoering. Ze evalueren jaarlijks, passen de verzekerde som aan bij groei en controleren of nieuwe activiteiten gedekt zijn. Dat klinkt als extra werk, maar het kost je hooguit een uur per jaar.
De blinde vlek die wij het vaakst tegenkomen? Ondernemers die hun omzet onderschatten bij de aanvraag om premie te besparen. Korte termijn voordeel, maar bij een claim kan de verzekeraar de uitkering beperken of zelfs weigeren op basis van onjuiste opgave. Eerlijkheid bij de aanvraag is geen formaliteit, het is de basis van je bescherming.
Hulp bij beroepsaansprakelijkheid voor jouw bedrijf
Als ondernemer wil je gewoon goed verzekerd zijn, zonder eindeloos te vergelijken of te twijfelen of je de juiste keuze maakt. Precies daarvoor bestaat Zakelijkeverzekering.nl.
Via ons platform kun je direct beroepsaansprakelijkheid vergelijken bij meer dan 66 verzekeraars in Nederland. Zo betaal je nooit te veel en ben je altijd passend gedekt. Heb je ook behoefte aan bedrijfsaansprakelijkheid of wil je een volledig overzicht van je risico’s? Bekijk dan alle zakelijke verzekeringen en laat een adviseur of onze AI-tool een gratis bedrijfsscan maken. Persoonlijk advies, snel geregeld.
Veelgestelde vragen beroepsaansprakelijkheid aanvragen
Wat kost een beroepsaansprakelijkheidsverzekering gemiddeld voor zzp’ers?
Premies voor zzp’ers liggen tussen €25 en €35 per maand, afhankelijk van het beroep en de gekozen dekking. Voor financieel adviseurs kan dit oplopen tot circa €150 per maand.
Is beroepsaansprakelijkheid verplicht voor iedere ondernemer?
Voor sommige beroepen is het verplicht, zoals voor advocaten en accountants. Voor veel andere ondernemers geldt het als dringend advies of als eis van opdrachtgevers.
Wat is het verschil tussen beroepsaansprakelijkheid en bedrijfsaansprakelijkheid?
Beroepsaansprakelijkheid dekt vermogensschade door professioneel handelen, terwijl bedrijfsaansprakelijkheid letsel- en zaakschade dekt. Combineren van BAV en AVB geeft de meest volledige bescherming voor de meeste ondernemers.
Wat gebeurt er als mijn SBI-code niet klopt met mijn werkzaamheden?
Als je SBI-code niet overeenkomt met je werkzaamheden, loop je het risico dat schadeclaims worden afgewezen omdat de activiteit niet gedekt is onder de polis.
Welke stappen neem ik bij een schadeclaim?
Documenteer het incident, meld de claim direct bij je verzekeraar en vul zo snel mogelijk het schadeformulier volledig in. Doe geen toezeggingen aan de benadeelde partij voordat je verzekeraar akkoord heeft gegeven.